中国风电与氢能
行业深度报告
从陆上、海上风电到大型化与出海,再到电解槽、绿氢与燃料电池商用车——系统拆解两条新能源支线的成本曲线、竞争格局与政策驱动。
风电重回高增、海风蓄力,氢能在政策催化下从示范走向规模化前夜
①风电装机:2025 年跳升至 120GW,陆风为主
- 2024 年新增 86.99GW(陆风 81.37、海风 5.62),2025 年跃升至约 120GW(+51%),其中陆风约 110GW、海风约 6.6GW。
- 《风能北京宣言 2.0》提出"十五五"风电年新增不低于 120GW、海风不低于 15GW。
②价格:陆风"反内卷"见效,海风仍在低价旋涡
- 陆风(不含塔筒)中标价自 2024 年低点不足 1500 元/kW 回升至 2025–2026 年的 1592–1775 元/kW。
- 广东阳江等深远海含塔筒价格仍下探至 2900–3000 元/kW,16–20MW 机型最低入围约 2300 元/kW。
③大型化:陆上向 6–8MW、海上向 16–20MW 跃升
- 陆风机组平均容量持续提升,海风单机向 16–20MW 大型化,摊薄单 kW 造价但考验供应链与施工。
- 金风、远景、明阳、运达头部分化,94% 装机仍在国内,出海是第二曲线。
④氢能:电解槽"膝斩"后反内卷,绿氢待经济性
- 碱性电解槽中标均价自 2021 年约 1000 万/套跌至 2024 年约 650 万/套,5MW 单槽最低约 450 万;2025 年价格战"膝斩",40 家企业发起反内卷。
- 2025 年电解槽公开招采约 3GW 量级,三一氢能、派瑞氢能、隆基氢能、阳光电源居前。
⑤燃料电池车:短期遇冷,政策重新点火
- 2024 年燃料电池车销量 5405 辆、保有量约 2.8 万辆;2025 上半年销量同比下滑约 47%。
- 2026 年 3 月三部门《氢能综合应用试点》提出 2030 年保有量较 2025 翻番至 10 万辆,用氢均价降至 25 元/kg 以下。
⑥风险:风电盈利修复偏慢,氢能商业化仍早期
- 风电在手订单向收入/利润转化有时间差,海风价格战与海工施工能力仍是约束。
- 绿氢受制于绿电成本与消纳、储运基础设施,燃料电池车需求波动大,警惕主题与业绩错配。
风电的逻辑是"陆风盈利修复 × 海风大型化放量 × 出海打开空间";氢能的逻辑是"政策试点催化 × 装备降本 × 绿氢经济性临界"。两者都处于从规模扩张走向盈利兑现的关键期。
风电新增装机 2025 年跳升至约 120GW,海风占比仍低
中国风电年度新增装机(GW,CWEA/NEA 口径)
图1:中国风电新增装机(2021–2025)
2023 年约 75.6GW、2024 年 86.99GW(+9.6%)、2025 年约 120GW(+51%,NEA:风电新增 1.2 亿千瓦)。2022 年受抢装退潮影响为近年低点。
陆风 vs 海风新增装机结构(GW)
图2:陆上 / 海上风电新增(2023–2025)
2024 年陆风 81.37GW、海风 5.62GW;2025 年陆风约 110GW、海风约 6.59GW。海风受项目建设周期与并网节奏影响阶段性低迷,十五五有望年增 15GW 以上。
信息来源:CWEA《中国风电新增装机统计》;国家能源局 2025 年可再生能源并网运行情况;上海电气风电、中节能风电能年报援引 CWEA 数据。
风电链:零部件—整机—风电场;氢能链:制—储—输—用
齿轮箱 · 发电机 · 轴承
海缆 · 桩基 · 施工
大型化拉动单机价值量
电气风电 / 三一 / 中船
招标驱动、价格战修复中
出海与海风是分化点
储运:气氢/液氢/管道
燃料电池:亿华通/重塑/国鸿
场景:重卡/物流/工业用氢
信息来源:CWEA 年度报告;势银/能联传媒电解槽招投标统计;各公司年报与公开资料整理。
陆风招标价止跌回升,机组大型化持续降本
陆风机组中标均价(元/kW,不含塔筒约数)
图3:陆风中标价格周期(2022–2026)
陆风不含塔筒中标价自 2022 年高位回落至 2024 年低点约 1450 元/kW;2025 年 1–6 月约 1496 元/kW(+8%),2025.6–2026.4 在 1592–1775 元/kW 区间。价格为中泰/中信建投/华创口径约数。
陆风整机平均单机容量(MW,约数)
图4:机组大型化趋势(2021–2025)
陆风新增机组平均容量自 2021 年约 2.8MW 升至 2025 年约 6–7MW;海上单机更突破 16–20MW。大型化降低单 kW 造价,但对叶片、轴承、海工提出更高要求。数值为 CWEA/行业研究约数。
信息来源:证券时报(风电自律推动招标价回升、电气风电半年报);中泰/中信建投/华创证券招标价格统计;CWEA 装机统计。
海上风电:大型化深远海放量,整机盈利分化
整机龙头营业收入(亿元,2024)
图5:金风/明阳/运达营收(2024)
金风科技 2024 年 566.99 亿(+12.4%)、明阳智能 271.58 亿、运达股份 221.98 亿(+18.5%);远景未上市但全球吊装量首次突破 20GW、海外吊装 4.8GW 居国产第一。
2024 年整机出口容量(MW)
图6:国产风机出海(2024)
金风出口 2478MW、远景 2285MW、运达 240MW、明阳 144MW、电气风电 47MW。94% 装机仍在国内,欧洲、亚太、南美是出海重点;远景累计全球装机已破 100GW。
陆风"以价换量"时代结束,进入"价值竞争";海风考验大兆瓦机型、海工吊装与深远海施工能力。龙头凭规模化、全球化与海风订单兑现盈利,二三线整机商则面临出清。
信息来源:金风科技 2024 年报(2025 年报营收 730 亿);明阳智能、运达股份年报;证券时报国内风电前十厂商;远景公开披露。
电解槽价格"膝斩"见底,绿氢与燃料电池车等待政策放量
碱性电解槽中标均价(元/kW,约数)
图7:电解槽成本下行(2021–2025)
碱性电解槽投标均价自 2023 年 1366 元/kW 降至 2024 年 1203 元/kW(-12%);5MW 单槽成交价自 2023 年 680–730 万降至 2024 年最低约 450 万。2025 年价格"膝斩",40 家企业发起反内卷。
燃料电池汽车年销量(辆)
图8:燃料电池车销量(2021–2025)
2024 年销量 5405 辆、保有量约 2.8 万辆;2025 上半年销量约 1373 辆(-46.8%)。截至 2026 年 8 月累计销量超 4 万辆、加氢站超 620 座居全球首位。
三大场景:陆上大基地、深远海风电、绿氢化工与重卡
场景 01 · 陆上大基地:平价化与"以大代小"
陆风在经历补贴退坡后进入平价时代,业主以LCOE为核心,推动"以大代小"技改与大兆瓦机型集采。2025 年陆风新增约 110GW,是当年风电增量的主力;风电与光伏、打捆外送和储能配套成为大基地标配。
- 核心诉求:低造价、高可利用率、可维护性
- 技术偏好:6–8MW 陆上风电机组、智能化运维
- 约束:消纳、外送通道、土地与环保
- 趋势:风光储一体化基地、技改扩容
场景 02 · 海上风电:深远海化与大型化出海
海上风电资源好、靠近负荷中心,但造价高、施工难。"十五五"海风年新增目标不低于 15GW,广东、福建、江苏、山东为核心区。16–20MW 机组与 Floating 漂浮式是技术方向,明阳、金风、电气风电、东方电缆在海缆与整机环节卡位。
- 核心诉求:大兆瓦、抗台风、长寿命
- 瓶颈:海工船、桩基、海缆施工能力
- 出海:欧洲海风供应链是国产整机第二战场
- 价格:深远海含塔筒 2900–3000 元/kW 仍卷
场景 03 · 绿氢:化工冶金替代与燃料电池重卡
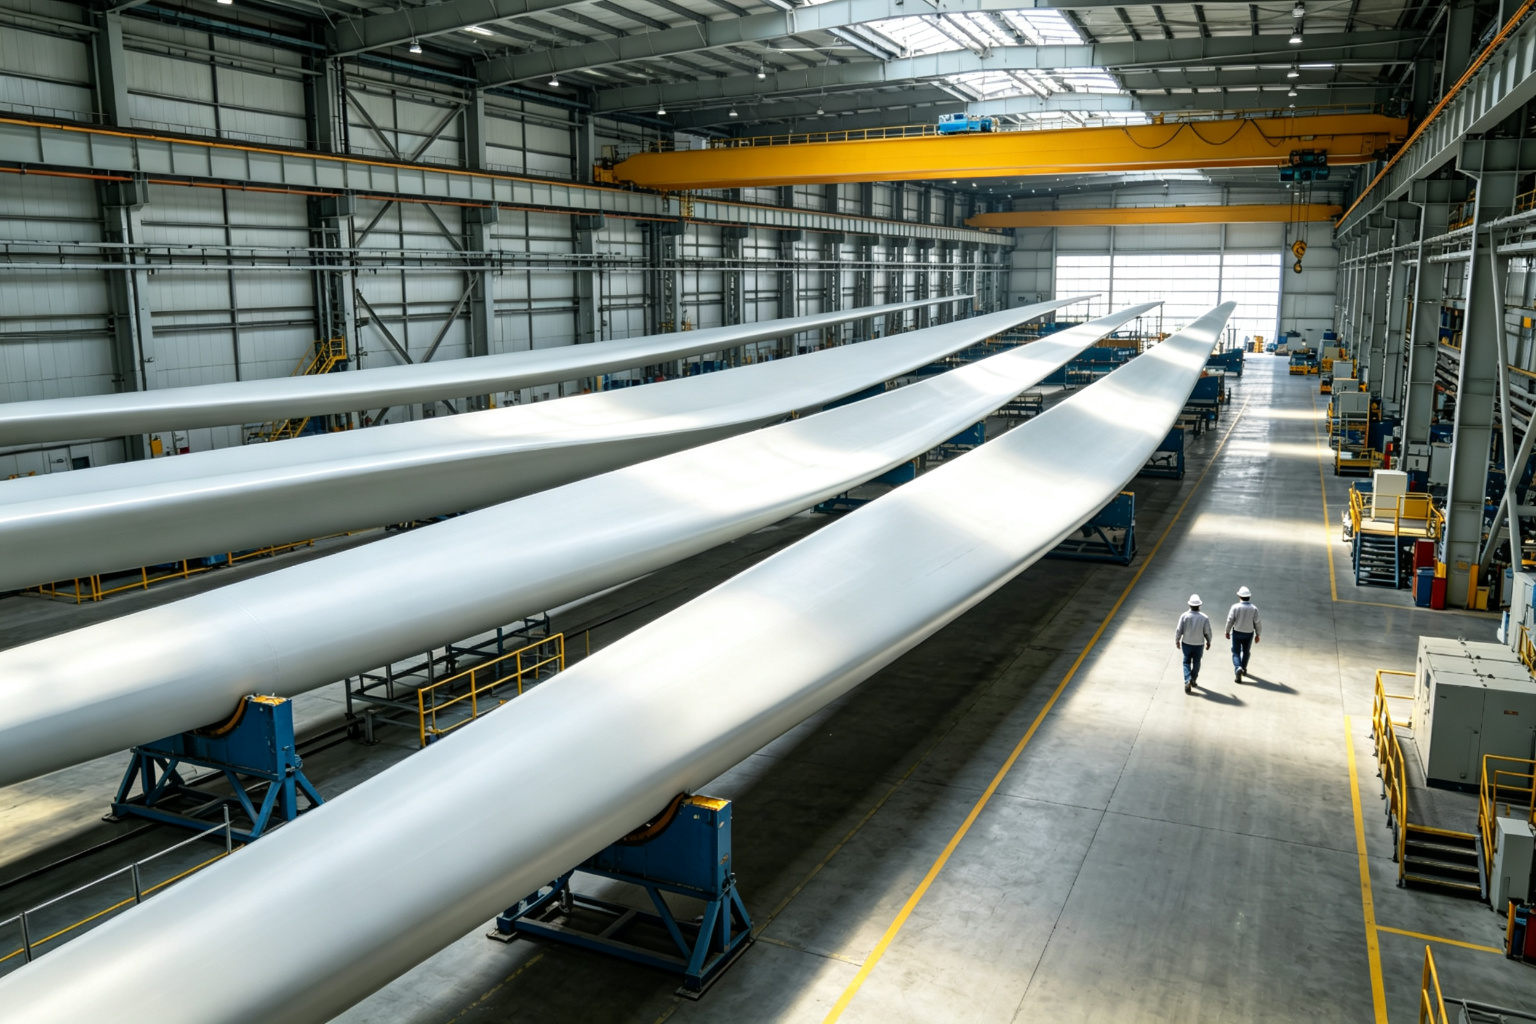
绿氢的价值在于替代难电气化的工业用氢(化工、冶金)与重型长途交通(重卡、冷链、公交)。中石化库车、鄂尔多斯等大项目牵引电解槽需求;燃料电池车则从示范城市群走向氢能高速、港口物流。2026 年试点政策要求 2030 年用氢均价降至 25 元/kg 以下。
- 制氢:碱性(ALK)成熟、PEM 响应风光波动
- 储运:高压气氢为主,液氢/长输管道待发展
- 用氢:重卡、叉车、备用电源、化工原料
- 代表:亿华通、重塑、国鸿、隆基氢能、阳光
来源:人民日报/中国经济网《氢能综合应用试点通知》;央视网电解槽反内卷;势银电解槽招投标统计;亿华通官网。
风电整机五强固化,氢能装备与燃料电池仍在洗牌
| 环节 | 代表企业 | 格局特征 | 状态 |
|---|---|---|---|
| 风电整机 | 金风、远景、明阳、运达、电气风电 | CR5 主导,头部分化;94% 装机在国内 | 价格回升、盈利修复,海风/出海拉开差距 |
| 风电零部件 | 中材叶片、日月股份、大金重工、东方电缆 | 叶片/铸件/海缆随大型化升级 | 海缆、出口塔筒高景气 |
| 电解槽 | 派瑞氢能、隆基氢能、阳光电源、三一氢能 | 价格战激烈,头部集中 | 2025 反内卷后等待需求放量 |
| 燃料电池系统 | 亿华通、重塑能源、国鸿氢能、捷氢 | 商业化初期,装机小、成本高 | 政策试点催化,订单向头部集中 |
信息来源:CWEA 整机新增装机排名;金风/明阳/运达年报;势银/格隆汇电解槽中标;亿华通/重塑公开披露。
风电价格修复、氢能等待需求:两条链的出清节奏不同
风电:订单先行,利润滞后
- 价格:陆风自律后中标价稳在 1600 元/kW 上下,含塔筒约 2100 元/kW。
- 订单:金风在手订单约 47GW(2024 末),订单向收入/利润转化有时滞。
- 盈利:整机毛利率随低价订单出清而逐季修复。
氢能:降价先行,需求待启
- 装备:电解槽价格膝斩,设备端利润承压,反内卷倡议发布。
- 需求:绿氢项目受绿电价格、消纳与储运制约,放量节奏偏慢。
- 政策:2026 综合应用试点是关键催化,2030 目标明确。
风电赚"盈利修复 + 海风放量"的钱;氢能赚"政策催化 + 装备降本 + 绿氢经济性临界"的预期。两者都需区分短期订单与长期需求兑现。
机会在海风与绿氢重卡,风险在价格反复与商业化早期
机会 Opportunities
· 海上风电十五五放量:年增 15GW+,大兆瓦与海缆、施工受益。
· 风电出海:欧洲海风与新兴市场,整机与零部件全球化。
· 陆风盈利修复:价格回升 + 自律,整机与零部件利润改善。
· 绿氢政策催化:综合应用试点推动绿氢在化工/冶金/重卡放量。
· 电解槽/PEM 技术升级:适配波动性可再生能源的灵活制氢。
风险 Risks
· 海风价格战:深远海招标仍低价,盈利不及预期。
· 订单转化滞后:在手订单向利润兑现存在时间差。
· 绿氢经济性:绿电与储运成本高,需求放量慢于产能。
· 燃料电池车波动:2025 销量下滑,示范政策依赖度高。
· 主题与业绩错配:氢能早期标的估值波动大。
结论:风电已过最差时点,氢能站在规模化前夜
短期看,陆风招标价回升、整机盈利逐季修复,海风在十五五进入放量通道;中期看,大型化、出海与海工能力决定整机厂分化;长期看,风电与氢能在绿电、绿氢、储能耦合中成为新型电力系统与工业脱碳的关键支柱。
对产业链参与者:风电整机绑定海风订单与出海,零部件聚焦海缆/叶片/塔筒等高景气环节;氢能优先布局已具备订单与场景验证的电解槽与燃料电池龙头,警惕纯主题标的。
风电与氢能都是中国能源转型的长坡赛道:风电用十年走完了从补贴到平价、从陆风到海风的全程;氢能则刚从示范走向规模化前夜。理解它们的成本曲线与政策节奏,就是理解中国新能源装备制造的下一段故事。
数据来源与口径说明
- 国家能源局《2025 年可再生能源并网运行情况》(风电新增 1.2 亿千瓦):nea.gov.cn
- CWEA《Annual Report 2024》(中国新增 87.25GW):iea-wind.org
- 开源证券/新浪:风电行业 2026 年度投资策略:finance.sina.com.cn
- 证券时报:海上风电低价旋涡(深远海 2900–3000 元/kW):stcn.com
- 证券时报:风电自律推动招标价格回升:stcn.com
- 证券时报:陆风不含塔筒中标均价 1496 元/kW:stcn.com
- 证券时报:电气风电半年报与陆风中标区间:stcn.com
- 金风科技 2024 / 2025 年报(HKEnews):hkexnews.hk
- 明阳智能 2024 年报(中证网):cs.com.cn
- 运达股份 2024 年报(证券日报):zqrb.cn
- 证券时报:国内风电前十厂商与出口(金风/远景/运达/明阳):stcn.com
- 央视网经济:电解槽价格膝斩与 40 家企业反内卷:jingji.cctv.cn
- 科技导报:2024 碱性电解槽投标均价 1203 元/kW:castjournals.cast.org.cn
- 人民日报:氢能综合应用试点(2030 保有量 10 万辆):paper.people.com.cn
- 亿华通 2025 一季报(燃料电池车 2024 销量 5405 辆):paper.cnstock.com
- 新浪财经/势银:2025 电解槽招采约 3GW、三一氢能居首:finance.sina.com.cn