中国潮玩
与谷子经济报告
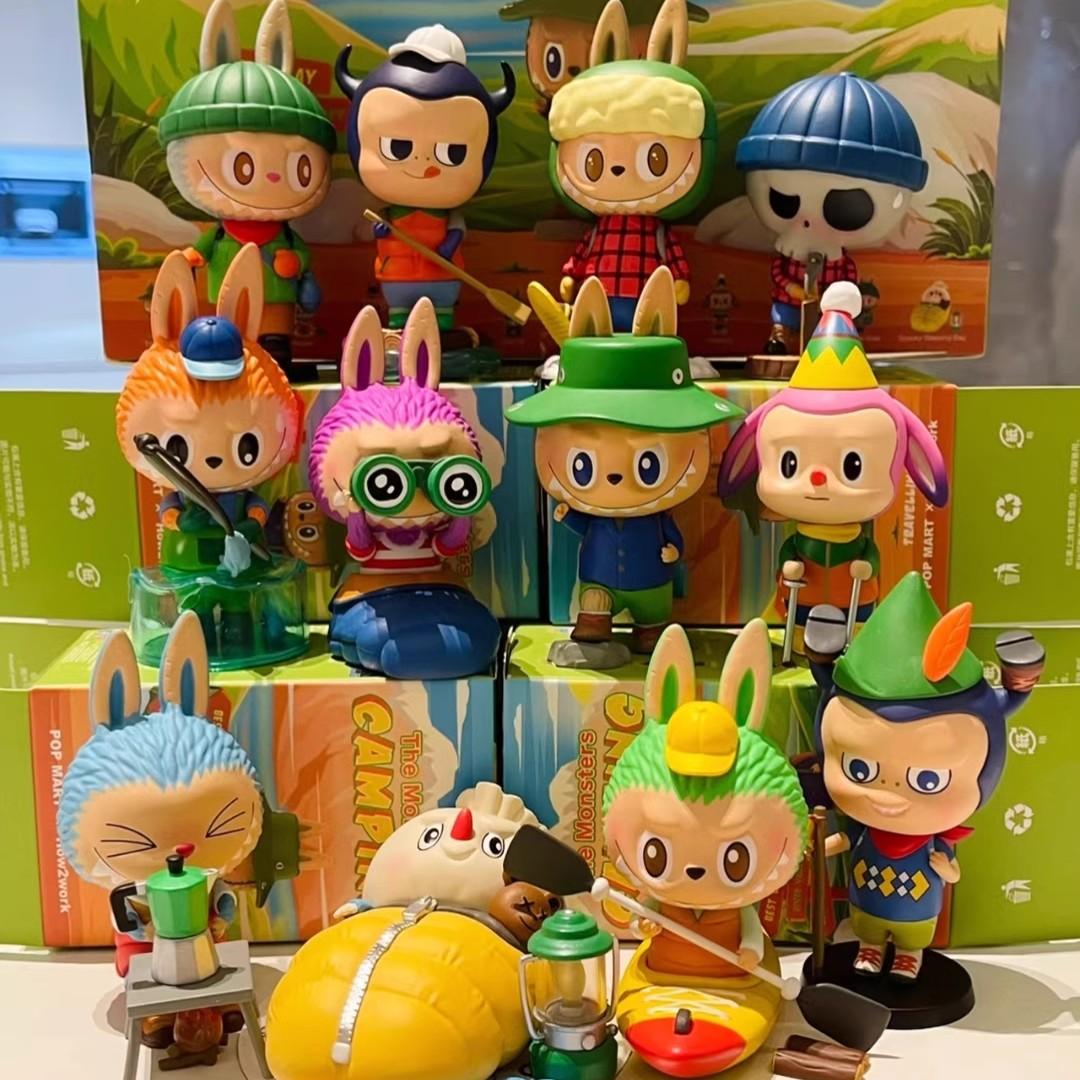
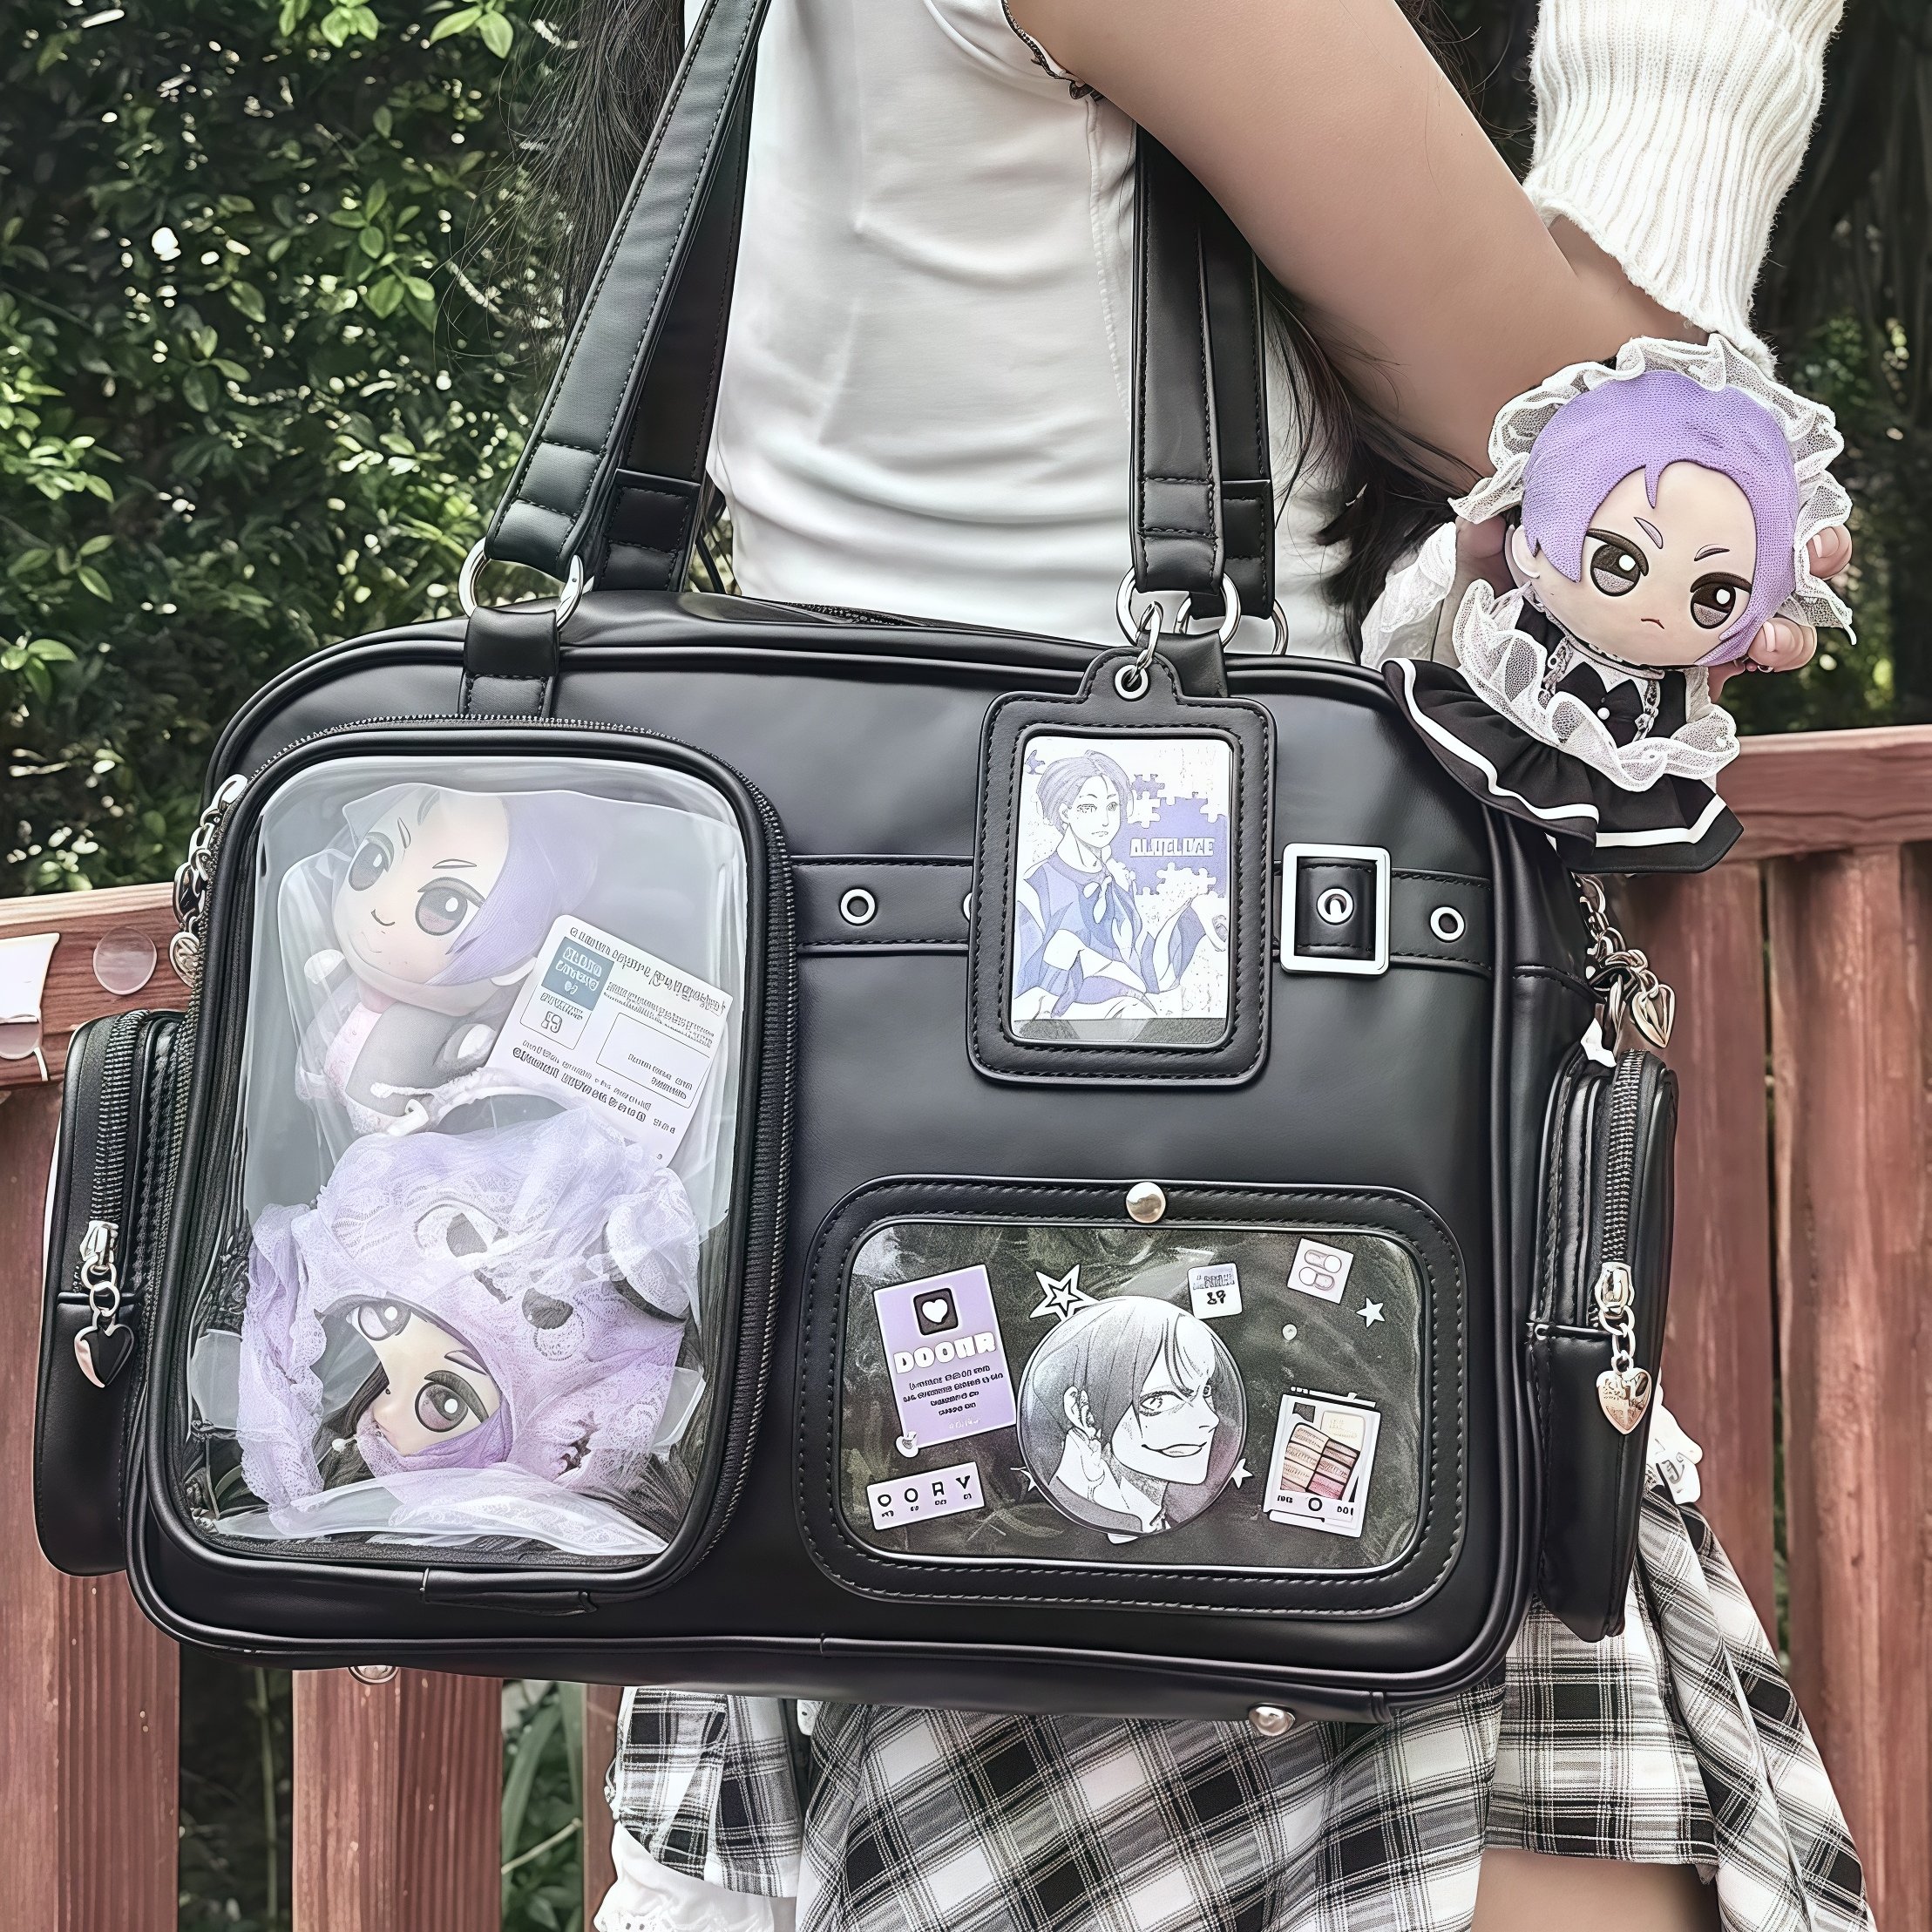
盲盒、手办、拼搭积木、集换式卡牌与二次元"谷子",被同一条情绪消费主线串起。本报告拆解一条潮玩如何从 IP 设计、品牌运营走到消费者手中——Labubu 如何引爆全球溢价,谷子经济如何催生吧唧痛包,以及抽盒复购背后的 IP 生命周期与爆款依赖。
执行摘要:情绪消费撑起近九百亿赛道,一个 Labubu 带火一条出海曲线
①需求:为情绪、收藏与社交付费
- 艾媒口径下 2025 年中国情绪经济市场约 2.7 万亿元,潮玩是其中变现最直接的实物载体。
- 开盒的不确定感、集齐的收藏欲、吧唧别上书包的陪伴感,共同驱动复购与社交传播。
②上游:IP 是最核心资产,爆款决定生死
- 泡泡玛特 THE MONSTERS(Labubu)2025 年单 IP 收入 141.6 亿元、同比 +365.7%,占公司营收 38.1%。
- 6 个 IP 营收超 20 亿元、17 个过亿元;但市场亦担忧"Labubu 式超高速增长会褪去",IP 生命周期风险真实存在。
③中游:盲盒龙头一超,积木、卡牌、杂货多强
- 泡泡玛特一家营收 371.2 亿断层领先;卡游 2024 年营收 100.57 亿、集换式卡牌市占 71.1%。
- TOP TOY 2025 营收 35.87 亿(GMV 市占约 4.8% 行业第二)、布鲁可 29.13 亿扭亏,各自卡位积木与 IP 杂货。
④下游:机器人商店 + 城市乐园 + 展会 + 内容电商
- 泡泡玛特全球运营 630 家门店、2637 台机器人商店;城市乐园、潮玩展、二手交易共同抬升 IP 热度。
- 线上自研 APP/官网收入 28.7 亿元(+1395%)、TikTok 收入 10.4 亿元(+865%),内容电商成新引擎。
⑤新赛道:谷子经济从小众走向大众
- 二次元周边(吧唧 / 色纸 / 痛包 / 立牌)被统称为"谷子",艾媒预测 2029 年市场规模有望突破 3000 亿元。
- 但高价炒作退潮、谷子店关店潮出现,行业从投机泡沫回归"陪伴感"的基本盘。
⑥风险:爆款依赖、IP 授权与出海合规
- 头部公司业绩高度依赖 1–2 个爆款 IP,单一 IP 降温即引发估值重估。
- 卡游 69 个 IP 中仅 1 个自有,授权费腰斩风险显著;出海面临关税、认证与本地运营门槛。
潮玩是一条"IP 运营能力 × 情绪消费渗透率 × 全球化渠道"三重叠加的成长赛道:短期由 Labubu 式爆款与出海红利驱动,中期看 IP 矩阵能否第二曲线接力,长期看能否把"抽盒的一次性冲动"沉淀为"会员复购 + 线下沉浸 + 内容电商"的可持续关系。
近九百亿赛道首次反超传统玩具,谷子与卡牌是增长极
中国潮玩市场规模(亿元)
图1:中国潮玩市场规模(广东省玩具协会估算)
注:2024 年约 727 亿元(由 2025 年 879.7 亿、+21% 反推);2025 年 879.7 亿元,同比 +21%,首超传统玩具约 801.3 亿元;2026 年产业总价值预计约 1101 亿元。
集换式卡牌市场规模(亿元)
图2:中国集换式卡牌市场(灼识咨询)
2024 年约 263 亿元,预计 2029 年达 446 亿元,复合年增长率超 11%,是潮玩内部增速最快的细分品类之一。
品类结构估算(2025 年,研究口径)
图3:潮玩主要品类规模结构(估算)
注:盲盒/手办类以泡泡玛特、TOP TOY、52TOYS 为主力;集换式卡牌由卡游主导;拼搭积木以布鲁可为代表;衍生品/毛绒/其他含谷子周边。结构为基于各上市公司财报与协会数据的研究估算口径,跨口径不直接相加。
信息来源:广东省玩具协会(经南方都市报/今日头条转引);灼识咨询(经证券时报、钛媒体转引);艾媒咨询;各公司财报与招股书。
上游 IP 设计 — 中游品牌运营 — 下游渠道与场景
自有 IP:Labubu · Molly · Dimoo
外部授权:奥特曼 · 小马宝莉
初音 · 柯南 · 蛋仔派对
二创与同人谷子生态
原型设计 · 打样 · 模具开发
杂货集合:TOP TOY(名创)
集换卡牌:卡游
拼搭积木:布鲁可
设计师玩具:52TOYS
ODM/OEM:珠三角 · 澄海产业带
机器人商店(无人售卖)
城市乐园 / 主题乐园
潮玩展 · 漫展 · 二手交易
天猫京东 · 抖音 · 小红书
自研 APP · 官网 · TikTok
信息来源:泡泡玛特、布鲁可、卡游、TOP TOY 招股书与财报;南方都市报《从代工工厂到 IP 策源地》;灼识咨询行业研究。
IP 是潮玩最硬的资产:自有 IP 决定毛利,授权 IP 决定风险
01艺术家共创
泡泡玛特签约 Kenny Wong 等头部设计师,把插画形象工业化成盲盒、毛绒、MEGA 与联名,是"签约—孵化—爆款"的标准打法。
02自有 IP 矩阵
2025 年 17 个 IP 收入过亿、6 个超 20 亿;THE MONSTERS、MOLLY、Dimoo 构成梯队,试图降低对单一爆款的依赖。
03外部授权 IP
卡游手握奥特曼、小马宝莉、柯南等 69 个授权 IP,仅 1 个自有;起量快但授权费高、版权到期即断粮。
04原型与打样
3D 建模、树脂/搪胶/ABS 打样、模具开发与配色测试,决定一只手办的手感与上柜节奏。
05二创与谷子
吧唧、色纸、立牌、痛包等轻量化衍生品由粉丝二创与授权周边共同构成,是 IP 热度的毛细血管。
06供应链制造
珠三角与汕头澄海是全球玩具制造基地,盲盒、积木、卡牌的打样与量产成本可控、柔性快反。
泡泡玛特营收与 THE MONSTERS(Labubu)收入(亿元)
图4:泡泡玛特总营收 vs THE MONSTERS 收入
泡泡玛特营收 2022 约 46.2 亿、2023 约 63.0 亿、2024 约 130.4 亿、2025 371.2 亿;THE MONSTERS 2025 收入 141.6 亿、同比 +365.7%,占比 38.1%。
IP 生命周期:从孵化到退潮的定性曲线
图5:单个潮玩 IP 生命周期(定性示意)
注:曲线为行业规律的定性示意,非真实数据。爆款 IP 通常经历"孵化—破圈—巅峰—降温"四阶段,公司需用新 IP 与内容运营接力。
自有 IP 是潮玩公司真正的护城河:它既是毛利来源(泡泡玛特毛利率 72.1%),也是穿越周期的第二曲线;而过度依赖外部授权与单一爆款,则是估值最大的不确定性。
一超多强:盲盒龙头断层领跑,积木、卡牌、杂货各占山头
主要潮玩品牌 2025 年营收对比(亿元)
图6:主要玩家 2025 年营收(卡游为 2024 口径)
泡泡玛特 371.2 亿;卡游 2024 年 100.57 亿;TOP TOY 35.87 亿;布鲁可 29.13 亿。52TOYS 未上市、口径未披露,以区间示意。
各中游玩家的卡位
- 泡泡玛特:盲盒手办绝对龙头,2025 营收 371.2 亿、+184.7%,自有 IP + 全球化。
- 卡游:集换式卡牌市占 71.1%(GMV),2024 营收 100.57 亿、经调整净利 44.66 亿、卡牌毛利率 71.3%。
- TOP TOY:名创优品旗下 IP 杂货集合店,2025 营收 35.87 亿、+87.9%,GMV 市占约 4.8% 行业第二。
- 布鲁可:拼搭积木龙头,2025 营收 29.13 亿、+30%,9.9 元平价价格带占比 47.8%,首次年度盈利。
- 52TOYS:设计师玩具、变形机甲与小盲盒,二次元属性强,仍处融资/扩张期。
- 万代:高达、奥特曼、军模等国际 IP 巨头,在硬核模型与日本 IP 上品牌力深厚。
信息来源:泡泡玛特 2025 年报(证券时报);布鲁可 2025 年报(创业邦、新浪财经);TOP TOY 招股书(36 氪、新浪财经);卡游招股书(证券时报、钛媒体)。
四类线下触点:品牌门店、机器人商店、城市乐园、潮玩展会
泡泡玛特全球线下触点(截至 2025 年末)
图7:门店与机器人商店数量
全球 20 国运营 630 家门店(全年净增 109 家)、2637 台机器人商店(净增 165 台);中国内地零售店 445 家、机器人商店 2396 台。
四类渠道的分工
- 品牌门店 / 旗舰店:曼谷、上海、悉尼地标旗舰店,做品牌叙事与新品首发,承担体验与打卡。
- 机器人商店:无人自助售卖机,铺进商场、地铁、影院,以低边际成本抬高点位密度。
- 城市乐园:北京、上海城市乐园围绕 THE MONSTERS、Dimoo 打造主题区域,把 IP 从商品升级为沉浸式体验。
- 潮玩展 / 漫展:STS、BTS 等展会与同人展,是粉丝聚齐、隐藏款交易与新品首发的流量场。
信息来源:泡泡玛特 2025 年报(证券时报、经济参考报);公司官网"关于我们"。
三个高浓度场景:Labubu 出海溢价、谷子经济、抽盒复购
场景 01 · Labubu 出海:一个形象撑起 162 亿海外收入
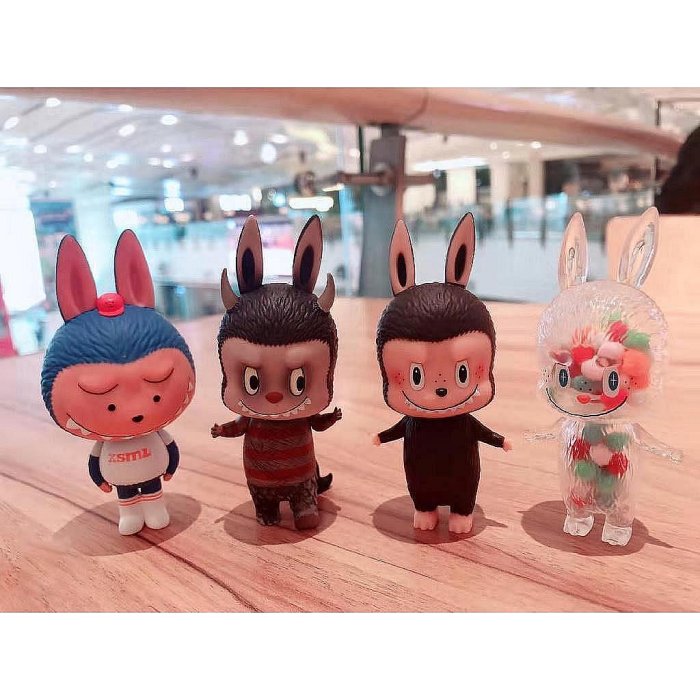
2025 年泡泡玛特海外收入 162.7 亿元、同比 +292%、占总营收 43.8%,其中美洲一年增长约 7 倍;分区域亚太 80.11 亿、美洲 68.06 亿、欧洲及其他约 14.5 亿。Labubu 挂件在二手市场被炒出数倍溢价,从"中国潮玩"变成全球年轻人的社交货币。布鲁可海外收入 3.19 亿元、同比 +397%(占比约 11%),TOP TOY 亦加速进入东南亚与东亚。
- 引爆点:Labubu 搪胶脸挂件 + 明星带货 + 二手溢价
- 区域:美洲 68 亿 · 亚太 80 亿 · 欧洲约 14.5 亿
- 渠道:海外旗舰店 + TikTok 拆盒 + 跨境电商
- 风险:溢价退潮、关税与本地化合规
- 第二梯队:布鲁可海外 +397%,TOP TOY 出海起步
- 判断:从"卖货"走向"建本地品牌与门店"
来源:泡泡玛特 2025 年报(中国新闻网、证券时报);界面新闻《潮玩劲吹 IP 风》(布鲁可海外)。
场景 02 · 谷子经济:吧唧、色纸、痛包的陪伴生意
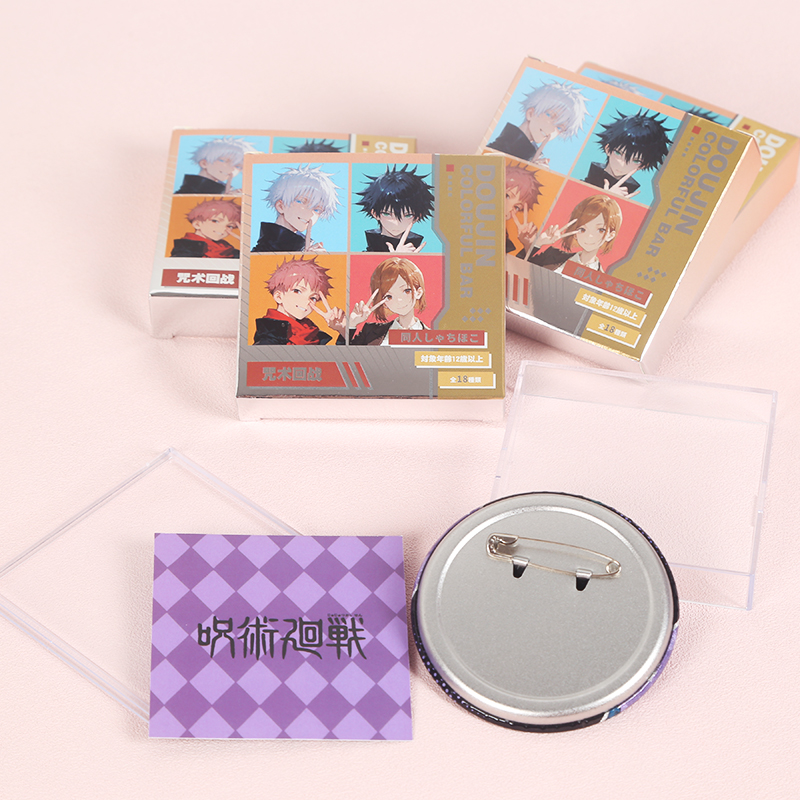
"谷子"(Goods 音译)指围绕二次元 IP 的轻量化周边——吧唧(徽章)、色纸、立牌、钥匙扣、痛包。艾媒咨询预测,到 2029 年中国谷子经济市场规模有望突破 3000 亿元。一枚徽章成本仅几毛钱、售价十几到几十元,年轻人买单的不是材质,而是"把喜欢的角色别在书包上"的陪伴感与归属感。
- 品类:吧唧 · 色纸 · 立牌 · 透卡 · 痛包
- 客单:单件几元到几十元,高频复购
- 场景:漫展 · 谷子店 · 同人集市 · 二手交易
- 泡沫:徽章曾从 7.2 万元炒回 20 元,投机退潮
- 洗牌:2025 年部分谷子店关店,回归理性
- 趋势:从炒作回到"为爱买单"的基本盘
来源:中国经济网《谷子店接连倒闭,二次元经济进入新周期》(艾媒 2029 破 3000 亿预测);华龙网《小谷子如何拉动大消费》。
场景 03 · 抽盒复购:把一次开盒变成 55.7% 的会员复购
盲盒的"不确定开盒感"是复购引擎。截至 2025 年末,泡泡玛特中国内地注册会员达 7258 万人、当年新增 2650 万,会员贡献销售额占比 93.7%、会员复购率高达 55.7%。抽盒机、隐藏款概率、系列集齐机制,把单次冲动购买沉淀为长期会员关系——这正是潮玩公司愿意重投机器人商店与 APP 的根本原因。
- 会员:7258 万注册 · 当年新增 2650 万
- 复购:会员复购率 55.7%
- 占比:会员贡献销售 93.7%
- 机制:盲盒概率 · 隐藏款 · 系列集齐
- 线上:抽盒机 APP · 拆盒直播
- 风险:赌博化争议与未成年人保护
来源:泡泡玛特 2025 年报(证券时报、经济参考报)。
六张桌子各坐一人:盲盒、卡牌、积木、杂货、设计师玩具、国际模型
| 玩家 | 定位与代表产品 | 2025 关键数据 | 主要风险 |
|---|---|---|---|
| 泡泡玛特 | 盲盒手办龙头;Labubu / Molly / Dimoo / SKULLPANDA | 营收 371.2 亿 +184.7%;海外 162.7 亿占 43.8%;毛利率 72.1% | 单 IP 依赖、爆款退潮 |
| 卡游 | 集换式卡牌龙头;奥特曼 / 小马宝莉 / 柯南 | 2024 营收 100.57 亿 +278%;卡牌市占 71.1%;毛利率 71.3% | 授权 IP 依赖、奥特曼授权费腰斩 |
| TOP TOY | 名创旗下 IP 杂货集合店;盲盒 + 手办 + 积木 | 2025 营收 35.87 亿 +87.9%;GMV 市占约 4.8% 行业第二;门店 334 家 | 净利 -65.6%、以外部 IP 为主 |
| 布鲁可 | 拼搭角色积木;奥特曼 / 漫威 / 西游 | 2025 营收 29.13 亿 +30%;净利 6.34 亿扭亏;海外 3.19 亿 +397% | 积木赛道竞争、9.9 元低价带 |
| 52TOYS | 设计师玩具 / 变形机甲 / 小盲盒;BEASTBOX | 未上市;深耕二次元与硬核收藏,扩张与融资期 | 规模小、盈利尚待验证 |
| 万代 BANDAI | 国际 IP 模型巨头;高达 / 奥特曼 / 军模 | 日本 IP 与高端模型心智深厚,在硬核玩家市场稳 | 对中国平价潮玩反应偏慢 |
信息来源:泡泡玛特、布鲁可 2025 年报;卡游、TOP TOY 招股书;36 氪、创业邦、证券时报相关报道。份额为特定口径(GMV / 零售 / 渠道),引用请注意差异。
线上不是"另一个渠道",而是拆盒内容与出海的放大器
泡泡玛特线上渠道收入(亿元)
图8:自研 APP/官网 与 TikTok 收入
2025 年自研 APP 及官网收入 28.70 亿元(+1395.4%);TikTok 平台收入 10.40 亿元(+865%)。线上渠道同时承担抽盒复购与全球获客。
内容电商的三种玩法
- 拆盒直播 / 短视频:主播现场拆盲盒、晒隐藏款,把"开盒感"传播给千万观众,反向引流线下与 APP。
- 小红书种草:Labubu 穿搭、痛包改造、谷子摆拍,用"生活方式"降低新客门槛。
- TikTok 全球:用同一套拆盒内容触达欧美东南亚年轻用户,是出海的低成本获客通道。
- 二手与盲盒交易:闲鱼、卡集等二手平台放大稀缺款溢价,也放大炒作与监管风险。
信息来源:泡泡玛特 2025 年报(经济参考报、证券时报);中国经济网《情绪经济引爆潮玩新赛道》。
从"卖盲盒"到"运营情绪 IP 资产":出海、谷子、会员化是主线
机会 Opportunities
· 全球化第二曲线:Labubu 验证中国潮玩可出海,东南亚、欧美门店与 TikTok 内容仍在早期。
· 谷子经济扩容:艾媒预测 2029 年谷子市场有望破 3000 亿,轻量化周边高频复购。
· IP 矩阵与第二爆款:用多 IP 梯队降低单款依赖,把一次爆款变成可持续现金流。
· 线下沉浸:城市乐园、潮玩展、旗舰店把 IP 从商品升级为体验,抬升客单与黏性。
· 会员与数据:7258 万会员 + 55.7% 复购,可反哺选品与新品成功率。
风险 Risks
· 爆款退潮:汇丰等机构提示"Labubu 式超高速增长会褪去",单 IP 降温即估值重估。
· 授权依赖:卡游 69 个授权 IP 仅 1 个自有,奥特曼授权费已腰斩 51%。
· 投机与监管:高价炒作、未成年人沉迷、盲盒概率合规趋严。
· 谷子店洗牌:2025 年部分谷子店接连关店,投机泡沫破裂。
· 出海壁垒:关税、认证、本地售后与文化差异,溢价不可持续。
短期看 Labubu 与出海的高基数消化,中期看 IP 矩阵能否接力、谷子经济能否理性扩容,长期看"自有 IP + 会员复购 + 全球渠道 + 线下沉浸"四位一体的能力——这也是一超多强格局下,下半场真正的胜负手。
结论:买的不是塑料,是被爱的感觉
- 规模:2025 年潮玩约 879.7 亿、+21%,首超传统玩具;谷子经济 2029 有望破 3000 亿。
- 龙头:泡泡玛特 371.2 亿营收、海外占 43.8%,卡游、布鲁可、TOP TOY 各据细分山头。
- 护城河:自有 IP + 会员复购(55.7%)+ 线下触点 + 内容出海,缺一不可。
- 最大不确定性:爆款依赖与授权风险,决定了高增长能否穿越周期。
这是一条被情绪点燃、被 IP 定义、被全球化放大的赛道——能持续"造爱"而不只是"造玩具"的公司,才配得上它现在的估值。
数据来源与口径说明
- 南方都市报 / 今日头条《从代工工厂到 IP 策源地,广东潮玩原创力量集体崛起》:潮玩 879.7 亿 · 情绪经济 2.7 万亿
- 证券时报《泡泡玛特 2025 年财报》:营收 371.2 亿 · 净利 +280% / 630 门店 · 2637 机器人 · 复购 55.7%
- 上海证券报《泡泡玛特核心经营指标均创新高》:THE MONSTERS 141.6 亿 · 占三成
- 中国新闻网《除了 LABUBU 和运气》:海外收入 162.7 亿 · 占 43.8%
- 中国经济网《泡泡玛特股价下跌背后的潮玩产业估值重构》:毛利率 72.1% · 17 个 IP 过亿
- 经济参考网:APP 收入 28.7 亿 · TikTok 10.4 亿
- 创业邦 / 新浪财经(布鲁可 2025 年报):营收 29.13 亿 · 扭亏为盈
- 界面新闻《潮玩劲吹 IP 风》:布鲁可海外 3.19 亿 +397% · 泡泡玛特海外对比
- 36 氪《泡泡玛特追赶者:潮玩下半场》:TOP TOY 35.87 亿 · 市占 4.8% / TOP TOY 三年代际增长
- 新浪财经《TOP TOY 再闯 IPO》:净利 1.01 亿 · -65.6%
- 证券时报《卡牌龙头再度冲刺港股》:集换式卡牌 263 亿 → 446 亿
- 新浪财经《卡牌赛道价值重估》:卡游 100.57 亿 · 市占 71.1%
- 钛媒体《一年卖近 50 亿包卡牌》:69 个授权 IP 仅 1 个自有
- 中国经济网《谷子店接连倒闭,二次元经济进入新周期》:谷子经济 2029 破 3000 亿
- 华龙网《2025 年终观察:小谷子如何拉动大消费》:TOP TOY / 52TOY 出海
- 中国经济网《情绪经济引爆潮玩新赛道》:泡泡玛特 2025H1 营收 138.8 亿
- 光明网(泡泡玛特王宁访谈):2026H1 门店与会员数据