中国光伏
行业深度报告
从硅料、硅片到电池、组件,再到集中式与分布式需求、海外贸易壁垒——系统拆解中国光伏产业链的全球地位、周期位置与技术迭代方向。
需求仍在高增,供给却在出清:光伏进入"量增价跌、技术换轨"的阶段
①需求:装机仍在创纪录,分布式与集中式双轮
- 2024 年新增 277.6GW(+28.3%),2025 年进一步升至约 315GW(+14%),其中集中式与分布式几乎平分秋色。
- CPIA 将 2025 年全球新增装机预测上调至 570–630GW,海外新兴市场成为第二增长极。
②价格:硅料"过山车",全产业链经历残酷去产能
- 多晶硅料自 2022 年下半年 30 万元/吨以上高点跌至 2024 年底约 3.85 万元/吨,跌幅约 85%。
- 2025 年 6–12 月期货价格自 3.04 万反弹至约 6.2 万元/吨;2026 年再度回落至 3 万元附近,"反内卷"与成本支撑成关键。
③技术:TOPCon 接棒 PERC,BC/HJT 分流量
- CPIA 路线图:2025 年 N 型 TOPCon 市占率 87.6%,平均效率 25.7%;XBC 6.7%(26.5%)、HJT 2.6%(25.9%)。
- TOPCon 已建/在建产能近 900GW,HJT 约 80GW、BC 约 60–83GW,差异化场景各自卡位。
④企业:龙头营收腰斩式下滑,亏损与分化并存
- 2024 年隆基 825.8 亿(-36%)、通威 919.9 亿(-34%)、晶科 924.7 亿(-22%)、天合 803.3 亿(-29%)、晶澳 701.2 亿(-14%)。
- 2025 年晶科营收 654.9 亿、亏损约 68.8 亿;逆变器/储能双线的阳光电源 2024 年仍逆势盈利 110 亿元。
⑤出口:中国制造全球过半,美国壁垒最高
- 中国占全球光伏组件产能与出货约八成;美国自 2012 年"双反"、2022 年 UFLPA 溯源到对东南亚四国双反,壁垒层层加码。
- 印度 BCD 关税(组件 40%)、美国对印度/印尼/老挝反倾销终裁,迫使龙头赴海外建厂。
⑥风险:产能过剩出清未完,贸易与价格战反复
- 各环节名义产能数倍于需求,产能利用率偏低,价格一旦跌破全成本将再次引发减值与亏损。
- 海外贸易壁垒、本土产能崛起与汇率波动,使"出海"从增量变成必须承担合规与本地化成本的必修课。
中国光伏正处于"需求高增 × 供给出清 × 技术换轨 × 出海合规"四重叠加:短期看价格出清与库存去化,中期看 TOPCon 之后的 BC/HJT/叠层谁能率先把效率与成本同时跑通,长期看龙头能否以全球化产能与差异化技术走出"规模换利润"的困局。
新增装机连续三年新高,2025 年站上 315GW
中国光伏年度新增装机(GW,NEA/CPIA 口径)
图1:中国新增光伏装机(2021–2025)
2023 年 216.9GW、2024 年 277.57GW(+28.3%)、2025 年约 315GW(NEA 口径 3.17 亿千瓦,+14%)。2025 年集中式约 164GW、分布式约 153GW。
全球 vs 中国新增装机(GW,CPIA 预测口径)
图2:全球光伏新增装机与中国占比(约数)
CPIA 将 2025 年全球新增预测上调至 570–630GW,中国约占一半。海外新兴市场加速,但美国受政策与关税扰动、欧洲趋于平稳。数值为预测区间中值,口径来自 CPIA。
信息来源:国家能源局《2025 年可再生能源并网运行情况》;CPIA 年度发布(经上海证券报、证券时报转引);TaiyangNews / SNEC PV+。
硅料 — 硅片 — 电池 — 组件:四个环节,同一出清逻辑
工业硅 → 三氯氢硅 → 提纯
代表:通威 / 大全 / 协鑫
价格弹性最大、最先出清
电池:TOPCon 为主、BC/HJT 跟进
0BB / 薄片化 / 银包铜降本
技术迭代最剧烈
逆变器:阳光/华为/锦浪
集中式大基地 + 分布式 + 海外
品牌、渠道与合规是壁垒
信息来源:CPIA《中国光伏产业发展路线图》;PV InfoLink 产业链价格周评;各环节上市公司年报;行业研究整理。
硅料:从"30 万暴利"到"全面亏损",再到自律修复
多晶硅料价格周期(万元/吨,N 型复投料约数)
图3:多晶硅料价格周期(2022–2026)
2022H2 高点超 30 万元/吨;2023 年约 6–8 万;2024 年底约 3.85 万;2025 年 6 月低点 3.04 万、12 月反弹至约 6.2 万;2026 年 4 月再度下探约 3.1 万。价格为 InfoLink/SMM/硅业分会及期货口径约数。
关键环节产能利用率(2024–2025,研究约数)
图4:分环节产能利用率(%,约数)
各环节名义产能数倍于有效需求,硅料、硅片利用率最低,组件相对最高但仍不饱和。数值为行业研究口径约数,随价格与排产波动,仅示"产能过剩出清"的程度差异。
信息来源:PV InfoLink 现货价周评;SMM;中国有色金属工业协会硅业分会;广期所多晶硅期货行情;证券时报《多晶硅行业的"困"与"变"》。
电池技术换轨:TOPCon 已成现金牛,BC/HJT 在高端分流
电池技术市占率演进(%,CPIA/InfoLink 口径)
图5:TOPCon / PERC / 其他 市占率(2022–2025)
TOPCon 占比自 2022 年约个位数快速升至 2025 年约 87.6%(N 型口径),PERC 基本退出;BC、HJT 合计约 9%。2025 年全球前十组件厂 TOPCon 出货占比接近 95%。
2025 年各电池技术平均转换效率(%)
图6:TOPCon / HJT / XBC 量产效率(2025)
2025 年 TOPCon 平均 25.7%、HJT 25.9%、XBC 26.5%(拉普拉斯/时创年报援引行业口径)。效率差距已收窄,成本与良率成为路线选择主因。
TOPCon 是当下"确定性现金流",但产能近 900GW、同质化严重;BC 与 HJT 的胜负取决于谁能把银耗、设备投资与效率增益同时做优。下一轮技术看点在"TOPCon 提效(0BB/ poly 减薄)+ 叠层(钙钛矿/硅基叠层)"。
信息来源:CPIA《中国光伏产业发展路线图》(2026.2);InfoLink 组件出货排名;拉普拉斯、时创能源 2025 年报;证券时报、OFweek 技术路线报道。
国内需求托底,出口与海外建厂成为第二战场
中国组件出口量(GW,行业约数口径)
图7:中国光伏组件出口量(2021–2024 约数)
中国占全球组件出货约八成,出口量随全球装机增长;具体 GW 为海关/机电商会口径约数。2022 年起美国对东南亚四国双反、2024 年终裁,龙头加速在越南、马来西亚、美国本土布局。
2024 年头部企业营业收入(亿元)
图8:硅料/组件/逆变器龙头营收(2024)
通威 919.9 亿、晶科 924.7 亿、隆基 825.8 亿、天合 803.3 亿、阳光 778.6 亿、晶澳 701.2 亿、阿特斯 461.6 亿。受价格下跌影响,多数同比下滑两到三成。来源:各公司 2024 年报。
三大主线:国内大基地、分布式、海外合规出海
场景 01 · 集中式大基地:TOPCon + 跟踪 + 高电压
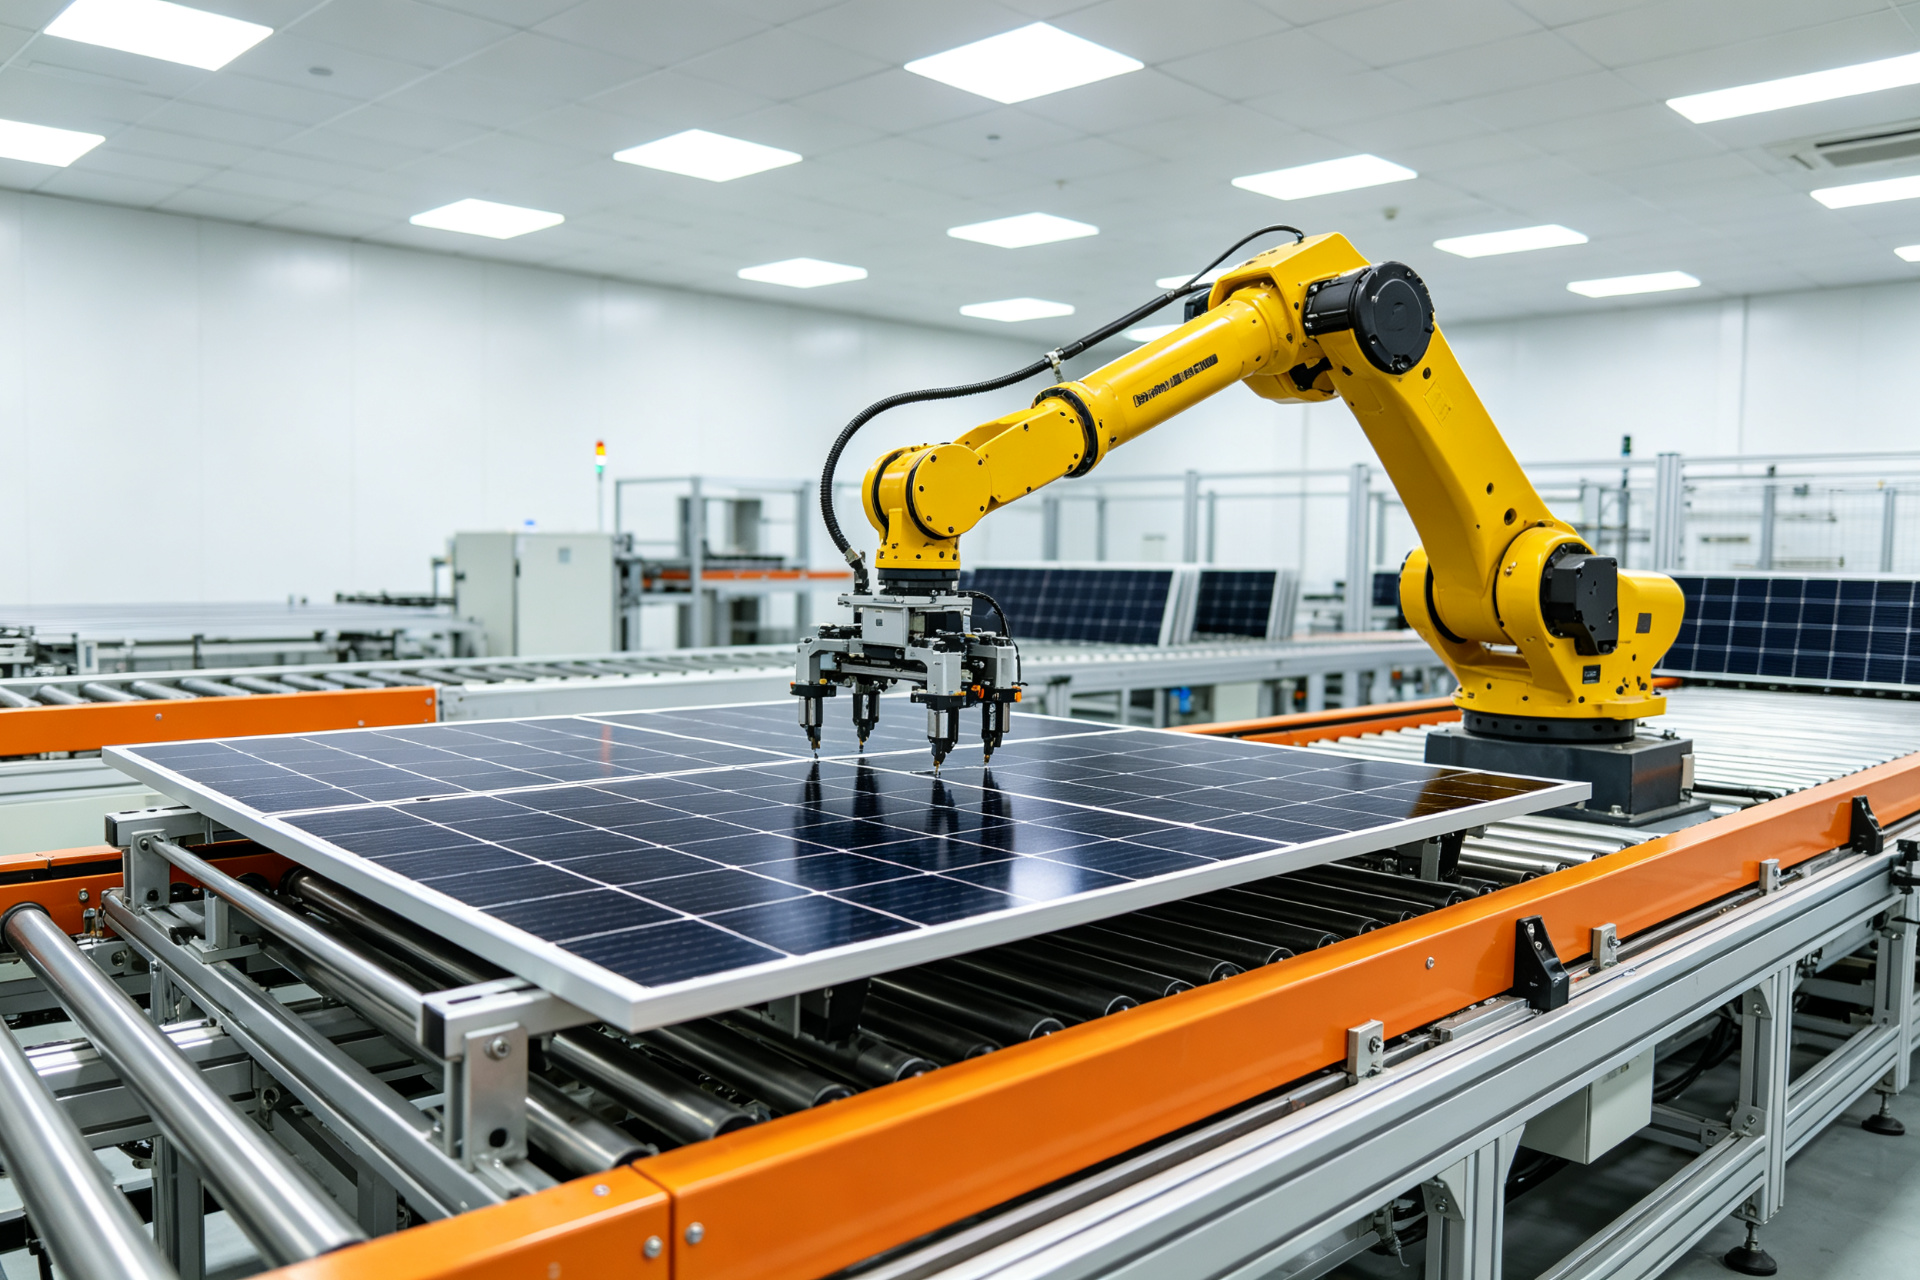
集中式电站以度电成本(LCOE)为核心,偏好高效率、低衰减、长质保的组件,BC 与 TOPCon 高阶产品在优质资源区竞争;2025 年集中式新增约 164GW,与分布式几乎持平。大基地配套特高压外送与储能,是消纳的关键。
- 核心诉求:单位瓦成本、转换效率、25 年衰减
- 技术偏好:TOPCon 高阶 / XBC、跟踪支架、1500V 系统
- 代表项目:西北沙漠戈壁大基地、东中西送电通道
- 关键约束:消纳与外送、并网与配储政策
场景 02 · 分布式:户用与工商业,BC 颜值与度电收益
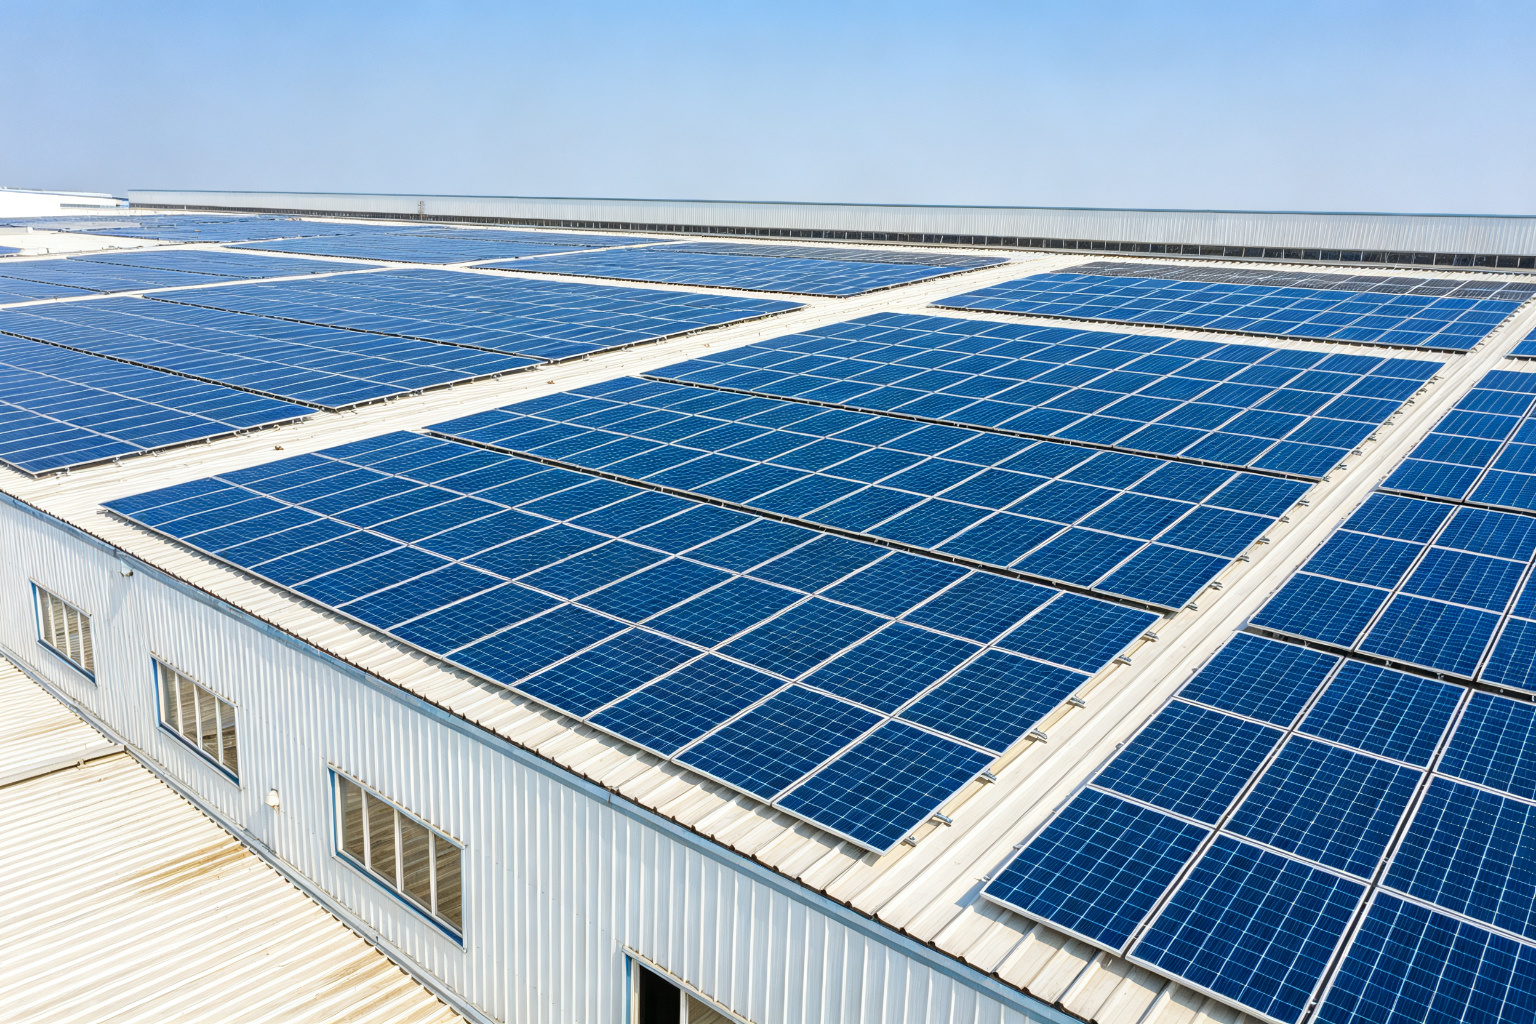
2025 年分布式新增约 153GW。工商业屋顶看重自发自用、峰谷价差与快速回本,户用与别墅场景更看重复美观(BC 组件纯黑无栅线)与弱光性能。2025 年市场化电价新政后,项目 IRR 更依赖真实电价与自用比例。
- 核心诉求:自发自用比例、峰谷套利、安装便捷
- 技术偏好:BC 美观组件、微型/组串逆变器、智慧运维
- 风险:电价市场化、配储与并网容量受限
- 趋势:"光伏+储能+充电"园区一体化
场景 03 · 海外出海:从产品出口到本地化制造
美国自 2012 年"双反"、2022 年 UFLPA 要求光伏全链溯源、2024 年对柬埔寨/马来西亚/泰国/越南双反终裁,2026 年又对印度/印尼/老挝反倾销终裁(印度倾销幅度约 123%)。叠加 OBBBA 补贴退坡与 FEOC 限制,中国厂商需以海外建厂 + 全链溯源 + 本地售后穿越壁垒。
- 美国:壁垒最高,需本地制造或合规第三国产能
- 欧洲:需求平稳,重供应链尽调与 ESG 溯源
- 新兴市场:中东、南亚、拉美加速,价格敏感
- 印度:BCD 关税(组件 40%)抬高进入门槛
来源:中国机电商会《中国光伏产业对外发展白皮书》;界面新闻、第一财经美国双反与 OBBBA 报道;上交所阿特斯持续督导报告(UFLPA)。
一体化龙头分层:亏损段出清,逆变器/储能双线者盈利
| 环节 | 代表企业 | 格局特征 | 2024–2025 状态 |
|---|---|---|---|
| 硅料 | 通威、大全、协鑫、新特 | 价格战最惨烈环节,全面亏损后自律限产 | 2025 价格反弹后 2026 再度承压 |
| 硅片 | 隆基、TCL 中环、双良 | 大尺寸/薄片化主导,双寡头格局 | 稼动率偏低,技改 BC 产线 |
| 电池 | 通威、钧达、润阳、爱旭 | TOPCon 主流量产,爱旭押注 BC | 非硅成本持续下行 |
| 组件 | 晶科、晶澳、天合、隆基、阿特斯 | 全球出货前五均为中企,品牌与渠道出海 | 2024–2025 普遍亏损,分化加剧 |
| 逆变器/储能 | 阳光电源、华为、锦浪、固德威 | 技术与全球渠道壁垒最高,盈利最稳 | 阳光 2024 净利 110 亿,2025 营收 892 亿 |
信息来源:隆基、通威、晶科、晶澳、天合、阳光电源、阿特斯 2024–2025 年报/业绩快报;SSE 披露文件。
"反内卷"与供给自律:出清不会一蹴而就
出清三条路径
- 价格出清:跌破全成本的产能被迫停产/检修,供给收缩带动价格修复。
- 产能置换:旧低效产能置换为 TOPCon 高阶/BC/叠层先进产能。
- 兼并整合:龙头现金流收购困境资产,行业集中度进一步提升。
下一轮技术看点
- TOPCon 提效:0BB、激光 poly、银包铜、薄片化持续降本提效。
- XBC:爱旭、隆基、TCL 中环加码,瞄准高端与分布式美观。
- 叠层:钙钛矿/硅基叠层实验室效率已突破,但量产与稳定性待验证。
光伏的长期逻辑(能源转型)没有变,变的是供给侧:从"跑马圈地扩产能"切换到"成本、效率与全球化合规"的真本事比拼。能穿越本轮出清的,是现金牛业务 + 技术期权 + 全球产能布局三者兼备的龙头。
机会在技术换轨与全球化,风险在出清反复与贸易升级
机会 Opportunities
· TOPCon 提效与 BC/HJT 放量:高效组件溢价、设备与材料更新需求。
· 海外本地化制造:美国、中东、东南亚本地产能打开政策溢价市场。
· 光储一体化:强配储能与现货市场拉动"光伏+储能"系统集成。
· 叠层/钙钛矿期权:下一代电池技术带来估值重估机会。
· 需求侧新兴市场:中东、南亚、拉美光伏需求快速增长。
风险 Risks
· 出清反复:产能过剩未解,价格反弹后再度下跌,减值压力大。
· 贸易壁垒升级:UFLPA、双反、FEOC、印度 BCD 持续收紧。
· 技术路线押错:BC/HJT/叠层若量产不及预期将造成沉没成本。
· 电价市场化:国内新政下调项目 IRR,需求节奏波动。
· 海外建厂成本:本地化制造的资本开支、合规与良率风险。
结论:需求给量,出清给价,技术给期权
短期看,产业链价格仍在出清通道,"反内卷"能带来阶段性修复但难以逆转供过于求的格局,盈利复苏滞后于订单;中期看,TOPCon 主导量产、BC/HJT 在高端分流,谁能把效率与成本同时做优谁拿到溢价;长期看,全球化合规产能与叠层等下一代技术,是中国光伏从"全球工厂"走向"全球品牌"的关键一跃。
对产业链参与者:硅料看自律与出清进度,电池看技术路线选择,组件看品牌与海外渠道,逆变器/储能看全球盈利能力。投资与采购决策应区分"主题催化"与"业绩兑现",持续跟踪硅料价格、组件招标与海外政策清单。
中国光伏的确定性来自"全球能源转型 + 中国制造主导供给",弹性来自"出清后的价格修复"。理解这条产业链,就是理解中国新能源制造如何在过剩与壁垒中完成一次艰难的自我升级。
数据来源与口径说明
- 国家能源局《2025 年可再生能源并网运行情况》:nea.gov.cn
- TaiyangNews:2025 年中国新增 315.07GW:taiyangnews.info
- 上海证券报:CPIA 上调 2025 全球/中国装机预测:cnstock.com/commonDetail/476980
- 证券时报:中国光伏装机预测分歧:stcn.com/article/detail/1553363
- PV InfoLink 现货价格周评(2025.12):infolink-group.com
- 证券时报:多晶硅行业的"困"与"变":stcn.com/article/detail/3753718
- 证券时报:光伏硅料已全面亏损:stcn.com/article/detail/1172359
- 新浪财经:CPIA 路线图 TOPCon 87.6%/XBC 6.7%/HJT 2.6%:finance.sina.com.cn
- OFweek:全球前十组件厂 TOPCon 占比近 95%:solar.ofweek.com
- 上海证券报:拉普拉斯 2025 年报(电池效率):paper.cnstock.com
- 中国机电产品进出口商会:光伏产业对外发展白皮书:cccme.org.cn
- 界面新闻:美国对华光伏双反终裁:jiemian.com
- 第一财经:全球视角下中国光伏被需要:yicai.com
- 隆基绿能 2024 年年度报告(上交所):sse.com.cn
- 通威股份 2024 年年度报告:sse.com.cn
- 证券时报:晶澳科技/晶科/天合/阳光 2024 业绩:stcn.com