养老与银发经济
七万亿消费新蓝海
截至 2025 年末,全国 60 岁及以上人口达 3.23 亿、占总人口 23.0%。从居家社区机构相协调的养老服务体系,到长护险、适老化改造、老年消费与智能养老,本报告用民政部与老龄办公开数据,系统拆解这条横跨民生与消费的长坡赛道。
三亿老人、七万亿产业:从"兜底保障"走向"品质消费"
①人口:老龄化稳步加深
- 2025 年末 60+ 32338 万人(23.0%)、65+ 22365 万人(15.9%);较"十四五"开局 60+ 总量增长近 21%。
- 人均预期寿命达 79.25 岁;预计 2035 年 60+ 将突破 4 亿。
②体系:居家社区机构相协调
- 2025 年末养老机构和设施 39.5 万个、床位 767.9 万张;老年助餐点 8 万个。
- "十四五"累计建设家庭养老床位 57 万张、居家上门服务 3000 万人次。
③支付:长护险全面推开
- 长护险参保由 2024 年 49 城约 1.88 亿人,扩至 2025 年全国 3.09 亿人;基金支出 186.44 亿元。
- 定点机构超 1.3 万家、护理服务人员约 40.28 万人。
④改造:适老化进家庭
- "十四五"累计支持 224 万户特殊困难老年人家庭适老化改造(2024 为 208 万户)。
- 2026 年起全国向中度以上失能老人发放养老服务消费补贴。
⑤消费:新老人、新需求
- 健康、文旅、教育、智能产品构成更宽领域的数十万亿新消费市场;2024 年老年相关企业注册 7.76 万家。
- 智慧养老与健康服务 2025 年市场规模突破 9700 亿元。
⑥风险:供给与人才缺口
- 护理型床位与护理员缺口仍在扩大;公办民营、盈利模式可持续性待验证。
- 银发消费存在"叫好不叫座"、支付能力与服务标准不匹配等问题。
银发经济是"人口结构确定性 × 政策密集落地 × 新老人消费升级"的长坡赛道——短期看养老服务补短板与长护险扩面,中期看适老化与老年消费,长期看智能养老与健康管理。本报告为产业研究,不构成诊疗建议。
中度老龄化社会:60+ 一年净增千万级
老年人口规模与占比(万人 / %)
图1:60+ 与 65+ 人口规模(民政部年度公报)
2024 年末 60+ 31031 万、65+ 22023 万;2025 年末 60+ 32338 万、65+ 22365 万。65+ 抚养比由 22.8% 升至 23.1%。
老龄化的三个阶段
- 现在(中度老龄化):60+ 占 23.0%,65+ 占 15.9%,家庭小型化与空巢化叠加。
- 2035 前后(深度老龄化):机构预测 60+ 将突破 4 亿,占比或超 30%。
- 关键变量:人均预期寿命 79.25 岁,健康预期寿命与失能照护需求同步上升。
来源:民政部《2024 / 2025 年度国家老龄事业发展公报》;中国老龄协会解读;中国经济网。
七万亿起步、2035 望达三十万亿的国家战略
中国银发经济规模(万亿元)
图2:银发经济规模现状与预测
当前约 7 万亿元(占 GDP 6%);国家信息中心预测 2030 年将超 20 万亿元;蓝皮书预测 2035 年达 30 万亿元(占 GDP 10%)。
政策脉络
- 2024.1:国办发〔2024〕1 号《关于发展银发经济增进老年人福祉的意见》,首个以银发经济命名的中央文件。
- 市场主体:2024 年从事老年产品和服务相关业务企业注册 7.76 万家。
- 2026:国常会聚焦银发经济新场景新业态,政策从"补短板"转向"体系化、高质量发展"。
信息来源:中国政府网国办发〔2024〕1 号文;《银发经济蓝皮书(2024)》(经新华网、人民网、证券时报转引);国务院发展研究中心;人民论坛网。
居家为基础、社区为依托、机构为补充
居家上门服务 3000 万人次
适老化改造 224 万户
助餐点 8 万个
社区床位 269.5 万张
60%+ 乡镇建有区域养老中心
"15 分钟养老服务圈"
机构床位 498.4 万张
护理型床位占比 69.9%
医养结合机构纳入统计
信息来源:民政部《2025 年度国家老龄事业发展公报》;人民网《年轻子女代际消费推动智慧养老》;中国经济网。
床位 767.9 万张:总量趋稳、结构向护理型倾斜
全国养老床位(万张)与结构
图3:床位总量与机构 / 社区结构(2025)
2025 年末床位合计 767.9 万张:注册养老机构床位 498.4 万张、社区养老服务机构床位 269.5 万张;护理型床位占比约 67.5%。
供给侧的关键词
- 护理型优先:床位从"有没有"转向"能不能照护",护理型占比成核心指标。
- 普惠兜底:县级公办养老机构基本实现全覆盖,聚焦失能特困人群。
- 人才缺口:全国养老服务从业人员 139.5 万人,与失能照护需求仍有差距。
信息来源:民政部《2024 / 2025 年度国家老龄事业发展公报》;人民网、中国政协网(护理型床位占比)。
长护险:从 49 城试点走向全国推开
长护险参保与待遇(2024 vs 2025)
图4:参保人数(亿)与享受待遇人数(万)
2024:参保 1.88 亿人、待遇 146 万+、基金支出 131.1 亿元;2025:参保 3.09 亿人、待遇 192.91 万人、基金支出 186.44 亿元,定点机构超 1.3 万家。
长护险的产业意义
- 支付方扩容:参保人数跳升直接放大居家与机构照护的有效需求。
- 服务标准化:定点机构 1.3 万家、护理人员 40.28 万人,推动照护服务分级与定价。
- 延伸:政策探索将智能化照护服务与辅助器具纳入保障范围。
信息来源:国家医保局《2025 年全国医疗保障事业发展统计公报》;民政部《2024 / 2025 年度国家老龄事业发展公报》;中国网"十四五"医保改革发布会。
适老化改造:把养老院"搬"进老人家里
适老化改造累计支持户数(万户)
图5:累计适老化改造户数
"十四五"累计:2024 年末 208 万户 → 2025 年末 224 万户;同期建设家庭养老床位 57 万张。
改造内容与市场空间
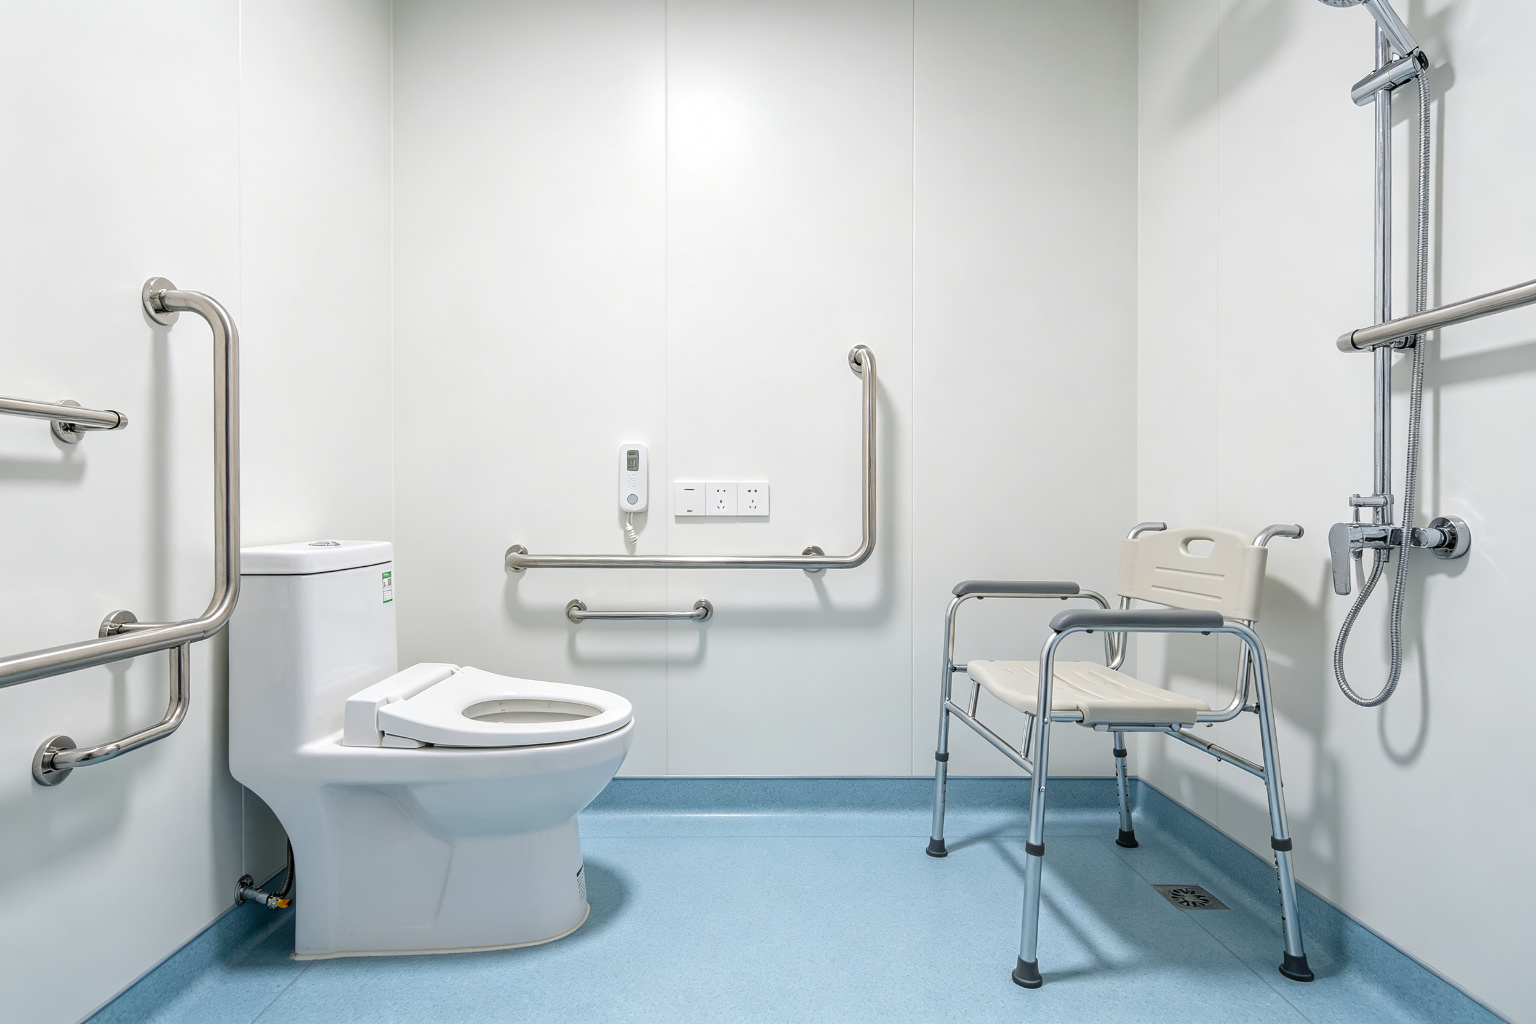
- 硬件:扶手、防滑、无障碍卫生间、坡道、智能监测(跌倒报警、紧急呼叫)。
- 对象:初期聚焦特殊困难失能老人,未来向普通家庭与老旧小区延伸。
- 配套:与家庭养老床位、上门服务、智能养老设备形成"改造 + 服务"闭环。
信息来源:民政部《2025 年度国家老龄事业发展公报》;中国政协网"十四五"收官综述;民政部适老版栏目。
新老人消费:健康、文旅、教育、智能多元扩张
银发消费结构(定性拆分)
图6:老年消费支出结构(定性示意)
健康医疗与照护占比最高,其次是日常消费、文旅休闲、教育文娱与智能产品;比例为基于产业观察的定性示意,不同来源口径差异较大。
消费亮点
- 银发文旅:低龄活力老人错峰出游、康养旅居兴起,成为旅游新增长极。
- 代际消费:年轻子女线上为父母预约护理、助餐、慢病管理,"代际买单"推动智慧养老。
- 老年教育:老年大学、兴趣社群扩大文娱消费边界。
信息来源:人民网《年轻子女代际消费推动智慧养老》;人民论坛网《银发旅游的市场优势和发展潜力》;央视网乐龄频道。
智能养老:体量最大的科技赛道,养老机器人加速破局
智慧养老 / 养老机器人市场规模
图7:智慧健康服务与养老机器人规模
智慧养老与健康服务 2025 年突破 9700 亿元、2030 年望破 2 万亿(人民网);养老机器人 2024 约 79 亿、2025 约 91 亿、2026E 约 104 亿元(中商产业研究院)。
智能养老的三类产品
- 监护类:可穿戴、跌倒监测、紧急呼叫、远程健康数据回传。
- 服务类:线上预约上门护理 / 助餐 / 慢病管理平台(如安康通覆盖 300+ 城)。
- 机器人:洗浴、排泄护理、辅助行走、情感陪伴机器人在机构落地。
信息来源:人民网《年轻子女代际消费推动智慧养老》;中国网 / 山东省发改委《机器人养老距离我们还有多远》(中商产业研究院);环球网。
政府、机构、平台、科技企业四类主体协同
| 环节 | 代表主体 | 格局特征 | 关键能力 |
|---|---|---|---|
| 公办兜底 | 县级公办养老机构、特困供养机构 | 基本全覆盖,聚焦失能特困与普惠 | 床位 / 政策资源 |
| 民办连锁机构 | 连锁养老社区、CCRC 机构 | 做品质与医养结合,区域分化明显 | 运营 / 医养资源 |
| 居家社区平台 | 安康通等全国性服务商 | 连接 15 分钟服务圈,覆盖 300+ 城 | 网点 / 上门网络 |
| 智能养老 | 养老机器人、可穿戴、健康 SaaS 企业 | 体量最大、增速最快,产品从监护到陪伴 | 硬件 / AI / 数据 |
| 支付方 | 长护险、医保、商业保险 | 长护险全国推开,商保创新药目录首设 | 支付 / 控费 |
信息来源:综合民政部公报、人民网、中商产业研究院及公开报道整理;代表主体为举例,非市场排名。
从"老有所养"到"老有所乐":政策、支付、科技三驱动
机会 Opportunities
· 长护险全国推开:3 亿参保打开失能照护的有效支付需求。
· 适老化与家庭床位:改造从兜底走向消费,硬件 + 服务闭环。
· 新老人品质消费:文旅、教育、时尚、健康管理等新场景放量。
· 智能养老 / 机器人:9700 亿→2 万亿赛道,代际买单加速。
风险 Risks
· 盈利模式待验证:重资产床位回报慢、公办民营可持续性存疑。
· 人才缺口:护理员数量与专业度不足,人力成本上行。
· 消费力错配:高端供给与多数老人支付能力之间仍有鸿沟。
· 合规与数据:养老数据、智能设备安全与隐私要求趋严。
银发经济的确定性来自三亿老人与政策密集落地,弹性来自新老人消费升级与智能科技。谁能跑通"支付方(长护险 / 商保)+ 标准化服务 + 科技提效"的闭环,谁就能在这条长坡厚雪赛道上长期获益。
数据来源与口径说明
- 民政部 / 全国老龄办《2025 年度国家老龄事业发展公报》:60+ 3.23 亿、床位 767.9 万张
- 民政部《2024 年度国家老龄事业发展公报》:60+ 31031 万、床位 799.3 万张
- 《2025 年度国家老龄事业发展公报》PDF:长护险参保 3.09 亿
- 中国老龄协会《公报》解读:60+ 增长近 21%
- 中国新闻网:2025 末 60+ 超 3.23 亿
- 国家医保局《2025 年全国医疗保障事业发展统计公报》:长护险基金与定点机构
- 民政部"十四五"老龄工作综述:49 城试点参保超 1.8 亿
- 国务院办公厅《关于发展银发经济增进老年人福祉的意见》:国办发〔2024〕1 号
- 《银发经济蓝皮书(2024)》(经新华网转引):约 7 万亿、2035 望达 30 万亿
- 证券时报:银发经济驶向数十万亿蓝海
- 国务院发展研究中心:2035 银发经济 30 万亿
- 人民网:"新老人"引领消费新风向
- 人民网健康:智慧养老 2025 破 9700 亿
- 中国网 / 山东省发改委(中商产业研究院):养老机器人 2025 约 91 亿
- 人民论坛网:银发旅游市场优势与潜力
- 中国经济网:托举亿万老人幸福晚年
- 中国政协网:护理型床位占比与适老化改造
- 央视网乐龄频道:政策加码挖潜银发经济