中国调味品
市场分析报告
酱油见顶、复调狂飙、标签之争白热化。本报告系统拆解一条从大豆到餐桌的调味产业链:上游大豆与包材成本如何波动,中游海天、中炬、千禾、颐海们如何分化,下游餐饮工业化与复合调味料菜谱化如何改写增长逻辑。
执行摘要:酱油见顶后的复合调味料与餐饮工业化
①总量:酱油见顶,行业进入存量博弈
- 弗若斯特沙利文测算中国调味品市场 2025 年约 5113 亿元,2030 年约 6897 亿元,CAGR 约 6.2%,总量增长明显放缓。
- 酱油作为第一大品类,2024 年市场规模约 1041 亿元,五年复合增速仅 2.3%,显著低于调味品行业整体增速。
②引擎:复合调味料贡献行业六成增量
- 2025 年复合调味料市场规模约 2597 亿元,同比 +22.3%,显著高于行业整体 14.7% 的增速。
- 火锅底料、酸菜鱼调料、小龙虾调料等"菜谱式调料"将厨师经验标准化,B 端连锁餐饮驱动长期增量。
③上游:大豆成本回落,毛利率修复
- 全国大豆价格从 2022 年 5 月高点 5780 元/吨降至 2026 年 5 月约 4478 元/吨,降幅超 22%。
- 行业平均毛利率从 2024Q3 的 33.48% 回升至 2025Q3 的 35.69%,海天、中炬等头部企业毛利均改善。
④标签:GB 7718-2025 叫停"零添加"宣传
- 2025 年 3 月发布的《预包装食品标签通则》规定不得使用"零添加""不添加"等用语,2027 年 3 月正式实施。
- 千禾率先完成包装焕新去除"零添加",海天分批次切换;行业从"营销话术"竞争转向"配料表透明度"竞争。
⑤下游:餐饮 B 端工业化驱动复调放量
- 连锁餐饮标准化、团餐崛起、厨师短缺,共同推动 B 端定制餐调与复合调味料需求。
- C 端"一人食"与便捷烹饪需求拉动菜谱式调料,2024 年菜谱式调味品市场约 522 亿元,预计 2027 年破千亿。
⑥格局:海天龙头稳固,复调赛道跑出颐海
- 海天味业营收 269 亿元断层领先,但增速降至个位数;中炬高新(厨邦)55 亿、千禾 31 亿、颐海 65 亿。
- 李锦记、海天相继收购海外品牌(淘大),出海成为头部企业第二增长曲线。
这不是一条"卖酱油"的赛道,而是"传统调味品存量博弈 × 复合调味料餐饮工业化"双重切换的结构升级赛道——确定性最高的方向是复合调味料/B 端定制餐调、清洁标签产品升级,以及头部企业的出海与多品类扩张。
五千亿市场进入中速增长,复合调味料是唯一高增长引擎
中国调味品市场规模(亿元)
图1:调味品市场规模与预测(弗若斯特沙利文)
注:2024 年约 4981 亿元(经济日报);2025 年约 5113 亿元;2030 年预测约 6897 亿元,隐含 CAGR 约 6.2%。艾媒口径 2025 年 7881 亿元(含更多细分品类),口径不同不可直接相加。
复合调味料 vs 酱油增速对比(%)
图2:复合调味料增速远高于酱油
复合调味料 2025 年市场规模约 2597 亿元、同比 +22.3%,贡献行业全年增量的 62%;酱油 2024 年约 1041 亿元,五年 CAGR 仅约 2.3%,进入成熟期。
品类结构:酱油是基本盘,复调是增长盘
- 酱油:2024 年约 1041 亿元,占调味品市场约 20%,增速放缓至个位数。
- 食醋:2025 年约 862 亿元,恒顺一枝独秀但增速平稳。
- 复合调味料:2025 年约 2597 亿元,增速 20%+,火锅底料、酸菜鱼调料领跑。
- 蚝油 / 调味酱:海天蚝油市占 40.2%,格局集中,增速个位数。
信息来源:弗若斯特沙利文(经上海证券报转引);艾媒咨询《2026 年中国调味品行业发展趋势研究报告》;经济日报;证券之星。
上游大豆包材 — 中游酿造生产 — 下游餐饮与零售
小麦 · 食盐 · 白砂糖
辣椒干 · 花椒 · 香辛料
玻璃 PET 瓶 · 纸箱 · 标签
食用油脂 · 酵母抽提物
食醋:恒顺 / 紫林 / 水塔
火锅底料:颐海 / 天味 / 红九九
复合调料:颐海 / 天味 / 仲景
蚝油:海天 / 李锦记 / 厨邦
C 端商超 / 便利店 / 杂货店
电商 / 直播 / 即时零售
经销商体系(省-市-县三级)
出口 / 海外华人市场
信息来源:弗若斯特沙利文调味品行业报告;艾媒咨询;企业年报与公开资料。
大豆价格从高点回落超两成,包材同步下行修复毛利
大豆价格走势(元/吨)
图3:全国大豆(黄豆)价格关键节点
2022 年 5 月约 5780 元/吨(近十年高点)→ 2026 年 5 月约 4478 元/吨,降幅超 22%。进口大豆价格较 2022 高点下降超 30%。2025 年大豆均价约 4280 元/吨,同比 +2.1%。来源:国家统计局、证券之星。
调味品企业成本结构(约数)
图4:典型酱油企业成本构成堆叠(行业研究口径)
原材料(大豆、小麦、食盐等)约占 45%,包材(玻璃瓶、PET、纸箱)约占 20%,制造费用约 15%,人工约 10%,其他约 10%。大豆与包材合计约六成,是毛利率波动的核心变量。
大豆与包材成本进入下行周期,是 2024–2025 年调味品企业毛利率修复的核心动力;但成本红利不可持续——一旦大宗反转,缺乏配方升级与品牌溢价的企业将重新承压。真正的护城河不是"赌成本方向",而是品牌、渠道与产品结构。
信息来源:国家统计局大豆价格监测;证券之星(大豆较 2022 高点降超 30%);证券时报(行业毛利率从 33.48% 升至 35.69%);东方财富(海天原材料与产品价格关系)。
海天断层领先,复调赛道跑出颐海,川系三兄弟贴身肉搏
头部调味品企业 2024 年营收对比(亿元)
图5:头部企业 2024 年营业收入
海天味业 269.01 亿(+9.5%)、颐海国际 65.40 亿(+6.4%)、中炬高新 55.19 亿(+7.4%)、天味食品 34.76 亿、千禾味业 30.73 亿、恒顺醋业 21.96 亿。来源:各公司 2024 年年报。
头部企业毛利率对比(2024,%)
图6:头部企业毛利率横条
海天毛利率约 36.1%(毛利 97.2 亿 / 营收 269 亿)、千禾约 37%、中炬约 35%、恒顺 34.72%、天味约 31%、颐海约 26%。复调企业毛利率低于酿造龙头,因 B 端餐饮议价能力强。
中游竞争的三条主线
传统酿造龙头
海天、李锦记、厨邦:酱油+蚝油+调味酱全品类,品牌与渠道壁垒深厚,增速放缓但现金流稳健。
复调新势力
颐海、天味、仲景:绑定火锅连锁与川菜标准化,B 端定制餐调高增长,但毛利率偏低、客户集中。
差异化高端
千禾(零添加/清洁标签)、恒顺(食醋第一):以品类心智突围,但规模有限、标签新规带来不确定性。
信息来源:各公司 2024 年年度报告;上海证券报;新浪财经;证券之星。李锦记为非上市企业,未列入对比。
下游 = 餐饮 B 端六成基本盘 + C 端零售三成五增量
调味品下游渠道结构(约数)
图7:下游渠道结构环形图
B 端餐饮约 60%(连锁餐饮+团餐+中小餐饮),C 端零售约 35%(商超+便利店+电商),其他约 5%。餐饮渠道占比持续提升,是复合调味料增长的核心驱动力。
下游驱动力:餐饮工业化如何拉动复调
- 连锁化率提升:餐饮连锁化率从 2018 年约 12% 升至 2025 年约 22%,连锁品牌需要标准化口味,催生定制餐调需求。
- 厨师短缺:年轻厨师供给下降,"厨师经验标准化"成为刚需,一包火锅底料/酸菜鱼调料替代大厨。
- 团餐崛起:学校、企业、医院团餐市场快速扩张,对低成本、标准化、大批量调味品需求旺盛。
- C 端便捷化:"一人食"与"快手菜"趋势拉动菜谱式调料,2024 年菜谱式调味品约 522 亿元,预计 2027 年破千亿。
四类场景:餐饮渠道、经销商体系、标签之争、复调菜谱化
场景 01 · 餐饮渠道:B 端定制餐调是复调核心增量
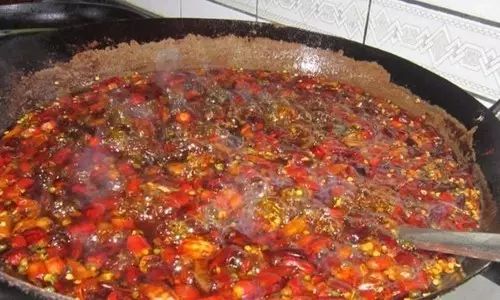
餐饮渠道贡献调味品约六成销量,其中连锁餐饮与团餐是增长最快的子板块。海底捞、巴奴等连锁火锅品牌自建供应链(颐海即海底捞底料供应商),酸菜鱼、小龙虾、麻辣香锅等品类催生专用调料包。B 端客户对价格敏感、对稳定性要求极高,定制餐调(OEM/ODM)是复调企业的核心利润来源。
- 代表客户:海底捞(颐海)、巴奴、太二酸菜鱼、西贝
- 产品形态:火锅底料包、酸菜鱼调料、小龙虾调料、炒菜料
- 核心诉求:口味稳定、成本可控、大批量交付
- 代表企业:颐海国际(65 亿)、天味食品(35 亿)
- 毛利率:约 25–32%,低于 C 端品牌产品
- 增量逻辑:餐饮连锁化 + 厨师短缺 + 团餐扩张
场景 02 · 经销商体系:省-市-县三级网络承压转型
调味品行业长期依赖省-市-县三级经销商体系,海天巅峰期覆盖超 7000 家经销商、30 万+终端网点。但电商、社区团购、即时零售正在分流传统经销商:海天 2025 年销售费用同比增长 18%,应收账款 5 年翻 5 倍,反映渠道压力。头部企业正在从"压货给经销商"转向"帮经销商做动销"。
- 传统模式:厂家 → 省代 → 市代 → 县代 → 终端小店
- 优势:下沉市场覆盖广、资金占用小
- 压力:电商直营分流、库存积压、费用率上升
- 转型方向:数字化经销商、DTC 直营、餐饮直供
- 海天策略:2025 年销售费用 +18%,加码终端动销
- 风险:应收账款攀升、经销商利润变薄
场景 03 · 零添加减盐标签之争与标准
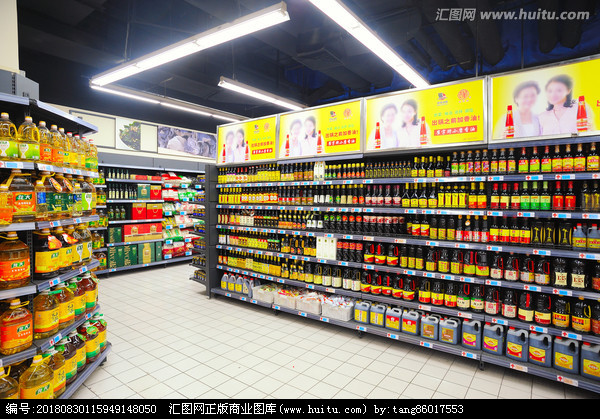
2025 年 3 月,国家卫健委与市场监管总局联合发布GB 7718-2025《预包装食品标签通则》,规定不得使用"不添加""零添加""无添加"等用语,设置两年过渡期,2027 年 3 月正式实施。千禾味业 2025 年 9 月率先完成包装焕新,去除"零添加"标语,将极简配料表直接印在包装正面;海天 2025 年 7 月宣布分批次切换。同时,T/CCIAS 009-2023《减盐酱油》团体标准规定减盐 35%–55% 以上方可标注,行业从"营销话术"转向"配料表透明度"竞争。
- 新规要点:禁"零添加/不添加/无添加"等同义语
- 过渡期:2027 年 3 月 16 日正式实施
- 减盐标准:T/CCIAS 009-2023,减盐 35%/55% 分级
- 千禾:2025 年 9 月完成换标,推"清洁标签 0 级认证"
- 海天:分批次、分阶段推进全系列标签切换
- 影响:标签营销红利消退,回归产品力竞争
来源:新华网(GB 7718-2025);新京报(企业换标进展);央广网(千禾清洁标签 0 级认证);人民网(配料表透明化趋势)。
场景 04 · 复合调味料菜谱化:一包调料搞定一道菜
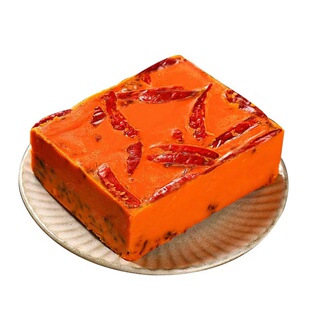
复合调味料的本质是"菜谱工业化":将一道菜所需的全部调料按比例配好,一包搞定。2025 年复合调味料市场约 2597 亿元,同比 +22.3%,贡献行业 62% 增量。火锅底料(颐海、天味)是最大子品类;酸菜鱼调料("太二"效应外溢)、小龙虾调料(季节爆发)、麻酱/拌面调料是高增长细分。B 端连锁餐饮定制餐调与 C 端"一人食"快手菜双轮驱动。
- 火锅底料:颐海(海底捞系)、天味、红九九,B 端为主
- 酸菜鱼调料:太二/九毛九外溢效应,增速最快
- 小龙虾调料:季节性爆发,夏季峰值显著
- 菜谱式调料:2024 年约 522 亿元,2027 年预计 1033 亿
- 商业模式:B 端定制 + C 端零售双线
- 风险:网红品类生命周期短、模仿者众多
一超多强:海天断层领先,复调与食醋各有王者
| 企业 | 主营品类 | 格局特征 | 2024 营收 | 毛利率 |
|---|---|---|---|---|
| 海天味业 | 酱油 / 蚝油 / 调味酱 | 行业龙头,酱油市占 13.2%、蚝油 40.2%,渠道覆盖 30 万+终端 | 269.01 亿 | ~36% |
| 李锦记 | 酱油 / 蚝油 / 调味酱 | 非上市,百年家族企业,海外华人市场份额领先 | 约 100 亿+(估) | — |
| 颐海国际 | 火锅底料 / 复合调味料 | 海底捞供应链分离上市,B 端定制餐调龙头,复调第一 | 65.40 亿 | ~26% |
| 中炬高新(厨邦) | 酱油 / 鸡精 / 食用油 | 中山基地,"晒足 180 天"心智,华南强势,酱油占收入 60% | 55.19 亿 | ~35% |
| 天味食品 | 火锅底料 / 川菜调料 | "好人家""大红袍"品牌,B+C 双线,酸菜鱼调料高增 | 34.76 亿 | ~31% |
| 千禾味业 | 酱油(零添加/清洁标签) | "零添加"营销起家,GB 7718 后转"配料表透明",高端化 | 30.73 亿 | ~37% |
| 恒顺醋业 | 食醋 | 食醋第一品牌,镇江香醋心智,国企改革后效率提升 | 21.96 亿 | 34.7% |
| 仲景食品 | 香菇酱 / 葱油 | 小而美细分龙头,IPO 后增速放缓 | 10.98 亿 | ~35% |
信息来源:各公司 2024 年年度报告;上海证券报;新浪财经;证券之星;弗若斯特沙利文。李锦记为非上市企业,营收为行业估算。毛利率为年报或研报口径,部分为约数。
经销商体系承压,电商与餐饮直供重构渠道版图
渠道变革的三条主线
- 传统经销商转型:从"压货"转向"动销服务",数字化系统管理终端库存与销售数据。
- 餐饮直供:头部复调企业(颐海、天味)直接服务连锁餐饮总部,绕开经销商环节。
- 电商与即时零售:抖音/快手直播带货、美团/饿了么即时零售,成为 C 端新品类试水产品。
关键指标:海天渠道压力
- 销售费用:2025 年同比 +18%,终端动销投入加大。
- 应收账款:5 年翻 5 倍,渠道库存与账期压力上升。
- 经销商数量:海天巅峰期 7000+ 家,行业进入存量博弈后经销商利润变薄。
- 出海渠道:海天收购香港淘大,借其东南亚渠道网络加速海外扩张。
来源:36 氪(海天 2025 销售费用与应收账款);中时财经(海天收购淘大与出海)。
从"卖酱油"到"卖菜谱":餐饮工业化与出海是两条主线
机会 Opportunities
· 复合调味料/菜谱化:餐饮连锁化 + 厨师短缺 + 一人食趋势,推动复调维持 20%+ 增速,贡献行业六成增量。
· 清洁标签/减盐:GB 7718-2025 后,"配料表透明"成为新的差异化方向,千禾已获行业首个清洁标签 0 级认证。
· 出海:海天收购淘大切入东南亚华人市场,李锦记海外根基深厚,复调企业随中餐连锁出海。
· 成本红利:大豆与包材价格回落推动毛利率修复,2024–2025 年行业平均毛利率回升约 2.2pct。
· B 端定制餐调:团餐、中央厨房、连锁餐饮总部直供,是复调企业的高毛利 B 端增量。
风险 Risks
· 标签新规冲击:GB 7718-2025 叫停"零添加",千禾等靠标签营销起家的企业需重新建立品牌叙事。
· 大豆价格反转:当前成本红利基于南美丰产,一旦天气或贸易政策变化,大豆价格反弹将压缩毛利。
· 渠道转型阵痛:经销商体系承压、应收账款攀升,头部企业销售费用持续上升侵蚀利润。
· 网红品类周期:酸菜鱼、小龙虾等复调细分品类生命周期短,模仿者众多,企业需持续推新。
· 食品安全风险:2022 年海天"双标"风波教训深刻,一次食安事件可重创品牌价值。
给产业链参与者的落点建议
- 传统酿造企业:守住酱油/食醋基本盘现金流,加大复调产品线与 B 端定制餐调投入,借成本红利优化利润结构。
- 复调企业:绑定头部连锁餐饮与团餐客户,从"卖产品"转向"卖菜谱解决方案",同时布局 C 端零售品牌。
- 新进入者:避开酱油红海,从清洁标签、减盐、地方风味复调(川湘粤)、B 端定制切入。
- 渠道方:从"压货分销"升级为"数字化动销服务商",帮终端做选品、库存与促销管理。
结论:从"一瓶酱油"到"一包菜谱"的产业升级
短期看成本红利与毛利率修复,中期看复合调味料/B 端定制餐调的高增长,长期看头部企业出海与"清洁标签+减盐"的产品升级;能同时做好传统品类现金流和复调/B 端第二曲线的企业,将穿越酱油见顶后的存量博弈周期。标签新规不是终点,而是行业从营销驱动回归产品力的新起点。
数据来源与口径说明
- 上海证券报《存量竞争下的调味品企业 押注健康化产品和B端餐饮渠道突围》:弗若斯特沙利文 2025 年 5113 亿、2030 年 6897 亿
- 界面新闻《万亿调味品存量博弈》:艾媒 2025 年 7881 亿、复合调味料 2597 亿
- 经济日报《五味调和拓展风味边界》:2024 年调味品市场约 4981 亿元
- 证券之星《板块逆势涨1.12%!海天味业背后,调味品行业发生了什么》:复合调味料 2815 亿、+22.34%;大豆价格回落超 30%
- 艾媒咨询《2025年H1中国调味品行业运行数据监测半年报》:2024 年 6871 亿、菜谱式调料 522 亿
- 新浪财经研报(弗若斯特沙利文):酱油 2024 年 1041 亿、五年 CAGR 2.3%
- 上海证券报《海天味业去年业绩实现增长》:海天 2024 营收 269.01 亿、净利 63.44 亿
- 中炬高新 2024 年年度报告(上交所):营收 55.19 亿、净利 8.93 亿
- 上海证券报《千禾味业:2024 年实现净利润 5.14 亿元》:千禾 2024 营收 30.73 亿
- 证券之星《千亿调味品暗战》:颐海国际 65.40 亿、天味 34.76 亿、仲景 10.98 亿
- 同花顺(恒顺醋业利润表):恒顺 2024 营收 21.96 亿、毛利率 34.72%
- 新华网《"零添加"标识退场 千禾味业前三季度业绩双降》:GB 7718-2025 禁"零添加"、2027 年实施
- 新京报《新规密集落地,调味品告别"零添加"》:千禾/海天/鲁花换标进展
- 央广网《千禾味业获行业首个清洁标签产品0级认证》:清洁标签 0 级认证、《酱油质量通则》2026.12 实施
- 证券时报《调味品板块估值关注三条主线》:行业毛利率 33.48%→35.69%、大豆包材回落
- 36 氪《海天味业的2025年:销售费用狂飙18%,应收账款5年翻5倍》:渠道压力与成本红利
- 今日头条/中时财经《海天收购香港百年品牌淘大》:海天酱油市占 13.2%、蚝油 40.2%、出海布局
- 东方财富《海天味业:近10年大豆、原材料和产品价格的关系》:大豆价格周期与成本关系