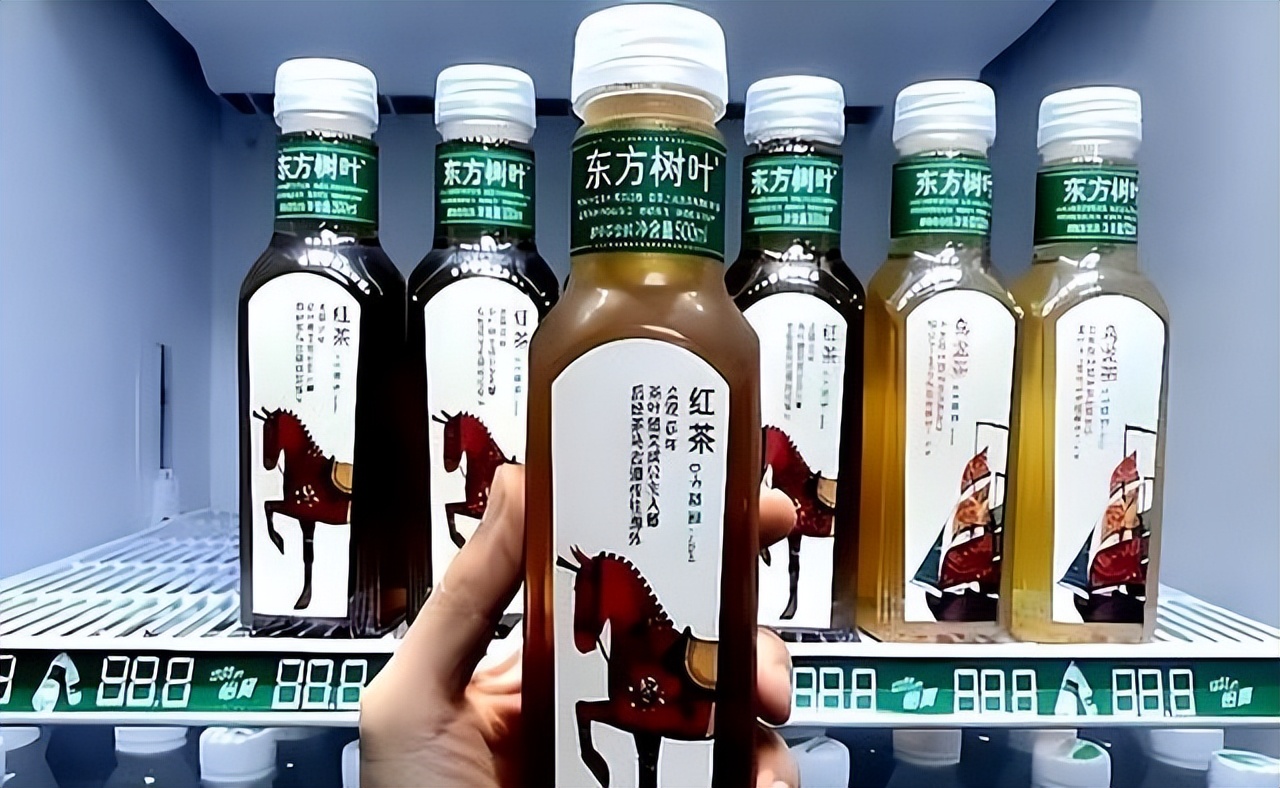
中国无糖茶
与软饮料报告
五年从 145 亿冲到千亿,无糖茶成为软饮料近十年最强的结构性赛道。本报告拆解东方树叶一家独大的格局、代糖争议下气泡水的退潮、NFC 低糖果汁的升级,以及便利店、即时零售、量贩与自动贩卖的渠道红利。
无糖茶五年九倍,东方树叶一家占七成,含糖茶与气泡水同步退潮
①赛道:无糖茶是软饮料最强增量
- 无糖茶 2021 年约 145 亿 → 2025 年约 1058 亿 → 2026 年预计约 1352 亿,五年约 9 倍。
- 同期含糖茶从约 800 亿萎缩到约 705 亿,一升一降完成品类洗牌。
②格局:农夫山泉一家独大,三得利退守
- 2023.5 东方树叶+三得利合计约 85%;2024Q2–2025Q1 农夫山泉四个季度均超 70%,2026H1 东方树叶超 80%。
- 三得利份额由约 21% 降至约 12%;TOP5 为农夫山泉、三得利、果子熟了、康师傅、统一。
③退潮:代糖争议,气泡水降温
- 元气森林凭气泡水起家,但代糖(赤藓糖醇/阿斯巴甜)争议后增速放缓,气泡水品类整体退潮。
- 元气森林 2025 年在低糖&无糖碳酸仍以 39.2% 居首,但主战场已转向茶饮料(行业第三)。
④升级:NFC 与低糖果汁承接健康化
- 消费者要"无糖 + 真果汁"双重健康,NFC 非浓缩还原、低糖果汁成为第二升级方向。
- 传统含糖果汁受无糖茶饮挤压,高端化、小包装、冷链化是出路。
⑤渠道:便利店 + 即时零售 + 量贩 + 自动贩卖
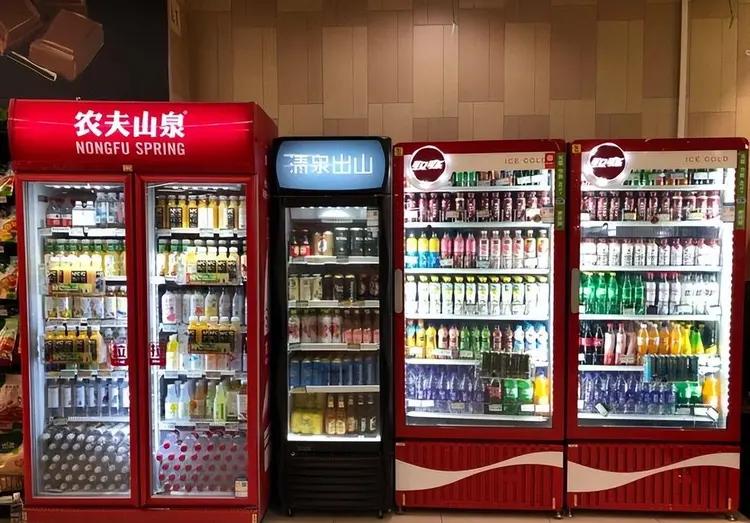
- 无糖茶高度依赖便利店冷柜、即时零售、量贩零食与自动贩卖;夏季为绝对旺季。
- 冰柜陈列位、冷链与终端动销,是头部品牌份额的隐形战场。
⑥争夺:茶饮 vs 咖啡 vs 功能饮料,白牌涌入
- 无糖茶抢占含糖茶饮、碳酸、咖啡即饮的解渴/提神场景;白牌与新品牌大量入场推高内卷。
- 传统巨头康师傅、统一饮料增速放缓,2026 上半年统一饮料转为负增长。
无糖茶是"健康化 × 渠道化"双击的确定性赛道,但格局已高度集中——东方树叶凭农夫山泉的渠道、品牌与茶饮料工艺一家独大。后来者的机会不在正面硬刚无糖茶,而在差异化风味、NFC/低糖果汁升级,以及便利店与量贩等渠道效率。
五年九倍:无糖茶从边缘品类到千亿主赛道
无糖茶市场规模(亿元,终端监测口径)
图1:无糖茶市场规模 2021–2026E
2021 约 145 亿 → 2025 约 1058 亿 → 2026E 约 1352 亿(行业/终端监测口径)。艾媒无糖饮料全口径 2025 约 615.6 亿、2028E 约 815.6 亿,口径不同,不直接相加。
无糖 vs 含糖茶:一升一降(亿元)
图2:无糖茶增长与含糖茶萎缩对比(示意)
无糖茶五年约 9 倍增长,含糖茶由约 800 亿缩至约 705 亿。马上赢:无糖即饮茶在即饮茶中份额由 2022.1 的 16% 升至 2023.12 的 32%,并在整体饮料中由 1% 升至 5%。
信息来源:马上赢终端零售监测(经新浪、界面转引);艾媒咨询;行业观察口径。
六强对峙:东方树叶断层第一,传统巨头防守追赶
无糖茶主要品牌份额(马上赢终端监测,约数)
图3:无糖即饮茶品牌份额(2024–2026 约数,示意)
TOP5:农夫山泉(东方树叶)、三得利、果子熟了、康师傅、统一。农夫山泉 2024Q2–2025Q1 四季度平均份额超 70%,2026H1 东方树叶超 80%;三得利份额由约 21% 降至约 12%。具体份额为不同时点监测口径,仅供趋势。
龙农夫山泉 / 东方树叶
茶饮料 2023 年 126.59 亿(+83.3%)、2024 年 167.5 亿,2025H1 同比 +19.7%、超包装水成第一大收入来源。全国渠道网络是最深护城河。
守三得利 / 传统巨头
三得利鼻祖地位被东方树叶挤压,份额下降;康师傅、统一、娃哈哈跟进但增速放缓,统一饮料 2025 仅 +1.2%、2026H1 转负。
攻元气森林 / 新势力
元气森林 2025 低糖&无糖碳酸 39.2% 第一,茶饮料行业第三(仅次于农夫、三得利);果子熟了等新品牌以扁平等创新形态抢第三。
为什么是现在:健康意识 × 代糖技术 × 渠道铺货
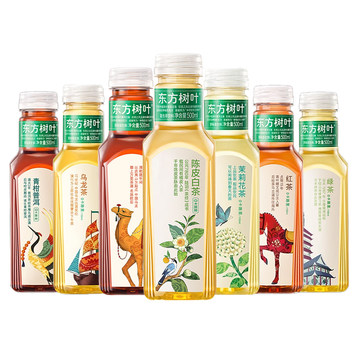
三大驱动
- 健康意识:消费者从"0 糖 0 卡"走向"真茶无糖",减糖、抗糖化成主流诉求。
- 技术成熟:无菌冷灌装、茶萃取与保鲜工艺成熟,能做到无添加、好喝、不贵。
- 渠道红利:便利店、即时零售、量贩与自动贩卖把无糖茶铺到解渴即时场景。
产品与价格
- 口味矩阵:绿茶、乌龙茶、茉莉花茶、红茶、青柑普洱、玄米茶等覆盖多元偏好。
- 价格战:无糖茶单价已"卷"到 4 元带,500ml 主流零售价 4–6 元,规模化压低单瓶成本。
- 场景:解渴、佐餐、办公、健身,替代含糖茶饮与碳酸饮料。
信息来源:北京青年报(2024 出厂端 40%–50% 增长);马上赢;桂林日报"千茶大战"。
代糖争议与气泡水退潮:消费者回归"更简单的健康"
气泡水品类热度回落(相对指数,示意)
图4:气泡水品类热度 2020–2026 走势(相对指数,定性示意)
气泡水 2020–2021 由元气森林引爆、2022–2023 群雄涌入后价格战与代糖争议、2024 后增速回落。元气森林转向茶饮料与碳酸全品类,气泡水退潮不等于无糖退潮,而是向"真茶无糖"升级。
代糖争议带来的转向
- 从"0 糖"到"健康+":消费者不只看糖,还看添加剂、配料表干净度。
- 真茶无糖胜出:东方树叶"0 糖 0 脂 0 卡 0 香精"的极简配料表契合趋势。
- 白牌涌入:低门槛吸引大量新品牌,但头部凭渠道与品牌集中度仍高。
风险提示
- 代糖研究结论仍在演变,消费者认知可能反复。
- 无糖茶价格战若加剧,将侵蚀全行业利润。
- 白牌与小品牌鱼龙混杂,存在食安与同质化风险。
NFC 非浓缩还原与低糖果汁:健康化的第二升级方向
NFC 与低糖果汁增速(相对示意)
图5:NFC/低糖果汁相对含糖果汁增速(示意)
NFC 果汁(非浓缩还原)与低糖混合果汁增速显著高于传统含糖果汁,但体量仍小、冷链与成本门槛高。100% 果汁、HPP 冷压、减糖是主要升级方向。
升级逻辑
- 配料表更短:从浓缩还原+添加剂,到 NFC/冷压、无添加。
- 糖分更友好:低糖、减糖、混合蔬菜汁,兼顾风味与健康。
- 场景高端化:母婴、健身、佐餐、礼品,价带高于普通果汁。
- 渠道:便利店冷链、即时零售与精品商超为主。
本节为趋势定性梳理,具体增速为示意,不引用未经核实的精确数字。
便利店冷柜是主战场,夏季是绝对旺季
渠道结构(份额约数,示意)
图6:无糖茶主要渠道结构(终端监测约数,示意)
便利店与商超冷链是无糖茶基本盘,即时零售(外卖/闪购)与量贩零食店增速最快,自动贩卖与传统商超补充。渠道结构为终端监测约数。
为什么夏季决定全年
- 解渴场景:高温下无糖茶即饮需求集中释放,Q2–Q3 占全年销量大头。
- 冰柜争夺战:头部品牌抢占便利店核心冰柜陈列位与冷柜资源。
- 即时零售:天热时外卖/闪购饮料订单暴增,放大头部品牌动销。
- 旺季压货:经销商夏季备货决定全年周转与利润。
与咖啡、功能饮料抢同一场解渴提神时刻,白牌伺机入场
被挤压的对手
- 含糖茶饮:冰红茶等含糖茶受直接冲击,传统巨头增速放缓。
- 碳酸饮料:健康化趋势下无糖茶与无糖碳酸分流。
- 即饮咖啡 / 功能饮料:办公提神、运动补水场景被无糖茶与电解质水切分。
白牌与新玩家
- 量贩白牌:量贩零食店自有品牌低价无糖茶快速起量。
- 新势力:果子熟了等以扁平瓶型、多口味、年轻化包装抢第三。
- 中式养生水:同赛道无糖养生水(如好自在份额超 50%)成为新热点。
- 胜负手:渠道铺货 + 品牌认知 + 配料表干净度,而非单纯低价。
主要玩家对比:份额、强项与处境
| 品牌 / 集团 | 无糖茶定位 | 市场地位 | 核心特征与处境 |
|---|---|---|---|
| 农夫山泉 · 东方树叶 | 无糖茶龙头 | 份额 >70%,2026H1 超 80% | 茶饮料 2024 年 167.5 亿,超包装水成第一大品类;全国渠道+真茶工艺,一家独大 |
| 三得利 | 无糖茶鼻祖 | 份额由约 21% 降至约 12% | 乌龙茶心智强,但被东方树叶挤压,中国市场利润承压 |
| 元气森林 | 无糖碳酸 + 茶 | 低糖&无糖碳酸 39.2% 第一;茶第三 | 气泡水退潮后转型,茶饮料升至行业第三,综合品牌运营强 |
| 果子熟了等新势力 | 创新形态无糖茶 | TOP3–5 | 扁平等瓶型、多口味、年轻化,快速抢第三梯队 |
| 康师傅 | 传统饮料巨头 | TOP5,防御追赶 | 含糖茶基本盘受冲击,无糖茶跟进但增速有限 |
| 统一 | 传统饮料巨头 | TOP5,增速放缓 | 饮料 2024 192 亿(+8.2%)、2025 194.7 亿(+1.2%),2026H1 转负 |
信息来源:马上赢终端监测、羊城晚报、中国经营网、界面新闻、统一企业中国财报(经转引)。
从"0 糖"到"健康+":差异化风味与渠道效率是新战线
机会 Opportunities
· 细分风味:青柑普洱、黑乌龙、花草茶、中式养生水等差异化口味。
· 健康升级:NFC、低糖果汁、0 香精 0 防腐剂的干净配料表。
· 渠道下沉:量贩零食、即时零售、自动贩卖把无糖茶铺到更广市场。
· 场景扩容:佐餐、办公、健身、熬夜,拓展解渴提神之外的时刻。
· 出海:中式无糖茶饮有机会复制气泡水的海外路径。
风险 Risks
· 格局集中:东方树叶一家独大,新品牌正面突围难度高。
· 价格战:单价已卷到 4 元,利润空间被压缩。
· 代糖争议:健康认知反复可能影响无糖品类情绪。
· 同质化:SKU 与口味趋同,白牌涌入拉低整体品质。
· 渠道依赖:冰柜与陈列位资源集中在头部,新品牌铺货难。
结论:无糖茶是确定性主赛道,但赢家已基本落定
短期看夏季旺季动销与渠道冰柜争夺,中期看差异化风味与 NFC/低糖果汁升级,长期看中式健康饮品的场景扩容与出海。无糖茶的总量故事仍在,但东方树叶已凭农夫山泉的渠道与品牌拿走了大部分份额;后来者与其在 4 元价格带硬刚,不如在细分风味、干净配料与新兴渠道上找错位机会。
数据来源与口径说明
- 中国经营网:2026Q2 无糖即饮茶 +16.1%、东方树叶超 80%
- 中证网:无糖饮料十年增长近 28 倍、中式养生水兴起
- 36 氪:无糖饮料 2015→2024 由 22.6 亿到 570.5 亿
- 同花顺 / 艾媒:2025 无糖饮料 615.6 亿、2028E 815.6 亿
- 界面新闻:元气森林低糖无糖碳酸 39.2% 第一、茶第三
- 羊城晚报:三得利份额由 21% 降至 12%
- 中国企业家 / 马上赢:农夫山泉四季度均超 70%、TOP5 排名
- 央广网:农夫茶饮料 2024 年 167.5 亿、超包装水
- 新浪财经:无糖即饮茶份额 16%→32%(马上赢)
- 北京青年报:2024 出厂端 40%–50% 增长
- 新浪财经:统一饮料增速放缓、2026H1 转负
- 桂林日报:千茶大战、马上赢份额格局
- 界面新闻:元气森林与无糖饮料赛道
- 光明网 / 北京青年报:无糖茶今夏内卷与价格卷到 4 元
- 抖音行业观察(终端监测转引):无糖茶 2021 145 亿→2025 1058 亿→2026E 1352 亿
- 网易新闻:便利店冰柜陈列与饮料商战