中国扫地机器人
市场分析报告
全球前五清一色中国品牌:从 iRobot 的时代到石头、科沃斯、追觅三足鼎立。导航路线分化与自清洁基站下探,正在重塑这一"家庭刚需"赛道的竞争格局。
核心结论:从"尝鲜品"进入"家庭刚需",全球前五清一色中国品牌
①市场重回双位数增长,线上量额齐升
- 2025 年中国线上销量 546.4 万台(+10.1%)、销额 175.1 亿元(+10.3%),增速较 2024 年回升。
- 全球出货 2412 万台(+17.1%),行业仍处成长期,但渗透率提升放缓,增量转向产品升级与存量复购。
②导航路线分化:LDS 成熟、dToF 嵌入式、结构光补盲
- 科沃斯走嵌入式 dToF + 3D 结构光 + 单目 AI,机身更薄、建图更快。
- 石头与追觅采用升降式 LDS,兼顾精准与低矮空间通行;LDS 仍是主流且成本最低。
③自清洁基站国内标配率超 95%,均价下探至 3000 元档
- 全基站(集尘+洗拖布+烘干+上下水)国内销量占比已达 95% 以上,"裸机"几近退出主流。
- 旗舰从 5000 元以上下探至 3000 元档,618 行业均价由 3645 元降至约 3000 元,基站功能下放至 2000 元档。
④三足鼎立:科沃斯守国内、石头登顶全球、追觅海外高增
- 2025 全球:石头 17.7%(580 万台)、科沃斯 14.3%(470 万台)、追觅 10.5%。
- 国内线上:科沃斯 30.4%、石头 25.0%、云鲸 13.4%、米家 12.6%、追觅 8.8%;iRobot 一家独大时代终结。
⑤出海是第二增长曲线:北美亚马逊、欧洲线下、东南亚新兴
- 石头海外收入 104.42 亿元(占比 55.9%),北美市占 33%、欧洲亚马逊 45%;追觅海外占比约 78%。
- 科沃斯海外 88.47 亿元(占比 42.2%);北美靠亚马逊、欧洲靠 MediaMarkt 等线下连锁、东南亚靠地推体验店。
⑥风险:国内价格战压缩利润,美国 FCC 管制增加不确定性
- 主流品牌下沉至 2000–3000 元核心价位段,以价换量侵蚀毛利。
- 2026 年 7 月美国 FCC 将外国先进机器人设备纳入管制清单,扫地机位列其中,北美政策风险上升。
这是一条"中国供应链 + 全球需求"双轮驱动的成长赛道——国内导航与基站功能日趋同质化,短期利润被价格战压缩;确定性最高的增量在出海本地化、1000–3000 元价格段普及,以及割草 / 洗地等广义家庭机器人延展。
线上量额双增 10%+,全球出货 2412 万台中国品牌包揽前五
中国线上扫地机器人销额(亿元)与增速
图1:中国线上扫地机器人销额(洛图 RUNTO)
来源:洛图科技 RUNTO。2024 年销额约 158.8 亿元(推算),2025 年 175.1 亿元(+10.3%);销量 546.4 万台(+10.1%)。奥维云网推总:2021–2024 年零售量 578/441/458/603.6 万台。
全球扫地机器人出货量(万台,2024 vs 2025)
图2:全球扫地机器人出货量(IDC)
来源:IDC 2025 全球家用清洁机器人报告。总出货 3272 万台(+20.1%),前五均为中国品牌:石头 580 万台(17.7%)、科沃斯 470 万台(14.3%)、追觅约 343 万台(10.5%)、小米与云鲸(合计约 5.3%)。
行业所处阶段判断
- 成长期中后期:国内渗透率仍低(城镇家庭约 15%–20%),但增速从爆发转向稳健,存量复购与升级成为增量。
- 量价齐升:2025 年销额增速(10.3%)与销量增速(10.1%)基本持平,说明均价企稳,高端化与降价并存。
- 国补退坡影响:2026 上半年清洁电器销额 227 亿元(-0.7%),近十年首次下行,国补弱化后大盘承压。
- 全球话语权:中国品牌包揽全球前五,从 iRobot 主导时代完成切换,供应链与技术双领先。
信息来源:洛图科技 RUNTO、IDC 2025 全球家用清洁机器人报告、奥维云网(AVC)。
LDS 激光 vs 嵌入式 dToF vs 视觉/结构光:三条路线的分化
01LDS 激光导航
头顶旋转激光雷达,通过三角测距算法建图,技术最成熟、成本最低。缺点:顶部凸起影响机身高度,需升降设计通过低矮空间。
代表:石头科技、追觅科技(升降式 LDS)
02嵌入式 dToF
前置 dToF 传感器,采样率与采样距离高于 LDS,无需旋转、机身更薄;全封闭式防水防尘,快速建图(科沃斯 T80 约 7 分钟建完)。
代表:科沃斯(dToF + 3D 结构光 + AIVI 单目 AI)
03VSLAM 视觉 + 结构光
通过摄像头识别视觉特征点建图,配合 3D 结构光进行物体级避障;可识别拖鞋、线缆、宠物粪便等具体物体,局限是暗光环境受限。
代表:各家旗舰均搭载,云鲸 FTOF + 双目 AI
三家头部导航技术路线对比(定性评分 1–5)
图3:导航路线在成熟度 / 避障 / 成本上的对比
定性评分基于各品牌旗舰机型公开参数与评测对比。LDS 在成熟度与成本上占优;dToF 在机身厚度与建图速度上领先;结构光/AI 在物体识别上拉开差距。
技术路线选择逻辑
- 科沃斯:坚持 dToF 嵌入式路线,配合 AIVI 单目 + 3D 结构光,主打"万物识别"与薄机身,T80 系列贡献品牌 44.1% 销量。
- 石头:升降式 LDS 激光雷达,机械结构可靠,配合 AI 双目避障,主打旗舰硬件参数与全球定价权。
- 追觅:升降式 LDS(降落时有盲区,靠 3D 结构光 + AI 补盲),以高配置性价比快速上量,海外增速最快。
- 趋势:纯路线差异正在缩小,旗舰均为"LDS/dToF + 结构光/双目 AI"融合方案,竞争转向算法、机械臂与清洁力。
来源:各品牌官网技术页;抖音 / 科技媒体横评(科沃斯 T80 vs 追觅 S50 vs 石头 P20);华泰证券家电行业研报(2025.7)。
全基站国内标配率超 95%,均价从 5000 元下探至 3000 元档
自清洁基站的本质是把"用户最讨厌的环节"自动化:集尘袋 60–90 天更换一次、拖布自动清洗 + 热风烘干避免异味、上下水版本可全自动加水排污。全球数据显示,自动集尘基站使 ASP 提升约 180–250 美元,但用户手动干预时间减少约 50%。
- 国内全基站占比:95%+(2024 年起基本标配)
- 核心功能:集尘 / 洗拖布 / 烘干 / 上下水 / 补水 / 抑菌
- 旗舰免维护:部分机型支持 200 天
- 均价下探:旗舰从 5000+ → 3000 元档(2025 618)
- 全球溢价:基站使 ASP 提升约 180–250 美元
- 竞争焦点:活水洗地、双外扩机械臂、防缠绕
来源:东方财富研报(2025.8)"全基站销量占比已达 95% 以上";OFweek 洛图 2025 年报;Mordor Intelligence 家庭机器人市场报告。
自清洁基站六大功能渗透逻辑
- 自动集尘:2022–2023 年率先普及,用户感知最强,目前全价位标配。
- 自动洗拖布:2023–2024 年放量,解决"以脏拖脏"痛点,滚刷 / 圆盘两种路线。
- 热风烘干:2024 年成为中高端标配,避免拖布发霉异味。
- 自动上下水:2025 年加速渗透,需装修预留水路,面向新房用户。
- 自动补水 / 抑菌:2025 年新增功能,集成化程度持续提升。
- 200 天免维护:旗舰级目标,将基站从"充电站"变为"全屋清洁中枢"。
- 竞争焦点转移:从"有没有基站"转向"活水洗地 + 双外扩机械臂 + 防缠绕"。
- 成本下降:基站模组成熟后成本快速下降,推动功能下放至 2000 元档。
- 耗材变现:集尘袋、清洁液、滤网成为持续复购的高毛利耗材。
三足鼎立:科沃斯守国内、石头登顶全球、追觅海外高增
中国线上品牌销量份额(2025 全年,洛图)
图4:中国线上品牌销量份额(%)
来源:洛图科技 RUNTO 2025 年度数据。科沃斯 30.4% 居首,石头 25.0% 第二,云鲸 13.4%、米家 12.6%、追觅 8.8%。大疆 ROMO 仅用 5 个月跻身前十。2026 Q1:科沃斯 >30%、石头 21.0%、追觅 15.1%、米家 9.7%。
全球清洁机器人份额(2025,IDC)
图5:全球家用清洁机器人品牌份额
来源:IDC 2025 全球家用清洁机器人报告。石头 17.7%(580 万台,+76.5%)、科沃斯 14.3%(470 万台)、追觅 10.5%、小米约 8%、云鲸 5.3%(170 万台)。扫地机器人品类石头份额达 27%,连续两年全球第一。
| 企业 | 定位与技术路线 | 关键数据(2025) | 核心特征 |
|---|---|---|---|
| 科沃斯 | 嵌入式 dToF + 3D 结构光 + AIVI 单目 AI | 国内线上 30.4% 第一;全球 14.3%;海外收入 88.47 亿(+24.4%),占比 42.2% | 国内资历最深,T80 系列贡献 44% 销量;品牌力强但毛利率承压 |
| 石头科技 | 升降式 LDS + AI 双目避障 | 全球 17.7%(580 万台)第一;国内线上 25%;海外收入 104.42 亿(+63.5%),占比 55.9% | 全球量额双第一,北美市占 33%、欧洲亚马逊 45%;以价换量抢海外 |
| 追觅科技 | 升降式 LDS + 3D 结构光 + AI 补盲 | 全球 10.5%;国内线上 8.8%;海外收入占比约 78%;全球线下门店超 1 万家 | 增速最快,欧洲营收占 49%(+64%);"一市一样"本地化,东南亚新加坡第一 |
| 云鲸智能 | FTOF + 双目 AI + 线结构光 | 全球 5.3%(170 万台);国内线上 13.4% | 洗拖布起家,J 系列口碑好,但全球份额掉队于三家头部 |
| 小米 / 米家 | 性价比路线,LDS + 基础避障 | 国内线上 12.6%;2026 Q1 份额 9.7% | 生态链引流,主打 1000–2000 元入门价位段 |
信息来源:IDC 2025 全球清洁机器人报告;洛图科技 RUNTO 2025 年度数据;各公司 2025 年报;电器杂志、36 氪、界面新闻转引。
北美靠亚马逊、欧洲靠线下连锁、东南亚靠地推体验店
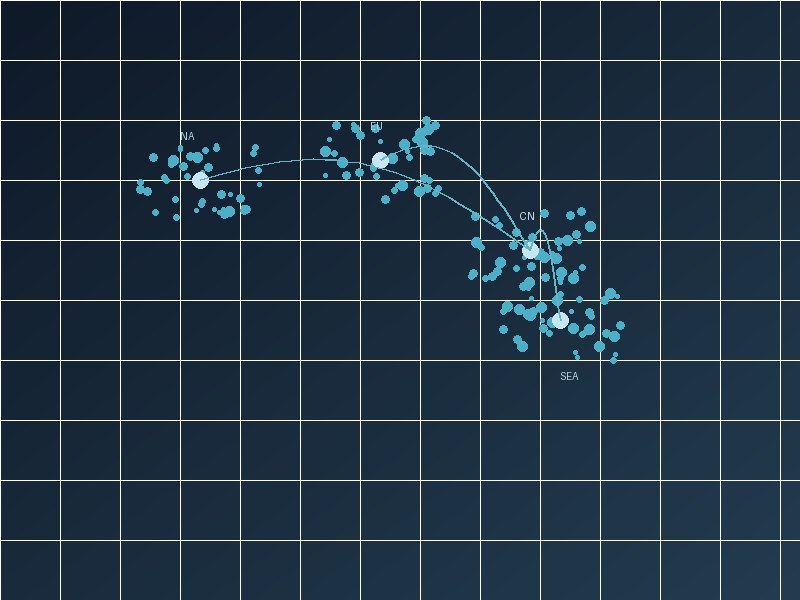
北美市场以亚马逊电商为主渠道,石头 2026 Prime Day 北美市占 33%(+30%),美国 / 加拿大双第一;欧洲市场依赖 MediaMarkt、Media Expert 等线下零售连锁,追觅全球线下门店超 1 万家,欧洲营收占其 49%;东南亚是新兴增量市场,科沃斯越南 70% 销售来自线下,追觅新加坡市占第一,并在当地设生产基地。
- 北美:亚马逊为主,石头 33% 市占,溢价高但 FCC 管制风险
- 欧洲:MediaMarkt 等线下连锁,追觅欧洲占营收 49%(+64%)
- 东南亚:新兴市场,线下体验店 + 本地生产基地
- 本地化:北欧"木地板模式"、东南亚低矮空间适配、本地售后
来源:电器杂志(2026.5/8);中证网(石头 Prime Day 数据);36 氪(东南亚市场);中关村在线(追觅 IFA 线下渠道);央广网(追觅洗地机全球市占)。
三家海外收入对比与区域策略
图6:三家头部海外收入(亿元)与海外占比(%)
来源:各公司 2025 年报。石头境外收入 104.42 亿元(占比 55.9%);科沃斯境外 88.47 亿元(占比 42.2%);追觅海外占比约 78%(未上市,公司披露口径)。石头北美市占 33%、欧洲亚马逊九国 45%;追觅欧洲营收占 49%、全球线下门店 1 万+。
1000–2000 元段占比超三成,旗舰下探推动市场普及
2025 年消费者使用价格段分布(艾媒)
图7:消费者使用价格段分布(%)
来源:艾媒咨询《2025 中国扫地机器人消费行为调查》。2001–3000 元占 47.37%(主力价格带),1001–2000 元占 31.58%,两者合计约 79%。1000 元以下为入门款,4000 元以上为旗舰。
价格战传导路径
- 国补退坡:2025 下半年国补弱化,2026 H1 清洁电器销额 227 亿元(-0.7%),近十年首次下行。
- 旗舰跳水:2025 年 618 旗舰机型集体降至 3000 元,vs 2024 年 618 行业均价 3645 元。
- 基站下放:全基站功能从 5000 元档下放至 2000 元档,米家、云鲸低端机型跟进。
- 利润承压:科沃斯、石头均出现"增收不增利",毛利率持续收缩;追觅以价换量抢份额。
- 大疆入局:大疆 ROMO 2025 年 8 月上市,5 个月杀进行业前十,进一步加剧竞争。
来源:中国科技网(2025 618 价格战);财联社(国补与价格战);36 氪(科沃斯增收不增利);太平洋科技(2025 销量榜与大疆入局)。
1000–2000 元价位段的放量,本质是供应链成熟后基站成本下降 + 头部品牌以价换量。米家、云鲸 J5(1887 元)等机型把"自动洗拖布 + 热风烘干"带到 2000 元以内,使扫地机器人从"中产改善型"变为"大众家庭刚需"。但代价是行业整体毛利率下行,企业必须靠出海与高毛利新品类(割草机器人、洗地机)对冲。
- 主力价格带:2001–3000 元(47.4%)
- 入门放量:1001–2000 元(31.6%)
- 旗舰价位:从 5000+ → 3000 元档
- 影响:量增利减,CR5 集中度提升
从"导航竞赛"到"场景扩展 + 全球化":下一阶段的胜负手
机会 Opportunities
· 广义机器人扩展:石头已推出割草机器人、洗烘一体机;从"地面清洁"走向"全屋自动化"。
· 本地化生产出海:追觅已在东南亚、中东设生产基地,美洲欧洲工厂规划中,对冲关税与 FCC 风险。
· AI 大模型交互:旗舰机型搭载 AI 语音、大模型物体识别,从"工具"变"家庭助手"。
· 新兴市场渗透:东南亚、中东、拉美渗透率低,中国品牌以高性价比快速上量。
· 耗材与服务订阅:集尘袋、清洁液、维保等持续收入平滑硬件周期。
风险 Risks
· 国内价格战:2000–3000 元核心价位段内卷,毛利率持续下行,"增收不增利"。
· 美国 FCC 管制:2026 年 7 月将外国先进机器人设备纳入管制,北美市场政策不确定性上升。
· 国补退坡:2026 H1 清洁电器销额近十年首次负增长,内需承压。
· 跨界入局:大疆等科技巨头入场,技术与品牌降维打击,竞争烈度升级。
· 贸易摩擦:关税、认证、售后网络壁垒,海外渠道建设成本高。
给产业链参与者的落点建议
- 头部品牌:国内守利润、海外抢份额,加快本地化生产规避贸易风险,从单品扩展到广义机器人矩阵。
- 第二梯队:避开头部正面战场,聚焦细分价位段(1000–2000 元普及款)或细分场景(养宠、小户型)。
- 供应链:核心部件(LDS/dToF 传感器、机械臂、水泵)国产替代持续,高毛利零部件企业受益。
- 投资者关注:海外收入占比高、本地化生产布局早、品类扩展能力强的企业抗风险能力更强。
短期看国内 1000–3000 元价格段普及与存量复购,中期看出海本地化与广义家庭机器人延展,长期看 AI 交互、机械臂与"硬件 + 耗材订阅"的商业模式升级;能同时做好海外本地化和高毛利新品类的玩家,将穿越国内价格战周期。
数据来源与口径说明
- 洛图科技 RUNTO(2025 中国线上扫地机器人市场年报):新华网转引 546.4 万台 / 175.1 亿元
- IDC 2025 全球家用清洁机器人报告:新浪财经转引 3272 万台 / 石头 17.7%
- 艾媒咨询《2025 中国扫地机器人消费行为调查》:价格段分布 1001–2000 元 31.58%
- 奥维云网 AVC(经界面新闻转引):2021–2024 零售量与销额走势
- 东方财富研报《扫地机行业框架》:全基站销量占比 95%+
- 电器杂志(出海专题):石头海外 55.93% / 追觅 78% / 科沃斯 42.2%
- 中证网(石头科技 2026 半年报):北美 33% / 欧洲亚马逊 45%
- 36 氪(行业格局):全球三足鼎立与国内 CR5 / 东南亚市场
- 界面新闻(竞争格局):2026 Q1 国内线上份额变化
- 中国科技网(2025 618 价格战):旗舰降至 3000 元档
- 太平洋科技(2025 销量榜):科沃斯 30.4% / 大疆入局前十
- 中关村在线(追觅 IFA 渠道):MediaMarkt / 全球线下万店
- 证券时报(行业玩家):全球前五中国品牌 70.4%
- 钛媒体(FCC 管制):扫地机器人入美管制清单