中国即时零售
报告
美团闪购、京东秒送、淘宝闪购、抖音小时达、山姆云仓把"万物到家"压缩到 30 分钟。本报告拆解闪电仓前置仓模式、补贴大战与盈利模型,以及品牌商与经销商如何布局这一重构人货场的新渠道。
30 分钟到家重构人货场,补贴大战走向盈利模型
①规模:万亿赛道,双位数高增
- 2024 年即时零售约 7000 亿元,艾瑞等机构预计 2025–2026 年迈向万亿,远高于实物电商大盘增速。
- 从外卖生鲜扩展到药品、酒水、3C、美妆、母婴、宠物,"万物到家"。
②平台:美团领跑,京东淘宝抖音入局
- 美团闪购凭即时配送网络领跑;京东秒送(原京东到家)、淘宝闪购(饿了么)、抖音小时达、山姆云仓激战。
- 2025 年淘宝闪购接入饿了么、京东秒送更名,平台补贴大战升级。
③仓店:闪电仓前置仓 vs 门店发货
- 纯线上闪电仓(前置仓)辐射 1–3 公里,选品聚焦高频刚需;商超门店发货兼顾到店与到家。
- 仓店分工:仓负责长尾与效率,店负责体验与即时可得。
④成本:客单与履约的盈利博弈
- 客单约 50–80 元,单均履约成本 6–8 元,补贴是前期放量核心。
- 盈利关键在于提客单、提密度、降履约成本,从"烧钱换量"走向单均模型转正。
⑤品牌:品牌商与经销商上线运营
- 宝洁、联合利华、茅台、3C 品牌纷纷在闪购开"线上专柜",经销商从补货转向数字化运营。
- 即时零售成为品牌新品首发、应急补货、区域渗透的新渠道。
⑥风险:补贴依赖、盈利未定
- 平台补贴大战推高营销费用,单均盈利模型仍待验证;商超线下客流被分流。
- 机会在高频刚需品类、夜间应急场景与品牌数字化运营。
即时零售不是外卖的延伸,而是"本地零售数字化 + 即时履约网络"重构人货场的新基础设施。短期看补贴大战与平台格局,中期看单均盈利模型与闪电仓效率,长期看品牌商如何把它做成新品首发与复购运营的主渠道——与跨境电商(报告 51)"万物卖全球"互补,本篇是"万物到家"。
迈向万亿的本地零售新基建
中国即时零售市场规模(亿元)
图1:中国即时零售市场规模(艾瑞等,约数)
注:2022 约 4000、2024 约 7000、2026E 望达万亿。不同机构口径(含/不含外卖餐饮)有差异,此处为"万物到家"零售口径约数。
客单价与单均履约成本(元)
图2:主要品类客单价 vs 履约成本(行业估算,示意)
注:客单价 50–80 元,单均履约成本 6–8 元;酒水 3C 高客单利于摊薄,生鲜低客单靠密度。比例为行业研究口径估算。
信息来源:艾瑞咨询《中国即时零售行业研究报告》;商务部"一刻钟便民生活圈"相关数据;美团、京东、阿里财报与公开披露。
美团领跑,京东/淘宝/抖音/山姆五条路线激战
主要平台即时零售份额(2024,约数)
图3:主要平台份额(行业估算,约数)
注:美团闪购居首约五成,京东秒送、淘宝闪购、抖音小时达、山姆云仓等合计其余。份额为第三方机构估算区间,仅供趋势参考。
五条路线的核心差异
- 美团闪购:骑手网络 + 闪电仓 + 商家生态,规模与密度领先。
- 京东秒送:品质零售心智,3C/家电/商超,京东到家升级。
- 淘宝闪购:接入饿了么即时配送,阿里生态聚合。
- 抖音小时达:内容/直播驱动,兴趣电商 + 即时履约。
- 山姆云仓:会员制 + 云仓前置,高客单高复购。
即时零售的壁垒在"即时配送网络密度"与"本地商家供给"。美团短期领先,但巨头补贴大战会重塑份额;对品牌商而言,多平台上架、按平台特性运营是必须,单一平台依赖风险高。
闪电仓前置仓 vs 门店发货:仓店分工重构
01闪电仓(前置仓)
100–300㎡,辐射 1–3 公里,选品 2000–5000 SKU,高频刚需标品,纯线上无堂食,效率优先。
02商超门店发货
大卖场/便利店门店即仓,兼顾到店与到家,SKU 全但拣货效率低,体验与即时可得优先。
03品牌云仓
山姆/盒马式会员云仓,区域前置 + 会员复购,高客单,标准化选品。
闪电仓 vs 门店模式对比(定性评分)
图4:两种模式在关键维度的对比(0–10,定性示意)
注:横轴为维度,纵轴为评分。闪电仓在拣货效率与成本控制上占优,门店在 SKU 丰富与体验上占优。
仓店分工的三个要点
- 仓做效率:高频标品集中拣货,压低单均履约成本。
- 店做体验:全品类 + 到店体验,承接长尾与冲动消费。
- 数据协同:平台把实时订单数据回传,指导仓店选品与补货。
风险:闪电仓单仓模型需达到订单密度才能转正;商超门店拣货占用人力,影响到店体验。
信息来源:美团闪购闪电仓公开资料;36 氪、晚点即时零售报道;叮咚买菜、盒马前置仓模式分析。
品牌商与经销商:从"被上线"到"主动运营"
品类结构:酒水医药 3C 美妆母婴宠物
图5:即时零售品类结构(行业估算,示意)
注:食品生鲜约三成,酒水饮料约两成,药品/个护/美妆/3C/母婴/宠物合计其余。比例为行业研究口径估算。
品牌商如何布局(重点)
- 多平台开店:美团/京东/淘宝/抖音同步上线,按平台特性差异化选品与定价。
- 新品首发:把即时零售作为新品试销与爆发渠道,30 分钟触达尝鲜用户。
- 应急补货:药品、母婴、宠物、应急用品承接"马上要"场景。
- 经销商数字化:从铺货转向区域仓配、动销分析、会员运营。
- 数据反哺:实时订单数据指导生产、排产与区域铺货。
信息来源:品牌商即时零售运营案例(宝洁、联合利华、茅台、3C 品牌公开报道);艾瑞品牌商即时零售白皮书;36 氪经销商转型报道。
高频刚需 + 夜间应急:即时零售的两大场景引擎
夜间订单占比(约数)
图6:分时段订单占比(行业估算,示意)
注:夜间(22:00–次日 6:00)订单占比约一成到一成半,药品、酒水、应急用品夜间占比更高。比例为行业研究口径估算。
六大高潜品类
- 药品:夜间应急、慢病补货,合规资质门槛高。
- 酒水:聚会/夜宵即时可得,高客单。
- 3C 数码:应急充电、配件,高客单。
- 美妆个护:应急补妆、尝鲜试色。
- 母婴:奶粉尿布应急刚需,信任度高。
- 宠物:主粮零食应急补货,复购强。
信息来源:美团闪购品类报告;艾瑞即时零售夜间消费数据;饿了么/京东到家品类公开披露。
三个关键场景:闪电仓、补贴大战、夜间应急
场景 01 · 闪电仓:纯线上前置仓的效率模型
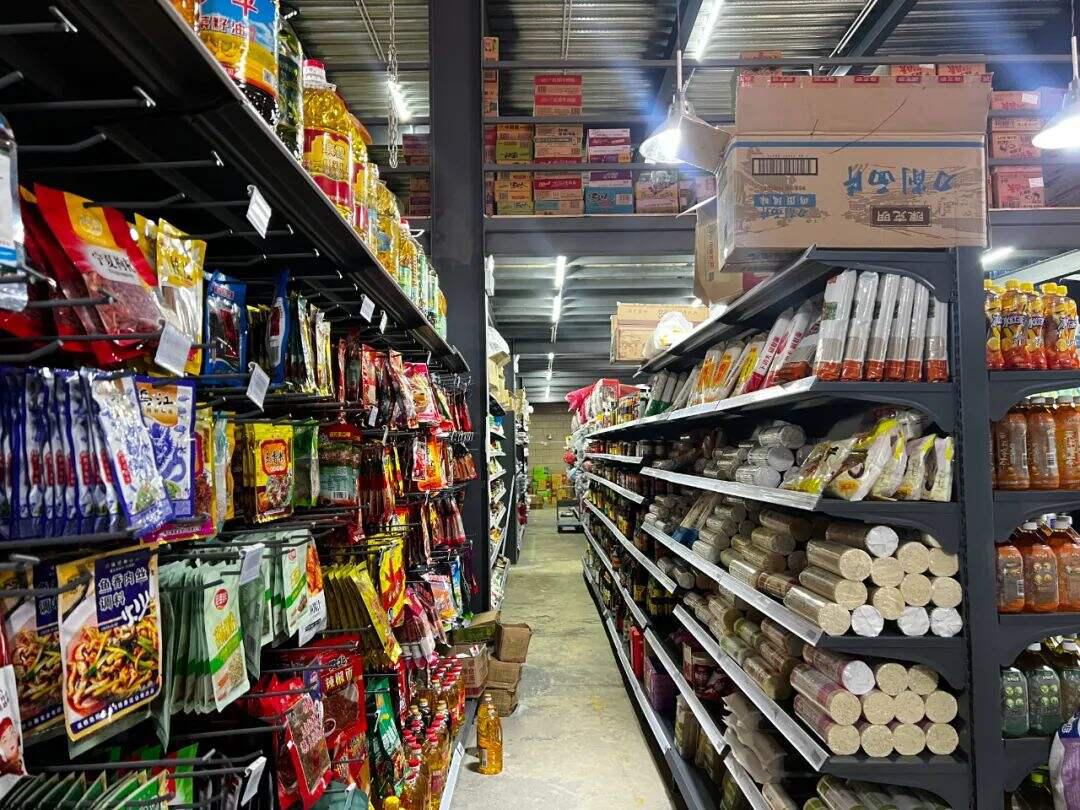
闪电仓是即时零售的效率武器:无堂食、小面积、高频标品、纯线上。美团闪购闪电仓已落 200+ 城市、合作商家开仓超 4 万。单仓盈利的关键是订单密度——日均订单达到阈值后,拣货与骑手分摊成本下降,模型转正。
- 面积:100–300㎡,SKU 2000–5000
- 辐射:1–3 公里,30 分钟达
- 选品:高频刚需标品
- 玩家:美团闪电仓、品牌自建仓
- 关键:订单密度决定单仓盈利
- 风险:选址失误、密度不足则亏损
场景 02 · 补贴大战:从烧钱换量到盈利模型
2025 年淘宝闪购接入饿了么、京东秒送更名,平台以补贴拉新抢心智。补贴能换量但不能换盈利,单均模型转正才是终局。关键变量是客单价、订单密度、履约成本与广告变现。
图7:即时零售补贴大战关键节点(时间线)
场景 03 · 前置仓分拣与夜间应急
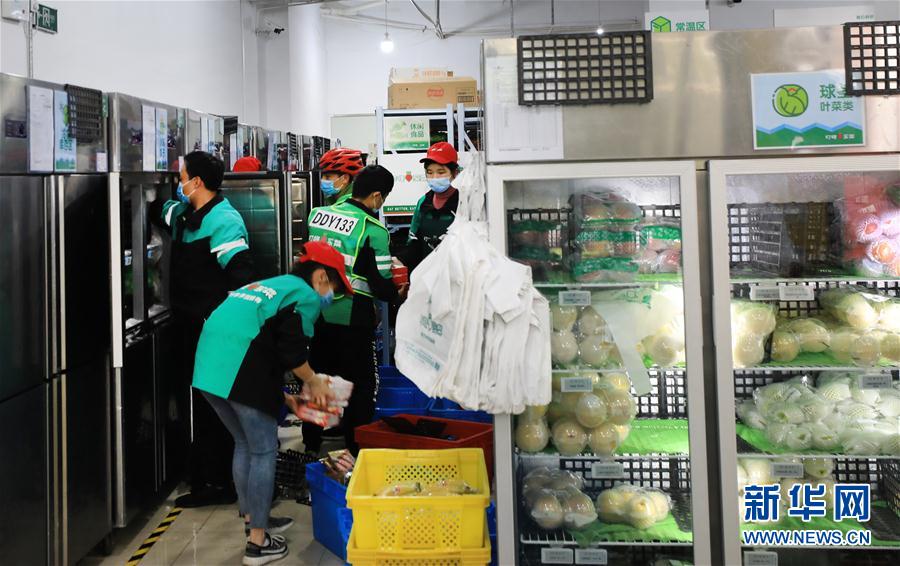
夜间(22:00 后)是即时零售的差异化增量:药品、酒水、应急用品、母婴宠物在白天便利店关门后成为唯一即时可得渠道。夜间订单占比虽仅一成多,但客单高、竞争弱、用户黏性强,是平台差异化的关键。
来源:美团闪购闪电仓公开资料;36 氪《闪电仓 4000 家》;叮咚买菜前置仓报道;艾瑞夜间消费数据。
场景 04 · 骑手即时履约网络
五大平台对比:模式、心智、品类与供给
| 平台 | 模式 | 格局特征 | 核心心智 | 重点品类 |
|---|---|---|---|---|
| 美团闪购 | 骑手+闪电仓 | 即时配送网络密度领先,闪电仓超 4 万仓,规模第一 | 万物到家 30 分钟 | 全品类/酒水/药品 |
| 京东秒送 | 品质零售+秒送 | 原京东到家升级,品质零售心智,3C/家电/商超强 | 品质 30 分钟达 | 3C/家电/商超 |
| 淘宝闪购 | 聚合+饿了么 | 接入饿了么即时配送,阿里生态聚合,补贴大战 | 阿里生态即时达 | 商超/服饰/全品类 |
| 抖音小时达 | 内容+小时达 | 兴趣电商驱动,直播/短视频带即时履约 | 刷到即买 30 分钟达 | 美妆/服饰/爆品 |
| 山姆云仓 | 会员制云仓 | 会员高复购,云仓前置,高客单标准化选品 | 会员品质到家 | 生鲜/进口/高客单 |
信息来源:各平台官网与公开披露;美团/京东/阿里财报;36 氪、晚点即时零售格局报道;艾瑞份额估算。部分份额为第三方估算,引用请注意口径。
从下单到送达:即时履约的三条链路
前置仓链路
闪电仓集中拣货 → 骑手 30 分钟达,效率高、适合高频标品,单仓密度决定盈利。
门店链路
商超门店拣货 → 骑手送达,SKU 全但拣货占用人力,适合长尾与体验。
云仓链路
会员云仓区域前置 → 配送,高客单高复购,标准化选品。
信息来源:艾瑞即时零售履约成本分析;美团/京东物流公开资料;36 氪闪电仓单仓模型报道。
从补贴大战到单均盈利:品牌与密度是胜负手
机会 Opportunities
· 高频刚需品类:药品、酒水、母婴、宠物,应急场景黏性强。
· 品牌商数字化:新品首发、区域渗透、会员复购新渠道。
· 闪电仓效率:订单密度提升后单仓模型转正。
· 夜间应急:白天便利店关门后的差异化增量。
· 下沉市场:低线城市即时零售渗透提升空间大。
风险 Risks
· 补贴依赖:烧钱换量不可持续,单均盈利模型待验证。
· 履约成本:骑手成本、仓租、拣货人力侵蚀利润。
· 线下分流:商超到店客流被即时零售分流。
· 合规:药品、酒水等品类资质与监管要求高。
· 平台依赖:品牌商被平台规则与补贴周期绑架。
结论:本地零售的即时化与数字化
短期,补贴大战将重塑平台格局;中期,闪电仓订单密度与单均盈利模型是关键;长期,品牌商把即时零售做成新品首发与复购运营主渠道,才是真正的价值锚点。对品牌商而言,这不是"要不要上线"的选择题,而是"如何用即时零售重构新品与区域运营"的必答题。
- 品牌商:多平台上架,把即时零售当新品首发与应急补货渠道,用数据反哺生产。
- 经销商:从铺货转向区域仓配与数字化运营,绑定平台闪电仓。
- 零售商家:仓店分工,高频走闪电仓效率,长尾走门店体验。
- 平台:补贴退坡后,拼履约网络密度与品牌商家供给。
数据来源与口径说明
- 艾瑞咨询《中国即时零售行业研究报告》:iresearch.com.cn
- 商务部"一刻钟便民生活圈"相关数据:mofcom.gov.cn
- 美团闪购公开资料(闪电仓/订单量):meituan.com
- 京东秒送/京东到家(京东财报):jd.com
- 淘宝闪购/饿了么(阿里财报):ele.me
- 抖音小时达(字节跳动):douyin.com
- 山姆云仓/沃尔玛中国:samsclub.cn
- 36 氪即时零售系列报道:36kr.com
- 晚点 LatePost:美团闪购与格局分析:latepost.com
- 界面新闻:即时零售补贴大战:jiemian.com
- 叮咚买菜前置仓模式(上海报道):100ec.cn
- 重百新世纪超市前置仓(重庆新闻网):cqnews.net
- 网经社电子商务研究中心:100ec.cn 即时零售数据
- 饿了么/美团夜间消费数据公开披露:ele.me
- 品牌商即时零售运营案例(宝洁/联合利华公开报道):pg.com
- 盒马/山姆会员云仓模式分析:freshippo.cn