中国预制菜
行业研究报告
六千亿赛道、七成靠 B 端、新国标落地:从 2023 资本狂热到 2025 行业出清,预制菜走过了最跌宕的三年。
六千亿赛道、七成靠 B 端:从资本风口回归制造业本身
①大盘:6173 亿、增速换挡,B 端仍是基本盘
- 艾媒咨询:2024 年 4850 亿(+33.8%)、2025 年 6173 亿(+27.3%,增速降 6.5pct)、2026 年望达 7490 亿、2030 年 10698 亿。
- B 端约 4200 亿、占比约 68%,餐饮连锁化是主引擎。
②B 端:连锁餐饮中央厨房与预制菜厂商分工
- 味知香、安井、千味央厨、双汇等向 B 端供应标准化半成品;盒马、美团快驴等零售与即时平台打通供应链。
- 但 2025 年多数上市公司增速放缓、净利下滑,B 端价格战激烈。
③信任:新国标 2026 落地,"不添加防腐剂"划红线
- 2026 年 2 月国家卫健委《食品安全国家标准 预制菜》征求意见:明确"不添加防腐剂、工业化预加工、加热熟制、预包装"四大特征。
- 并把主食、净菜、即食、中央厨房直配菜排除在外。
④冷链:占售价 20–30%,区域成本差异悬殊
- 冷链成本约占预制菜售价 20–30%(运输 12%、仓储 8%);华东长三角单吨配送 800–1200 元。
- 辐射西北西南升至 1800 元以上,东北冬季比南方高 35–40%,损耗率 5–8% 远高于发达国家 2–3%。
⑤出清:2023 资本热 → 2024–2025 洗牌
- 2022 年融资热、2024 年投融资降至约 10 起(前两年各约 30 起);舌尖英雄、烹烹袋、沙拉食刻(亿元融资 + 周杰伦代言)相继倒闭。
- 专家预计 6.8 万家企业五年后仅约 5000 家存活。
⑥风险:C 端认知修复慢、同质化与价格战
- 消费者对"预制菜标签"仍存负面印象,"0 科技与狠活"成为营销主线。
- B 端占比过高使行业绑定餐饮景气度,同质化与微利竞争下,中小玩家最先出局。
预制菜不是伪需求,而是从"风口生意"回归"制造业生意"——下一阶段的赢家,是那些有稳定大 B 客户、区域冷链能力扎实、并能用无防腐剂透明标签重建 C 端信任的企业。
六千亿赛道增速换挡:从野蛮生长到高质量发展
中国预制菜市场规模(亿元,艾媒)
图1:中国预制菜市场规模(艾媒咨询)
来源:艾媒咨询(经新浪财经、经济日报转引)。2024 4850、2025 6173、2026E 7490、2030E 10698 亿元;2025 同比 +27.3%,增速较上年降 6.5pct。
2025 B 端 / C 端结构
图2:2025 预制菜 B/C 端结构
来源:投资界、艾媒。2025 B 端约 4200 亿(+21.5%),C 端约 1973 亿;B 端占比约 68%,餐饮连锁化是主引擎。
上游原料与养殖 — 中游中央厨房/工厂 — 下游 B 端餐饮与 C 端家庭
蔬菜 / 调味 / 包材
原料溯源与安全
规模化养殖基地
双汇 / 国联水产 / 惠发
连锁品牌自建中央厨房
盒马 / 美团快驴供应链
C 端:商超 / 会员店
电商 / 即时零售 / 社区团
家庭餐桌 / 年夜饭
信息来源:艾媒咨询、投资界、各上市公司财报整理。
连锁餐饮中央厨房 × 预制菜厂商:分工、客户与业绩分化
主要上市预制菜企业近年营收增速(约数)
图3:主要上市预制菜企业营收增速
来源:新浪财经、环球网、投资界。千味央厨 2025 营收 +1.64%、安井 2025H1 +9.42%、味知香 2024 前三季 -17.5%;春雪食品 2024 前三季 -13.9%。
分工图谱
- 预制菜厂商:味知香(C 端预制菜第一股)、安井(速冻+预制)、千味央厨(餐饮大 B)、双汇(肉禽预制)、国联水产(水产预制)。
- 连锁餐饮自建:海底捞、西贝、杨国福等自建中央厨房,降低对外采依赖。
- 零售/平台:盒马自有品牌、美团快驴供应链,打通 B 端与即时零售。
- 分工逻辑:品牌出配方与标准,厂商做规模与冷链,餐饮降本、后厨工业化。
来源:中国经营报、投资界、36 氪。
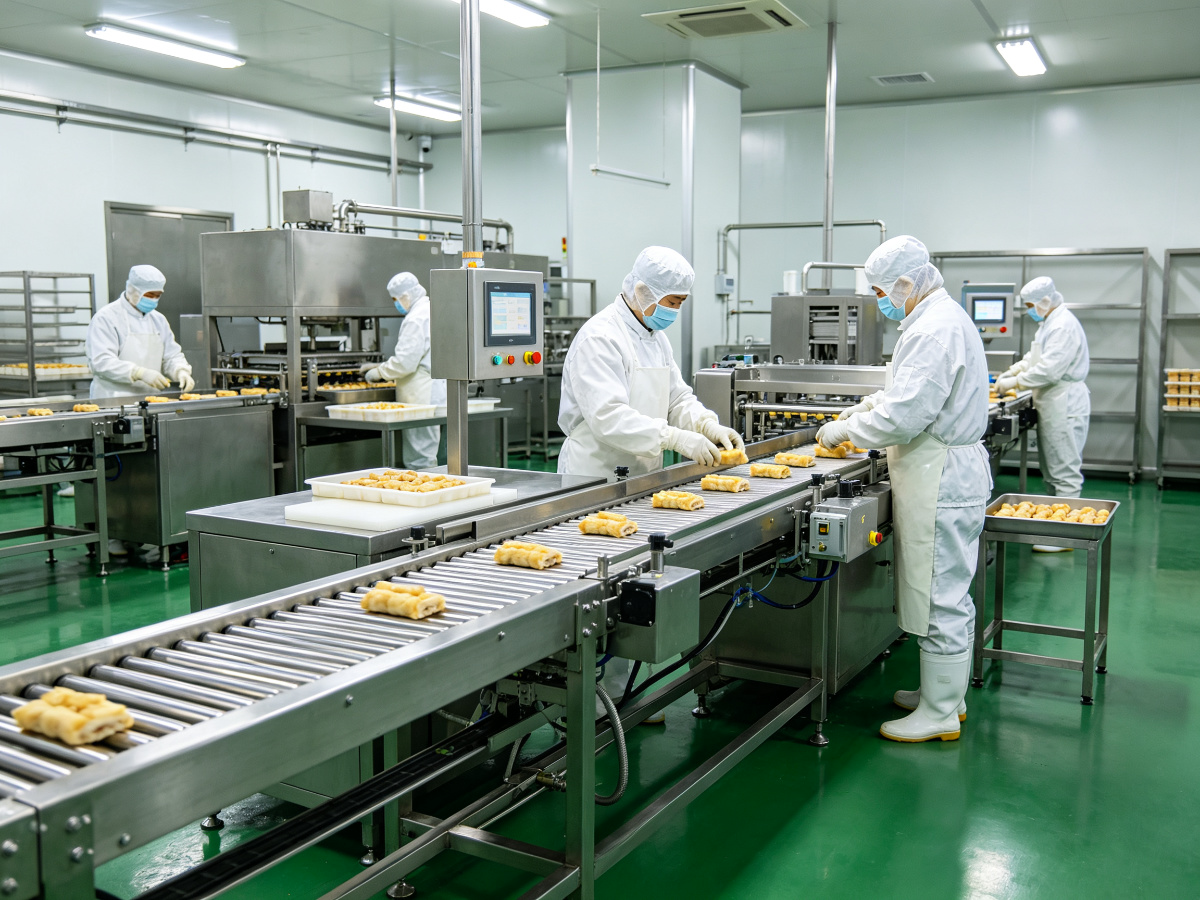
连锁化率提升让餐饮企业追求标准化与降本:预制菜把"炒、炸、烤、煮"前移到中央厨房,门店只需复热出餐,大幅降低厨师依赖与人房成本。但新国标明确"中央厨房直配连锁门店的菜肴不纳入预制菜",这意味着堂食现做的中央厨房菜品与工业化预包装预制菜被划开两条监管线。
- 核心驱动:连锁化、降本增效、千店一味
- 代表:千味央厨、安井、味知香
- 平台:盒马、美团快驴供应链
- 业绩:2025 增速换挡、净利承压
来源:艾媒咨询;新华网《中央厨房菜肴不属于预制菜》。
"0 科技与狠活":负面认知之下,2026 新国标如何重建信任
| 维度 | 新国标征求意见稿(2026.2) | 对消费者的意义 |
|---|---|---|
| 定义 | 以食用农产品为原料,工业化预加工,加热熟制后食用的预包装菜肴 | "菜肴属性"清晰,不再含糊 |
| 防腐剂 | 明确"不添加防腐剂" | 回应"科技与狠活"质疑 |
| 排除项 | 主食类、净菜类、即食类、中央厨房直配菜 | 边界清晰,消费者认得清 |
| 四大特征 | 菜肴属性 + 工业化预加工 + 需加热熟制 + 预包装 | 小作坊、现炒、净菜不算预制菜 |
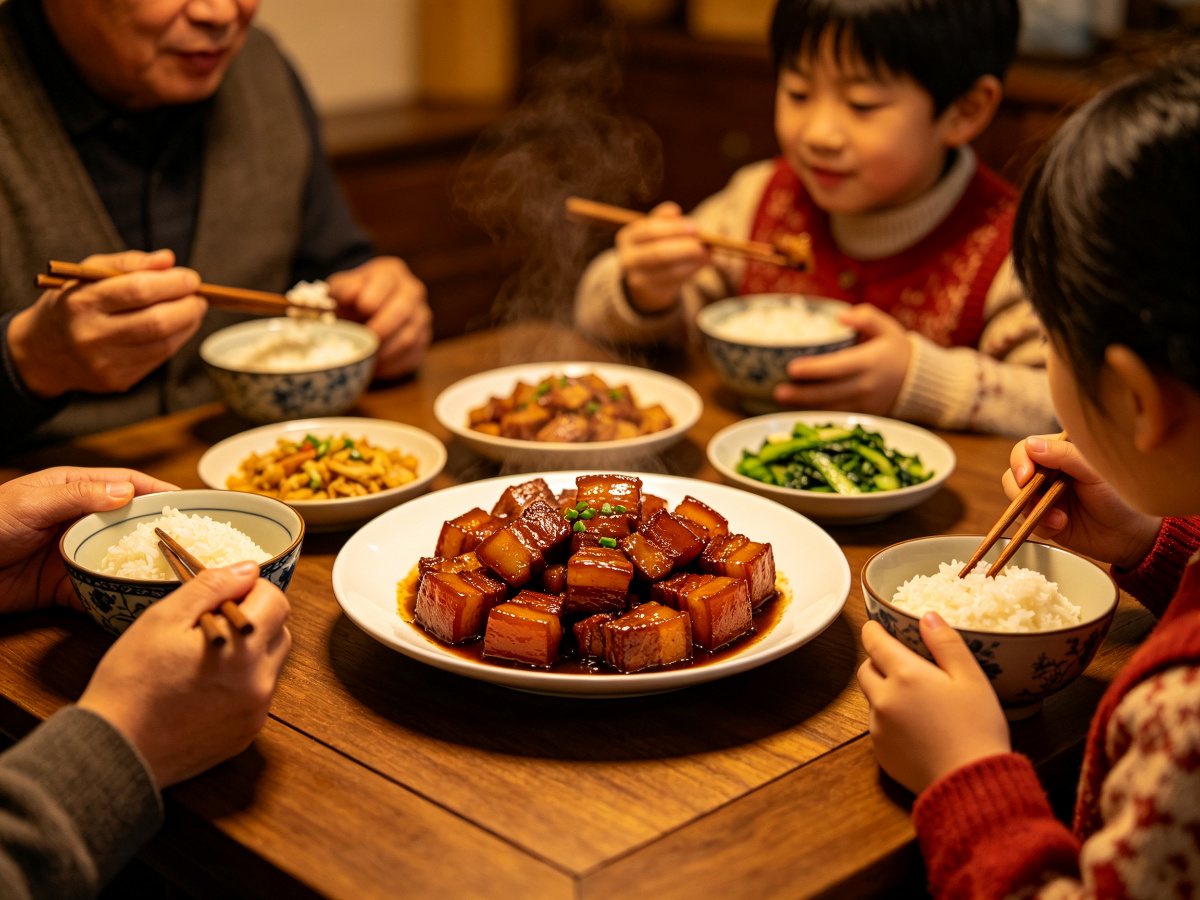
B 端走量、C 端树品牌。家庭端的破圈关键是"标签透明 + 口味还原 + 无防腐剂":年夜饭、一人食、快手菜成为 C 端主打。味知香等以"新鲜短保、无添加"重建家庭信任;但消费者仍对"餐厅端出的是否预制菜"高度敏感,西贝等连锁曾因"预制菜"争议公开回应。
- 营销主线:"0 科技与狠活"、短保、无防腐剂
- 场景:年夜饭、一人食、快手菜
- 关键:标签透明、口味还原
- 争议:餐厅"预制菜"知情权
来源:新华网、人民网、央视网(预制菜国标征求意见稿六问六答);经济日报(年夜饭 C 位)。
冷链成本占售价 20–30%:华东集约 vs 北方苦寒的区域分野
冷链成本占预制菜售价结构
图4:冷链成本占售价结构
来源:豆丁行业报告(冷链成本口径,估算)。冷链合计约占售价 20–30%:运输 12%、仓储 8%、包装分拣 6%、能耗 4%。
区域单吨冷链配送成本(元/吨,约数)
图5:区域单吨冷链配送成本
来源:豆丁行业报告。华东长三角区域内 800–1200 元/吨(取中值 1000),辐射西北/西南偏远升至 1800 元以上;东北冬季较南方高 35–40%。
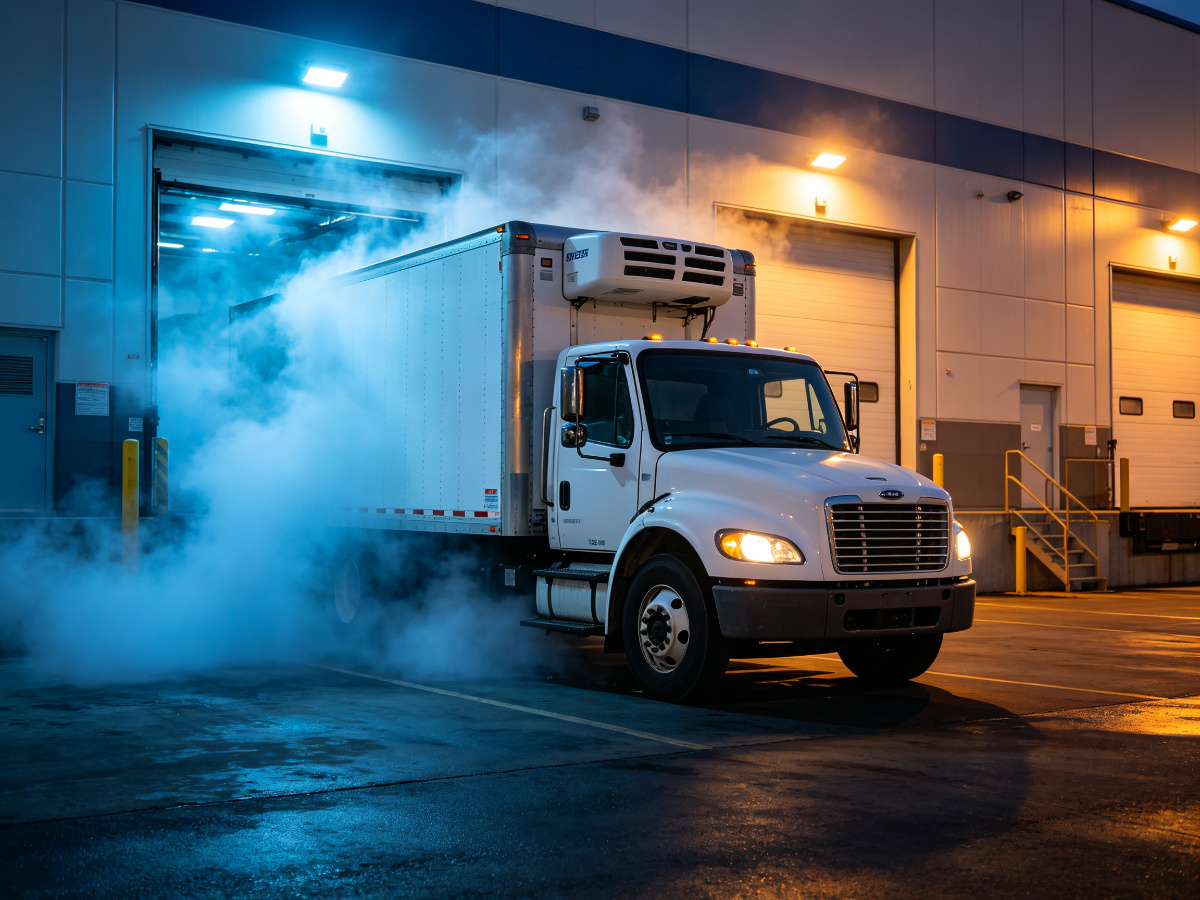
冷冻预制菜需维持 -18℃ 以下,冷链物流成本约占售价 20–30%(速冻食品口径占销售额 10–15%,仍远高于发达国家 5–8%)。跨区配送损耗率 5–8%,高于发达国家 2–3%;建冷库、买冷藏车回报周期长达 5–8 年。这决定了预制菜必须"区域化建厂、就近配送",难以像零食那样全国铺一张网。
- 成本占比:冷链约占售价 20–30%
- 区域差异:长三角集约,西北/东北成本高
- 损耗率:5–8% vs 发达国家 2–3%
- 回报:冷库/冷藏车 5–8 年回本
来源:豆丁行业报告;道客巴巴(速冻食品冷链成本占销售额 10–15%);抖音/第一财经(冷链比常温高 30–50%)。
从 2023 资本狂热到 2025 出清:九成企业将消失
预制菜行业投融资事件数(起/年)
图6:预制菜行业投融资事件数
来源:央广网、中新网(IT桔子/公开不完全统计)。2022 年融资热、2023 与 2024 前两年各约 30 起,2024 全年降至约 10 起。
企业出清:从 6.8 万到 5000
图7:存续企业 vs 五年后预计存活
来源:深圳新闻网、新浪财经(宋清辉观点)。截至 2025 初存续预制菜企业超 6.8 万家;经济学家预计五年后仅约 5000 家存活,约九成将出清。
倒掉的"明星"与活下来的标准
- 舌尖英雄:2022 年加盟扩张,后大规模关店倒闭。
- 烹烹袋:2021–2022 连获两轮千万融资,后电商下架。
- 沙拉食刻:2023 获亿元 A 轮、周杰伦代言,2025–2026 申请破产。
- 共性死因:烧钱扩张、加盟失控、C 端复购不足、现金流断裂。
- 幸存者:绑定大 B 客户、区域冷链扎实、现金流健康者。
- 关键:从"讲故事融资"回到"供应链 + 现金流"。
来源:南方+、36 氪、羊城晚报、央广网、新浪科技。
出清之后:标准、冷链与 C 端信任决定下一阶段赢家
机会 Opportunities
· 新国标利好头部:标准落地淘汰小作坊,合规龙头市占集中。
· B 端连锁化:餐饮连锁化率提升持续拉动标准化预制需求。
· C 端短保升级:年夜饭、一人食、无添加短保打开家庭市场。
· 区域冷链 + 央厨代工:靠近原料地建仓,提升区域密度。
风险 Risks
· 信任修复慢:"预制菜"标签仍有负面,C 端教育成本高。
· 冷链成本高:占售价 20–30%,跨区扩张利润薄。
· B 端绑定风险:七成靠 B 端,餐饮景气度波动直接传导。
· 出清未结束:专家预计九成企业将消失,投资需甄别。
给产业链参与者的落点建议
- 预制菜厂商:绑定头部餐饮做深度定制,同时用无防腐剂短保产品做 C 端。
- 餐饮连锁:平衡自建中央厨房与外采预制,守住"现炒"心智。
- 冷链/物流:区域化建仓、新能源冷藏车降本,降低损耗率。
- 新进入者:避开同质化大单品,从区域口味 + 透明标签切入。
短期看出清与新国标落地,中期看 B 端连锁化与 C 端短保升级,长期看区域冷链能力与"无防腐剂透明标签"建立的品牌信任;能同时做好大 B 绑定、区域冷链与 C 端信任重建的企业,将在洗牌后拿到集中红利。
数据来源与口径说明
- 艾媒咨询(经新浪财经/经济日报转引):2024 4850 亿、2025 6173 亿、2026E 7490 亿、2030E 10698 亿:sina.com.cn
- 投资界:2025 行业 6173 亿(+27.3%)、B 端 4200 亿(+21.5%):pedaily.cn
- 新华网/市场监管总局:预制菜国标征求意见稿定义与排除项:news.cn
- 人民网/光明网:四大特征、中央厨房不纳入预制菜:people.com.cn
- 央广网:2024 投融资约 10 起、此前两年各约 30 起:cnr.cn
- 新浪科技(宋清辉):6.8 万家五年后约 5000 家存活:sina.com.cn
- 深圳新闻网:存续企业超 6.8 万家、六成企业净利下滑:toutiao.com
- 环球网:安井 H1 营收 +9.42%、千味 +4.87%:huanqiu.com
- 投资界:千味央厨 2025 营收 18.99 亿(+1.64%):pedaily.cn
- 中国经营报:味知香 2024 前三季营收 -17.5%、净利 -36.83%:cb.com.cn
- 豆丁行业报告:冷链成本占售价 20–30%、华东 800–1200 元/吨、东北高 35–40%:docin.com
- 道客巴巴:速冻食品冷链占销售额 10–15%、发达国家 5–8%:doc88.com
- 南方+/36 氪:沙拉食刻亿元融资、周杰伦代言后破产:nfnews.com
- 中国新闻网:2023–2024 资本遇冷、2023 注销吊销 3102 家:chinanews.com.cn