中国户外运动用品
市场分析报告
冲锋衣从专业登山装备走向城市通勤,露营在 2022–23 年爆发后退潮,徒步、骑行、滑雪接棒放量;国产面料与国产品牌加速替代 GORE-TEX 与国际大牌。本报告拆解这轮"山野热"背后的供应链、品牌卡位与渠道变迁。
四亿人走向户外,冲锋衣大众化、露营退潮、国产替代三股力量同时发生
①需求:参与人数破 4 亿,品类从露营切向徒步 / 滑雪
- 国家体育总局《中国户外运动产业发展报告(2024–2025)》:参与人数超 4 亿,山地户外参与人次超 4 亿。
- 2022–23 露营爆发后退潮,装备企业 2024–25 普遍承压;徒步、骑行、滑雪接棒成为新增长极。
②产品:冲锋衣硬壳"出圈",七成买家为通勤而非登山
- 弗若斯特沙利文:2024 年高性能户外服饰 1027 亿元,冲锋衣裤占 29.2%、零售额 300 亿元。
- 京东白皮书:2025 年冲锋衣市场约 287 亿元、年均 +18.5%,中国为全球第三大市场;超七成买家非为爬山购买。
③上游:GORE-TEX 仍高端垄断,国产 ePTFE 面料突围
- 始祖鸟等高端硬壳依赖戈尔(W.L. Gore)GORE-TEX 防水透湿膜,是性能与溢价的代名词。
- 国产 ePTFE 改性纳米微孔膜(如 PKTEX 巅峰、中纺院江南分院联合研发)已量产并供多家品牌,"卡脖子"开始松动。
④中游:安踏系登顶高端,国产大众品牌通吃线上
- 亚玛芬大中华区 2024 年 12.98 亿美元(+53.7%)、2025 年 18.62 亿美元(+43.4%),始祖鸟户外功能服饰板块全年 +30%。
- 骆驼连续 6 年冲锋衣全球销量第一;伯希和 2024 年营收约 17.66 亿元递表 IPO,凯乐石销售额近 30 亿元。
⑤渠道:线上占比升至约四成,奥莱 / 商场 / 抖音分层
- 线上销售占比逐年提升至约 40%,电商渠道年复合增速近 50%;抖音成为冲锋衣"通勤穿搭"种草与转化主阵地。
- 高端走商场直营(始祖鸟 alpha store),大众走奥莱与抖音电商,迪卡侬以大卖场性价比承接入门。
⑥风险:露营退潮、库存积压与同质化价格战
- 露营装备产能过剩,牧高笛 2024 年国内营收 -18.9%、探路者 2025 年户外装备 -29.1%,门店净减少。
- 冲锋衣赛道新进入者众多、面料与款式趋同,千元以下价格战侵蚀利润;高端仍受制于 GORE-TEX 等核心供应链。
这不是一条"露营单品"赛道,而是"大众户外参与率提升 × 冲锋衣时尚化 × 国产替代"三重红利叠加的结构升级——确定性最高的是能在大众市场做出品牌与渠道效率的国产品牌,以及掌握防水透湿核心面料的上游;露营装备则需熬过退潮期、等待常态化后的份额出清。
专业户外装备五年翻半,冲锋衣与冰雪是当下最快引擎
专业户外装备市场规模(亿元,智研咨询口径)
图1:中国专业户外装备市场规模
注:2020 年约 497 亿元,2024 年约 776 亿元,2025 年有望突破 900 亿元。该口径偏"装备",与高性能户外服饰(1027 亿)、户外运动产业(3.17 万亿)口径不同,请勿直接相加。
重点运动参与与产业规模(2024–2025)
图2:冰雪 / 滑雪 / 骑行重点数据对比(单位见图注)
来源:国家体育总局《中国户外运动产业发展报告(2024–2025)》;2024 年冰雪运动产业总规模约 9700 亿元(+9%),自行车产业总产值突破 3000 亿元,滑雪人次 2605 万(+12.9%)。
需求传导:四亿人如何变成货架上的冲锋衣
- 政策与基建:"十四五"户外运动产业规模约 3.17 万亿元,全国健身步道 17.18 万个、总长 40.76 万公里,降低参与门槛。
- 媒体种草:小红书、抖音"城市徒步""冲锋衣穿搭"话题亿级浏览,把专业户外转化为日常穿搭。
- 价格下探:国产把三合一冲锋衣从数千元拉到千元以内,迪卡侬、骆驼、伯希和承接入门大众。
- 场景迁移:疫情后旅游恢复分流短途露营,需求从"精致露营"回到"徒步、骑行、滑雪、通勤"等高频常态运动。
信息来源:国家体育总局《中国户外运动产业发展报告(2024–2025)》;智研咨询(经新浪财经转引);弗若斯特沙利文(经中国经济网、发现报告转引);人民网、光明网。
上游面料 — 中游品牌制造 — 下游场景与渠道
国产 ePTFE / 改性微孔膜
尼龙 66 / 复合面料 · 压胶条
羽绒 · 抓绒 · 防水拉链
帐篷杆 · 登山包面料
面料:江苏 / 福建产业带
大众专业:骆驼 / 伯希和 / 凯乐石
老牌国产:探路者 / 牧高笛 / 三夫
羽绒转型:波司登(冲锋衣)
性价比:迪卡侬 Quechua
OEM/ODM:福建、浙江产业带
徒步 / 越野跑 / 骑行
滑雪 / 登山 / 露营(退潮后常态化)
商场直营(高端 alpha store)
奥莱 / 门店 / 天猫 / 抖音电商
信息来源:弗若斯特沙利文《千亿户外服饰市场,谁将领跑?》;伯希和招股书(经发现报告、新浪财经转引);行业公开报道整理。
GORE-TEX 定高端天花板,国产 ePTFE 膜开始替代
01防水透湿膜
GORE-TEX 为代表的 ePTFE 微孔膜,孔径介于水蒸气分子与液态水滴之间,是硬壳核心壁垒。
02面料与压胶
尼龙 66、复合面料、全衣压胶条与防水拉链,决定耐用性与做工;国产供应链已成熟。
03保暖材料
羽绒(波司登供应链)、抓绒、PrimaLoft 等科技棉,决定三合一与冬季产品线厚度。
04装备硬件
帐篷杆、登山包面料、雪板雪鞋等,露营退潮后产能向滑雪、徒步装备迁移。
05国产突破
PKTEX 巅峰(中纺院江南分院联合研发,专利号 202111425253.X)等国产膜已量产,并对外供货。
冲锋衣裤市场规模(亿元,弗若斯特沙利文口径)
图3:冲锋衣裤零售额与预测
2019–2024 年冲锋衣裤 CAGR 约 18.3%,2024 年约 300 亿元、占高性能户外服饰 29.2%;弗若斯特沙利文预计 2025 年突破 378 亿元、2029 年达 754 亿元(预测口径)。京东白皮书另测 2025 年约 287 亿元,机构口径存在差异。
面料替代:从"买戈尔"到"用国产"
- 高端仍依赖:始祖鸟等顶级硬壳官方搭载 GORE-TEX / GORE-TEX Pro,性能标准与品牌背书绑定。
- 国产追赶:国产 ePTFE 改性纳米微孔膜(孔径比水蒸气分子大数百倍、比水滴小约两万倍)已实现全链路自研,静水压、透湿指标接近国际一线。
- 产业带外溢:江苏等地功能性面料企业已向猛犸象、狼爪、昂跑等 130 余个全球品牌供货,从"代工面料"走向"技术输出"。
- 红利:国产膜把硬壳成本明显下拉,是伯希和、骆驼等千元级硬壳敢对标大牌的供应链基础。
来源:抖音 / 公开行业实测与面料厂报道;中国纺织科学研究院江南分院相关专利与产品发布信息。技术指标为厂商 / 测评口径,仅供趋势参考。
成衣制造与大众面料已完全自主、成本可控;国产替代的关键在高端 ePTFE 膜与压胶工艺——谁能把"对标 GORE-TEX 的性能 + 一半价格"做成稳定量产,谁就能在千元级硬壳市场拿到规模与毛利。
安踏亚玛芬坐稳高端,波司登跨界,老牌户外分化
国产户外 / 关联品牌营收(亿元人民币)
图4:波司登 / 探路者 / 牧高笛品牌营收对比
波司登为财年口径(截至当年 3 月 31 日):FY23/24 约 232.1 亿、FY24/25 约 259.0 亿;探路者 2023 年 13.91 亿、2024 年 15.92 亿;牧高笛品牌 2024 年约 7.74 亿(同比 -16.4%)。口径不同,仅作量级与趋势比较。
代表企业卡位
- 安踏 / 亚玛芬:2024 年亚玛芬总营收 51.83 亿美元(+18%),大中华区 12.98 亿美元(+53.7%);2025 年总营收 65.66 亿美元(+27%),大中华区 18.62 亿美元(+43.4%),始祖鸟户外功能服饰板块全年 +30%。
- 波司登:FY24/25 营收 259.02 亿元(+11.6%)、净利约 35.14 亿元;FY25/26 营收 273.5 亿元(+5.6%),以羽绒技术延伸冲锋衣等户外功能服饰。
- 探路者:2024 年营收 15.92 亿元(+14.4%)、归母净利 1.07 亿元(+48.5%);2025 年户外业务 11.51 亿元(-16.0%),户外装备产品 -29.1%,门店净减 61 家。
- 牧高笛:露营"帐篷茅",2024 年品牌营收约 7.74 亿元(-16.4%)、国内 7.6 亿元(-18.9%),露营退潮直接承压。
中游竞争的三条主线
高端功能
始祖鸟、萨洛蒙(亚玛芬)以科技 + 直营 alpha store + 女性时尚化稳住高溢价,大中华区连续三年 40%+ 增长。
大众性价比
骆驼连续 6 年冲锋衣全球销量第一;伯希和 2024 年约 17.66 亿元递表 IPO,凯乐石销售额近 30 亿元,线上 + 线下双轮驱动。
转型与承压
波司登用羽绒供应链跨界户外;探路者"户外+芯片"双主业;牧高笛、三夫在露营退潮后调整库存与门店。
信息来源:亚玛芬体育财报(证券时报、证券日报、中国经济网);波司登 2024/25、2025/26 全年业绩(公司 IR、新浪财经);探路者 2024 年报(深交所、证券时报);牧高笛 2024 年报(新浪财经);伯希和招股书、凤凰网体育。
下游 = 城市通勤的"大众化硬壳" + 徒步滑雪的"专业化接棒"
露营经济核心市场规模(亿元,艾媒口径)
图5:露营经济核心市场规模与"退潮"拐点
艾媒:2021 年 747.5 亿(+62.5%)、2022 年 1134.7 亿(+51.8%)、2023 年预计约 1781 亿、2025 年预计 2483.2 亿。但 2023 年春营地客流同比下滑超 50%、多家营地歇业;2024–25 露营装备企业业绩普遍下滑——"露营经济"广义仍增长,"露营装备"已退潮。
渠道结构:线上占比升至约四成
图6:户外用品渠道结构(约数,行业研究口径)
线上销售占比逐年提升至约 40%,电商渠道年复合增速近 50%;线下以商场直营(高端)、奥莱、品牌门店与迪卡侬大卖场为主。骆驼、凯乐石走"线下 + 线上"双轮,伯希和、抖音品牌更依赖线上爆发。
三类下游场景:冲锋衣大众化、露营退潮、徒步滑雪接力
场景 01 · 最大增量:冲锋衣硬壳"出圈"城市通勤
冲锋衣是本轮户外大众化最典型的品类。弗若斯特沙利文测算 2024 年冲锋衣裤零售额约 300 亿元、占高性能户外服饰 29.2%,2019–2024 年 CAGR 约 18.3%,预计 2029 年达 754 亿元。京东白皮书口径 2025 年约 287 亿元、年均 +18.5%,中国为全球第三大冲锋衣市场。超七成买家并非为爬山购买,"打工人战袍""上班能不能穿"成为核心议题,18–40 岁年轻群体占比超六成。
- 产品结构:硬壳 / 软壳 / 三合一;2000 元以上中高端约占京东销售额 17%
- 价格带:千元以下走量为主,国产硬壳把价格拉至 700–1500 元
- 驱动:小红书 / 抖音穿搭种草、明星与企业家同款、防风防水功能性
- 代表品牌:骆驼、伯希和、凯乐石、探路者、波司登;高端始祖鸟
- 格局:骆驼连续 6 年全球冲锋衣销量第一(弗若斯特沙利文)
- 风险:新进入者众多、面料款式趋同,千元以下价格战
来源:弗若斯特沙利文(经中国经济网、发现报告转引);京东《2025 中国运动户外冲锋衣消费白皮书》(经搜狐、中国金融信息网转引);21 财经、新华网相关报道。
场景 02 · 退潮出清:露营从"网红爆发"回归常态
露营是疫情催生的现象级风口:艾媒口径核心市场 2021 年 747.5 亿元、2022 年 1134.7 亿元(+51.8%),2023 年总体规模一度预计约 1781 亿元(约为 2019 年的 9 倍)。但 2023 年春旅游恢复后,营地从业者坦言客流下滑超 50%、多家营地歇业或转型。传导到装备端:牧高笛 2024 年国内营收 -18.9%,探路者 2025 年户外装备产品 -29.1%、门店净减 61 家。露营并未消失,而是从"轻奢打卡"回归"周末近郊"的常态化刚需。
- 爆发:2022 年京东帐篷、防潮垫等露营品销量同比 +229%
- 退潮:2023 年旺季客流仅约 2022 年同期一半,营地倒闭 / 转型
- 现状:头部装备企业 2024–25 营收下滑、去库存、关店
- 代表企业:牧高笛(帐篷茅)、探路者、三夫户外
- 出路:从帐篷单品转向"户外装备全品类 + 营地运营"
- 判断:常态化后份额向头部集中,尾部产能出清
来源:人民网《露营消费凉了吗》、光明网《露营进入复合时代》;艾媒咨询露营经济报告(经人民日报、光明网转引);证券时报、新浪财经(牧高笛、探路者业绩)。
场景 03 · 专业接棒:徒步、骑行、滑雪常态化放量
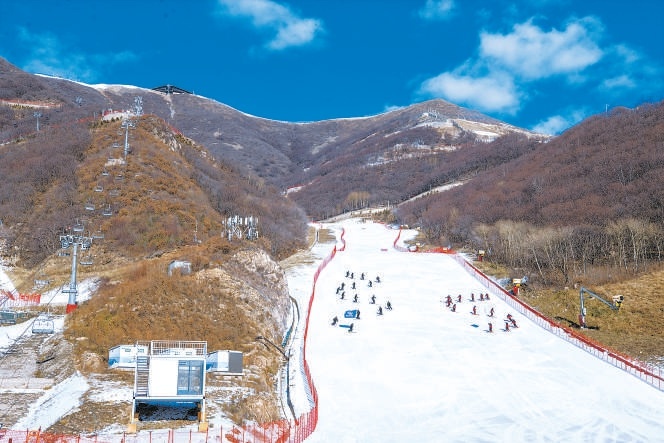
露营退潮后,需求流向参与门槛更低、复购更高的常态运动。冰雪方面,2024 年中国冰雪运动产业总规模约 9700 亿元(+9%),2024–2025 冰雪季全国滑雪场接待 2.56 亿人次(+13.5%)、滑雪人次 2605 万(+12.9%),实际参与人数 1355 万(+5.9%),人均滑雪次数升至 1.92 次,居民冰雪参与人数达 2.92 亿。骑行方面,2024 年底中国自行车产业总产值突破 3000 亿元;徒步与越野跑则是冲锋衣、越野鞋的核心专业场景。
- 滑雪:人次 2605 万(+12.9%),装备 / 雪场 / 培训全链受益
- 骑行:自行车产业总产值超 3000 亿元,公路车 / 电助力放量
- 徒步 / 越野跑:承接冲锋衣、越野鞋、背包的专业需求
- 人群:冰雪参与 2.92 亿人、滑雪实际参与 1355 万人
- 供给:国产雪服、雪板、硬壳替代进口,性价比突出
- 逻辑:高频次、长客单,比露营更易沉淀复购
来源:国家体育总局《中国户外运动产业发展报告(2024–2025)》、《大众冰雪消费市场研究报告(2024–2025 冰雪季)》;36 氪(滑雪人次);人民网黑龙江频道(自行车产业 3000 亿)。
外资守高端,国产通吃大众与线上,骆驼登顶、始祖鸟电商回落
2024 年主要品牌零售额份额(%,伯希和招股书口径)
图7:主要户外品牌零售额份额
按 2024 年零售额:骆驼约 5.5%、伯希和约 1.7%、凯乐石约 1.6%、探路者约 1.0%。TOP10 品牌份额 2015 / 2021 / 2024 年约为 13% / 6% / 11%,行业集中度仍低、国产头部 V 形回升。
分层竞争与渠道打法
- 高端(万元级硬壳):始祖鸟、萨洛蒙、迪桑特、可隆——商场直营 alpha store,靠科技与品牌溢价,不追求线上销量。
- 大众专业(千元级):骆驼、伯希和、凯乐石、探路者——线上 + 线下双轮,抖音种草 + 天猫 / 奥莱转化。
- 性价比入门(百元级):迪卡侬 Quechua、牧高笛——大卖场 / 电商承接学生与家庭首次购买。
- 羽绒跨界:波司登以羽绒与品牌势能切入冲锋衣,做"保暖 + 防水"复合品类。
| 赛道 / 层级 | 代表品牌 | 格局特征 | 主流价格带 |
|---|---|---|---|
| 高端功能服饰 | 始祖鸟 Arc'teryx、萨洛蒙 Salomon、迪桑特、可隆(亚玛芬 / 安踏系) | 外资 + 安踏系主导高端心智;亚玛芬大中华区 2025 年 +43.4%,始祖鸟电商销量榜回落但溢价稳固 | 硬壳 6000–15000 元 |
| 大众专业冲锋衣 | 骆驼、伯希和、凯乐石、探路者 | 骆驼连续 6 年冲锋衣全球销量第一;伯希和递表 IPO、凯乐石近 30 亿;国产替代主力 | 硬壳 700–2500 元 |
| 羽绒跨界户外 | 波司登 | FY24/25 营收 259 亿元,以羽绒技术延伸冲锋衣等功能户外服 | 2000–8000 元 |
| 性价比入门 | 迪卡侬 Quechua、牧高笛 | 大卖场 / 电商承接入门;牧高笛受露营退潮拖累 2024 年国内 -18.9% | 200–1000 元 |
| 露营装备 | 牧高笛、探路者、三夫户外 | 2022–23 爆发后退潮,产能出清,向全品类与营地运营转型 | 帐篷 300–3000 元 |
| 专业滑雪 / 登山 | 始祖鸟、萨洛蒙、凯乐石、探路者 | 随滑雪人次 +12.9% 放量,国产雪服雪板性价比替代进口 | 雪服 1000–6000 元 |
信息来源:伯希和招股书(份额,经发现报告、新浪财经转引);凤凰网时尚 / 界面新闻(天猫双 11 户外榜);京报网(骆驼登顶历程);企业财报与官网。份额为 2024 年零售额口径,线上榜单为特定时点,引用时请注意来源说明。
从"露营网红"到"日常户外":品牌化、面料自研与渠道精细化是主线
机会 Opportunities
· 冲锋衣时尚化持续:硬壳从专业走向通勤,年轻群体 + 穿搭种草驱动均价与规模双升。
· 国产面料替代:国产 ePTFE 膜量产,千元级硬壳具备对标大牌的性能基础。
· 滑雪 / 徒步 / 骑行接棒:高频常态运动比露营更易沉淀复购与专业客单。
· 大众品牌出海与下沉:骆驼、迪卡侬模式向东南亚及国内低线市场复制。
· 露营出清后的份额集中:尾部产能退出,头部装备商获得定价权。
风险 Risks
· 露营退潮传导:装备库存积压、门店关闭,牧高笛、探路者已现业绩下滑。
· 冲锋衣同质化价格战:新进入者众多、千元以下内卷,毛利承压。
· 高端供应链约束:顶级 ePTFE 膜与压胶工艺仍依赖戈尔等国际厂商。
· 需求受消费力影响:高端户外可选消费与宏观消费景气相关,始祖鸟 2025 年已现放缓信号。
· 渠道与库存周期:抖音种草退潮快,爆款生命周期短,备货失误风险高。
给产业链参与者的落点建议
- 品牌方:用"冲锋衣大众化 + 滑雪 / 徒步专业化"双线卡位,避免把资源压在露营单品上;面料自研或深度绑定国产膜厂。
- 上游面料:从"按客户要求代工"转向自研 ePTFE 膜与压胶工艺,对接新兴品牌做联合开发。
- 渠道方:高端走商场直营树心智,大众走抖音 + 天猫 + 奥莱做效率;控制爆款库存周期。
- 投资者 / 决策者:区分"户外运动产业(3.17 万亿广义)""高性能户外服饰(1027 亿)""专业装备(776 亿)"三套口径,不跨口径比较。
短期看冲锋衣大众化与滑雪放量,中期看国产面料替代与大众品牌出海,长期看"品牌 + 核心面料 + 全渠道运营"的综合能力;能在露营退潮中守住现金流、并把冲锋衣时尚化与专业运动接棒吃到的玩家,将穿越这轮题材周期。
数据来源与口径说明
- 国家体育总局《中国户外运动产业发展报告(2024–2025)》:参与人数超 4 亿、冰雪 9700 亿
- 国家体育总局《大众冰雪消费市场研究报告(2024–2025 冰雪季)》:冰雪参与 2.92 亿人
- 智研咨询户外装备市场(经新浪财经转引):专业户外装备 2024 年 776 亿
- 弗若斯特沙利文(经中国经济网转引):高性能户外服饰 1027 亿、冲锋衣裤 300 亿
- 京东《2025 中国运动户外冲锋衣消费白皮书》(经搜狐转引):2025 冲锋衣约 287 亿、全球第三
- 21 财经(弗若斯特沙利文预测):2029 冲锋衣望 754 亿、七成非登山购买
- 艾媒咨询露营经济(经光明网转引):2022 核心市场 1134.7 亿
- 人民网《露营消费凉了吗》:2023 露营市场约 1781 亿 / 客流腰斩、营地歇业
- 亚玛芬体育 2025 财报(证券时报):总营收 65.66 亿美元、大中华区 18.62 亿 / 分区域明细
- 亚玛芬 2024 财报(上海证券报):2024 总营收 51.83 亿、大中华区 12.98 亿美元
- 波司登 2024/25 财年(新浪财经):营收 259.02 亿、净利 35.14 亿 / 2025/26 营收 273.5 亿
- 探路者 2024 年报(深交所 / 证券时报):营收 15.92 亿 / 2025 户外业务 -16%
- 牧高笛 2024 年报(新浪财经):品牌营收 7.74 亿、国内 -18.9%
- 伯希和招股书份额(经发现报告转引):骆驼 5.5%、品牌格局 / 份额明细与双轮渠道
- 界面新闻 / 凤凰网(天猫双 11 户外榜):骆驼 6 年销量第一、始祖鸟回落 / 2025 双 11 榜单洗牌
- 36 氪(滑雪人次):2024–25 雪季滑雪 2605 万人次;人民网(自行车产业 3000 亿):产业规模
- 东方财富证券《户外新消费研究》(渠道线上约 40%、电商品类增速):pdf.dfcfw.com