中国医美与轻医美
报告
从玻尿酸到肉毒,从再生针剂到重组胶原,从热玛吉到超声炮。本报告拆解爱美客/华熙/昊海/锦波的针剂上游、光电设备、连锁机构与皮肤科诊所,以及三类证监管与水货打击下的合规化进程。
轻医美占比过半,械字号合规化重塑上游格局
①结构:轻医远超半,复购驱动
- 医美从重手术向针剂 + 光电迁移,轻医美占比约 55–60%,低创伤、高频复购。
- 玻尿酸填充、肉毒除皱、光电抗衰成为主流入门项目。
②上游:针剂国产替代加速
- 爱美客(嗨体/濡白)、华熙生物、昊海生科、锦波生物(重组胶原)主导国产针剂。
- 艾尔建(保妥适/乔雅登)、高德美(瑞蓝/乔雅登)仍占高端。
③监管:三类证抬高门槛
- 玻尿酸、肉毒、再生针剂按三类医疗器械监管,持证上市周期长、壁垒高。
- 水货(走私针剂)与无证产品被严打,合规产品份额提升。
④光电:热玛吉/超声炮设备战
- 热玛吉(射频)、超声炮(聚焦超声)为抗衰双雄,国产设备性价比替代。
- 设备验真、耗材扫码成为合规关键。
⑤下游:连锁 + 皮肤科诊所
- 朗姿、华韩等连锁机构 + 皮肤科诊所,低线城市渗透、价格下探。
- 与 09 功效护肤衔接:妆字号日常护理 + 械字号医美项目组合复购。
⑥风险:合规、水货、营销
- 三类证周期长、临床试验投入大;水货与机构违规影响行业信任。
- 合规营销与复购运营是长期关键;机会在国产针剂与下沉市场。
医美正从"重手术高客单"走向"轻医美高频复购",上游三类证壁垒把市场向合规国产针剂集中,水货打击加速出清。与 09 功效护肤(妆字号)不同,本篇聚焦械字号针剂与光电——确定性最高的是持证国产针剂龙头与连锁化机构,长期看合规营销与患者复购。
约 3000 亿盘,轻医美占比过半
中国医美市场规模(亿元)
图1:中国医美市场规模(弗若斯特沙利文,约数)
注:2022 约 2400、2024 约 3000、2026E 望达 3500+ 亿元。不同机构口径(含/不含手术、客单/流水)有差异,此处为约数。
轻医美 vs 手术占比
图2:医美结构(轻医美 vs 手术,约数)
注:轻医美(针剂 + 光电)约 55–60%,手术约 40–45%。轻医低微创伤、高复购,成为增长主力。比例为行业研究口径估算。
信息来源:弗若斯特沙利文中国医美市场报告;艾瑞咨询医美行业报告;新氧数据研究院。
爱美客/华熙/昊海/锦波:国产针剂四剑客
代表上游厂商 2024 年营收(亿元)
图3:爱美客/华熙/昊海 2024 年营收(上市公司年报,约数)
注:爱美客约 25 亿元(针剂为主,高毛利);华熙生物约 57 亿元(原料 + 终端);昊海生科约 22 亿元(玻尿酸 + 眼科)。锦波生物(重组胶原)体量较小但高增。
上游厂商定位
- 爱美客:嗨体(颈纹)、濡白天使(再生),国产玻尿酸龙头,高毛利。
- 华熙生物:全球玻尿酸原料龙头,终端护肤 + 医美针剂。
- 昊海生科:玻尿酸 + 眼科 + 整形,全产业链布局。
- 锦波生物:重组人源化胶原蛋白,薇旖美,新锐高增。
- 进口:艾尔建(保妥适/乔雅登)、高德美(瑞蓝)占高端。
信息来源:爱美客、华熙生物、昊海生科、锦波生物 2024 年年报与招股书;弗若斯特沙利文;东方财富。
玻尿酸/肉毒/再生针剂/重组胶原:四大品类
针剂品类结构(约数)
图4:针剂品类结构(行业估算,示意)
注:玻尿酸填充约五成、肉毒除皱约三成、再生针剂约一成、重组胶原及其他约一成。比例为行业研究口径估算。
四大品类要点
- 玻尿酸填充:乔雅登/瑞蓝/爱美客嗨体,存量最大,国产替代快。
- 肉毒除皱:保妥适(艾尔建)、衡力(国产),除皱入门项目。
- 再生针剂:童颜针(聚左旋乳酸)、少女针,刺激胶原再生。
- 重组胶原:锦波薇旖美,人源化胶原,修复 + 填充。
信息来源:新氧数据研究院针剂报告;弗若斯特沙利文;上市公司产品管线披露。
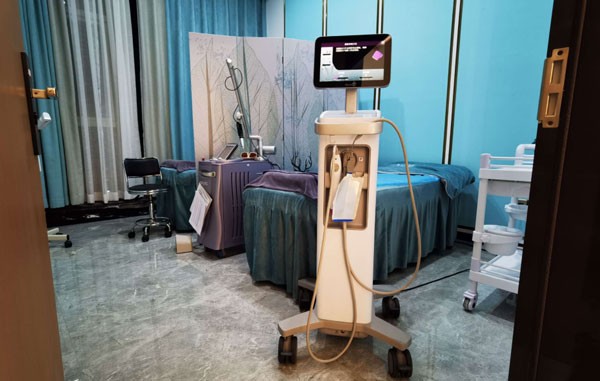
热玛吉/超声炮:抗衰光电双雄
01热玛吉
射频紧肤,Thermage FLX,艾尔建旗下,高端抗衰标杆,设备与探头需验真。
02超声炮
聚焦超声提拉,国产半岛医疗,性价比替代,分层抗衰。
03光子嫩肤
M22/AOPT,提亮嫩肤入门项目,高频复购,设备验真体系成熟。
设备验真是合规关键:热玛吉、超声炮等设备与探头均有官方验真码,机构需扫码验证设备授权与耗材真伪,防范山寨设备与假探头。
信息来源:艾尔建美学、半岛医疗公开资料;新氧光电设备报告;设备验真体系说明。
连锁机构 + 皮肤科诊所:低线渗透与价格下探
主要连锁机构门店数(约数)
图5:主要连锁医美机构门店数(约数)
注:朗姿股份、华韩整形、瑞丽、美莱等连锁机构门店数为公开披露约数,含诊所与门诊部。行业整体机构数约 2 万家量级。
下游格局要点
- 连锁化:朗姿、华韩等连锁机构标准化扩张,降低单店风险。
- 皮肤科诊所:以针剂 + 光电轻医美为主,低创伤、高复购。
- 低线下探:二三线城市渗透提升,价格下探扩大客群。
- 合规营销:医美广告监管收紧,机构转向合规获客与复购。
信息来源:朗姿股份、华韩整形财报;新氧机构数据;艾瑞医美机构报告。
三个关键场景:三类证监管、水货打击、妆械衔接
场景 01 · 三类证监管:上游壁垒的核心
玻尿酸、肉毒、再生针剂均按第三类医疗器械监管,需临床试验、注册审批,周期长、投入大。这把上游市场向持证龙头集中,也是爱美客、华熙等的护城河。
图6:三类证监管关键节点(时间线)
场景 02 · 水货打击:走私针剂出清
早年大量水货针剂(走私乔雅登/保妥适)与无证产品流通,监管严打后合规产品份额提升。机构扫码验真、设备授权成为标配,行业信任度修复。
图7:水货打击对合规针剂份额影响(示意)
场景 03 · 妆字号 vs 械字号:与 09 功效护肤衔接
与 09 功效护肤(妆字号,日常护肤)不同,本篇聚焦械字号医美(针剂/光电)。两者形成组合:妆字号日常护理维持,械字号项目定期强化,医美面膜(医用敷料)衔接术后修复,构成复购链路。
来源:NMPA 三类医疗器械监管公告;爱美客/华熙产品注册;新氧水货打击报道;医美行业合规营销说明。
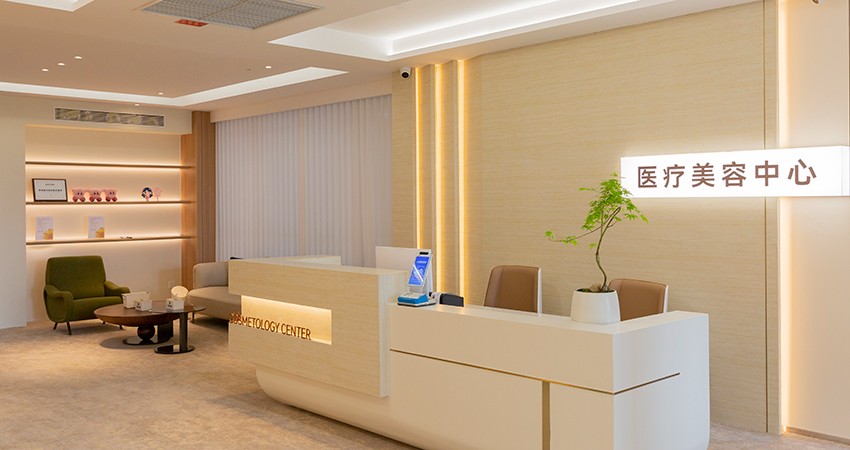
场景 04 · 光电治疗室
上游针剂与设备:国产守中端,进口占高端
| 品类/环节 | 代表厂商 | 格局特征 | 定位 | 监管 |
|---|---|---|---|---|
| 玻尿酸填充 | 爱美客、华熙、昊海;艾尔建、高德美 | 国产中端替代快,进口守高端,嗨体/濡白国产标杆 | 存量最大 | 三类证 |
| 肉毒除皱 | 艾尔建(保妥适);衡力(国产) | 进口保妥适主导,国产衡力性价比,持证产品少 | 入门高频 | 三类证 |
| 再生针剂 | 爱美客濡白;圣博玛等;进口童颜/少女针 | 高增新赛道,刺激胶原再生,产品稀缺 | 高客单 | 三类证 |
| 重组胶原 | 锦波生物(薇旖美) | 人源化胶原新锐,修复 + 填充,高增 | 新兴高增 | 三类证 |
| 光电设备 | 热玛吉(艾尔建);超声炮(半岛);M22 | 进口高端,国产性价比替代,设备验真关键 | 抗衰光电 | 设备注册 |
| 下游机构 | 朗姿、华韩;皮肤科诊所 | 连锁化 + 低线渗透,合规营销收紧 | 服务终端 | 执业许可 |
信息来源:各公司年报与产品注册;弗若斯特沙利文;新氧数据研究院;NMPA 医疗器械注册信息。部分份额为第三方估算,引用请注意口径。
获客与复购:合规营销时代
上游厂商
持证产品 + 学术推广,与连锁机构深度合作,绑定医生资源。
连锁机构
标准化获客与复购,合规营销,会员体系提升 LTV。
线上平台
新氧等内容平台导流,内容种草 + 机构验真,合规化转型。
信息来源:新氧平台公开资料;医美行业广告监管说明;机构会员体系报道。
合规化与国产替代:长期确定性赛道
机会 Opportunities
· 国产针剂替代:爱美客/华熙/锦波在中端快速替代进口。
· 再生针剂/重组胶原:高增新赛道,产品稀缺。
· 低线渗透:二三线城市轻医美普及,价格下探。
· 轻医美复购:针剂 + 光电高频复购,患者 LTV 提升。
· 妆械组合:妆字号日常护理 + 械字号项目,复购链路。
风险 Risks
· 三类证周期:临床试验与注册周期长、投入大。
· 水货与违规:走私针剂、无证设备影响行业信任。
· 合规营销:医美广告监管收紧,获客成本上升。
· 医疗安全:注射/手术并发症影响口碑与监管。
· 竞争加剧:国产针剂内卷,价格下探压缩毛利。
结论:轻医美 + 械字号 + 合规化
短期,水货打击与三类证监管加速行业出清;中期,国产针剂在中端替代、再生针剂与重组胶原高增;长期,轻医美复购与低线渗透是增长主线。确定性最高的是持证国产针剂龙头与连锁化机构,而合规营销与患者复购,是穿越监管周期的真正护城河。
- 上游厂商:深耕三类证管线,绑定连锁机构与医生资源。
- 机构:合规营销 + 会员复购,标准化轻医美项目。
- 与护肤衔接:妆字号日常护理 + 械字号项目组合,提升 LTV。
- 新进入者:避开红海,从再生针剂/重组胶原/下沉市场切入。
数据来源与口径说明
- 弗若斯特沙利文中国医美市场报告:frost.com
- 艾瑞咨询《中国医美行业研究报告》:iresearch.com.cn
- 新氧数据研究院:soyoung.com
- 爱美客 2024 年年报:imeik.com
- 华熙生物 2024 年年报:bloomagebiotech.com
- 昊海生科 2024 年年报:haohai.com
- 锦波生物(重组胶原):jinbio.com
- 艾尔建美学(保妥适/乔雅登/热玛吉):allergan.com
- 高德美(瑞蓝/乔雅登):galderma.com
- 半岛医疗(超声炮):半岛医疗
- 朗姿股份医美业务:lancy.com.cn
- 华韩整形:huahan.com
- NMPA 三类医疗器械注册信息:nmpa.gov.cn
- 设备验真体系(热玛吉/超声炮官方):thermage.com
- 医美行业合规营销与水货打击报道(经媒体转引):100ec.cn
- 东方财富/雪球医美板块整理:eastmoney.com