婚姻登记与戒指
人口与社会研究 · 婚姻 / 家庭 / 婚恋观

中国婚姻市场分析报告
——结婚、离婚、单身与婚恋观的量化图景

当婚姻从"人生必选项"变为"可选项":13 年结婚登记腰斩、初婚年龄破 30、一人户超 1.25 亿,数据如何解释这场静水深流的变迁?
676.3 万对2025 年结婚登记,同比 +10.8%
约 2.4 亿单身成年人口(民政部口径)
1.25 亿户一人户,占家庭户 1/4(七普)
792 万2025 年出生人口,首破 800 万
数据区间:2000–2026 年公开资料 | 成稿:2026 年 9 月 | 主要来源:民政部、国家统计局、人口普查、学术调查
EXECUTIVE SUMMARY

核心结论

婚姻市场的变化不是单一的"年轻人不结婚了",而是结婚推迟、总量下台阶、家庭小型化、性别结构错配、观念多元化五股力量叠加。短期有疫情积压与龙年扰动,长期趋势则由人口、经济与观念共同决定。

判断 01

总量:结婚登记十年腰斩,反弹难改长期下行

结婚登记从 2013 年峰值 1346.9 万对降至 2024 年 610.6 万对(-54.7%);2023 年疫情后反弹、2025 年回升至 676.3 万对,但 2026 年上半年同比再降 7.5%,创同期新低。

判断 02

晚婚:平均初婚年龄双双逼近、突破 30 岁

2025 年男性平均初婚 30.4 岁、女性 28.6 岁,较 2010 年分别推迟约 5 岁和 5.4 岁;年初婚人数由 2013 年约 2386 万人降至 2024 年 917 万人。

判断 03

离婚:冷静期压降"冲动离婚",诉讼占比翻倍

民政登记离婚由 2020 年 433.9 万对骤降至 2021 年 283.9 万对,近年温和回升;协议离婚占比由 86.1% 降至 71.9%,诉讼离婚占比由 13.9% 升至 28.1%。东北、京津离结比最高。

判断 04

单身与挤压:一人户超 1.25 亿,农村男性择偶难

七普一人户达 1.25 亿户、占家庭户 25.4%;20–40 岁适婚男性比女性多 1752 万,超四成村庄反映大龄男青年婚配难,东部"婚房"、西部"彩礼"构成高婚姻成本。

判断 05

观念:"不当然结婚"成常态,但多为晚婚而非不婚

约三分之一城市未婚青年不再视结婚为理所当然,女性、发达地区更谨慎;但 2020 年 40 岁人群终身未婚率仅 4.78%,中国仍属普遍结婚社会,当前主力是"推迟"而非"放弃"。

判断 06

婚育与忠诚:生育高度绑定婚姻,出轨数据需辨真伪

2025 年出生人口降至 792 万、总和生育率约 1.0,逼近全球最低;婚姻忠诚仅有人大潘绥铭学术抽样可参考(止于 2015 年),网络流传的"近年出轨率"多无可靠来源,且与身体特征无关。

PART 01 · 结婚趋势

从 1347 万到 611 万对:结婚登记十年腰斩,反弹只是"小阳春"

2013 年是结婚登记的历史顶点,此后连续九年下行,2019 年跌破 1000 万对、2022 年跌破 700 万对。2023 年因疫情积压释放回升至 768 万对,2024 年再度下探至 610.6 万对(1980 年以来最低);2025 年回升至 676.3 万对,但 2026 年上半年结婚 327.5 万对、同比再降 7.46%。

全国结婚登记对数(万对,2013–2025)

数据来源:民政部历年民政事业发展统计公报 / 季度统计数据。2023 年为疫情后补偿性反弹,2025 年含"全国通办"等便利化因素;2026 年上半年数据来自民政部季度统计,全年仍待观察。

平均初婚年龄推迟(岁)

2010、2020 年为七普 / 六普口径;2025 年为全国政协经济委员会马建堂(2026 年 7 月撰文)引用数据:男 30.4、女 28.6 岁。

为什么结婚的人少了?四条主线

  • 人口基数:1990 年代后出生人口持续走低,进入婚龄的年轻人总量减少。
  • 普遍推迟:教育年限拉长、购房与养育成本高,结婚年龄后移,直接压低当年登记量。
  • 观念变化:婚姻从"必选"变"可选",个体更看重情感质量与自主。
  • 性别错配:适婚男性多于女性,且城乡、区域间结构性失衡。

初婚人数(更能反映生育潜力)由 2013 年约 2385.96 万人峰值降至 2022 年 1051.76 万人、2024 年 917.23 万人。

PART 02 · 离婚与区域

离婚冷静期之后:登记离婚骤降、诉讼离婚占比翻倍,东北京津"离结比"最高

2021 年 1 月离婚冷静期施行,当年民政登记离婚由 2020 年 433.9 万对骤降至 283.9 万对,粗离婚率由 3.09‰ 降至 2.0‰。但冷静期主要改变了离婚的"通道与节奏":一部分协议离婚转向诉讼,近年登记离婚温和回升。2024 年全国办理离婚手续 351.3 万对(民政登记 262.2 万 + 法院判调 89.1 万),离婚率 2.5‰。

民政登记离婚对数(万对)与冷静期

2022 年为公开报道约数(约 210 万对,冷静期后低点);2023 年 259.3、2024 年 262.2、2025 年 274.3 万对为民政部数据。注意:登记离婚 ≠ 离婚总数,后者还含法院判决、调解离婚。

离婚方式结构:协议 vs 诉讼(%)

协议离婚占比由 2020 年 86.1% 降至 2023 年 71.9%,诉讼离婚占比由 13.9% 升至 28.1%。冷静期增加了协议离婚的时间成本,部分当事人转向诉讼渠道。

2024 年省级离婚率(‰):最高与最低地区

数据来源:《中国统计年鉴 2025》。离婚率最高为新疆(3.87‰)、贵州(3.52‰)、黑龙江(3.50‰)、吉林(3.37‰)、重庆(3.24‰);最低为西藏(1.84‰)、广东(1.90‰)、浙江(1.96‰)。

"离结比"不等于"离婚概率"。2024 年黑龙江离结比(当年离婚对数 / 结婚对数)高达 81%,北京 80%、辽宁 79%,前六名中四个为东北省份加京津。但它是当年两个独立流量之比——在结婚登记大幅萎缩、且存在大量早年婚姻存量的地区,离结比会被动抬高,不能解读为"八成婚姻会离婚"
PART 03 · 单身与性别结构

2.4 亿单身、1.25 亿一人户:家庭小型化与适婚性别失衡并存

民政部数据显示,我国单身成年人口约 2.4 亿;第七次人口普查一人户达 1.25 亿户,占家庭户四分之一,较 2000 年的 8.3% 大幅抬升。与此同时,出生性别比长期偏高的后果进入婚恋期:20–40 岁适婚男性比女性多约 1752 万,婚姻挤压在农村尤为突出。

独居生活
家庭小型化

一人户二十年增长超 3 倍

一人户由 2000 年 2827 万户、2010 年 5840 万户,增至 2020 年 12549 万户;占家庭户比重由 8.30%→14.53%→25.39%。20–49 岁未婚人口约 1.34 亿,该年龄段一人户约 5897 万户。独居、单身催生了一人食、迷你家电、宠物陪伴等"单身经济"。

2.4 亿 单身成年人口
1.25 亿户 一人户(七普)
1.34 亿 20–49 岁未婚人口
51.3% 25–29 岁未婚率

一人户数量与占比(万户 / %)

数据来源:第五、六、七次全国人口普查(2000/2010/2020)。柱为一人户户数,折线为占家庭户比重。

分年龄组人口性别比(女=100,七普)

20–24 岁性别比高达 114.6,随年龄增长回落。20–40 岁适婚男性比女性多约 1752 万人(国家统计局,2021);1980–2010 年出生男性累计比女性多约 3600 万。

农村婚姻挤压更严峻。华中师大中国农村研究院对 26 省 119 村 1785 户的调查显示,42.9% 的村庄、46.2% 的农户反映大龄男青年婚配难;部分农村相亲市场男女比约 5:2。人口学者将婚姻成本概括为"东部重婚房、西部重彩礼",青岛等地农村结婚平均费用超 30 万元,2010 年后婚姻成本爆发式增长。
PART 04 · 婚恋观

"不当然结婚"成为常态,女性与发达地区更谨慎;但主流仍是晚婚

多项调查指向同一方向:婚姻的"理所当然"属性在弱化。共青团中央对 2905 名未婚城市青年的调查中,34% 不再认为结婚理所当然(8.9% 明确不婚、25.1% 不确定);中科院心理所《2024 年婚育观报告》(5.5 万余名大学生 + 7366 名成人)显示,51.8% 的年轻人认为婚姻不重要。但普查同时表明,40 岁仍未婚者仅 4.78%,当前更多是"推迟"而非"终身不婚"。

都市独立青年
观念分化

女性、发达地区:更谨慎,也更独立

共青团调查中,女性表示"不结婚 + 不确定"的比例合计达 43.92%,比男性高出 19.29 个百分点;经济越发达地区,主动选择单身者越多。人民日报刊文将青年婚育概括为"三低一高":低结婚意愿、晚婚、低生育、高单身。但 20–24 岁群体中"肯定会结婚"仍有 20.2%、"不确定"28.8%,多数人并未彻底否定婚姻。

34% 城市未婚青年不视结婚为当然
51.8% 年轻人认为婚姻不重要
43.9% 女性"不婚/不确定"比例
4.78% 40 岁人群终身未婚率

城市未婚青年结婚意愿结构(共青团调查)

数据来源:共青团中央中国特色社会主义理论体系研究中心调查(2905 名未婚城市青年)。"倾向结婚"为扣除"不会 8.9%、不确定 25.1%"后的口径。

不结婚的主要顾虑(多因素)

  • 经济压力:高房价、彩礼、婚礼与育儿成本,使婚姻"入场券"变贵。
  • 机会成本:女性受教育与职业发展提升,婚姻对个人发展的让渡被重新评估。
  • 质量要求:更看重情感契合与平等关系,"宁可不结、不愿将就"。
  • 风险规避:对离婚成本、家暴、婚育风险的感知增强。
  • 生活替代:独居、社交、宠物与个人消费可部分替代家庭功能。

需强调:调查反映的是"意愿与态度",与最终终身婚姻行为并不等同;社科院基于普查指出"不婚 ≠ 终身不婚、不育 ≠ 终身不育"。

PART 05 · 婚育与东亚对比

生育高度绑定婚姻:结婚数下台阶,出生人口 2025 年首破 800 万

中国非婚生育占比很低,婚姻几乎是生育的前置条件,因此结婚与初婚人数的下行会在 1–2 年内传导到出生人口。2024 年龙年出生人口短暂回升至 954 万,2025 年即降至 792 万(同比 -17.0%),出生率 5.63‰、自然增长率 -2.41‰;总和生育率约 1.0,已低于日本、逼近韩国的全球最低水平。

年度出生人口(万人,2021–2025)

数据来源:国家统计局历年统计公报。2024 年受龙年偏好影响回升,2025 年 792 万为首次低于 800 万。

总和生育率国际对比(近年值)

更替水平为 2.1。日本 2025 年 1.14、韩国 2025 年 0.80(连续两年小幅回升)、美国约 1.66;中国约 1.0。数据来源:各国统计部门、国家发改委公开资料。

东亚共同的"婚—育联动"。日本 2025 年新生儿约 67.1 万、连续 10 年创新低,结婚约 48.5 万对;韩国 2023 年结婚 19.4 万对、粗结婚率 3.8‰,生育率在 2024–2025 年因婚姻登记增加而连续两年微升。中国女性平均初育年龄已由 2000 年 24.3 岁推迟至 2020 年 27.9 岁——晚婚、晚育、不婚、不育在东亚呈连锁反应,这也是各地将婚育支持政策"打包"出台的原因。
PART 06 · 婚姻忠诚(学术口径专题)

关于"出轨率":只有学术抽样可参考,且数据止于 2015 年

中国没有官方"出轨率"统计。可引用的权威来源是中国人民大学性社会学研究所潘绥铭团队的全国分层随机抽样调查(2000、2006、2010、2015 共四次,累计样本 23147 人,18–61 岁识字人口)。其口径为已婚 / 有固定伴侣者中"曾有外遇"的终生累积自报比例,不是年度出轨率。

"曾有外遇"累积自报比例:2000 vs 2015(%)

数据来源:潘绥铭《中国人的性》系列调查(澎湃新闻引述)。男性 11.8%→约 34.0%,女性 4.1%→13.4%,男女合计 7.9%→23.3%。调查最近一次为 2015 年。

三类常见误读必须澄清。
① 这是终生累积比例,随年份自然上升,不能等同于"当年每 3–4 人就有 1 人出轨";
② 自报数据存在社会期许偏差(普遍倾向低报),且样本不含不识字、高龄人群;
③ 网络流传的"2025 年女性出轨率 21.3%、男性 27.5%"等无任何权威出处,系自媒体或 AI 拼接杜撰——该调查 2015 年后已停止,民政部、统计局从不发布出轨率。
如何科学看待上升趋势。
学术上,外遇自报比例上升主要与人口流动、城镇化、观念开放、社交成本变化等社会结构因素相关,反映的是婚姻约束方式与亲密关系观念的变迁。它与个体身体特征(包括体型、罩杯等)之间不存在可信的相关或因果关系;将身体特征与"忠诚 / 道德"挂钩,既无数据支撑,也构成对特定群体的不当标签,本报告不做此类关联分析。
PART 07 · 相关经济

结婚人数下行,但"婚恋服务"与"单身经济"两条赛道逻辑相反

传统婚嫁消费受结婚人数与客单价共同影响,总量承压、向品质化集中;而互联网婚恋交友、独居与单身经济仍在扩张。需要特别注意口径:媒体常说的"婚庆市场数万亿"是广义婚嫁产业(含婚宴、珠宝、婚纱摄影、蜜月旅行乃至婚房装修),与"互联网婚恋交友(百亿级)"不可相加。

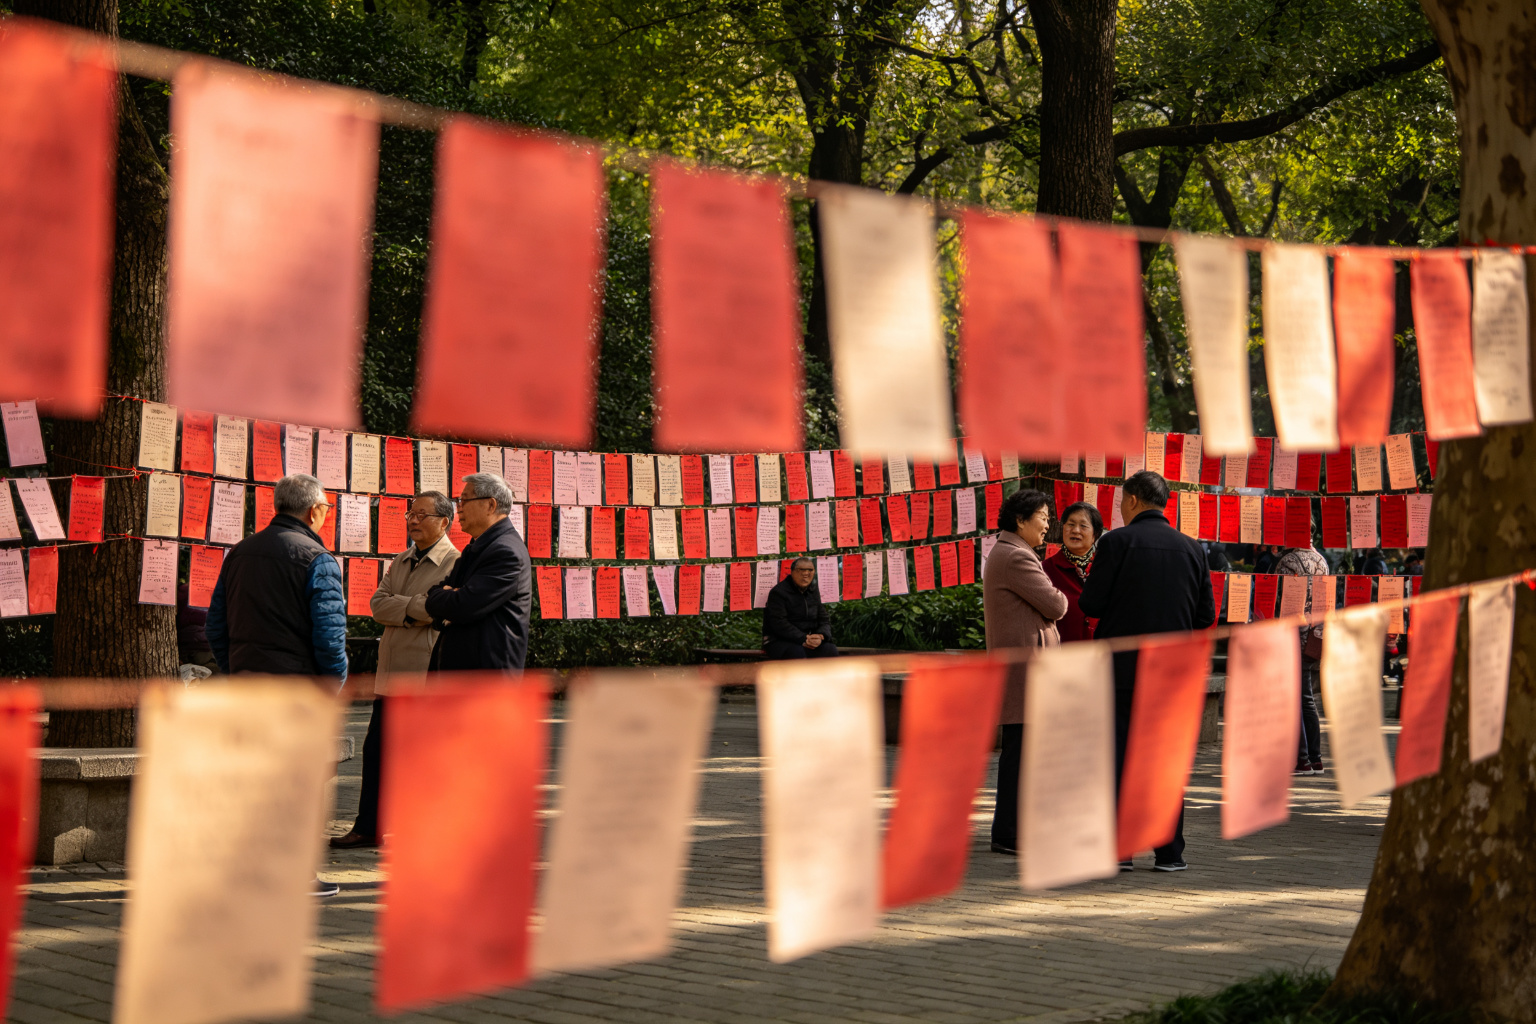
公园相亲角
婚恋服务

相亲从"父母之命"走向平台化、轻量化

互联网婚恋交友市场规模由 2021 年约 75 亿元增至 2025 年约 103.5 亿元,线上婚恋用户超 1.2 亿;与此同时,传统线下婚介面临信任危机、闭店收缩,"兴趣社交、轻相亲、公益相亲角"等新模式兴起。广义婚嫁产业各机构估算在 2.3 万亿–3.2 万亿元之间,口径差异极大,引用需谨慎。

103.5 亿元 2025 互联网婚恋交友规模
1.2 亿+ 线上婚恋用户
2.3–3.2 万亿 广义婚嫁产业(口径不一)
1.25 亿户 一人户支撑单身经济

中国互联网婚恋交友市场规模(亿元,网经社口径)

数据来源:网经社《2025 年度中国数字生活市场数据报告》:2021–2025 年分别约 75 / 83 / 91 / 98 / 103.5 亿元;另有机构(36 氪等)估 2025 年约 107.5 亿元,口径略有差异。增速由两位数放缓至 5%–8%。

单身 / 独居经济是另一面。一人户与独居人口扩张,带动一人食、小包装食品、迷你家电、宠物经济、单人出行与付费陪伴等品类;其底层逻辑是"家庭功能的市场化外包",与结婚人数弱相关、与独居人口和可支配收入强相关。这也是本报告对企业读者最具行动意义的结构性机会之一。
PART 08 · 趋势展望

结论与展望:总量承压、结构分化,政策从"管理"转向"支持"

四个确定性趋势

  • 结婚总量低位震荡:适婚人口减少 + 晚婚,反弹多为短期扰动,难回 2010 年代水平。
  • 初婚年龄继续后移:"30 岁前后初婚"将成为城市主流,高龄初婚、再婚占比上升。
  • 家庭形态多元:一人户、丁克、晚婚晚育占比抬升,单身与银发独居经济扩张。
  • 性别与城乡错配延续:农村大龄男性择偶难、高彩礼仍需长期治理。

政策正在做什么

  • 婚姻登记便利化:跨省通办、全国通办,降低登记制度性成本。
  • 婚俗改革与彩礼治理:婚俗改革实验区、最高法彩礼纠纷司法解释,遏制高价彩礼。
  • 婚育支持包:多地延长婚假 / 产假、发放育儿补贴、增配托育与住房支持。
  • 婚恋平台监管:实名制、整治"婚托"与虚假宣传,重建行业信任。
给企业与政策观察者的提示:不要用"结婚人数"单一指标判断所有相关赛道。婚嫁产业链(房产、婚宴、珠宝、摄影、蜜月)看结婚对数与客单价,总量承压、向头部与品质集中;单身 / 独居经济、宠物、一人食、迷你家电看一人户与独居人口,仍在扩张;婚恋服务看未婚人口规模与付费意愿,进入合规化、轻量化、线上线下融合阶段。
APPENDIX · 数据来源与口径

数据来源与口径说明

本报告以官方统计与同行评议 / 权威学术调查为主,商业机构数据仅作补充并标注口径;对相互矛盾或无出处的数字(如网络"出轨率"、错误口径的离婚降幅)不予采用。

主题口径与关键数据主要来源
结婚 / 离婚登记民政部历年民政事业发展统计公报、季度统计;2024 结婚 610.6 万对、离婚手续 351.3 万对;2025 结婚 676.3 万对、登记离婚 274.3 万对民政部、中国新闻网、央视新闻、第一财经 / 中青在线
初婚年龄 / 人数六普、七普;2025 男 30.4 / 女 28.6 岁;初婚人数 2013 年约 2386 万→2024 年 917.23 万国家统计局人口普查、全国政协马建堂撰文、南方+
单身 / 家庭户单身成年约 2.4 亿;一人户 1.25 亿户、占 25.39%;20–49 岁未婚约 1.34 亿民政部、第七次人口普查、人民日报、中国网
性别结构 / 婚姻挤压20–40 岁适婚男性多约 1752 万;农村 42.9% 村庄反映婚配难国家统计局、澎湃新闻、华中师大中国农村研究院、财新
离婚冷静期登记离婚 2020 年 433.9 万→2021 年 283.9 万;协议占比 86.1%→71.9%南方网、上游新闻、中国吉林网、民政部
区域差异《中国统计年鉴 2025》省级结婚率、离婚率、离结比国家统计局、腾讯新闻、网易新闻(引年鉴)
婚恋观共青团 2905 人调查、中科院心理所 2024 婚育观报告、40 岁未婚率 4.78%环球时报、中国网、人民日报、中国社会科学网
婚姻忠诚潘绥铭全国随机抽样(2000–2015,累计 23147 人),终生累积自报口径中国人民大学性社会学研究所、澎湃新闻
生育 / 国际对比2025 出生 792 万、TFR 约 1.0;日本 1.14、韩国 0.80、美国 1.66国家统计局、国家发改委、人民日报、中新网
相关经济互联网婚恋 2025 约 103.5 亿元;广义婚嫁产业 2.3–3.2 万亿(口径不一)网经社、36 氪、艾媒咨询、中研普华

民政部《2024 年民政事业发展统计公报》(中国新闻网转载)

民政部 2025 / 2026 年季度统计数据(央视新闻、新京报、华商网)

国家统计局第五、六、七次全国人口普查公报及《中国统计年鉴 2025》

南方+:结婚登记趋势与平均初婚年龄(2026)

央视网:2022 年初婚人数及历年婚姻数据

人民日报《人民论坛》:青年婚育观特征与趋势(2026.6)

中国社会科学网:青年人真的"不婚不育"了吗(2024.12)

共青团中央未婚城市青年婚恋意愿调查(环球网)

中科院心理所《2024 年成年人与在校大学生婚育观调查报告》

潘绥铭《中国人的性》系列调查(澎湃新闻引述,2000–2015)

华中师大中国农村研究院农村婚姻调查(南方+,2025)

国家统计局:适婚人口性别结构(澎湃 / 中国经济网)

国家统计局《2025 年国民经济和社会发展统计公报》

国家发改委:系统应对生育率走低(东亚数据,2026)

网经社《2025 年度中国数字生活市场数据报告》

艾媒咨询、中研普华、36 氪:婚嫁与婚恋市场规模(商业口径)

免责声明:本报告为基于公开资料的研究分析,不构成任何投资或商业决策建议。商业机构市场规模数据存在口径差异,已在正文标注;部分 2026 年数据为期内统计,全年数值以官方最终公报为准。