中国工业母机
与数控机床市场分析
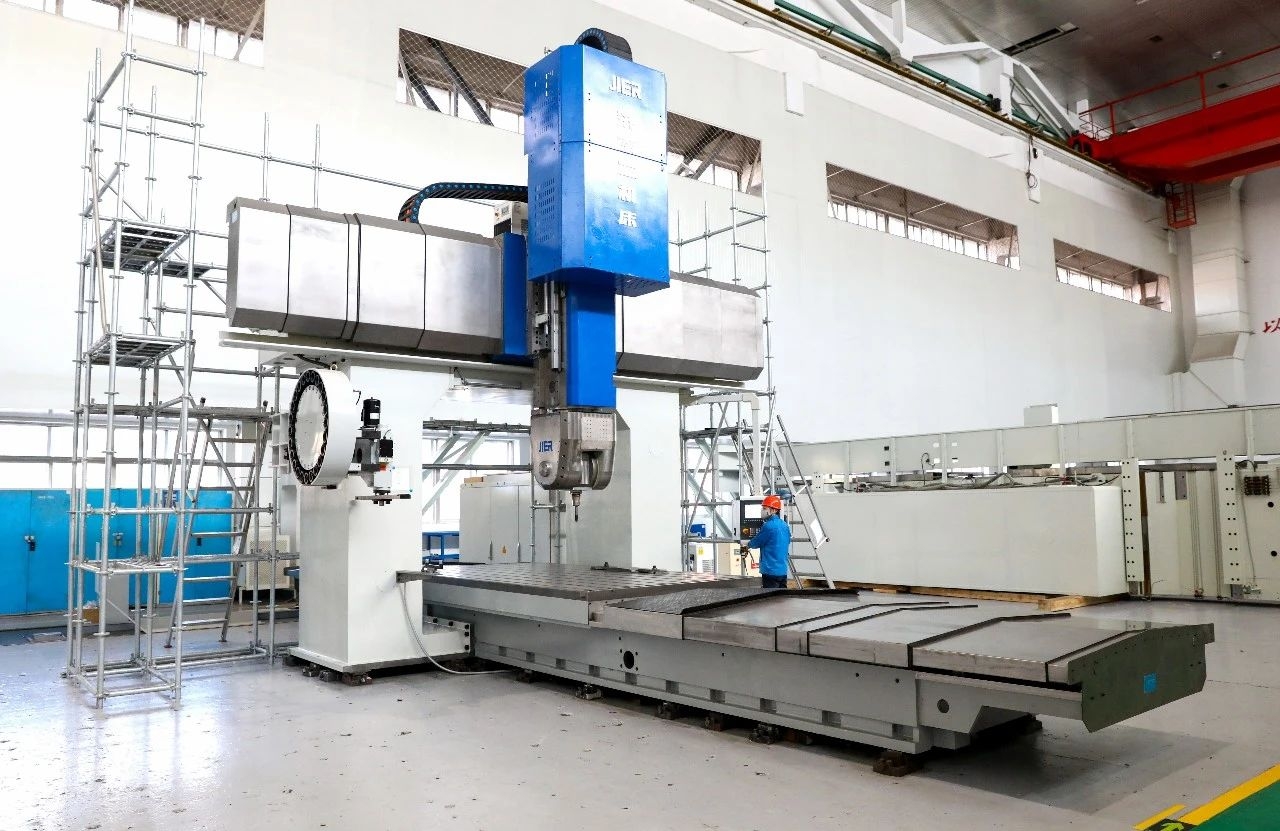
工业母机是制造一切机器的机器,五轴联动、数控系统、高端刀具是其"皇冠上的明珠"。本报告系统拆解一台高端数控机床如何被造出来,又在国产替代与大规模设备更新双轮驱动下走出周期底部。
执行摘要:周期底部已过,五轴与数控系统是国产替代主战场
①周期:产量连续两年回升,需求转暖
- 2024 年金属切削机床产量 69.5 万台、+10.5%,金属成形机床 16.0 万台、+7.4%。
- 2025 年 1–9 月金属切削机床 64.2 万台、+15.1%,新增订单与在手订单同步转正。
②结构:五轴是高端突破的核心抓手
- 五轴国产化率从 2015 年 6%、2020 年 18% 升至 2025 年 59.5%,国内份额首超进口。
- C919 约七成钛合金关键结构件已由国产设备加工,航空航天是高端机核心下游。
③卡脖子:数控系统与高端刀具仍在外资手里
- 发那科、西门子、三菱仍占 30 万元以上高端数控系统约 68% 份额。
- 高端数控刀具进口单价远高于出口,国产正从"能用"迈向"好用、首选"。
④政策:大规模设备更新打开存量替换空间
- 2024 年七部门《推动工业领域设备更新实施方案》,重点更新服役超 10 年机床。
- 2025 年超长期特别国债支持设备更新资金增至 2000 亿元,设备改造投入按 10% 抵免税。
⑤格局:头部分化,五轴与 3C 各有龙头
- 创世纪(3C 钻攻)2025 营收 53.2 亿;海天精工、纽威数控走大中型龙门/立加。
- 科德数控是国产五轴+自研系统标杆,五轴收入占比约 60%;华中数控主攻数控系统。
⑥风险:下游资本开支波动与高端验证周期长
- 机床是典型后周期,受制造业资本开支与出口管制双向影响。
- 高端五轴进入航空航天等领域验证周期长、粘性高,放量需时间。
这不是一条单纯的周期反转赛道,而是"设备更新存量替换 × 五轴/系统国产替代"双重逻辑叠加的升级赛道——确定性最高的环节是五轴整机、国产数控系统与高端刀具,以及绑定航空航天、新能源汽车等高端下游的头部制造商。
产量连续两年回升,2025 年增速进一步扩大
金属切削机床年产量(万台)
图1:金属切削机床年产量与同比
来源:国家统计局、中国机床工具工业协会。2024 年 69.5 万台(+10.5%);2025 年 1–9 月 64.2 万台(+15.1%),2025 全年为按前 9 月增速推算的估计值(约 73 万台,标注 E)。
需求转暖信号:订单与产量同步回升
图2:金属加工机床新增/在手订单同比(2025 累计,协会口径)
2025 年金属加工机床新增订单、在手订单同比分别约 +9.2%、+12.1%,其中金属切削机床新增订单同比超 +20%,由一季度同比下降转为增长。
从"产量周期"到"结构升级"
- 总量企稳:2021 年高点后经历两年调整,2024 年重回双位数增长。
- 结构分化:普通机床产能过剩,高端五轴、复合机床供不应求。
- 下游回暖:3C、新能源汽车、航空航天带动中高端订单。
- 出口拉动:2025 年日本机床对华订单占其海外近四成,国产替代迫切。
信息来源:国家统计局规模以上工业产品产量;中国机床工具工业协会 CMTBA;中国国际贸易促进委员会《2025 年三季度机床工具行业经济运行情况》。
上游功能部件 — 中游整机制造 — 下游高端制造
主轴 · 电主轴 · 转台 · 摆头
光栅尺 · 滚珠丝杠 · 导轨
数控刀具 · 硬质合金刀片
铸件床身 · 伺服电机
龙门/立加:海天精工 · 纽威
3C 钻攻:创世纪
数控系统:华中数控 · 广州数控
刀具:中钨高新 · 欧科亿 · 华锐
新能源汽车(电池盒/电机轴)
3C 消费电子(壳体/结构件)
模具 · 通用机械 · 工程机械
医疗装备 · 油气阀门
信息来源:中国机床工具工业协会产业链梳理;前瞻产业研究院工业母机行业图谱;上市公司年报与公开资料。
数控系统是机床"大脑",高端仍由外资主导
数控系统市场格局(2025,行业研究口径)
图3:数控系统主要玩家份额(整体市场,约数)
发那科 2025 年中国市占约 9.8%、西门子约 8.5%,三合计在 30 万元以上高端细分仍占约 68.4%;华中数控在五轴联动系统的国产替代率约 32.7%(较 2024 年 +8.9pp)。国产数控系统整体市占率已突破 50%。
国产系统突破点
- 五轴联动系统:华中数控五轴系统配套国产五轴整机,替代率约 32.7%。
- 自研闭环:科德数控数控系统、主轴、转台、摆头、光栅尺全自研,整机国产化率超 90%。
- 中低端放量:国产系统在经济型、普及型机床已主导,性价比与服务响应优势明显。
- 差距:高端多轴联动算法、可靠性与长期精度保持性仍需时间验证。
来源:豆丁网行业研究报告(系统份额);证券之星《工业母机:从 6% 到 60%》;搜狐/贤集网(科德自研率)。
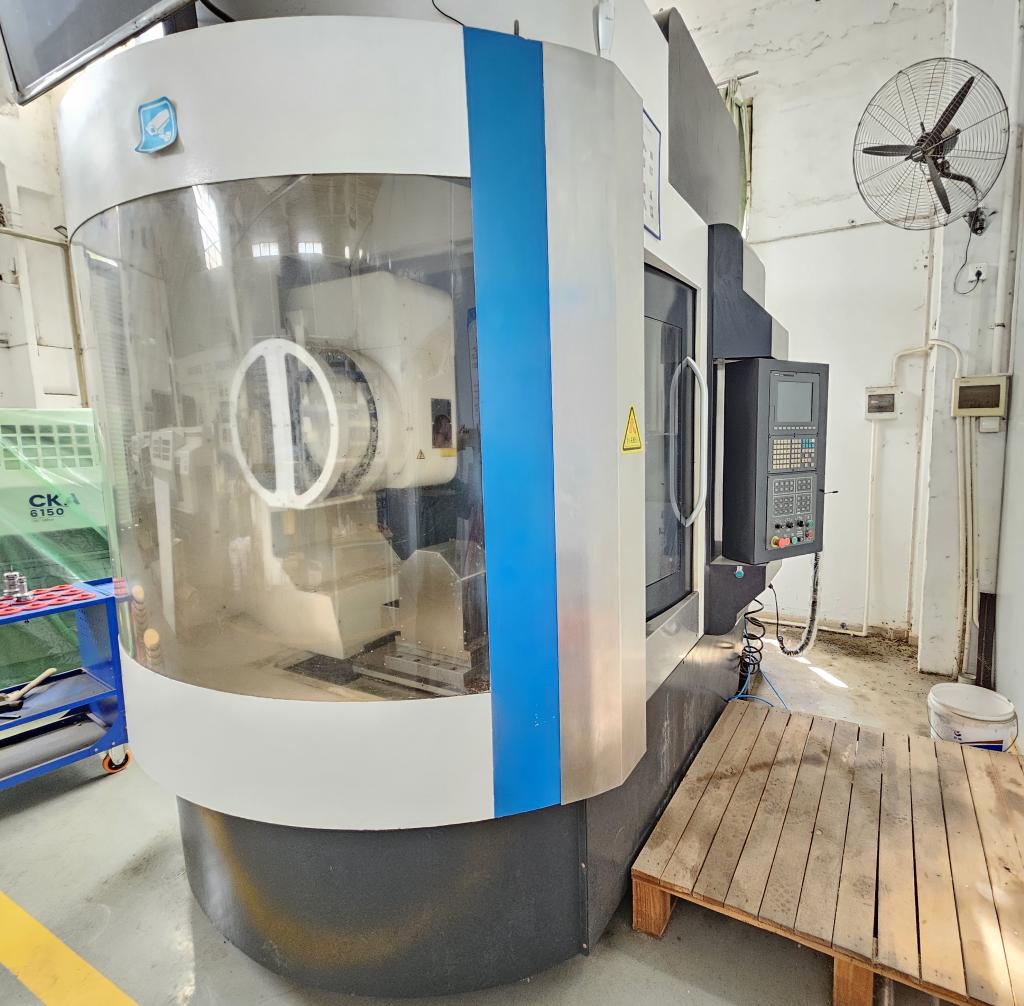
国产系统在中低端已完成替代,真正的硬骨头在五轴以上高端——这一环节验证周期长、客户粘性高,但一旦进入航空航天供应链便具备高壁垒,是"长坡厚雪"的国产替代高地。
五百亿刀具市场,国产从"能用"迈向"首选"
中国刀具市场规模(亿元)
图4:中国切削刀具市场规模趋势
来源:机床工具工业协会/前瞻产业研究院:2023 年 492 亿元(+6.12%),2024 年突破 500 亿元;2025 年约 565 亿元(研究机构口径)。2024 年刀具海关进口 85.25 亿元、同比 -2.66%,进口依赖度持续下降。
刀具竞争格局
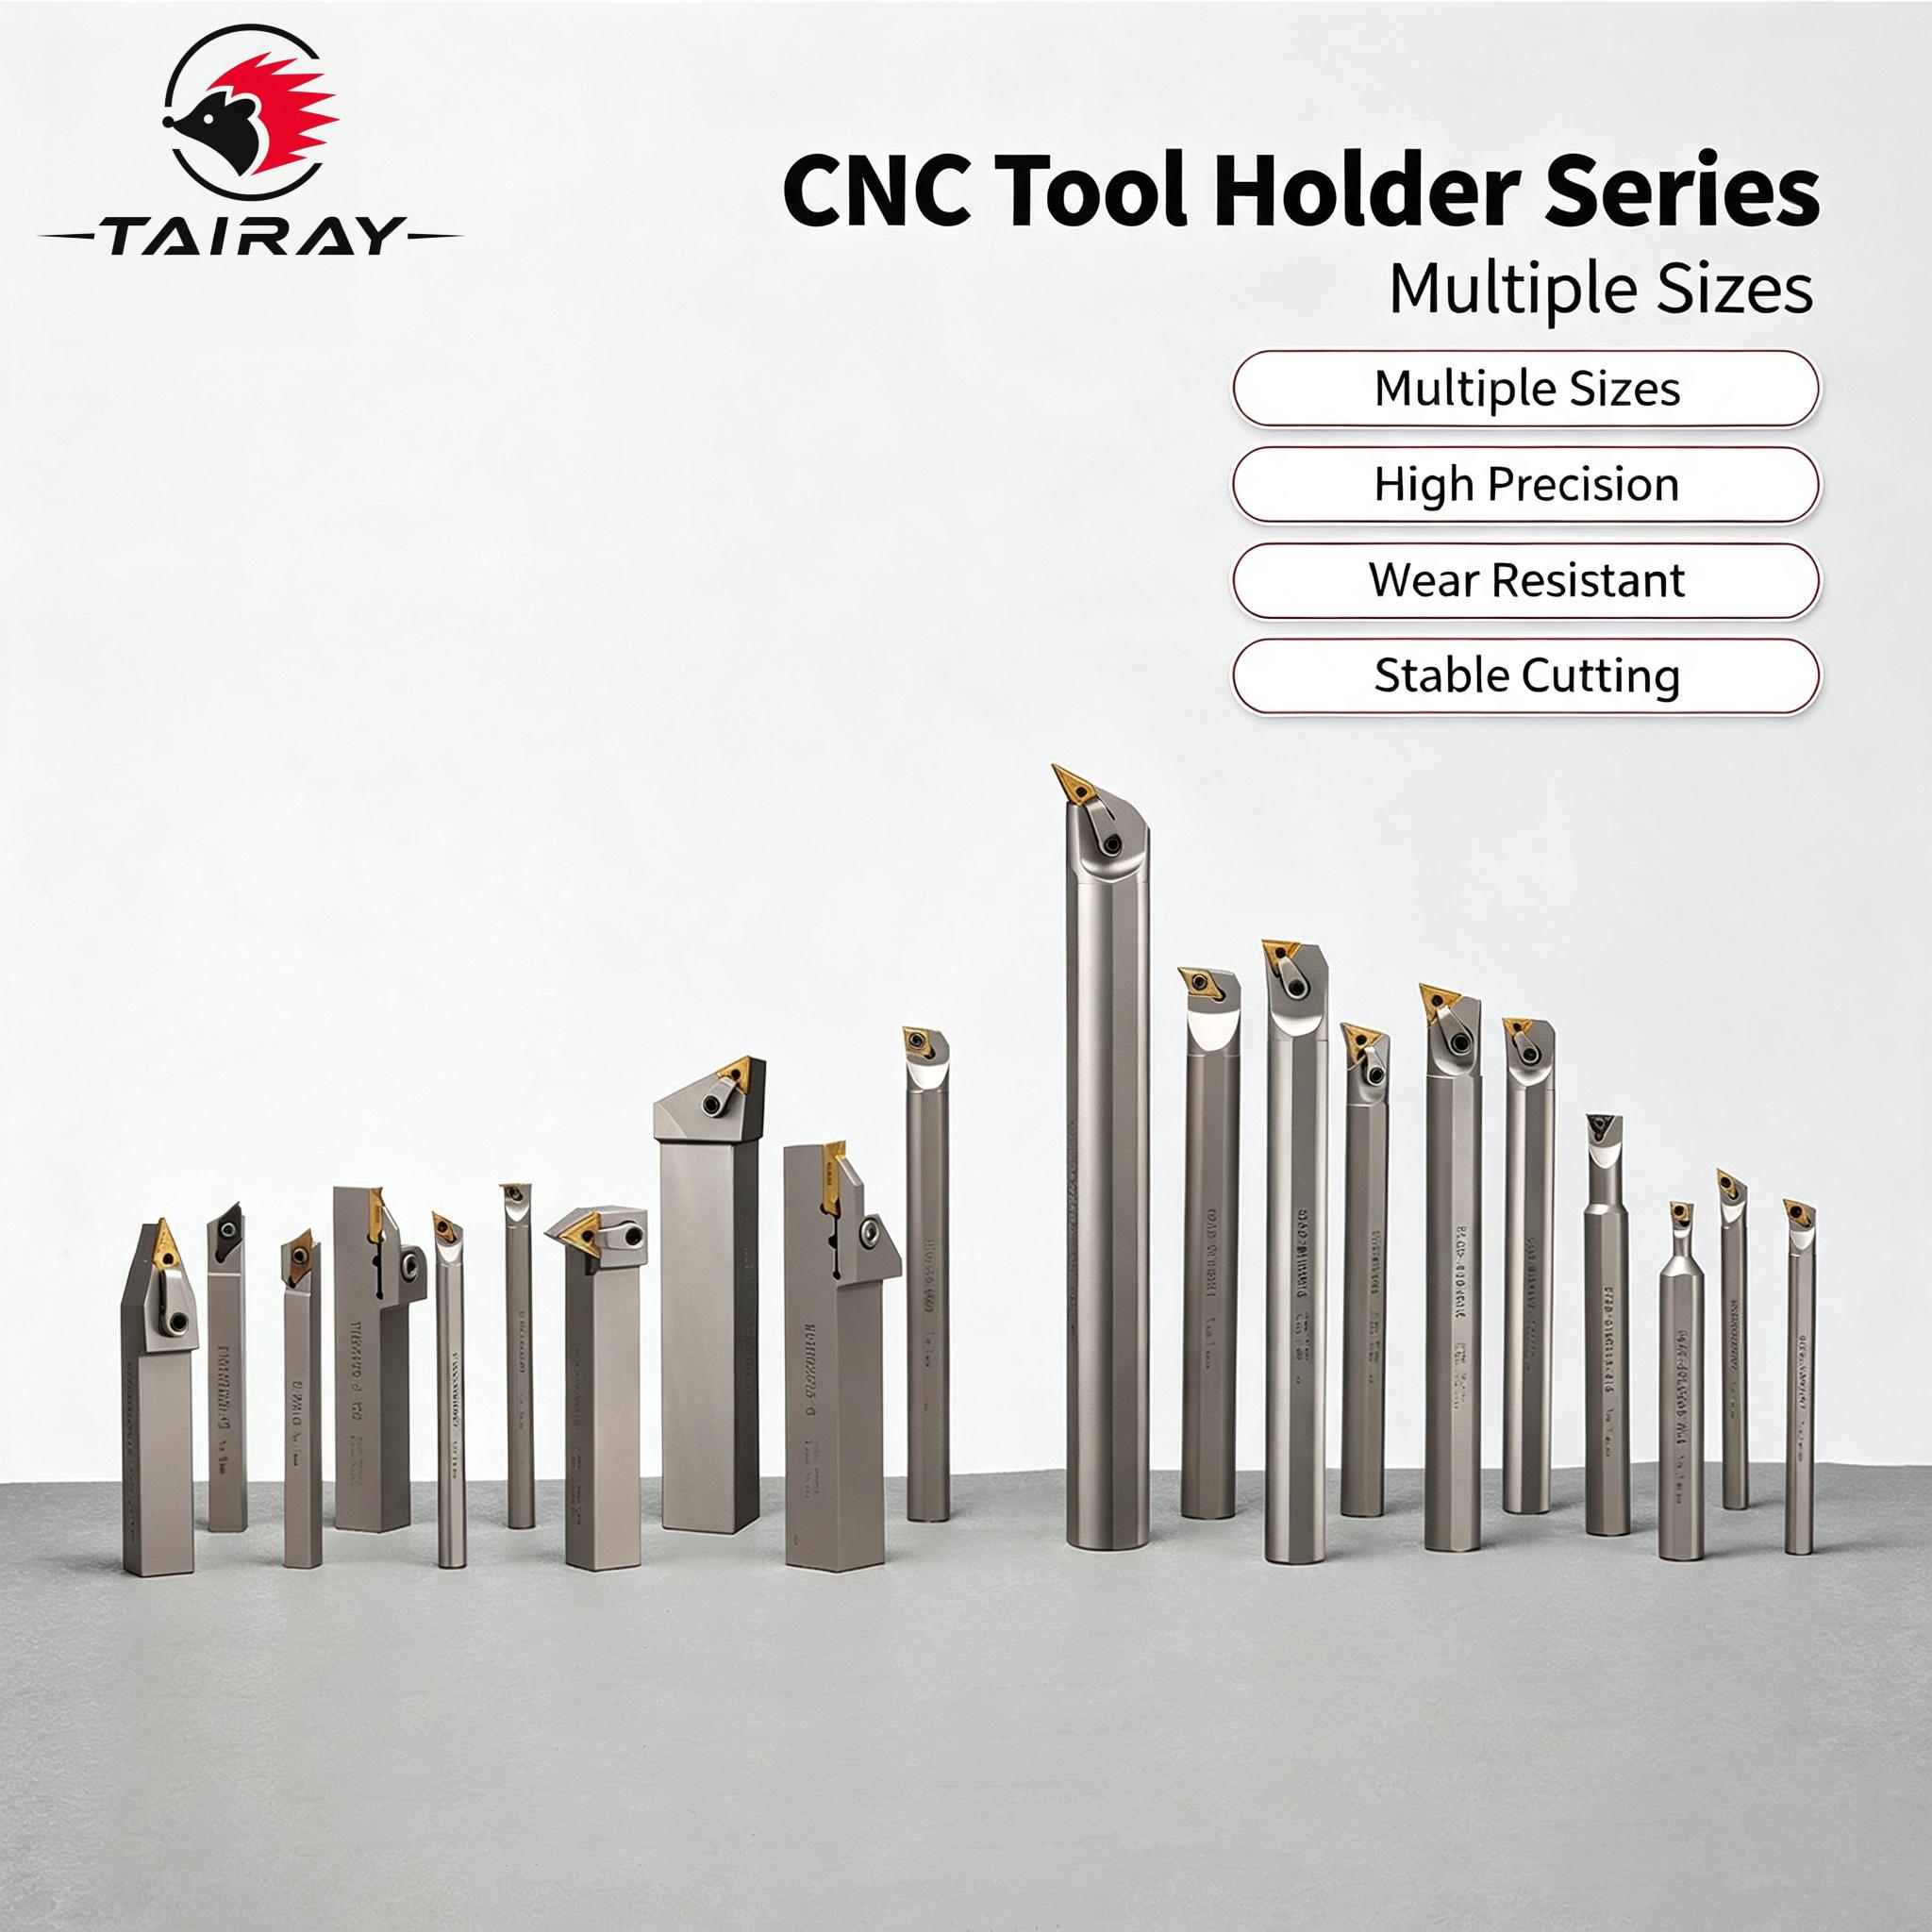
- 龙头:中钨高新(钨产业链一体化)、厦门钨业、欧科亿(2025 数控刀具营收 22.4 亿、+15.8%)、华锐精密。
- 结构升级:可转位刀片占机用刀具约 68%;标准刀具占比降至约 45%,非标定制方案升至约 55%。
- 高端短板:高端数控刀具仍由山特维克、肯纳、三菱等占据,国产正从试用认证走向批量替代。
- 新能源红利:数控刀具在新能源汽车电机轴加工渗透率达约 90%。
来源:上海证券报欧科亿年报;前瞻产业研究院《2025 中国刀具行业全景图谱》;航信资本刀具行业系列报告。
五轴联动:从 6% 到 59.5%,五年完成"逆转"
五轴机床国产化率(%)
图5:五轴联动机床国产化率趋势
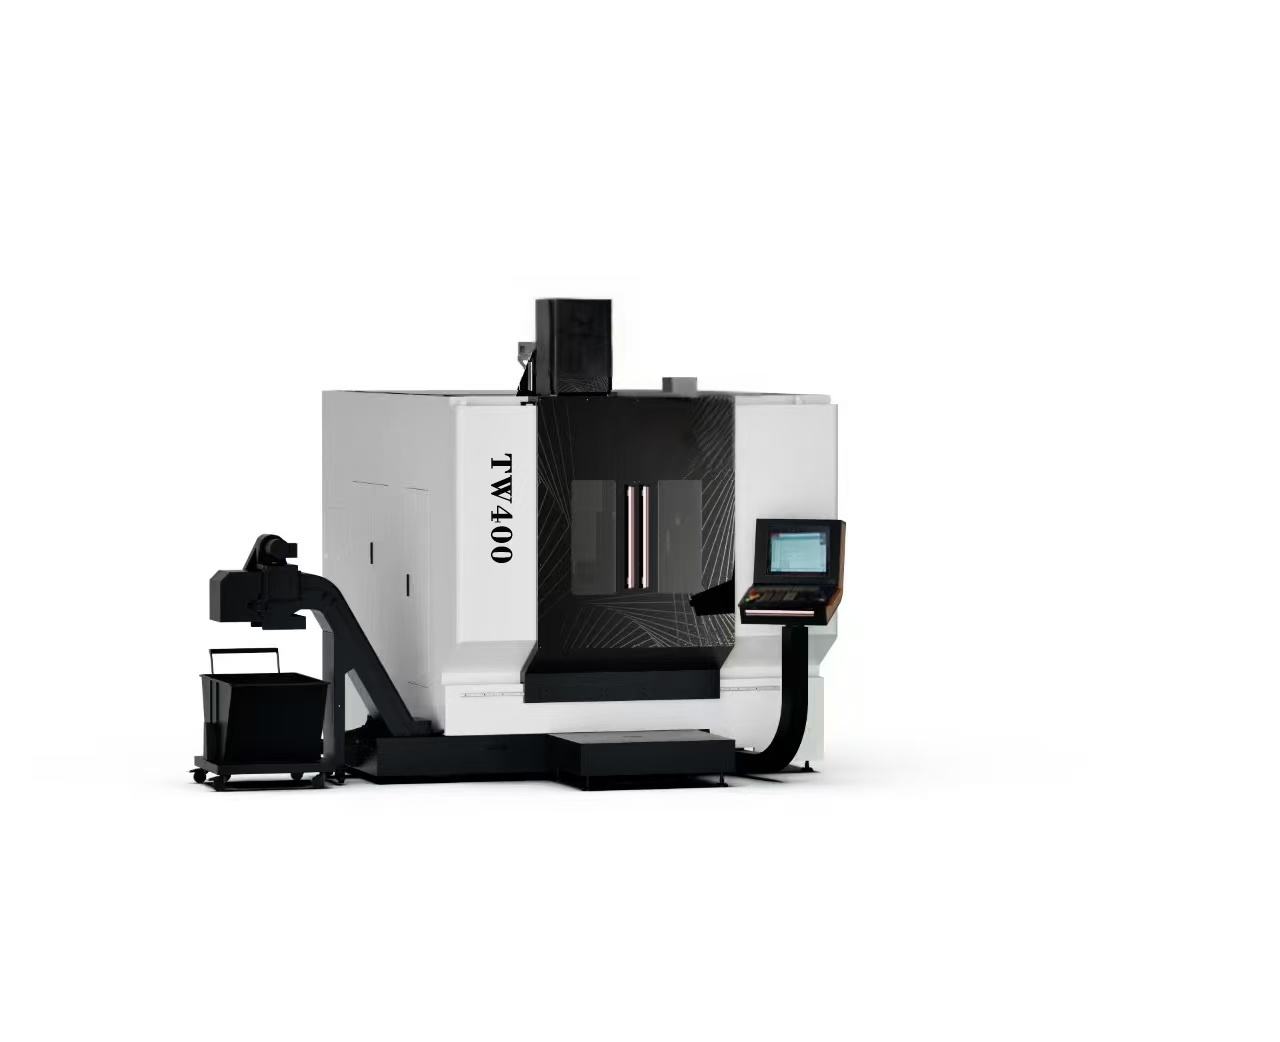
来源:新浪财经、网易、ZAKER 等公开报道汇总:2015 年 6%、2020 年 18%、2025 年 59.5%;2026H1 高端数控机床国产化率破 60%。科德数控五轴整机国产化率超 90%、核心功能部件自主化率约 85%。
五轴下游与代表机型
- 航空航天:C919 约七成钛合金关键结构件已由国产设备加工,切入医疗等新行业。
- 科德数控:国内少数具备五轴整机+自研系统能力的企业,2025 五轴收入占比约 60%。
- 海天/纽威:以大中型龙门、卧式/立式加工中心切入高端,2025 营收分别 33.68 亿、28.93 亿。
- 意义:五轴国产化突破,是日本对华机床出口管制下"被迫自主"的最直接成果。
来源:科德数控 2025 年报与投资者关系记录;证券日报海天精工;上海证券报纽威数控年报。
数控机床整体国产化率已过半,高端仍在追赶
数控机床整体国产化率(%)
图6:数控机床国产化率(MIR 口径)
2016 年 42% → 2024 年 57%;高端机床 2026H1 国产化率破 60%。整体国产化率提升主要由中低端与中端贡献,高端(五轴、进口系统)替代仍是长周期过程。
替代的三层结构
- 已完成:经济型数控车、钻铣床、普通立加,国产主导。
- 进行中:立式/卧式加工中心、龙门、五轴整机,2025 年份额首超进口。
- 待突破:高端数控系统、光栅尺、主轴、精密刀具,外资仍占六成以上。
来源:证券之星《风口词典·工业母机:从 6% 到 60%》;MIR 睿工业;国金证券测算。
五家代表企业:3C、大中型、五轴、系统各据一方
| 企业 | 2025 营收(亿元) | 同比 | 2025 归母净利 | 定位 |
|---|---|---|---|---|
| 创世纪 | 53.20 | +15.5% | 1.43 亿(-39.6%) | 3C 钻攻机龙头,消费电子高景气 |
| 海天精工 | 33.68 | +0.5% | 4.29 亿(-18.0%) | 高端数控龙门/卧加/立加 |
| 纽威数控 | 28.93 | +17.5% | 3.03 亿(-6.9%) | 立式/卧式/龙门全线均衡 |
| 华中数控 | 15.64 | 稳增 | 0.16 亿(+129.5%) | 国产数控系统龙头 |
| 科德数控 | 5.52 | -8.9% | 0.89 亿(-31.8%) | 五轴整机+自研系统标杆 |
代表企业 2025 年营收对比(亿元)
图7:五家代表企业 2025 年营业收入(亿元)
来源:各公司 2025 年年报/业绩快报。创世纪为 2025 全年营业总收入;海天精工、纽威数控、华中数控、科德数控均为 2025 年年度数据。
信息来源:科德数控 2025 年年度报告(上交所);证券日报海天精工/华中数控;上海证券报纽威数控;证券时报创世纪半年报;新浪财经创世纪年报。
大规模设备更新:服役超 10 年机床进入替换窗口
设备更新政策资金支持(亿元)
图8:设备更新相关资金规模(口径见注)
2025 年超长期特别国债支持设备更新资金增至 2000 亿元;全国设备更新贷款累计签约 1.4 万亿元(14000 亿,含全行业)。对企业设备改造投入按 10% 抵免当年应纳税额。图中"签约贷款"为全行业口径,非仅机床。
政策时间线与要点
- 2024.03:七部门《推动工业领域设备更新实施方案》,启动四大行动。
- 2024–2025:先进设备更新行动,加快服役 10 年以上老旧机床淘汰。
- 2025:超长期特别国债设备更新资金增至 2000 亿元,支持扩围至电子信息等。
- 金融配套:科技创新和技术改造再贷款,设备更新贷款贴息,累计签约 1.4 万亿元。
来源:工信部、中国政府网;国家发改委《扎实推动大规模设备更新和消费品以旧换新》署名文章。
机床平均服役 8–15 年,上一轮 2010–2014 年高峰投放的设备正进入替换期;设备更新政策把"自然老化"变成"政策+财政"双驱动的确定性需求,是未来 3–5 年机床内需的核心托底力量。
下游:航空航天拉高端,3C 与新能源汽车放量中端
航空航天
C919、航发叶片、整体叶盘、钛合金结构件,是五轴与高端卧加的最高端市场,验证周期长、壁垒高。
3C 消费电子
创世纪优势领域,2025 年高景气拉动钻攻机与高速立加,上半年营收 +18.4%。
新能源汽车
电池盒、电机轴、减速器壳体,数控刀具在电机轴加工渗透率约 90%。
模具
传统基本盘,五轴高速铣在精密模具替代部分 EDM,需求随制造业资本开支波动。
通用机械/工程机械
泵阀、液压件、结构件加工,受益设备更新与出口链。
医疗装备
科德数控已切入医疗行业,人工关节、植入物是五轴增量下游。
信息来源:证券时报科德数控业绩说明会;创世纪 2025 半年报;行业研究下游拆分。
从"国产替代"到"国产定义":五轴、系统、刀具是三条主线
机会 Opportunities
· 五轴整机放量:国产化率已过 50%,航空航天、医疗、新能源汽车打开增量。
· 数控系统突破:华中数控五轴系统替代率快速提升,自主系统+整机闭环。
· 设备更新托底:服役超 10 年机床替换,政策与财政贴息支撑内需。
· 高端刀具国产:欧科亿、华锐精密从"能用"走向"首选",量价齐升。
· 出口与全球化:国产机床性价比优势,秦川等出口同比增长约 18%。
风险 Risks
· 下游资本开支波动:机床是后周期行业,制造业投资放缓直接影响订单。
· 高端验证周期长:航空航天供应链认证需数年,放量节奏不确定。
· 海外管制与摩擦:日本对华高端机床出口管制,同时国产出海面临认证壁垒。
· 中低端内卷:普通机床产能过剩,价格竞争侵蚀利润。
· 核心件依赖:高端光栅尺、主轴、数控系统仍部分依赖进口。
给产业链参与者的落点建议
- 整机厂:绑定航空航天/新能源汽车高端招标,加大五轴与核心件自研,用"整机+刀具+服务"平滑周期。
- 功能部件:从数控系统、主轴、光栅尺等卡脖子环节切入,享受整机国产替代外溢。
- 刀具企业:深耕高端硬质合金刀片与非标定制解决方案,绑定新能源汽车与航空航天。
- 下游制造:借设备更新政策窗口,优先更新服役超 10 年老旧机床,享受贴息与税收抵免。
短期看产量周期回升与设备更新政策,中期看五轴整机与国产数控系统放量,长期看核心功能部件自研与"整机+刀具+服务"的商业模式升级;能同时做好高端整机与持续耗材服务的玩家,将穿越制造业资本开支周期。
数据来源与口径说明
- 国家统计局:2025 年 3 月金属切削机床产量 / 6 月产量
- 中国机床工具工业协会 CMTBA:2024 金属切削机床 69.5 万台
- 中国国际贸易促进委员会:2025 前三季度机床工具行业运行
- 中国工业新闻网:2026 年机床订单与产量回升
- 工信部装备工业发展中心:前 5 月机械工业运行
- 科德数控 2025 年年度报告:营收 5.52 亿 / 五轴占比约 60%
- 证券日报:海天精工 2025 营收 33.68 亿 / 华中数控 2025 营收 15.64 亿
- 上海证券报·中国证券网:纽威数控 2025 营收 28.93 亿
- 证券时报:创世纪 2025 半年报 / 科德高端机床占比约 60%
- 新浪财经:创世纪 2025 营收 53.20 亿
- 证券之星《工业母机:从 6% 到 60%》:数控机床国产化率 2016 42%→2024 57%
- 新浪财经(五轴国产化):五轴国产化率 2015 6%→2025 59.5%
- 搜狐(科德自研率):科德整机国产化率超 90%
- 豆丁网行业研究(数控系统份额):高端数控系统外资占 68.4%
- 前瞻产业研究院:2025 中国刀具行业全景图谱
- 上海证券报:欧科亿年报与刀具市场规模
- 工信部/中国政府网:推动工业领域设备更新实施方案
- 国家发改委:2025 设备更新国债 2000 亿、签约 1.4 万亿