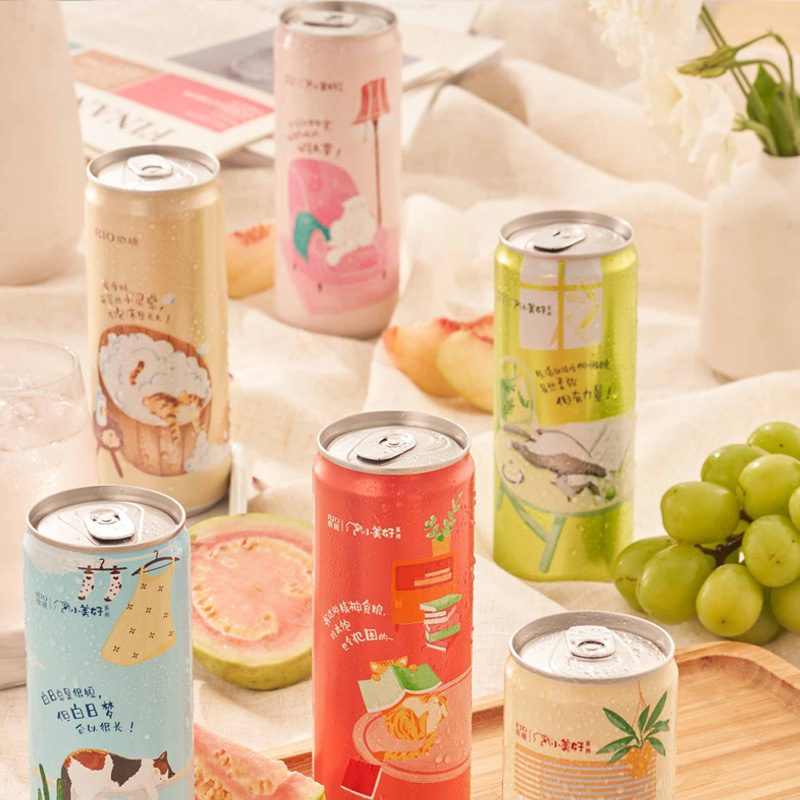
中国低度酒
与预调酒报告
RIO 锐澳、梅见、贝瑞甜心、三得利和乐怡——果酒、梅酒、硬苏打、米酒与预调鸡尾酒,瞄准女性、独居、Z 世代与露营小聚。高增长、低集中、复购弱、同质化、标准缺失,是这条赛道的五个体征。
执行摘要:高增长低集中,女性独居 Z 世代是核心人群
①需求:悦己微醺,女性与独居是核心
- 低度酒瞄准"喝得不醉、只为放松"的悦己需求,女性消费者约占 75%,独居一人饮、Z 世代小聚是典型场景。
- 与啤酒、RTD 软饮、甜饮替代竞争,口感门槛低、颜值即正义。
②格局:RIO 一家独大,长尾品牌混战
- 预调鸡尾酒赛道 RIO(百润)凭规模与渠道约占七成份额;果酒/梅酒由梅见领跑。
- 贝瑞甜心、落饮、十七光年、三得利和乐怡等长尾众多,品牌更迭快、缺乏第二巨头。
③品类:果酒、梅酒、硬苏打三分天下
- 预调鸡尾酒(RTD 罐装)仍是主力,果酒/梅酒增长最快,硬苏打(Hard Seltzer)近年起量。
- 米酒、清酒、花酒等细分品类伴随"微醺晚安酒"概念兴起。
④渠道:种草电商 + 便利店即时零售
- 小红书、抖音种草引爆,天猫京东承接线上;便利店与即时零售(美团/饿了么)是"即时微醺"关键。
- 小瓶高颜值、冲动消费属性强,渠道铺货与内容营销决定成败。
⑤痛点:复购弱、同质化、标准缺失
- 产品同质化严重(都是果味 + 小瓶 + 高颜值),复购率偏低,消费者尝鲜多、忠诚少。
- "低度酒"定义与标准缺失,基酒、配料、糖度透明度不足,易被监管与口碑反噬。
⑥风险与机会
- 风险:同质化价格战、复购弱、监管收紧(未成年、标注、广告)、啤酒与软饮替代。
- 机会:差异化口感、健康化(低糖/0 糖)、场景化(露营/独居/晚安)、品牌化沉淀复购。
低度酒是"饮料化的酒":高增长来自女性悦己与一人饮的情绪红利,但高增长不等于高壁垒——真正的考验是从"种草尝鲜"走向"复购留存"。谁能在同质化中做出差异化口感、健康化与场景化,并把流量沉淀为品牌复购,谁才能跑过长尾混战。
数百亿规模、双位数增长:情绪红利驱动的高景气赛道
中国低度酒市场规模(亿元,约)
图1:低度酒市场规模与预测(艾媒口径,约)
注:2022 约 250 亿、2023 约 308 亿、2024 约 368 亿、2025E 约 500 亿(艾媒咨询等机构约数,含果酒/预调/梅酒等);2025 为预测值。跨口径不直接相加。
低度酒 vs 传统酒饮增速对比(%,约)
图2:各酒类年增速对比(行业约数)
低度酒约 20%–25%,硬苏打等高增速细分更高;啤酒约 2%–4%、白酒约 0%–3%(调整期)、即饮软饮约 5%–8%。为行业研究约数。
高增长的三重来源
- 情绪红利:独居、悦己、解压,"微醺"成为年轻人的生活方式符号。
- 女性消费:女性饮酒率提升,低度甜口、高颜值产品契合需求。
- 渠道红利:内容种草 + 便利店即时零售,把冲动消费变成即时购买。
- 替代红利:替代啤酒、甜饮与 RTD 软饮,抢的是"饮料化的酒"份额。
信息来源:艾媒咨询《中国低度酒/果酒行业研究》;艾瑞咨询、弗若斯特沙利文公开整理;CBNData 低度酒消费报告。
上游基酒原料 — 中游品牌代工 — 下游种草渠道
清酒 / 米酒基酒
果汁(葡萄 / 桃 / 梅 / 百香果)
气泡水 / 糖浆 / 天然香精
玻璃瓶 / 易拉罐 / 设计包装
梅见(江记酒庄)
贝瑞甜心 / 落饮 / 十七光年
三得利和乐怡(进口)
大量 OEM/ODM 新消费品牌
天猫 / 京东 / 拼多多电商
便利店(全家 / 7-11 / 罗森)
即时零售(美团 / 饿了么)
酒吧 / 露营 / 小聚场景
信息来源:百润股份年报;梅见(江记酒庄)公开资料;新消费低度酒品牌研究;券商食饮组产业链梳理。
上游不卡脖子:基酒与果汁易得,代工让品牌轻装上阵
01基酒
RTD 多用伏特加/食用酒精;梅酒用清酒或米酒基酒;米酒/果酒直接发酵。供应充分,成本占比不高。
02风味原料
果汁、天然香精、气泡水与糖浆决定口感;低糖/0 糖化是新方向,健康化成为差异化卖点。
03包装代工
小玻璃瓶、易拉罐与高颜值设计是溢价关键;OEM/ODM 成熟,品牌可轻资产快速起量。
上游特征
- 门槛低:基酒与原料供应充足,代工成熟,新品牌可快速贴牌起量。
- 易模仿:配方不构成壁垒,"果味 + 小瓶 + 高颜值"容易被跟风。
- 成本结构:营销与渠道费用占大头,原料成本占比相对小。
上游小结
低度酒的上游是"轻"的,这既是新消费品牌能快速入场的原因,也是同质化严重、护城河浅的根源——真正的壁垒在上游之外的风味研发、品牌心智与渠道复购。
来源:百润股份年报原材料章节;新消费代工产业链研究。
低门槛代工让人人都能做低度酒,但也让"第一款爆品"随时可能被复制。上游不构成壁垒,竞争前移到风味差异化、健康化与品牌复购运营。
中游:RIO 独大、梅见领跑果酒,长尾品牌快速迭代
代表品牌赛道地位(份额约数,定性)
图3:RIO / 梅见等代表品牌赛道份额(定性约数)
注:RIO 在预调鸡尾酒(RTD)约 70%(百润,约);梅见在果酒/梅酒赛道领先;其余新品牌与进口品长尾众多、份额分散。为定性约数,非精确统计。
代表品牌画像
- RIO 锐澳(百润):RTD 罐装龙头,微醺系列主打 3 度小罐,渠道覆盖广。
- 梅见:江记酒庄旗下,青梅酒代表,12 度玻璃瓶,主打佐餐与小聚。
- 贝瑞甜心 / 落饮 / 十七光年:新消费果酒,靠种草起量,主打女性悦己。
- 三得利和乐怡(HOROYOI):日本进口低度预调酒,高颜值、多口味。
品类结构:RTD、果酒梅酒、硬苏打
图4:低度酒品类结构(按销售额,约)
预调鸡尾酒(RTD 罐装)约 40% 仍为最大品类;果酒/梅酒约 30%、硬苏打约 15%、米酒/花酒等其他约 15%。为行业研究约数。
信息来源:百润股份 2024 年年报;梅见/江记酒庄公开资料;艾媒、CBNData 低度酒品类与品牌研究。
下游 = 内容种草引爆 × 便利店即时零售承接
低度酒渠道结构(按销售额,约)
图5:低度酒渠道占比(约)
线上(电商 + 内容/直播)约 40%、便利店与即时零售约 25%、商超约 20%、餐饮/酒吧/露营约 15%。为行业研究约数。
渠道三股力量
- 种草:小红书、抖音笔记与直播制造爆款,引爆后迅速铺货。
- 电商:天猫京东旗舰店承接线上复购与礼盒囤货。
- 即时零售:便利店与美团/饿了么"30 分钟达",满足即时微醺。
三类场景:女性独居一人饮、Z 世代小聚、露营微醺
场景 01 · 一人饮:独居女性的"晚安微醺"
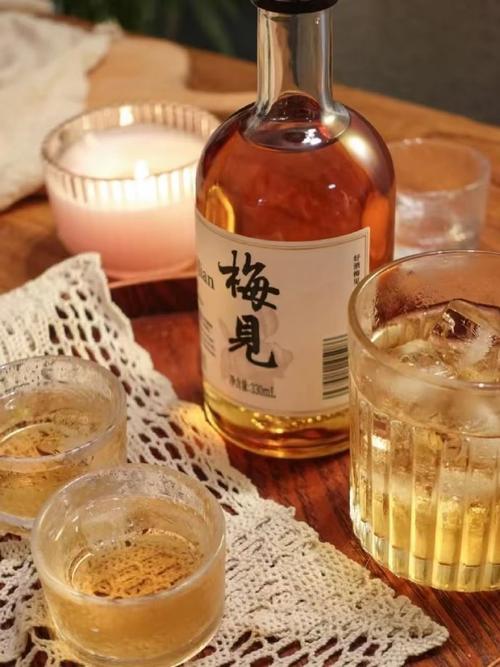
独居与一人饮是低度酒最核心的场景。女性消费者约占 75%,主打 3–8 度、甜口、小瓶,"下班回家一杯微醺"成为情绪疗愈符号。RIO 微醺罐装、梅见玻璃瓶、各类果酒都在抢占这个场景。
图6:低度酒消费者画像(性别与年龄,约)
- 人群:女性约 75%、一二线为主、20–35 岁
- 品类:RTD 罐装、果酒、梅酒、晚安酒
- 渠道:电商囤货 + 便利店即时购买
- 痛点:尝鲜多、复购弱,需持续上新与内容
场景 02 · 小聚微醺:Z 世代朋友与佐餐
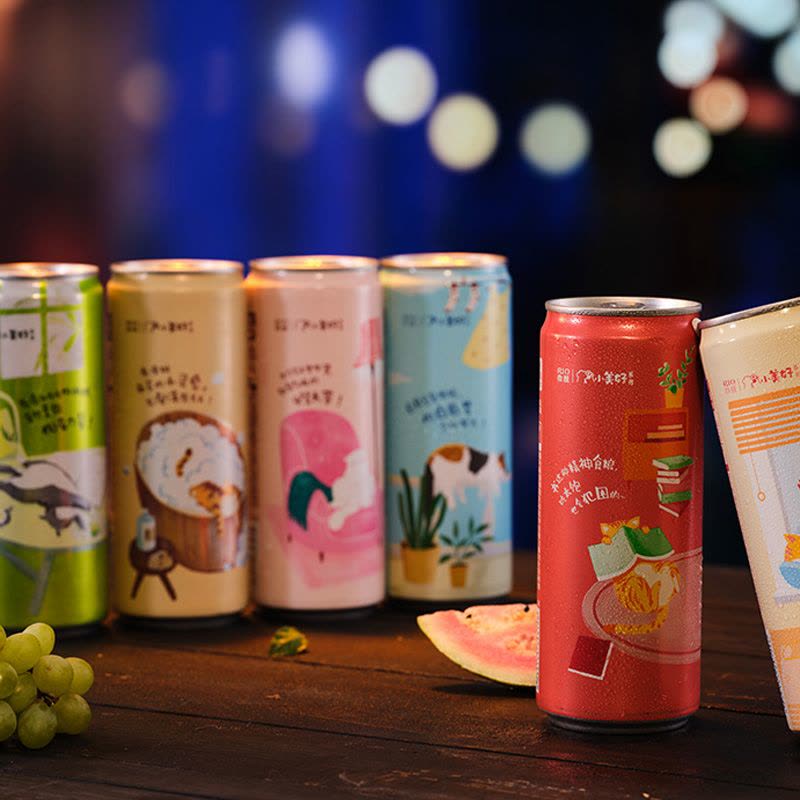
朋友小聚、佐餐、追剧是低度酒的高频场景。RIO 微醺多口味小罐、梅见佐餐青梅酒,主打"不醉、好入口、出片"。相比白酒与啤酒,低度酒更受年轻女性与"想喝又怕醉"的人群欢迎。
- 人群:Z 世代 + 年轻白领,社交分享
- 品类:RTD 多口味、梅酒佐餐、果酒
- 渠道:便利店、即时零售、餐饮酒吧
- 卖点:颜值、口味、微醺不上头
场景 03 · 复购难题:从尝鲜到留存
低度酒最大的结构性问题是复购率偏低:产品同质化,消费者乐于尝鲜新口味,但缺乏忠诚。头部品牌(如 RIO)靠渠道与口味矩阵复购相对较高,新品牌复购弱、易被新品替代。
图7:低度酒复购率对比(%,约)
- 头部 RIO:复购约 30%–40%,靠渠道与口味矩阵
- 梅见等:复购约 20%–30%,靠佐餐与场景
- 长尾新品牌:复购约 10%–20%,尝鲜为主
- 关键:用差异化口感 + 健康化 + 会员运营沉淀复购
来源:CBNData / 艾媒低度酒消费者调研;魔镜电商复购监测;品牌公开经营数据(约数)。
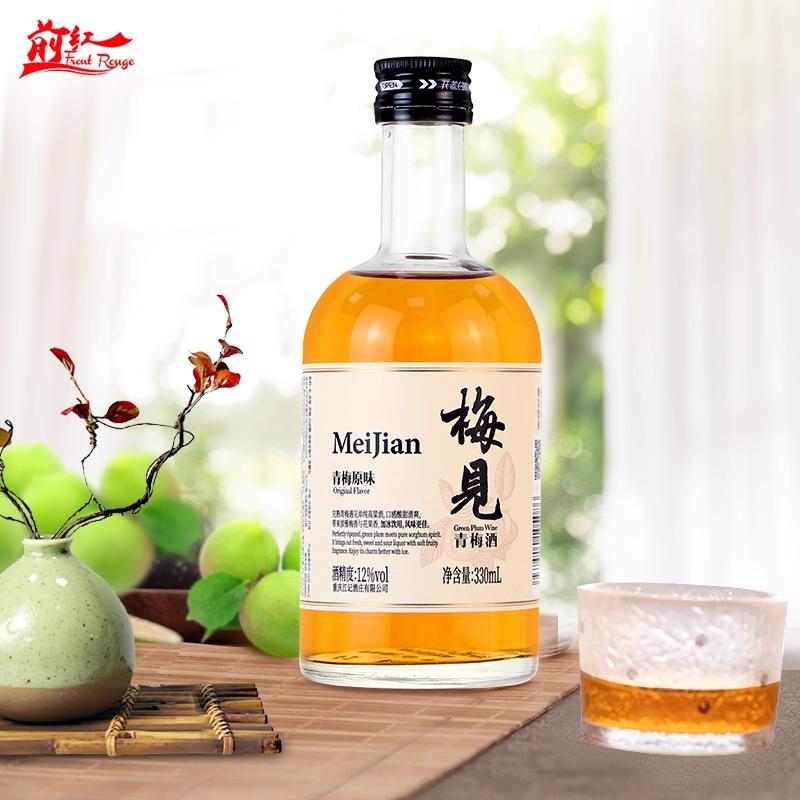
代表品牌、品类与定位:RIO 守 RTD,梅见领跑果酒
| 品牌 | 所属企业 | 度数 | 品类与定位 | 主流价格带 |
|---|---|---|---|---|
| RIO 锐澳 | 百润股份 | 3–8 度 | 预调鸡尾酒(RTD 罐装)龙头,微醺系列主打年轻悦己,渠道覆盖最广 | 单罐 8–15 元 |
| 梅见 | 江记酒庄(江小白系) | 9–12 度 | 青梅酒代表,主打佐餐与小聚,玻璃瓶高颜值 | 单瓶 40–70 元 |
| 贝瑞甜心 | 新消费品牌 | 5–8 度 | 果酒,主打女性独居悦己,靠小红书种草起量 | 单瓶 30–60 元 |
| 落饮 | 新消费品牌 | 5–12 度 | 花果酒/茶果酒,主打年轻女性,多口味小瓶 | 单瓶 30–50 元 |
| 十七光年 | 新消费品牌 | 3–7 度 | 果酒/气泡酒,主打轻饮与一人饮,高颜值包装 | 单瓶 20–45 元 |
| 和乐怡 HOROYOI | 三得利(日本进口) | 3 度 | 进口预调鸡尾酒,多口味、高颜值,主打年轻女性 | 单罐 12–20 元 |
信息来源:百润股份 2024 年年报;梅见/江记酒庄官方;贝瑞甜心、落饮、十七光年品牌公开资料;三得利中国官网。价格为渠道零售约数。
种草经济与即时零售:流量如何变成复购
A内容种草与直播
- 小红书:"晚安酒""微醺"笔记、女性独居场景,是新品引爆主阵地。
- 抖音:品牌自播与达人带货,短平快走量、制造爆款。
- 风险:投放成本高、流量贵,种草效果衰减快,需持续上新。
B便利店与即时零售
- 便利店:全家、7-11、罗森的低温冷柜是 RTD 与小瓶酒的关键货架。
- 即时零售:美团/饿了么"30 分钟达"承接即时微醺需求。
- 关键:小瓶冲动消费,货架位置与动销陈列决定转化。
低度酒的胜负手不在产品本身,而在"种草—即时零售—复购"的闭环:用内容制造渴望,用便利店/即时零售满足"此刻就喝",再用会员、口味矩阵与健康化把尝鲜者沉淀为复购客。跑不通复购,就只是一次性流量生意。
趋势、机会与风险:高增长下的同质化与复购大考
机会 Opportunities
· 女性悦己:独居与一人饮情绪红利仍在,女性饮酒率持续提升。
· 健康化:低糖/0 糖、低卡、天然果汁,对接健康消费。
· 场景细分:露营、佐餐、晚安酒、追剧,场景化产品心智。
· 品类延展:硬苏打、米酒、花酒、茶酒等新品类起量。
· 品牌沉淀:从流量品牌走向长期复购,跑出第二巨头。
风险 Risks
· 同质化严重:果味 + 小瓶 + 高颜值易被模仿,价格战侵蚀利润。
· 复购率低:尝鲜多、忠诚少,新品牌易被新品替代。
· 标准缺失:"低度酒"定义与标准不一,配料/糖度透明度待规范。
· 监管收紧:未成年人保护、广告与标注合规要求趋严。
· 替代竞争:啤酒、RTD 软饮、气泡水与无酒精饮料正面竞争。
给产业链参与者的落点建议
- 品牌方:避开"果味小瓶"红海,做差异化口感 + 健康化,用会员与口味矩阵沉淀复购。
- 渠道方:抓便利店冷柜与即时零售货架,把种草流量做成立刻转化。
- 新进入者:从细分场景(露营/佐餐/晚安酒)或健康化细分切入,别拼通用果酒。
- 投资者:关注复购率与品牌复购运营,而非单季 GMV 爆品。
结论:情绪红利之后,比的是复购
短期(1–2 年)看情绪红利与内容种草能否持续,高增长仍在;中期(3–5 年)看谁能从"种草尝鲜"走向"复购留存",靠差异化口感、健康化与场景化跑出第二巨头;长期看行业标准建立与品牌沉淀。RIO 凭渠道与规模守住 RTD 基本盘,梅见领跑果酒,长尾混战中能跑出来的,一定是把流量变成复购、把爆品变成品牌的玩家。
数据来源与口径说明
- 艾媒咨询:中国低度酒/果酒行业研究报告:iimedia.cn · 市场规模约 368 亿(2024)
- 上海百润投资控股集团(RIO 锐澳母公司)2024 年年度报告:chinario.com
- 梅见 / 重庆江记酒庄(江小白系)官方资料:meijian.com · 青梅酒
- 艾瑞咨询:中国低度酒消费趋势与人群研究:iresearch.com.cn
- CBNData:低度酒 / 果酒消费者画像与复购调研:cbndata.com
- 弗若斯特沙利文(Frost & Sullivan):中国低度酒/RTD 市场研究:frost.com
- 魔镜洞察 Moojing:低度酒线上电商与复购监测:moojing-global.com
- 三得利中国:和乐怡 HOROYOI 官方产品资料:suntory.com.cn
- 贝瑞甜心(MissBerry)品牌官方:missberry.cn
- 落饮、十七光年等新消费果酒品牌公开资料与天猫旗舰店:tmall.com
- 小红书 / 抖音:低度酒种草内容与"晚安酒""微醺"话题趋势:xiaohongshu.com
- 便利店即时零售:全家、7-11、罗森与美团/饿了么渠道公开报道:meituan.com
- 国家统计局:酒类零售与规模以上酒制造行业数据:stats.gov.cn
- 券商食品饮料组:低度酒/RTD 行业深度报告(经新浪财经转引):finance.sina.com.cn
- 新消费Daily / 刀法研究所:低度酒品牌与赛道观察:daofa.club
- 京东消费及产业发展研究院:低度酒线上消费趋势报告:research.jd.com