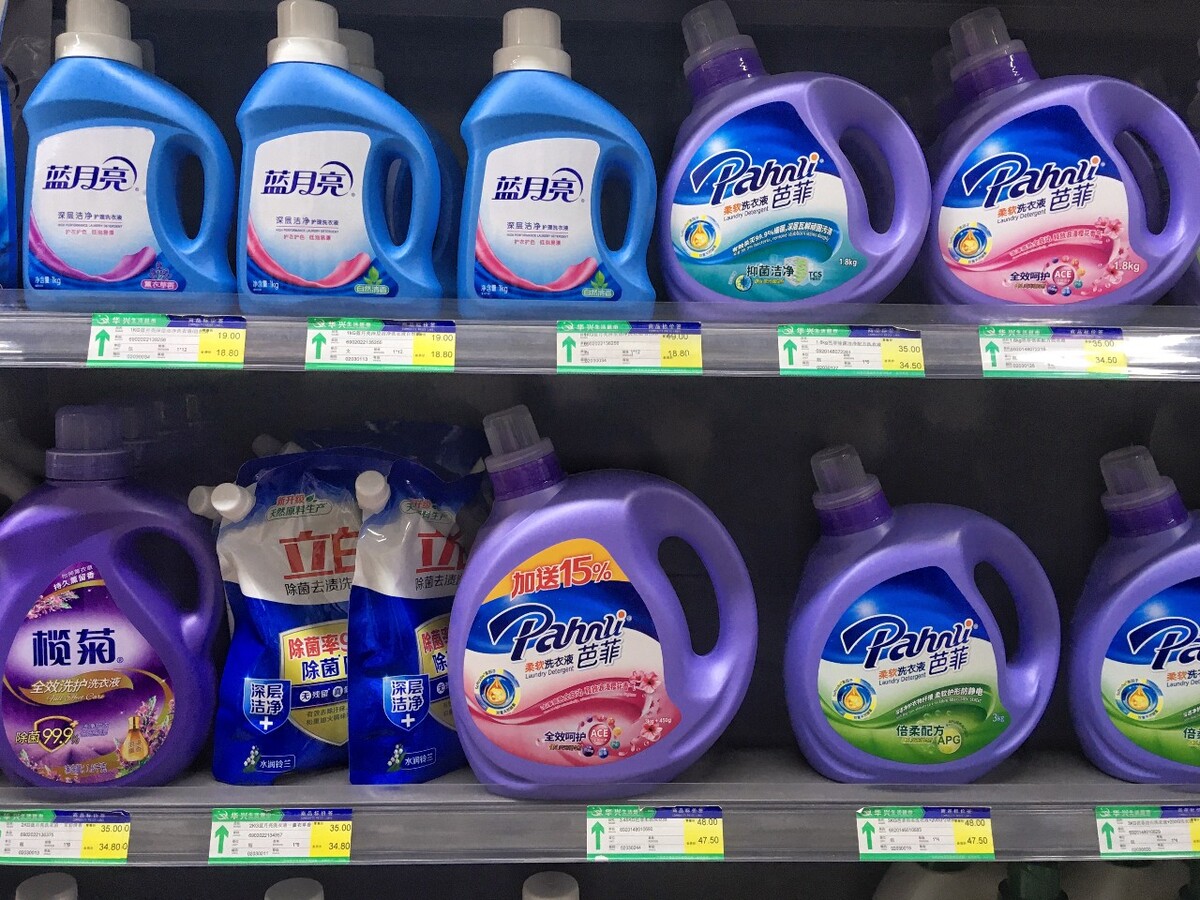
中国家清与洗衣用品
市场分析报告
蓝月亮、立白、纳爱斯与宝洁、联合利华同台竞争,洗衣液浓缩化与凝珠渗透对标欧美仍有数倍空间;量贩折扣与白牌正冲击传统大牌。本报告拆解从油脂化工原料、头部品牌到商超、线上与量贩渠道的完整链条。
成熟必选品的存量博弈:浓缩化升级与白牌下沉并行
①总量:刚需存量,个位数稳增
- 2024 年中国家庭清洁护理市场约 1677 亿元、+8.7%;洗衣清洁剂约 637 亿元、+9.1%。
- 人均消费仍低于发达市场,量增有限,增长主要来自结构升级与品类细分。
②升级:浓缩化与凝珠是主曲线
- 洗衣液浓缩化率从 2015 年 4% 升至 2024 年 10.7%,对标发达国家 98%+ 仍有 9 倍空间。
- 洗衣凝珠 2024 约 42.8 亿元、CAGR 约 34.6%,城镇家庭使用率 34.2%。
③格局:国产双雄 + 国际两大
- 衣物清洁:蓝月亮约 24.7% 居首,宝洁、联合利华、立白紧随;家清:立白集团、纳爱斯领先。
- 凝珠赛道立白第一,胖东来自有品牌跃居第二,白牌与渠道品牌开始分食。
④新场景:家清新品类扩容
- 洗洁精仍占家清 70%+,但油污净、消毒液、地板清洁、留香珠柔顺剂增速更快。
- 除菌、地板、厨房重油污、机槽清洁等细分为新品牌提供切入点。
⑤渠道:量贩折扣与白牌大包装冲击
- 线上大包装、量贩零食 / 折扣店、白牌(OEM 同厂)以性价比分走份额。
- 胖东来等渠道自有品牌在凝珠品类跻身前列,倒逼大牌降价。
⑥风险:原料波动与价格内卷
- 油脂化工原料(表面活性剂、油脂)价格波动直接影响毛利。
- 成熟品类同质化、促销常态化,白牌内卷压缩利润空间。
这是一条"低增速、高集中、强升级"的成熟赛道:总量见顶但结构升级明确——浓缩化、凝珠、家清新品类是确定性增量,量贩白牌是最大变量;头部品牌的护城河在渠道规模与产品研发,新玩家的机会在细分场景与性价比渠道。
千亿刚需市场个位数增长,结构升级快于总量
衣物清洁护理市场规模(亿元)
图1:中国衣物清洁市场规模趋势(约数)
豆丁网行业报告:2015 年 218 亿→2024 年 476 亿,CAGR 约 8.3%;液体洗衣液份额由 53.1% 升至 76.4%。为多机构综合约数。
洗衣凝珠市场规模(亿元)
图2:洗衣凝珠高增长(欧睿口径)
欧睿:2024 年凝珠约 42.8 亿元、CAGR 约 34.6%,预计 2026 年突破 70 亿元;另一口径 2024 凝珠约 52 亿。
信息来源:豆丁网《2025 中国家庭清洁护理 / 衣物清洁报告》;欧睿国际(经豆丁网转引);中国洗涤用品工业协会。
上游油脂化工 — 中游品牌 — 下游商超线上量贩
油脂 / 甘油 / 椰油衍生物
酶制剂 / 香精 / 防腐剂
絮凝 / 软水 / 柔顺成分
PVA 水溶膜(凝珠)
塑料瓶 / 复合袋包材
威露士(威莱)/ 超能
外资:宝洁(汰渍 / 碧浪)
联合利华(奥妙)
渠道自有:胖东来自有品牌
白牌 / OEM:大量中小厂
线上:天猫京东 / 抖音
量贩折扣店 / 会员店大包装
下沉市场 / 县域批发
家清细分:厨房 / 地板 / 除菌
信息来源:中国洗涤用品工业协会;蓝月亮 / 立白 / 宝洁 / 联合利华公开资料;马上赢品类洞察。
油脂化工原料是成本主线,PVA 膜是凝珠关键
01表面活性剂
LAS、AES 等是洗衣液核心成分,价格随石化与油脂原料波动,决定基础成本。
02功能成分
酶制剂、香精、柔顺剂、留香微胶囊,是浓缩化与功能化升级的差异化关键。
03包材与膜
塑料瓶 / 复合袋影响运输与单克成本;凝珠 PVA 水溶膜是工艺门槛。
原材料成本波动(定性指数,2021=100)
图3:油脂化工原料成本指数示意(定性)
行业报道:2021 年前后主要原材料成本曾上涨近 50%,直接挤压中小厂商毛利;头部品牌通过规模采购与配方优化平滑波动。指数为定性示意。
成本传导与议价
- 头部:蓝月亮、立白、宝洁、联合利华采购规模大,可对冲原料波动。
- 中小白牌:议价力弱,原料涨价时被迫提价或牺牲品质。
- 浓缩化:浓缩配方减少水与包材运输成本,长期看更经济环保。
- 趋势:植物基、低泡、环保原料受政策与消费双重推动。
原料成本是成熟品类利润的主要扰动项,也是头部规模优势的来源;浓缩化与凝珠化既提升用户体验,也从长期看降低单位清洁成本与包材消耗。
蓝月亮、立白、纳爱斯对阵宝洁、联合利华,国产占优
2024 年衣物清洁主要品牌份额(约数,%)
图4:头部品牌份额横条(约数)
豆丁网行业报告:2024 年蓝月亮约 24.7%、宝洁约 19.3%、联合利华约 14.8%、立白约 12.5%;蓝月亮、奥妙、立白合计约 58.7%。份额为特定口径约数。
品牌阵营画像
- 蓝月亮:洗衣液品类开创者,长期居首,近年推浓缩与至尊系列。
- 立白 / 纳爱斯:立白全品类 + 下沉,纳爱斯(雕牌 / 超能)洗衣粉洗洁精基本盘。
- 威莱(威露士):以除菌洗衣液与家居消毒切入,约 12.8% 份额。
- 外资:宝洁汰渍 / 碧浪、联合利华奥妙,高端与浓缩线仍强。
信息来源:前瞻经济学人;豆丁网衣物清洁报告;马上赢 / 钛媒体季度回顾。
商超基本盘、线上大包装、量贩折扣新变量
家清 / 洗衣渠道结构(定性,%)
图5:渠道结构定性示意
商超与大卖场仍是家清主力渠道,线上(天猫京东 / 抖音)大包装与囤货占比提升,量贩折扣店、会员店自有品牌快速崛起。比例为定性估计。
渠道打法对比
- 商超 / 大卖场:基本盘,大包装、堆头、促销拉动。
- 线上:天猫京东囤货装、抖音内容 + 直播,复购与大包装。
- 量贩 / 会员店:胖东来等自有品牌凝珠跻身前列,性价比冲击大牌。
- 下沉市场:立白、纳爱斯袋装替换装深耕县域批发。
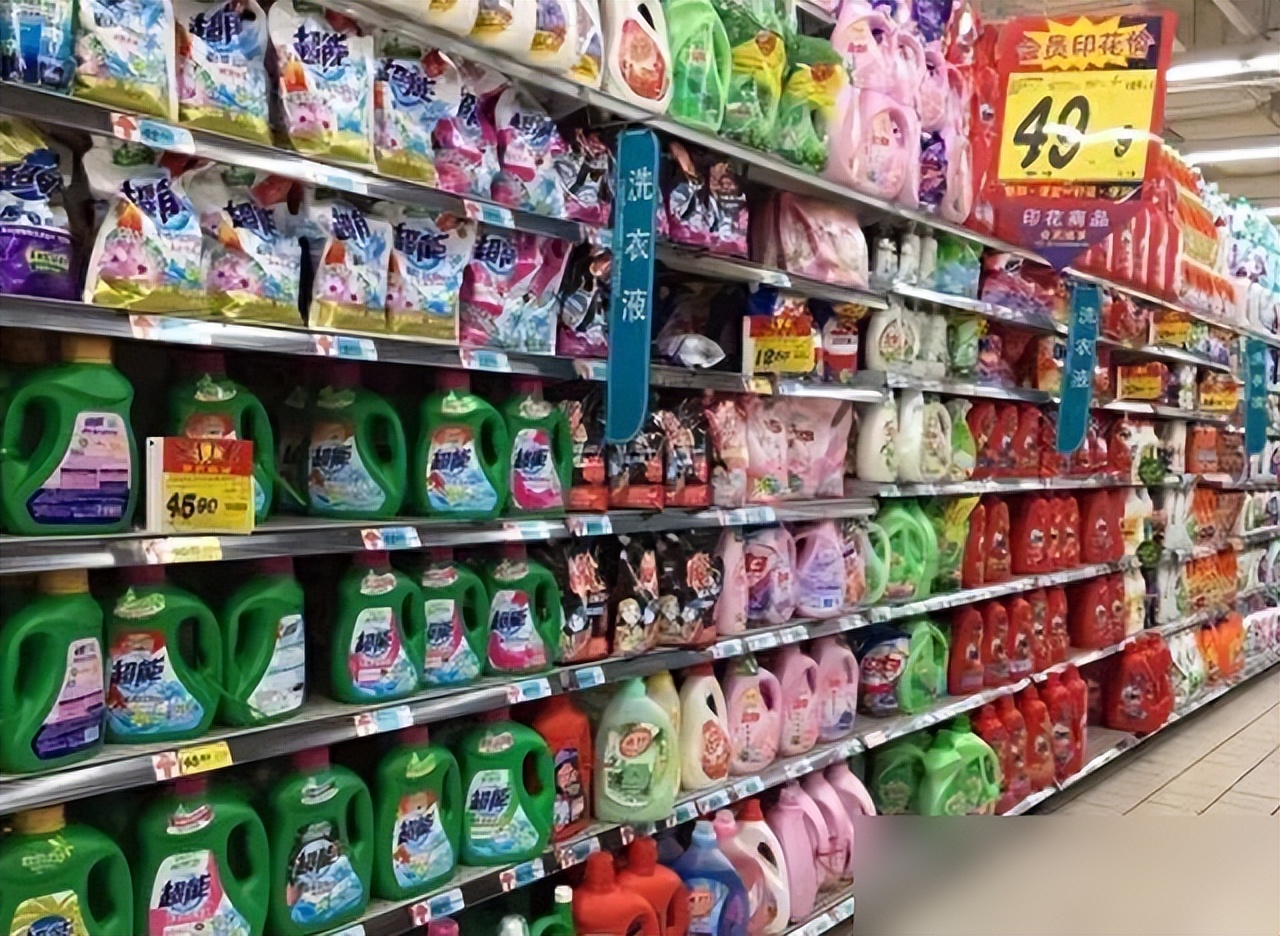
三个升级场景:凝珠浓缩化、留香柔顺、家清除菌新品类
场景 01 · 洗衣凝珠:一颗一次,对标欧美仍有数倍空间
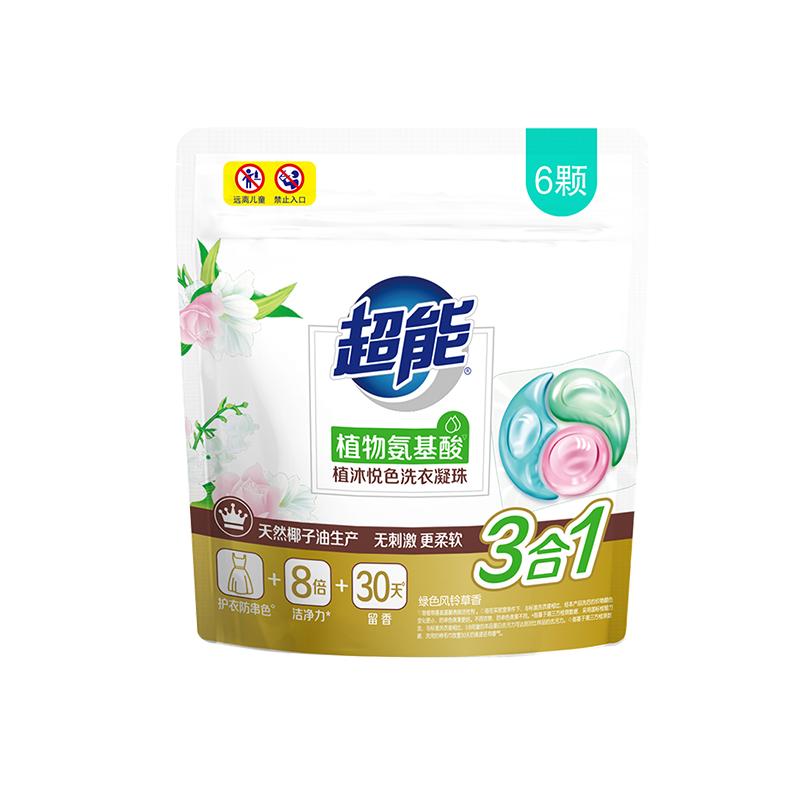
凝珠是洗衣品类增速最快的子赛道:一颗一次、无需计量、干净整洁。2024 年市场约 42.8 亿元、CAGR 约 34.6%;2025 年城镇家庭使用率 34.2%,但对标欧美日浓缩化率约 99%,渗透仍处早期。赛道高度集中,2026 年 CR5 约 72–74%,立白居首,胖东来自有品牌跃居第二。
- 驱动:便捷、浓缩、留香、除菌三合一
- 格局:立白第一,胖东来、联合利华、纳爱斯跟随
- 门槛:PVA 水溶膜 + 浓缩配方
- 空间:对标欧美浓缩化仍有数倍
- 风险:渠道自有品牌分食、单价下探
- 趋势:3 合 1 / 4 合 1 多腔凝珠
场景 02 · 留香珠与柔顺剂:从"洗净"到"好闻柔软"
消费者需求从"洗干净"升级到"留香久、衣物柔软、护色"。留香珠、柔顺剂、护色洗衣液承接情绪型消费,是大牌溢价与复购的高地;与凝珠搭配的"洗护香氛"组合,正在把洗衣变成一种生活仪式。
- 核心:留香微胶囊、柔顺成分、香氛调香
- 人群:精致妈妈、年轻女性、养宠家庭
- 溢价:高于基础洗衣液
- 代表:蓝月亮、立白、当妮(宝洁)柔顺线
- 趋势:香氛化、护衣、除螨除菌
- 风险:概念同质化
场景 03 · 家清新品类:地板、厨房重油污与除菌
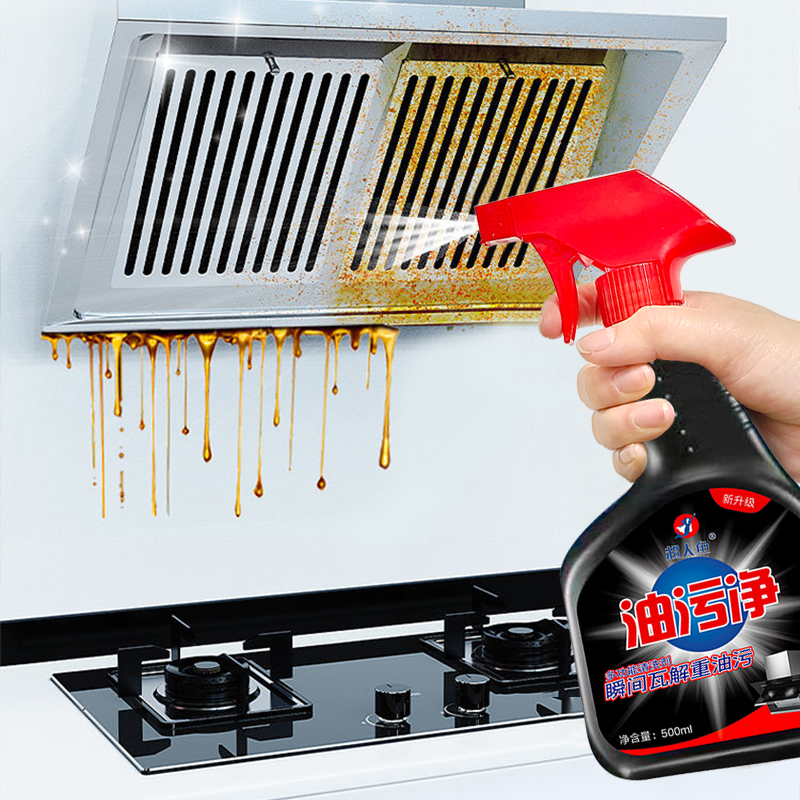
家庭环境清洁中洗洁精仍占 70%+,油污净约 10%;但清洁剂、消毒液、空气清新剂、地板清洁增速更快。中式厨房重油重盐,本土品牌针对油烟机、重油污、洗衣机槽、校服净等细分场景做出大单品,部分获弗若斯特沙利文"中国销量第一"认证。
- 厨房:油污净、洗碗机专用洗碗凝珠
- 地板 / 浴室:多功能清洁喷雾、浴室清洁剂
- 除菌:消毒液、除菌洗衣液(威露士强项)
- 逻辑:中式厨房痛点 + 细分大单品
- 新品牌:水卫士、碗霸等本土化玩家
- 风险:白牌质量参差、腐蚀设备
四国杀加渠道白牌:国产双雄、外资两大、量贩自有
浓缩化率国际对比(%,2024–2025)
图6:中国浓缩化率 vs 发达市场
中国洗衣液浓缩化率约 10.7%(协会口径)、凝珠家庭使用率 34.2%;美国液体洗涤剂浓缩化约 98.8%、日本 98.9%、欧洲近 80%。提升空间明确。
洗衣液浓缩化率历年趋势(%)
图7:中国洗衣液浓缩化率持续抬升(协会口径)
中国洗涤用品工业协会:浓缩化率 2015 年 4%→2024 年 10.7%,CAGR 约 12.3%;对标发达国家 98%+ 仍有长期空间。
| 阵营 | 代表品牌 | 格局特征 | 定位 / 优势 |
|---|---|---|---|
| 国产龙头 | 蓝月亮、立白、纳爱斯(雕牌 / 超能) | 洗衣液 / 洗衣粉 / 洗洁精全品类,渠道下沉强,CR4 高 | 性价比 + 渠道规模 |
| 除菌细分 | 威莱(威露士 / 妈妈壹选) | 以除菌洗衣液与家居消毒切入,约 12.8% 份额 | 除菌心智 |
| 外资集团 | 宝洁(汰渍 / 碧浪 / 当妮)、联合利华(奥妙) | 守高端浓缩与国际配方,份额约 19% / 15% | 高端 + 品牌 |
| 渠道自有 | 胖东来自有品牌等 | 凝珠等新品类跃居前列,性价比冲击大牌 | 渠道信任 + 低价 |
| 家清新品牌 | 水卫士、碗霸、蔬果园等 | 中式厨房 / 细分场景大单品,线上起量 | 细分痛点 |
| 白牌 / OEM | 大量中小厂与白牌 | 量贩折扣与电商走量,质量参差、价格内卷 | 极致低价 |
信息来源:前瞻经济学人;豆丁网衣物清洁报告;马上赢 / 钛媒体 / 澎湃季度回顾;中国洗涤用品工业协会;勤策消费研究。部分为特定渠道 / 时点口径。
量贩折扣与白牌大包装,正在重写成熟品类的利润分配
- 量贩 / 会员店:大包装、高性价比,渠道自有品牌以同厂品质 + 低价切入新品类。
- 线上囤货:大包装、家庭装在天猫京东抖音走量,单价低、频次稳。
- 白牌 OEM:成熟配方让白牌以极低价格起量,拉低品类均价。
- 大牌应对:浓缩化、凝珠、留香珠等升级品类守住溢价与研发壁垒。
白牌与量贩打的是"基础清洁"的性价比,头部品牌必须用浓缩化、凝珠、香氛、除菌等升级品类把竞争从价格拉回价值;谁能在性价比渠道里做到品质不输大牌,谁就能分到新的份额。
浓缩化、香氛化、细分家清是主线,白牌与原料是主要风险
机会 Opportunities
· 凝珠渗透:对标欧美仍有数倍空间,CR5 集中、头部受益。
· 浓缩化升级:浓缩洗衣液减少水与包材,长期经济性与环保双赢。
· 香氛柔顺:留香珠、护色护衣承接情绪型溢价消费。
· 家清细分:中式厨房、地板、除菌、机槽清洁等新品类扩容。
· 下沉与量贩:县域与折扣渠道的高性价比大包装放量。
风险 Risks
· 白牌冲击:量贩自有品牌与 OEM 白牌拉低均价、分走份额。
· 原料波动:油脂化工原料价格波动挤压毛利。
· 价格内卷:成熟品类促销常态化,利润持续承压。
· 同质化:基础清洁产品差异小,营销与渠道决定胜负。
· 合规与安全:白牌劣质原料腐蚀设备、除菌宣称合规风险。
结论:在存量里做升级,在白牌前筑研发
中国家清与洗衣是低增速、高集中的成熟刚需市场:总量见顶但结构升级明确——浓缩化、凝珠、留香柔顺与家清新品类是确定性增量,量贩折扣与白牌是最大变量;头部品牌的护城河在渠道规模与浓缩化、香氛化研发,新玩家的机会在中式厨房等细分场景与性价比渠道。能把"基础清洁"做出升级溢价的玩家,才能在白牌内卷中守住利润。
数据来源与口径说明
- 豆丁网《2025 中国家庭清洁护理报告》:2024 家庭清洁护理 1677 亿 · 洗衣约 637 亿
- 豆丁网《2025 中国衣物清洁护理报告》:蓝月亮 24.7% · 宝洁 19.3% · 联合利华 14.8%
- 豆丁网《2025 服装清洗剂报告》:2015 218 亿→2024 476 亿 · 液体化 76.4%
- 前瞻经济学人:洗衣液竞争格局 · 蓝月亮 / 威露士份额
- 新浪财经《蓝月亮无限游戏》:浓缩化率 2015 4%→2024 10.7%
- 勤策消费研究 / 发现报告:凝珠使用率 34.2% · 美日浓缩化约 99%
- 东方财富《2026 中国洗衣凝珠报告》:凝珠使用率 34.2% · 浓缩化对比
- 豆丁网《洗衣液市场报告》:凝珠 2024 约 42.8 亿 · CAGR 34.6%
- 钛媒体《2026Q2 家清 / 衣清回顾》:家清洗洁精占 70%+ · 油污净约 10%
- 澎湃《2026Q1 家清 / 衣清回顾》:立白 / 纳爱斯 · 凝珠 CR5 与胖东来
- 东方财富《2026Q2 家庭环境清洁》:凝珠 CR5 74.24% · 立白第一
- 新华网《专攻快洗洗衣新产品》:洗衣液销量 +20.6% · 常规占 53.6%
- 36 氪《洗衣液一哥为何上市》:立白 / 蓝月亮份额与原料成本上涨
- 中国工业新闻网:水卫士家清新品类与沙利文认证
- 豆丁网《洗涤用品行业报告》:中国洗涤用品约 280 亿美元 · 占全球 16.7%