中国方便速食
市场分析报告
被外卖冲击十年的方便面重新"翻红":盘面企稳、高端化破局,自热与螺蛳粉经历宅经济狂欢后回归常态。本报告拆解一条正在从"应急充饥"走向"日常治愈"的赛道——康师傅/统一/白象/今麦郎的格局、汤达人式高端面,以及量贩零食与直播电商重塑的新渠道。
盘面企稳、高端破局,宅经济退潮后回归日常
①大盘:量盘止跌,靠高端面提价
- 艾媒口径 2025 年方便面市场规模 1849.9 亿元、+7.9%;康师傅方便面营收 284.2 亿、近三年首次正增长。
- 需求量从 2020 年 463.6 亿份降至 2024 年 438 亿份——量没回去,靠"高端化、单碗均价上移"撑住盘面。
②格局:康统双雄稳固,白象今麦郎分化
- 2026Q2 TOP5(康师傅/统一/白象/今麦郎/三养)合计 83.77%,集中度高;康师傅份额约 32% 仍居首。
- 2025 上半年康统合计近 60%,白象约 15.1% 居第三,今麦郎约 7.8%,三养凭火鸡面追赶。
③高端化:汤达人、拉面范、蟹黄拌面
- 从 11.8 元 5 袋的红烧牛肉,到 36.6 元 5 碗的汤达人,再到 109 元 3 碗的蟹黄拌面,价格带大幅拉开。
- 汤底技术(豚骨、鲜鸡汤、蟹黄)+ 非油炸,成为头部"越贵越香"的核心卖点。
④自热:从宅经济狂欢回归冷静
- 自热火锅 2025 年约 128.6 亿元、+14.3%,但 2024Q4 销售件数曾同比 -29%;自嗨锅等网红融资后降温。
- 行业从"应急户外"回归"高端口味稳定",海底捞自热火锅走 30–50 元路线。
⑤螺蛳粉:全链增长,袋装略降
- 2025 年柳州螺蛳粉全产业链 813.1 亿元、+7.0%;但袋装销售收入 163 亿、同比 -6 亿。
- CR5 约 83–88%(微念/好欢螺/嘻螺会/螺霸王等),"强者愈强",现制门店分流了袋装。
⑥渠道与风险:量贩、直播、白牌产业带
- 量贩零食店 + 直播电商把白牌和地方风味(河南面、柳州粉)规模化送到全国。
- 风险:外卖与现制餐饮持续分流、健康化要求非油炸 0 添加、白牌价格战侵蚀利润。
方便速食不是夕阳赛道,而是一条"量盘企稳 + 高端提价 + 品类细分"的成熟赛道——确定性来自头部品牌的高端化与健康化升级,增量来自自热、螺蛳粉等地方风味品类的常态化,以及量贩、直播带来的渠道下沉;白牌产业带则是机会与价格战并存的双刃剑。
方便面盘面上移,自热与螺蛳粉走出独立曲线
方便面市场规模(亿元,艾媒口径)
图1:中国方便面市场规模
注:2025 年 1849.9 亿、+7.9% 为艾媒数据;2023、2024 年为依据增速的约数。同期需求量(世界方便面协会)438 亿份,量未回、靠均价上移。
自热火锅市场规模(亿元)
图2:自热火锅规模与增速(行业研报口径)
2024 年约 112.5 亿、2025 年约 128.6 亿、+14.3%(研报估算);但 2024Q4 销售件数曾同比 -29%,线上热度回落、线下与高端化补位。
螺蛳粉产业带:全产业链还在长,袋装略降
图3:柳州螺蛳粉全产业链销售收入(亿元)
2024 年 759.6 亿(+13.4%)、2025 年 813.1 亿(+7.03%);其中袋装螺蛳粉 2024 年 169 亿、2025 年 163 亿,同比少约 6 亿——现制门店与餐饮分流了袋装需求,"现制化"是品类新方向。
信息来源:艾媒咨询(经 36氪/雪球转引);世界方便面协会(经第一财经转引);豆丁研报(自热火锅规模);界面新闻(柳州螺蛳粉全产业链数据)。
上游原料 — 中游制造品牌 — 下游零售渠道
棕榈油(油炸面饼关键成本)
调味包:牛肉 / 酱料 / 香辛料
脱水蔬菜 · 肉蛋配料
杯碗 / 袋膜 / 铝箔包装
自热包(生石灰发热剂)
高端线:汤达人 / 拉面范 / 速达面馆
自热:自嗨锅 / 莫小仙 / 海底捞
螺蛳粉:好欢螺 / 螺霸王 / 嘻螺会
白牌产业带:河南、柳州、川渝
拌面/酸辣粉:阿宽 / 顾大嫂等
量贩零食店(新增长极)
直播电商 / 抖音 / 拼多多
社区团购 · 校园 · 办公
应急 · 夜宵 · 露营 · 旅途
出口:东南亚 / 北美华人市场
信息来源:新华网《方便面又好卖了?》;36氪《方便面赛道再生变》;企业年报与公开资料整理。
面粉、棕榈油与调味包:成本随大宗波动,健康化改写工艺
零油炸健康泡面占比(行业蓝皮书口径)
图4:零油炸/健康面占比趋势(约数)
据《零油炸速食发展蓝皮书》,零油炸泡面市场占比从不足 10% 提升至约 30%;康师傅搭减油/减卡/0 油炸/预煮鲜面四条线,白象押粗粮非油炸,今麦郎以蒸煮工艺做 0 油炸。
关键成本变量与工艺趋势
- 棕榈油:油炸面饼的核心成本项,价格周期波动直接影响毛利与提价节奏。
- 小麦粉:面粉价格相对稳定,非油炸工艺改用蒸煮/热风干燥,降低含油。
- 调味包:高汤、脱水肉蔬、酱料是高端化差异化主战场(豚骨、鲜鸡、蟹黄)。
- 健康化:减盐、减油、0 添加、粗粮基底(荞麦、羽衣甘蓝)成为新卖点。
来源:钛媒体《年轻人又重新爱上泡面了?》;中国新闻网《方便面解锁生活新食尚》;零油炸速食蓝皮书(经抖音测评转引)。
成本端,头部凭规模采购对冲棕榈油周期;产品端,"非油炸 + 真高汤 + 减盐减油"是把方便面从"垃圾食品"标签里拉出来的关键。谁能用更低成本做出"现煮感"与低负担,谁就掌握高端化的定价权。
康师傅 / 统一双雄稳固,白象、今麦郎与三养各有卡位
方便面集团市场份额(约)
图5:主要集团市场份额(马上赢 2025H1–2026Q2 约数)
康师傅约 32–44%(销量口径曾达 45%)、统一约 15–17%、白象约 15%、今麦郎约 8%、三养约 5%。不同时点/口径有差异,仅看相对位次。
头部玩法
- 康师傅:2025 方便面营收 284.2 亿、近三年首次正增长;速达面馆、减卡高纤面做高端与健康。
- 统一:2025 食品业务 104.9 亿、+5%;汤达人、茄皇、来一桶经典系列,推迷你杯与山姆定制。
- 白象:大辣娇、老母鸡汤、粉面菜蛋 + 粗粮非油炸,国货心智强。
- 今麦郎 / 三养:拉面范 0 油炸高端线尚未扛起大旗;三养火鸡面持续收割年轻客群。
来源:证券时报;中国新闻周刊;新华网;艾媒。份额为线下监测口径。
信息来源:证券时报《方便面变局》;新华网;中国新闻周刊《今麦郎道歉后》;36氪;马上赢线下零售监测。
下游 = 商超便利店的"常备货" + 量贩直播的"新国货"
方便面销售渠道结构(约)
图6:渠道构成(行业约数)
商超及传统批发仍是基本盘;便利店、量贩零食店、直播电商/拼多多、社区团购合计占比提升。为多来源估算,仅供结构参考。
渠道迁移的三条主线
- 量贩零食店:以多袋捆绑、低价走量承接白牌与大包装,是方便速食线下新增长极。
- 直播 / 短视频电商:抖音、拼多多把螺蛳粉、火鸡面、拌面打爆,白牌与地方风味全国化。
- 场景延伸:夜宵、露营、旅途、办公——从"应急"变"日常治愈",客单与均价同步上移。
三类品类:高端面、自热火锅、地方风味粉面
场景 01 · 高端面:汤达人与"现煮感"溢价
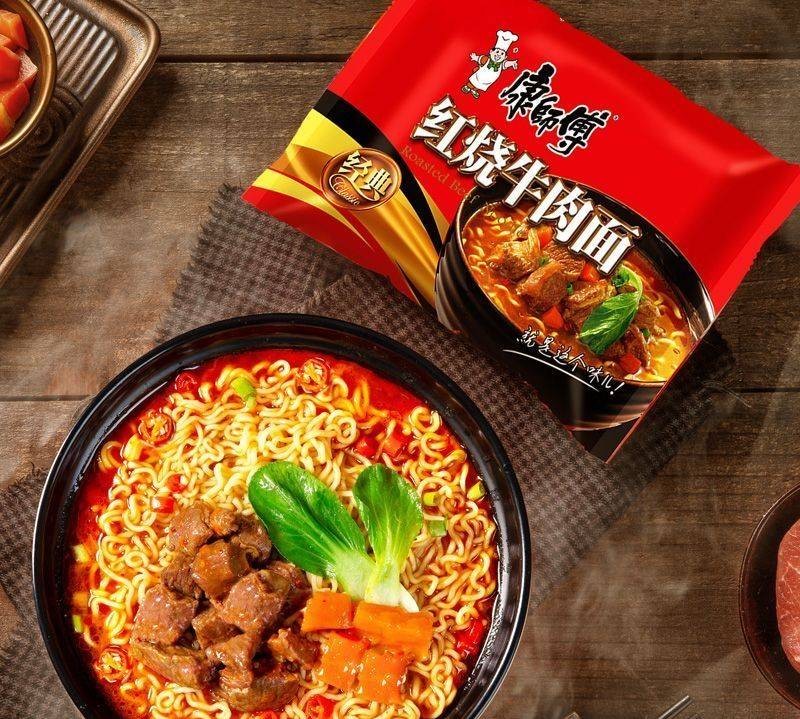
高端化是方便面回暖的核心引擎。价格带从康师傅红烧牛肉面 11.8 元/5 袋,到统一汤达人 36.6 元/5 碗,再到饪掌门蟹黄拌面 109 元/3 碗,单碗均价从 2 元跳到 30 元以上。"非油炸""松茸入酱""文火慢熬上汤"等工艺与原料信息,成为消费者判断"值不值"的依据。
- 代表:汤达人、茄皇、速达面馆、拉面范、蟹黄拌面
- 卖点:真高汤、非油炸、锁鲜食材、现煮感
- 驱动:外卖同质化后,消费者愿为"好味道"付溢价
- 价格带:单碗 3–36 元,高端线 30 元+
- 人群:年轻白领、精致妈妈、轻食/控卡人群
- 风险:高端 SKU 维护成本高,易被外卖替代
来源:新浪财经《告别低价内卷 方便面行业向上破局》;中国新闻网;雪球/壹览商业。
场景 02 · 自热火锅:宅经济退潮,高端与户外补位
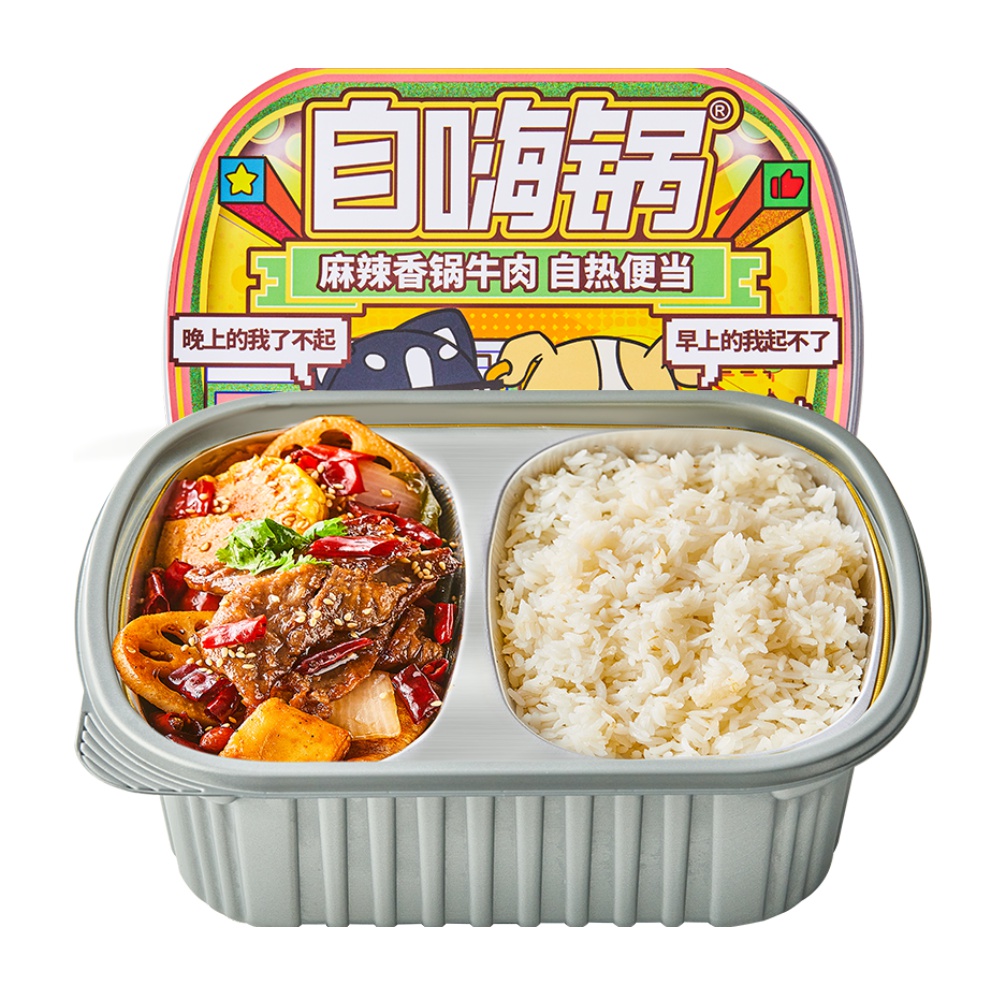
自热食品在 2020–2021 宅经济高峰期爆红,2024 年市场约 176 亿元,但 2024Q4 自热火锅销售件数同比 -29.18%、销售额 -32.67%,网红自嗨锅等进入冷静期。行业并未消失,而是向两端集中:一端是海底捞自热火锅式的高端口味稳定(30–50 元),另一端是户外、旅途、应急场景的基础款。
- 规模:自热火锅 2025 约 128.6 亿、+14.3%
- 代表:自嗨锅、莫小仙、海底捞自热、大龙燚
- 逻辑:不再拼低价,拼口味与食材稳定性
- 场景:户外、旅途、办公室、应急囤货
- 风险:发热包安全、口味同质化、复购弱
- 趋势:头部集中,白牌出清
来源:新浪财经《估值 75 亿的顶流网红破产了》;南方都市报(自嗨锅);豆丁研报(自热规模)。
场景 03 · 地方风味:螺蛳粉、酸辣粉、拌面常态化
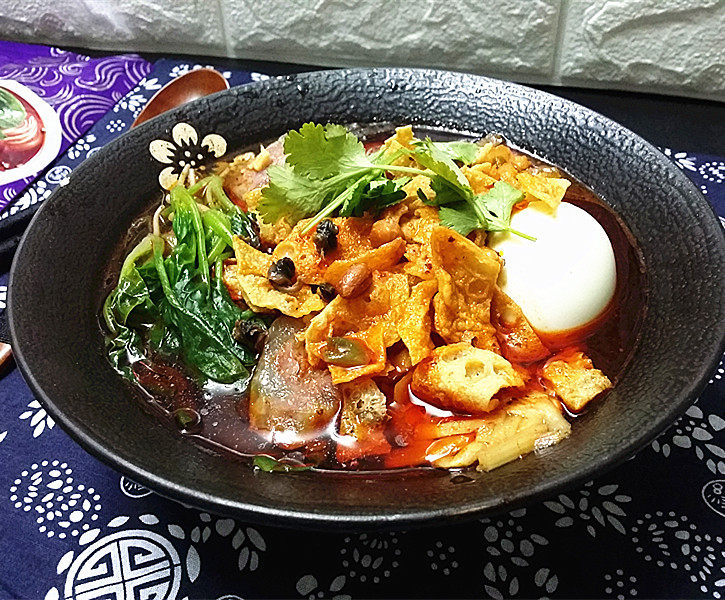
地方风味方便化是过去五年最成功的故事。螺蛳粉全产业链收入从 2020 年约 100 亿冲到 2025 年 813.1 亿,但袋装 2025 年 163 亿、同比 -6 亿——现制门店与餐饮在分流。螺蛳粉类目 CR5 约 83–88%(微念、好欢螺、嘻螺会、螺霸王、三只松鼠),"强者愈强";阿宽酸辣粉、顾大嫂拌面、火鸡面等同样把地方味道标准化进了方便食品。
- 代表:好欢螺、螺霸王、嘻螺会;阿宽;三养火鸡面
- 产业带:广西柳州(螺蛳粉)、川渝(酸辣粉)
- 渠道:直播电商打爆,白牌全国化
- 风险:袋装见顶、现制分流、价格战
- 机会:地方风味持续挖掘(拌粉、卤味粉)
- 品牌:头部集中度提升,中小品牌出清
来源:界面新闻《降温的螺蛳粉还是门好生意吗》;澎湃 2025Q3 方便速食回顾;36氪 2025Q1 回顾。
价格带全景:一碗面的落点
图7:代表产品单碗/单份到手价(元,约数)
从康师傅红烧牛肉面约 2.4 元/袋、汤达人约 7.3 元/碗,到饪掌门蟹黄拌面约 36 元/碗。价格带越往高端越拼汤底与非油炸工艺,越往大众越拼渠道密度与性价比。
一张表看懂方便面与新兴品类的座次
| 品牌 / 集团 | 定位与代表产品 | 格局特征(2025–2026 约数) | 单碗/份价 |
|---|---|---|---|
| 康师傅 | 红烧牛肉 / 速达面馆 / 减卡高纤面 | 方便面份额约 32–45% 居首;2025 营收 284.2 亿、近三年首次正增长 | 2–15 元 |
| 统一 | 汤达人 / 茄皇 / 来一桶 | 份额约 15–17% 居第二;2025 食品业务 104.9 亿、+5%,高端化标杆 | 3–12 元 |
| 白象 | 大辣娇 / 老母鸡汤 / 粉面菜蛋 | 份额约 15% 居第三,国货心智强,押粗粮非油炸 | 3–10 元 |
| 今麦郎 | 一桶半 / 拉面范 / 0 油炸健康面 | 份额约 8%;拉面范高端线尚未扛起销量大旗 | 3–12 元 |
| 三养(火鸡面) | 火鸡面系列 | 凭辣味大单品收割年轻客群,线上 2025 约 1.82 亿元进前三 | 5–15 元 |
| 自嗨锅 / 莫小仙 | 自热火锅 / 自热米饭 | 宅经济后退潮,自嗨锅被限制消费;行业转向高端与户外 | 15–40 元 |
| 好欢螺 / 螺霸王 | 柳州袋装螺蛳粉 | CR5 约 83–88%,微念/好欢螺领先,袋装略降、现制分流 | 8–15 元 |
信息来源:马上赢线下零售监测(经新华网、中国新闻周刊转引);证券时报;艾媒;36氪/澎湃(自热与螺蛳粉)。份额为线下特定时点口径,线上结构不同。
量贩零食与直播电商重塑渠道,白牌产业带崛起
渠道三条曲线
- 商超 / 便利店(基本盘):方便面是货架常备品,头部品牌靠进场费与陈列位守阵地。
- 量贩零食店(增量):多袋捆绑、低价走量,白牌与大包装受益,鸣鸣很忙等万店体系渗透。
- 直播 / 拼多多(新变量):短视频打爆大单品,螺蛳粉、火鸡面、拌面全国化,白牌快速起量。
白牌与产业带
- 河南(方便面/食品):面粉与食品加工产业带,承接大量白牌方便面与速食代工。
- 广西柳州(螺蛳粉):2025 全产业链 813 亿,相关企业超 3.3 万家,从"网红"走向产业集群。
- 川渝(自热/酸辣粉):调味与自热食品产业带,承接火锅味型与酸辣粉白牌。
- 双面性:产业带让白牌低成本全国化,但也带来价格战与同质化,品牌化是出路。
信息来源:抖音财经(柳州螺蛳粉 813 亿、3.3 万家企业);界面新闻;36氪;鸣鸣很忙公开报道;企业资料整理。
高端化、健康化、地方风味化:从应急到日常
机会 Opportunities
· 高端化升级:真高汤、非油炸、锁鲜食材,单碗均价从 2 元向 7–30 元上移。
· 健康化:零油炸占比升至约 30%,减盐减油、粗粮基底、0 添加接管控卡人群。
· 地方风味常态化:螺蛳粉、酸辣粉、拌面、卤味粉把地方味道标准化全国化。
· 渠道下沉:量贩零食店 + 直播电商把白牌与新品铺到县域与年轻客群。
· 出口机会:火鸡面式辣味大单品、螺蛳粉出海东南亚与北美华人市场。
风险 Risks
· 外卖与现制分流:外卖性价比与丰富度持续挤压方便面的"应急"场景。
· 量盘见顶:需求量从 463.6 亿份回落至 438 亿份,长期人口与消费习惯不利。
· 白牌价格战:产业带白牌与量贩渠道压价,侵蚀头部利润与品牌溢价。
· 健康监管:高油高盐高钠标签与减盐要求,倒逼工艺升级与成本上升。
· 网红退潮:自热、螺蛳粉网红品牌复购弱、易出清,新进入者存活率低。
给产业链参与者的落点建议
- 品牌方:大众线守渠道与成本,高端线靠真高汤 + 非油炸 + 减盐建立溢价,别再靠营销讲故事。
- 白牌 / 工厂:绑定量贩与直播渠道做定制大单品,但要有差异化味型避免纯价格战。
- 渠道方:用量贩多袋装 + 直播打爆地方风味,激活县域与年轻客群的日常复购。
- 新进入者:避开红烧牛肉红海,从健康工艺、地方风味或细分场景(户外/控卡)切入。
一碗面的新生:从应急充饥到日常治愈
短期看高端面提价与盘面企稳,中期看零油炸健康化与地方风味常态化,长期看渠道下沉与出海。头部品牌的护城河正在从"渠道与价格"转向"产品力与品牌";白牌产业带是机会与价格战并存的双刃剑。能把"更好吃、更健康、更有风味"做成日常复购的玩家,将穿越外卖与消费分级的周期。
数据来源与口径说明
- 艾媒咨询(经 36氪/雪球转引):2025 方便面市场 1849.9 亿、+7.9%
- 新华网《方便面又好卖了?三大巨头业绩集体回暖》:2026Q2 TOP5 合计 83.77%
- 证券时报《方便面变局:康师傅收缩,白象们崛起》:康师傅 2024 营收 284.14 亿
- 证券时报《康师傅、统一的 2025 年》:康师傅 284.21 亿、统一 104.93 亿
- 第一财经《2025 年方便面生意变"香"了》:需求量 463.6→438 亿份
- 中国新闻周刊《今麦郎道歉后,消费者更生气了》:2025H1 白象 15.13%、今麦郎 7.84%
- 新华网《今麦郎挑战统一的大计被白象截胡》:2023 销量份额 康 45/统 16/白象 12/今麦郎 10
- 界面新闻《降温的螺蛳粉,还是门好生意吗?》:柳州全链 2024 759.6 / 2025 813.1 亿
- 抖音财经《百亿产业背后,谁来定义螺蛳粉品质标准》:2025 全链 813 亿、袋装 163 亿、3.3 万家企业
- 澎湃新闻《2025Q3 方便速食市场回顾》:螺蛳粉 TOP5 合计 83.57%
- 新浪财经《估值 75 亿的顶流网红,破产了》:自热食品 2024 约 176 亿、高端路线
- 南方都市报(经头条转引):自嗨锅与自热火锅 2024Q4 销售下滑
- 豆丁网《2026 中国自热火锅行业报告》:自热火锅 2025 约 128.6 亿、+14.3%
- 新浪财经《告别低价"内卷" 方便面行业向"上"破局》:价格带 11.8→36.6→109 元
- 钛媒体《年轻人又重新爱上泡面了?》:非油炸 / 锁鲜 / 健康化
- 中国新闻网《方便面解锁生活新食尚》:汤底技术与高端化