中国创新药
从"引进来"到"卖全球"
2025 年中国创新药对外授权交易总额达 1356.55 亿美元、157 笔,登顶全球首位;在研新药管线约占全球 30%。本报告拆解市场规模、License-out 出海、ADC/双抗/GLP-1 管线、头部企业营收、研发投入与医保多元支付六条主线。
执行摘要:BD 出海与本土放量双轮,创新药进入收获期
①出海 BD:从技术转让到"全球合伙人"
- 2025 年对外授权 157 笔、总额 1356.55 亿美元,为 2024 年(519 亿/94 笔)两倍多,登顶全球。
- 特征从早期一次性技术转让,升级为"首付款 + 里程碑 + 销售分成"的深度全球合作。
②技术前沿:ADC 与双抗全球领跑
- 截至 2025 年 10 月,中国占全球双抗 ADC 管线 53%、双载荷 ADC 61%;全球 ADC 临床试验约 51% 为中国产品。
- GLP-1 减重赛道进入口服化、长效化、多靶点差异化竞争阶段。
③龙头兑现:创新药收入迈过百亿
- 恒瑞 2025 年营收 316.29 亿、创新药销售 163.42 亿(+26.1%);信达产品收入约 119 亿(+45%)首破百亿。
- 百济神州全年收入 53.43 亿美元,商业化能力与盈利能力同步改善。
④支付端:医保 + 商保"双目录"破题
- 2024 国谈平均降价约 63%、成功率 76%;2025 年首版商保创新药目录纳入 19 种高值药。
- 2025 年商业健康险对创新药械支付 152 亿元,同比 +23%,成为医保之外的新增量。
⑤研发投入:龙头持续加码
- 恒瑞 2025 年研发投入 87.24 亿元;行业研发强度显著高于全行业平均水平。
- 融资端 2025 年回暖,A 股创新药公司上半年营收同比约 +42%。
⑥风险:降价、同质化与兑现节奏
- 医保谈判与集采常态化压缩单品利润,"FIC/BIC"差异化能力成为分水岭。
- BD 总额含大量待兑现里程碑,首付款才是当期真金白银;管线同质化、临床成功率风险仍在。
中国创新药正站在"内需放量 + 全球授权"的双击点上:短期看 License-out 首付款与龙头创新药收入兑现,中期看 ADC/双抗/GLP-1 等前沿管线的临床与出海落地,长期看商保多元支付对高值创新药的承接能力。
国内创新药销售约 1950 亿元,宽口径含 BD 已近万亿
国内创新药销售规模(亿元,白皮书口径)
图1:国内创新药市场销售规模(2023–2025E)
2025 年创新药销售规模约 1950 亿元,其中基本医保支付约 905 亿元、商业健康险支付 152 亿元(+23%)。另一宽口径(医药魔方+东吴)2024 年约 5500 亿元、2030 年望破 2 万亿元(CAGR≈24.1%),因含 BD 首付款与里程碑,与销售口径不可直接相加。来源:《中国创新药械多元支付白皮书(2026)》、药智网、镁信健康。
信息来源:证券时报《商业保险年付152亿撑创新药械》;经济观察网;中国医药创新促进会。
出海 BD 一年翻倍:1356 亿美元背后的"全球合伙人"
License-out 交易总额(亿美元)与笔数
图2:对外授权总额与交易笔数(2024 vs 2025)
2024:519 亿美元/94 笔 → 2025:1356.55 亿美元/157 笔。总额含大量待兑现里程碑,签约时现金首付款约 70 亿美元。来源:医药魔方 NextPharma、经济参考报、新华网。
出海结构的三个变化
- 从转让到合作:由早期一次性技术转让,升级为"首付款 + 开发/商业里程碑 + 销售分成"的长期绑定。
- 首付款占比提升:单笔平均金额、首付款金额与占比双双提升,大额交易频落地。
- MNC 扫货:全球十大跨国药企与中国创新药企达成约 20 次交易、覆盖近 30 条管线。
来源:0pm.ai《一年授权出去1356亿美元》;21 世纪经济报道;今日头条财经。
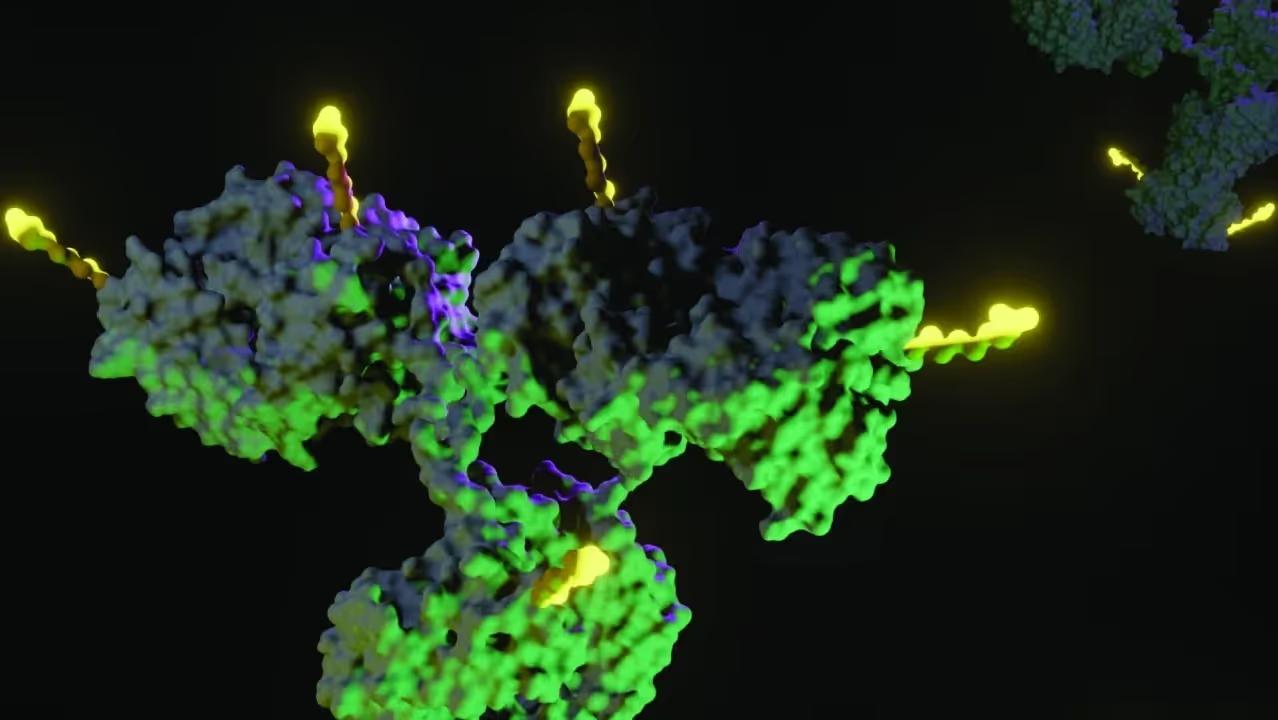
ADC / 双抗 / GLP-1:中国在前沿分子形式上占据全球半壁
中国管线占全球比重(2025 年 10 月口径)
图3:中国在前沿抗体分子形式中的全球管线占比
双抗 ADC 中国占 53%(150/282)、双载荷 ADC 占 61%(34/56);全球 ADC 临床试验约 51% 为中国产品;2025 年中国在研 ADC 管线约 126 个、占全球约 31.2%,其中 III 期约 19 个。中国 ADC 市场规模预计由 2024 年约 5 亿美元增至 2032 年约 141 亿美元(CAGR≈45.9%)。来源:未来智库、药方舟、上海证券报。
ADC抗体偶联药物
恒瑞 SHR-A1811、科伦博泰 SKB264、荣昌维迪西妥等进入 III 期;双载荷、双抗 ADC 成为新前沿,双载荷 ADC 唯二临床阶段管线均来自中国。
GLP-1减重与代谢
2025 年国产 GLP-1RA 新分子 BD 出海首付款 4.7 亿美元、较 2024 全年 +109.8%;竞争转向口服化、长效化、减脂保肌等差异化方向。
头部企业 2025 营收:恒瑞、百济、信达迈入百亿梯队
代表企业 2025 年营业收入(亿元人民币)
图4:头部创新药企业 2025 年营收对比
恒瑞 316.29 亿(+13.02%);信达产品收入约 119 亿(+45%);康方商业销售约 30.3 亿(+51.5%);君实 24.98 亿(+28.23%)。百济神州收入 53.43 亿美元(2024 年 38.10 亿美元),按约 7.2 汇率折合约 385 亿元,图中已折算并标注。来源:各公司 2025 年报、证券时报、新华网。
研发投入:龙头高强度投入,构筑管线壁垒
恒瑞医药 2025 年营收 / 创新药销售 / 研发投入(亿元)
图5:恒瑞医药 2025 年收入结构与研发投入
2025 年恒瑞营收 316.29 亿、归母净利 77.11 亿(+21.69%);创新药销售 163.42 亿(+26.09%);研发投入 87.24 亿元。来源:恒瑞医药 2025 年报、证券日报、新浪财经。
医保谈判常态化,商保"第二目录"打开高值药空间
2025 年创新药支付结构(亿元)
图6:2025 年创新药市场的支付来源结构
2025 年创新药销售约 1950 亿元:基本医保支付约 905 亿元、商业健康险支付 152 亿元(+23%),其余为患者自付与其他渠道。来源:《中国创新药械多元支付白皮书(2026)》。
政策节点
- 2024 国谈:117 种目录外药品参加、89 种成功,平均降价 63%,为患者减负超 500 亿元。
- 真创新倾斜:2024 年 38 个"全球新"纳入医保,创新药谈判成功率较总体高 16 个百分点。
- 2025 商保目录:121 个品种申报、最终 19 种纳入首版商保创新药目录。
来源:国家医保局新闻发布会、中国青年网、中国经济网。
投融资回暖:BD 首付款与资本市场共振
2025 年 License-out:总额 vs 当期首付款(亿美元)
图7:出海授权总额与首付款的结构差
总额 1356.55 亿美元含大量待兑现里程碑,首付款约 70 亿美元才是签约时现金承诺;二者差距反映"远期价值"与"当期现金"的区别。来源:医药魔方、0pm.ai、中证网。
五条赛道、三类玩家:Big Pharma、Biotech 与 CXO 分工
| 梯队 | 代表企业 | 特征与 2025 进展 |
|---|---|---|
| 综合型龙头 | 恒瑞医药 · 中国生物制药 · 翰森制药 | 营收利润双升,创新药收入迈过百亿,研发投入持续加码 |
| Biotech 龙头 | 百济神州 · 信达生物 · 君实生物 · 康方生物 | 产品收入快速放量,百济盈利改善、君实减亏、康方依沃西/卡度尼利高增 |
| 前沿技术型 | 科伦博泰 · 荣昌生物 · 迈威生物 | ADC/双抗管线密集出海,License-out 首付款与里程碑兑现 |
| 研发生产服务 | 药明康德 · 药明生物 · 康龙化成 | 受益全球投融资回暖与出海浪潮,在手订单同比高增 |
信息来源:证券时报《2025 药企年报透视》;药智网《2025 创新药销售收入 TOP10》;各公司年报。
机会与风险:真创新胜出,伪创新出清
机会 Opportunities
· BD 出海常态化:MNC 持续扫货中国前沿管线,首付款与里程碑提供现金流。
· ADC/双抗全球领跑:中国在双抗 ADC、双载荷 ADC 占据全球过半管线。
· 商保目录扩容:高值创新药获得医保之外的支付承接。
· 龙头兑现:创新药收入迈过百亿,规模效应带动盈利改善。
· 研发强度红利:政策引导行业从销售驱动转向创新驱动。
风险 Risks
· 降价压力:医保谈判与集采常态化压缩单品利润空间。
· 里程碑兑现不确定:BD 总额含大量远期里程碑,兑现节奏存变数。
· 管线同质化:热门靶点扎堆,临床与商业化成功率风险上升。
· 地缘与审评:出海面临海外监管、地缘政策与专利诉讼风险。
· 估值波动:Biotech 普遍尚未稳定盈利,资本市场情绪波动大。
趋势展望:从"License-out"到"License-in-out"双向全球化
短期看 License-out 首付款与龙头创新药收入兑现,中期看前沿管线的临床与出海落地,长期看商保多元支付与全球商业化闭环;能在差异化管线、BD 谈判与商业化任一环节建立壁垒的企业,将分享中国创新药全球化的长期红利。
数据来源与口径说明
- 新华网:2025 对外授权超 1300 亿美元、150 余笔、管线占全球 30%
- 经济参考报:2025 批准创新药 76 个、对外授权 1356.55 亿美元/157 笔
- 0pm.ai:一年授权 1356 亿美元、首付款约 70 亿美元
- 中国新闻网:2025 创新药 BD 出海总额 1356.55 亿美元
- 证券时报:创新药行业步入商业化兑现期
- 南方财经/今日头条:2026 年以来对外授权突破 1200 亿美元、+36%
- 证券日报:恒瑞 2025 营收 316.29 亿、研发投入 87.24 亿
- 新华网:恒瑞创新药收入强势增长
- 证券时报:百济神州 2025 收入指引 51–53 亿美元
- 证券时报:信达 2025 产品收入约 119 亿、首破百亿
- 新华网:君实生物 2025 营收 24.98 亿、减亏至 8.75 亿
- 康方生物 2025 年报业绩材料:商业销售约 30.3 亿元、+51.5%
- 新浪财经:中国占全球双抗 ADC 53%、双载荷 ADC 61%
- 未来智库:双抗 ADC 与双载荷 ADC 管线格局
- 上海证券报:中国 ADC 市场 2024→2032 约 5 亿→141 亿美元
- 证券时报:2025 创新药销售约 1950 亿、商保支付 152 亿
- 国家医保局:2024 国谈平均降价 63%、成功率 76%
- 中国青年网:2025 双目录出炉、商保创新药目录 19 种
- 中证网:A 股创新药上半年营收 286.9 亿、+42%