中国婴童配方
奶粉行业报告
出生人口下行、0–3 岁人群五年缩水近四成,千亿婴配粉市场进入存量整合。本报告拆解注册制下的国产替代、飞鹤与伊利的龙头换位,以及羊奶粉、有机 A2、儿童粉与成人粉的增量突围。
出生人口下行中的存量整合:国产替代与高端化并行
①总量:出生人口下行,蛋糕持续缩小
- 出生率由 2020 年 8.52‰ 降至 2025 年 5.63‰;2025 年新生儿约 790 万,首次跌破 800 万。
- 0–3 岁儿童由 2020 年约 4190 万降至 2025 年约 2650 万,五年缩水约 37%。
②规模:千亿市场收缩近三成
- 婴配粉规模由 2021 年超 1700 亿元降至 2023 年超 1400 亿元,2025 年预计约 1500 亿元。
- 较峰值累计收缩约 18%–30%,预计 2028 年仍不足 1400 亿元。
③格局:国产替代,龙头换位
- 飞鹤连续 7 年中国销量第一,2024 年市占约 17.5%;伊利(含澳优)2025H1 零售份额约 18.6% 升至第一。
- 君乐宝以性价比份额约 12%;外资达能、雀巢、惠氏整体收缩,a2 等高端逆势。
④政策:新国标二次注册出清
- 2023 年 2 月新国标实施,婴配粉须重新注册,441 个配方被淘汰。
- 2023 年集中抢滩后注册节奏快速放缓(3 年缩水约 87%),中小品牌退出。
⑤高端化:羊奶、有机、A2 突围
- 羊奶粉配方约 392 个、占总配方约 31%;佳贝艾特进口婴幼童羊奶粉份额约 84%。
- 金领冠有机系列 2025H1 增长超 50%,a2 中文标签份额升至 6.4%、行业第五。
⑥第二曲线:儿童粉与成人粉
- 核心婴配粉见顶后,头部向儿童粉、学生粉、中老年高钙粉延展,飞鹤转向"全龄营养"。
- 伊利成人奶粉业务稳居行业第一,以全龄段对冲出生人口下行。
这不是增量赛道,而是"总量下行 × 存量整合 × 国产替代"的结构调整期——确定性来自新国标出清后的集中度提升、高端化(羊奶 / 有机 / A2)的溢价,以及儿童粉与成人粉的全龄延展;价格战与补贴大战将加速中小品牌退出。
出生人口五年下行,千亿婴配粉市场持续收缩
中国出生人口(万人)
图1:出生人口走势 2020–2025
来源:国家统计局(经 21 财经、新浪转引):出生率 2020 年 8.52‰→2025 年 5.63‰;2024 年出生 954 万(+52 万),2025 年约 790 万、首破 800 万。
婴配粉市场规模(亿元,约)
图2:婴配粉市场规模 2021 / 2023 / 2025E
来源:欧睿 / 弗若斯特沙利文(经大众日报、新浪转引):2021 年超 1700 亿、2023 年超 1400 亿、2025 年预计约 1500 亿,较峰值缩水近 30%;预计 2028 年不足 1400 亿。
需求传导:为什么"人少了,粉还在打"
- 总量收缩:0–3 岁人群 2020 年约 4190 万→2025 年约 2650 万,五年缩水约 37%。
- 短暂回暖:2024 年出生人口 +52 万,带动 2025 上半年奶粉市场回暖。
- 存量厮杀:新生儿减少下,头部以高额补贴提前锁定有限客源,挤压中小品牌。
- 客单提升:高端化(羊奶、有机、A2)对冲量的下滑,以价补量。
信息来源:国家统计局、弗若斯特沙利文、欧睿国际、21 财经、大众日报、新浪财经;口径为零售额。
上游奶源 — 中游配方注册品牌 — 下游母婴与线上
生乳 · 乳清 · 乳糖
干法 / 湿法工艺
飞鹤自建牧场 · 澳优羊奶
金领冠有机奶源
羊奶粉:佳贝艾特(澳优)
外资:达能 · 雀巢 · 惠氏 · a2
儿童 / 成人:飞鹤 · 伊利欣活
新国标二次配方注册
电商 / O2O · 内容平台
商超 KA · 会员店
医院 / 月子中心推荐
会销 / 私域会员运营
信息来源:国家市场监督管理总局、各公司年报、新京报《441 个配方被淘汰》。
自控奶源 + 新国标:注册制筑起最高壁垒
新国标二次注册:出清与节奏
图3:新国标淘汰配方与注册节奏
来源:新京报:新国标二次注册共淘汰 441 个配方;新浪财经:新配方注册 2023 年集中抢滩后,2024–2025 年节奏大幅放缓(3 年缩水约 87%),行业进入存量整合。
上游与合规要点
- 自控奶源:飞鹤自建牧场、金领冠有机奶源、澳优绵羊奶,可控奶源是品质与信任的基础。
- 配方注册:每个系列须取得"国食注字",一个企业原则上不超过 3 个系列、10 个配方。
- 新国标收紧:蛋白质、脂肪、维生素等指标更科学,禁止"配方粉"字样误导,标签更规范。
- 出清效应:注册成本高、周期长,中小品牌无力跟进,头部份额进一步集中。
来源:国家市场监督管理总局《新国标实施一周年》、新京报、新浪财经。
新国标二次注册是本轮行业洗牌的政策引擎:它不只是技术升级,更是一次"持证准入"的供给侧出清——441 个配方被淘汰、新注册节奏放缓,意味着没有奶源、研发与渠道纵深的中小品牌将被系统性挤出,头部集中度加速提升。
国产替代:飞鹤领跑、伊利追赶、君乐宝性价比突围
主要企业奶粉 / 婴配相关营收(亿元)
图4:头部乳企 2024 年奶粉相关营收对比
来源:各公司 2024 年报:伊利奶粉及奶制品 296.75 亿(+7.53%)、中国飞鹤 207.49 亿、君乐宝奶粉约 156 亿、澳优 74.02 亿。注:口径不同(奶粉板块 vs 集团婴配),仅作量级参考。
头部品牌零售市占(2024,约)
图5:婴配粉头部品牌市占率
来源:欧睿(经南方+转引):2024 飞鹤 17.5% 第一、伊利 16.3% 第二;君乐宝约 12%。尼尔森 / 星图:伊利(含澳优)2025H1 婴配粉零售份额约 18.6% 居首。口径与时点有差异。
信息来源:伊利官网、中国网(飞鹤 2025 业绩)、新京报(澳优)、观潮新消费(君乐宝)、欧睿 / 尼尔森。
母婴店为核心,线上与会员运营承接存量
下游渠道与品类匹配
| 渠道 | 特征 | 代表动作 |
|---|---|---|
| 母婴连锁店 | 强信任、专业推荐,核心渠道 | 门店导购、会员积分、试吃 |
| 电商 / O2O | 占比提升,价格透明 | 大促囤货、直播、跨境 |
| 商超 / 会员店 | 大包装、家庭客群 | 会员卡、组合装 |
| 医院 / 月子中心 | 专业背书,新客入口 | 新生儿首购转化 |
| 会销 / 私域 | 高粘性、高复购 | 飞鹤 70 万场会销、私域运营 |
渠道侧关键变量
- 存量补贴战:头部以高额补贴提前锁定有限新生儿客户,"大鱼吃小鱼"挤压中小品牌。
- 库存周期:新老国标交替期,老国标库存需按计划出清,渠道库存影响短期业绩。
- 会员留存:从拉新转向复购与全生命周期(0–3 岁 → 儿童粉 → 成人粉)运营。
来源:证券时报《2025 奶粉行业:平静之下暗战已起》、大众日报《44 亿补贴战》、新浪财经(飞鹤会销)。
三条增量线:羊奶有机 A2、儿童粉、成人全龄营养
主线 01 · 母婴店货架:存量博弈下的渠道战场
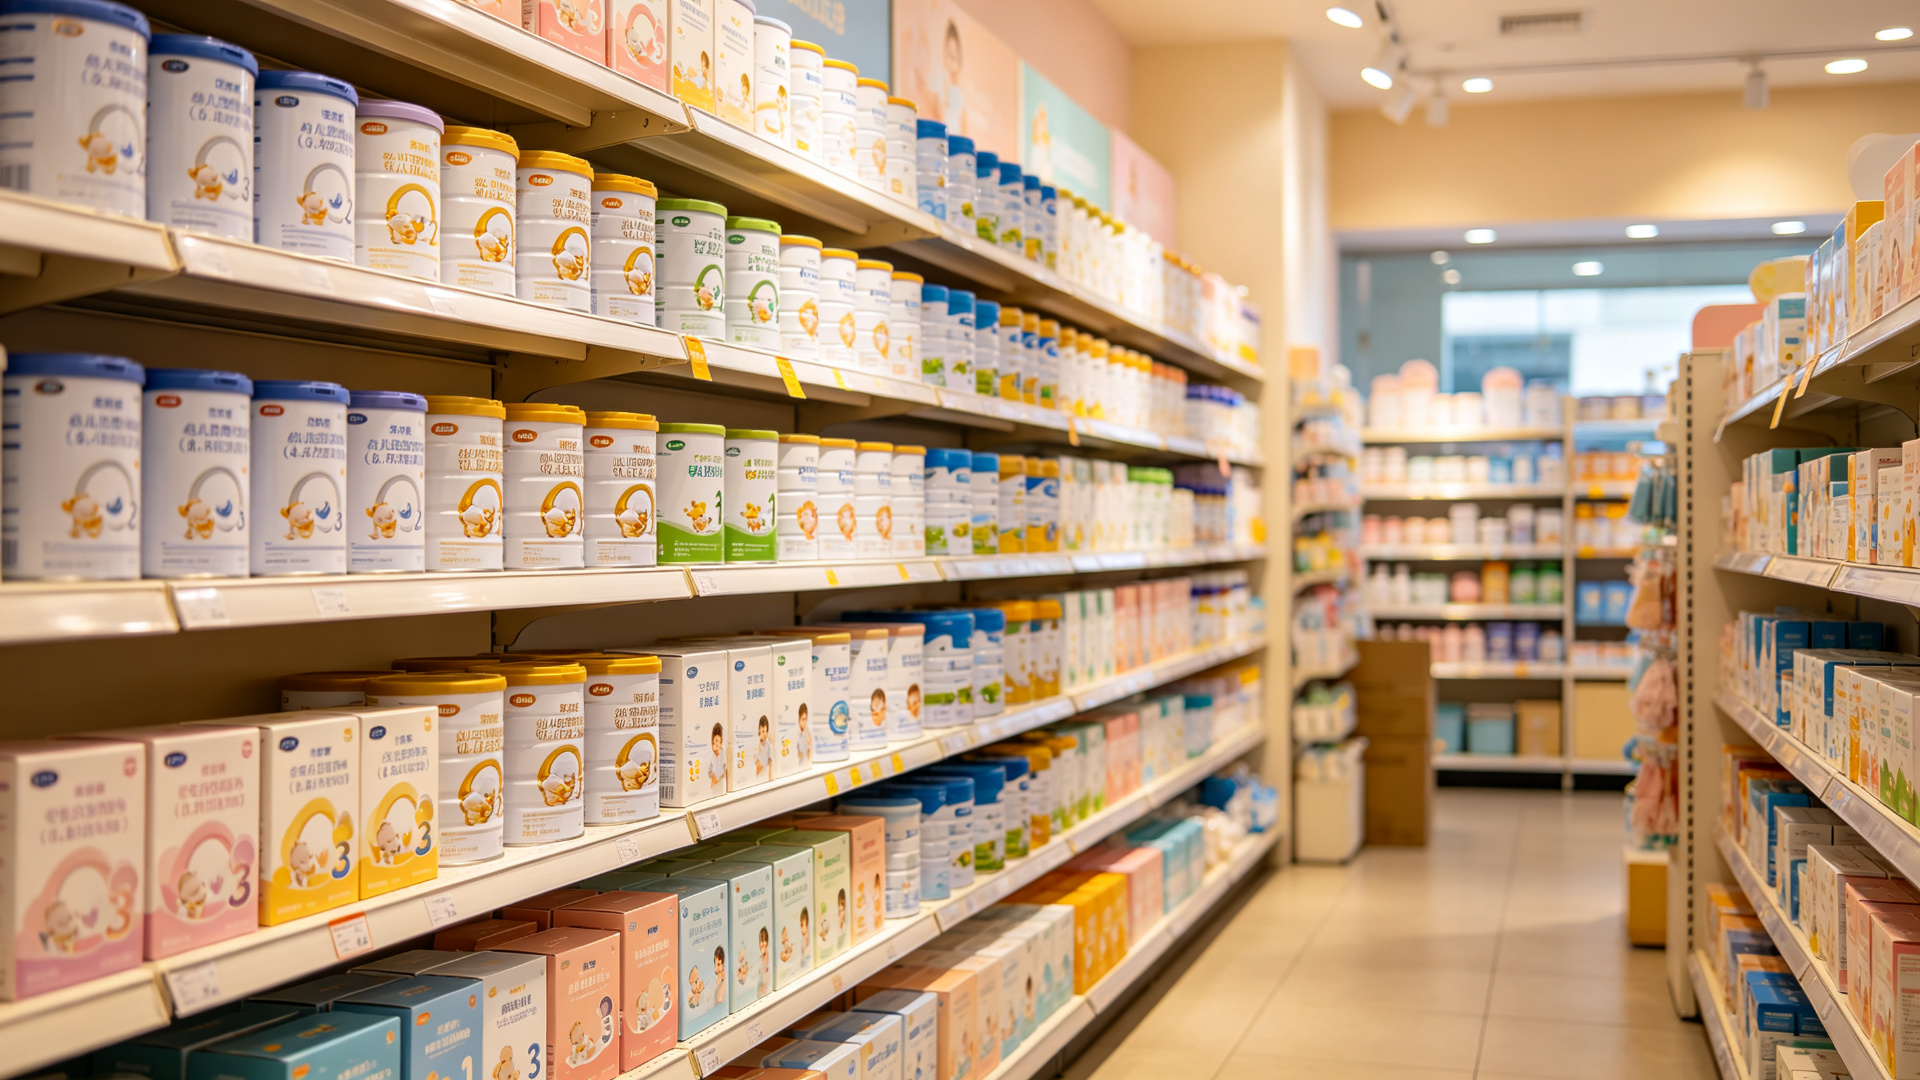
在新生儿减少的存量市场,母婴店货架成为头部争夺有限客源的主战场。品牌通过门店导购、会员体系与高额补贴锁定新客,飞鹤等头部以大规模会销与私域运营提升粘性。新国标二次注册后,货架上的品牌数量收敛,中小品牌退场,头部 SKU 集中度提升。
- 核心渠道:母婴连锁店强信任、高复购
- 新客入口:医院 / 月子中心首购转化
- 存量打法:补贴 + 会销 + 私域会员
- 出清效应:新国标淘汰 441 个配方
- 价格战:44 亿补贴战挤压中小品牌
- 趋势:货架品牌收敛、头部集中
主线 02 · 羊奶、有机、A2:高端化以价补量
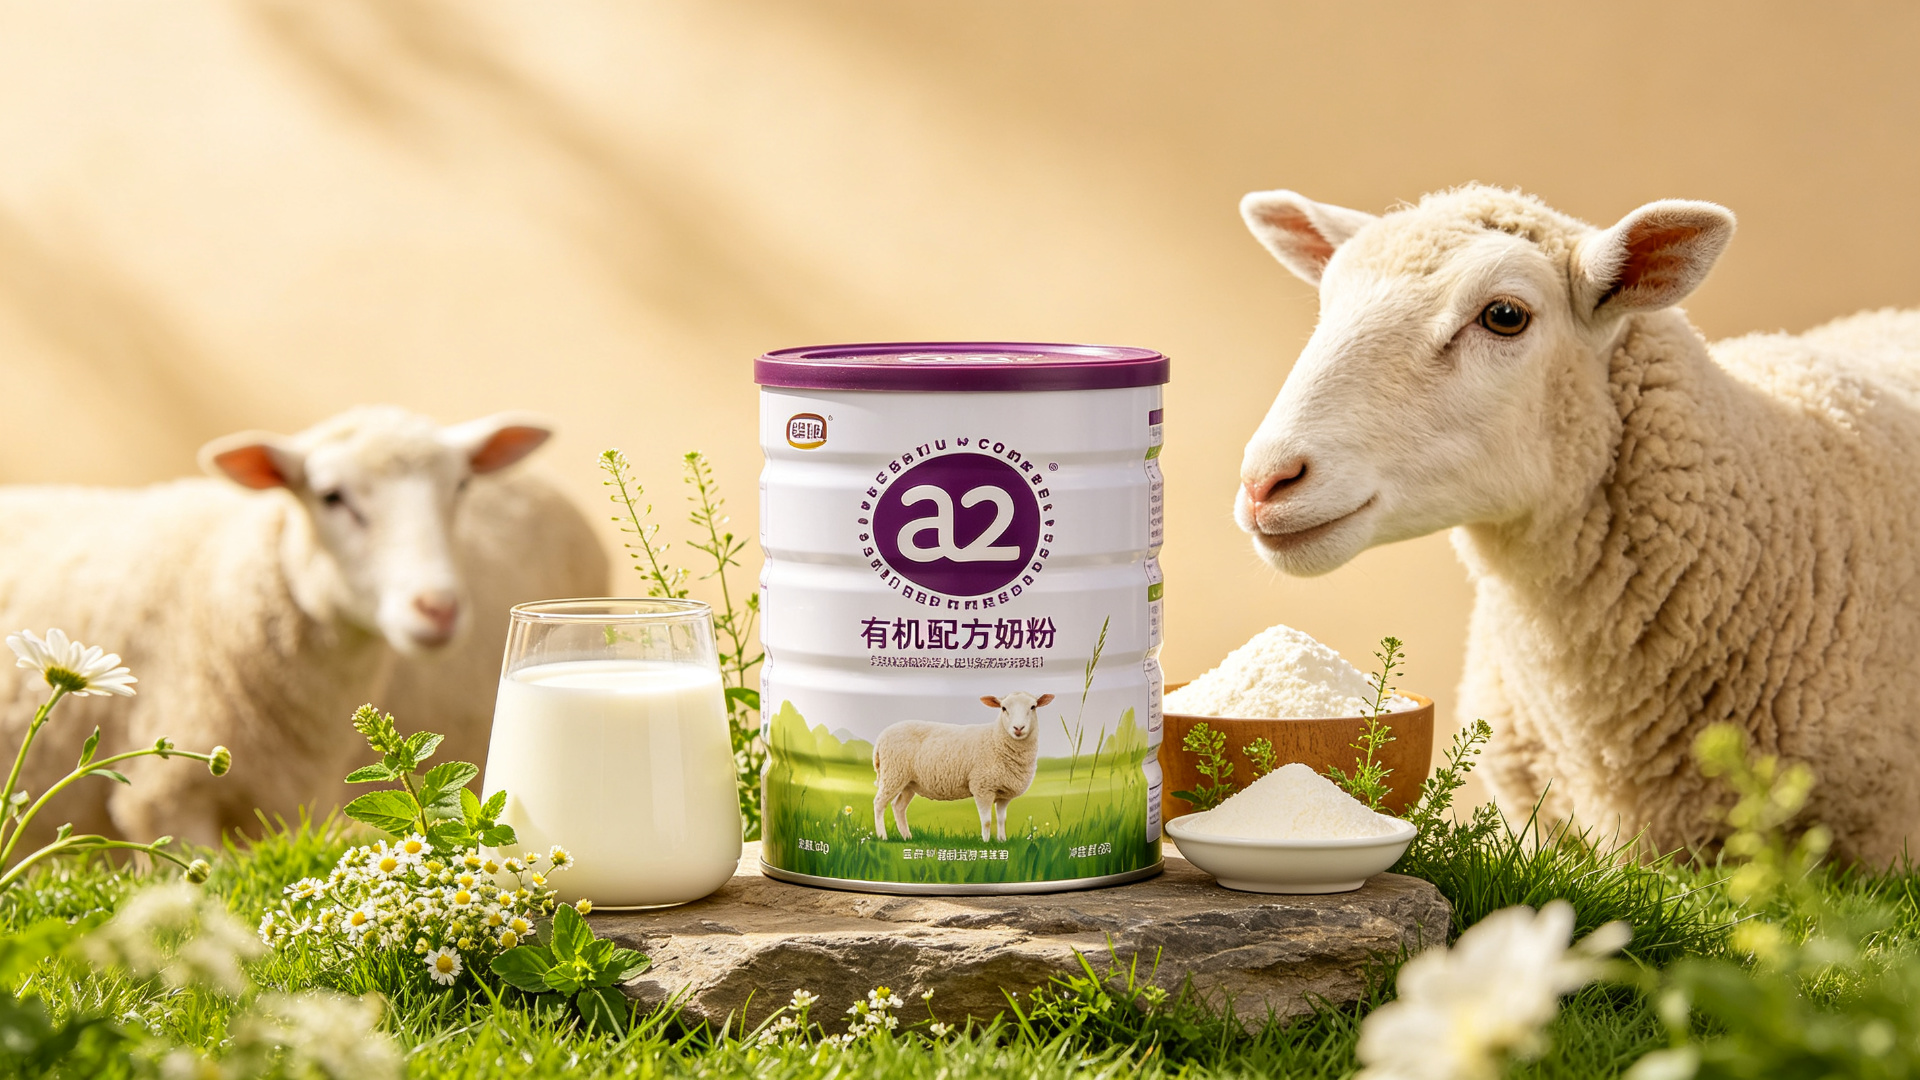
在总量下滑下,高端化成为"以价补量"的核心。羊奶粉凭借好吸收定位,已获批配方约 392 个、占总配方约 31%,澳优旗下佳贝艾特 2024 年羊奶粉全球销量销售额第一、在中国进口婴幼童羊奶粉市场份额约 84%。有机与 A2 同样高增:金领冠有机系列 2025H1 增长超 50%,a2 中文标签婴配份额由 4.9% 升至 6.4%、进入行业前五。
图6:新国标已获批配方中羊奶粉占比
来源:乳业时报:羊奶粉已获批配方约 392 个、占总配方约 31%;光明网 / 中国网:佳贝艾特 2024 羊奶粉全球第一、进口婴幼童羊奶粉份额约 84%。
主线 03 · 儿童粉与成人粉:全龄营养对冲出生率
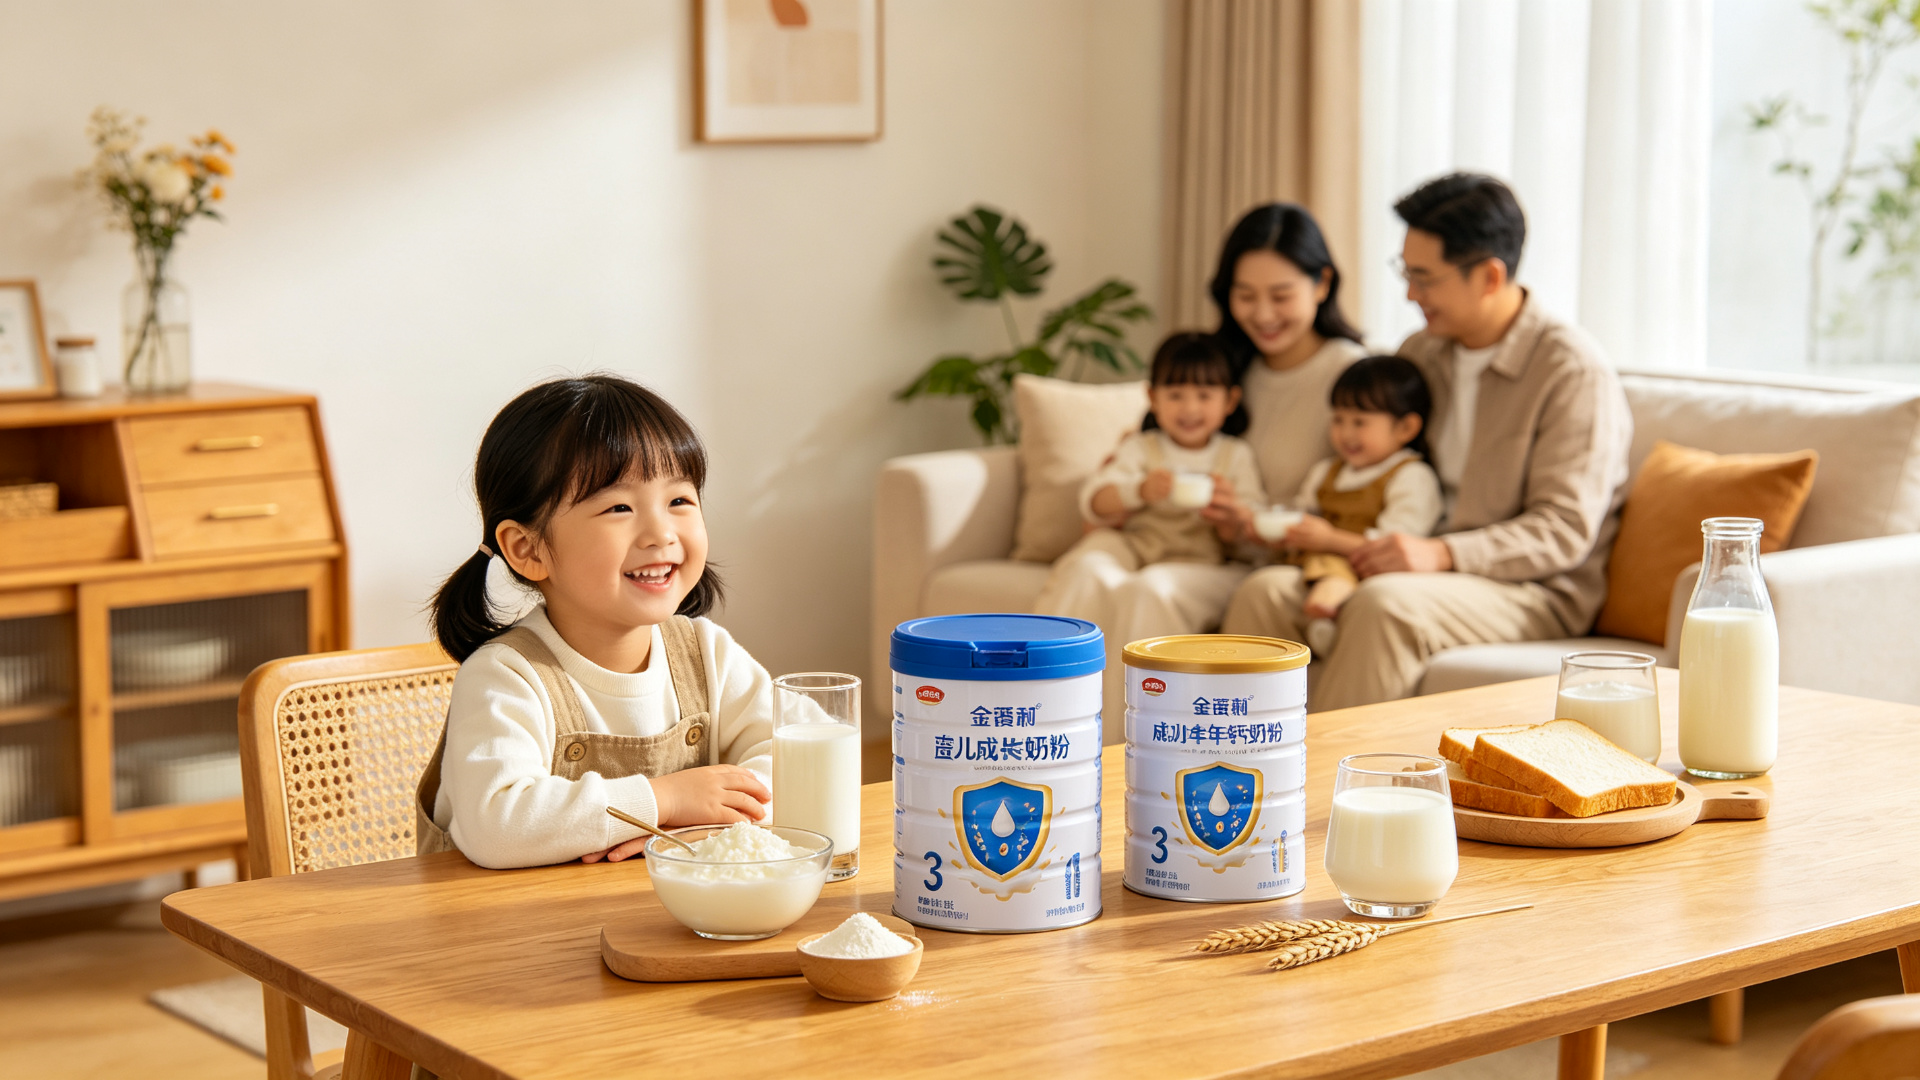
核心婴配粉见顶后,头部企业向"全龄营养"延展:3 岁以上儿童粉、学生粉延续用户生命周期,中老年高钙、成人功能粉则直接对冲出生人口下行。飞鹤 2025 年营收 181.1 亿、连续 7 年销量第一,正系统性转向"全龄营养引领者";伊利成人奶粉业务稳居行业第一,并拿下成人奶粉与婴配粉"大满贯"。
- 儿童粉:3+ 儿童成长、学生营养,延长用户周期
- 成人粉:中老年高钙、益生菌,对冲出生率下行
- 飞鹤:2025 营收 181.1 亿,转向全龄营养
- 伊利:成人奶粉行业第一,全龄段布局
- 逻辑:用全龄结构对冲 0–3 岁量缩
- 方向:功能化、老龄化、家庭营养
国产领跑、外资收缩:头部集中度持续提升
| 阵营 | 代表品牌 | 格局特征 | 2024 相关营收 |
|---|---|---|---|
| 国产龙头 | 飞鹤、伊利金领冠、君乐宝 | 国产替代主力;飞鹤 17.5%、伊利含澳优 18.6%(2025H1) | 飞鹤 207.5 亿 伊利奶粉 296.8 亿 |
| 羊奶粉 | 佳贝艾特(澳优)、宜品 | 佳贝艾特羊奶粉全球第一、进口份额约 84% | 澳优 74.0 亿 其中羊奶约 37 亿 |
| 外资收缩 | 达能、雀巢、惠氏、美赞臣 | 整体收缩,美赞臣中国区降至约 49 亿 | — |
| 高端逆势 | a2、有机系列、超高端 | a2 中文标签份额升至 6.4%、行业第五 | a2 婴配 +9.5% |
| 全龄延展 | 飞鹤、伊利欣活、君乐宝 | 向儿童粉、成人粉延展,对冲出生率下行 | — |
信息来源:欧睿、尼尔森 / 星图、各公司 2024 年报与 2025 中报、新京报、中国网;份额与营收为不同口径,引用请注意来源。
从"抢新生儿"到"全龄经营":存量整合的下半场
机会 Opportunities
· 存量整合:新国标出清 + 补贴大战,头部低价整合中小品牌,集中度提升。
· 高端化:羊奶、有机、A2 以价补量,支撑客单与毛利。
· 全龄延展:儿童粉、成人粉对冲出生率下行,打开第二曲线。
· 国产替代:信任重建完成,国产份额持续提升。
· 政策补贴:生育支持政策与育儿补贴或带来阶段性新生儿回暖。
风险 Risks
· 出生人口下行:0–3 岁人群持续萎缩,总量难以逆转。
· 价格战 / 补贴:高额补贴侵蚀利润,飞鹤利润已大幅下滑。
· 龙头易主:飞鹤婴配连续多季度下滑,伊利含澳优反超,格局重塑。
· 库存周期:新老国标交替、渠道库存影响短期业绩。
· 信任风险:食品安全事件对品牌信任的潜在冲击。
短期看新国标出清与补贴大战下的份额集中,中期看羊奶 / 有机 / A2 的高端化溢价,长期看儿童粉与成人粉的全龄营养转型;婴配粉的下半场不属于"抢新生儿"的营销巨兽,而属于能穿越人口周期、做厚全龄营养结构的企业。
数据来源与口径说明
- 21 财经《飞鹤婴配连续六个季度下滑》:出生率 / 新生儿 / 0–3 岁人群
- 新浪财经《飞鹤利润降 4 成》:2025 新生儿约 790 万、0–3 岁 2650 万
- 南方+《千亿育儿补贴》:欧睿:飞鹤 17.5%、伊利 16.3%
- 大众日报《44 亿补贴战》:2025 市场约 1500 亿、缩水近 30%
- 证券时报《2025 奶粉行业暗战》:2024 出生 954 万、存量价格战
- 新京报《441 个配方被淘汰》:新国标二次注册出清
- 新浪财经《新配方注册退潮》:注册 3 年缩水约 87%
- 国家市场监督管理总局《新国标一周年》:二次配方注册成效
- 乳业时报《婴配乳粉行业升级》:羊奶粉配方约 392 个、占 31%
- 中国网食品《飞鹤 2025 业绩》:2025 营收 181.1 亿、连续 7 年第一
- 伊利官网:2024 奶粉及奶制品 296.75 亿
- 新京报《宜品港股 / 澳优》:澳优 74.02 亿、佳贝艾特羊奶约 37 亿
- 光明网《佳贝艾特双料认证》:进口婴幼童羊奶粉份额约 84%
- 证券时报《奶粉股业绩回暖》:a2 中文标签 +9.5%、行业第五
- 观潮新消费《君乐宝》:君乐宝奶粉份额约 12%
- 新浪财经《飞鹤跌出乳业前三》:0–3 岁缩水 37%、市场较 2022 收缩 18%