中国冰淇淋与冷冻饮品
市场分析报告
全球第一大冰淇淋消费市场,总量逼近 2000 亿元、人均却仅为发达国家零头。本报告拆解一条正在分化的赛道:高端网红退潮、现制平价崛起、量贩与即时零售重塑渠道,上游乳脂糖与代可可脂成本如何传导到一支雪糕。
总量见顶于季节,结构重构于价格带与渠道
①大盘:总量稳增,但线下零售额在缩
- 艾媒口径 2025 年市场规模约 1912 亿元、同比 +4.2%,2030 年望达 2334 亿元。
- 马上赢线下监测以 2023 年=100,2024 年雪糕/冰淇淋销售额指数 90.5、2025 年降至 86.7,价盘下移、走量不增收。
②格局:一超多强,本土通吃大众价格带
- 马上赢 2025 夏季:伊利约 33% 居首,蒙牛约 10.9%、梦龙(原联合利华冰淇淋业务拆分独立)约 8.9% 紧随。
- 前十品牌中伊利系占四席、蒙牛系三席;和路雪退居十名开外,雀巢约 2–3% 且同比下滑。
③价格带:高端网红退潮,平价重新为王
- 钟薛高 2025 年破产清算,"66 元一支"的高端叙事终结;10 元以上价格带本土品牌已退出 TOP4。
- 东北大板、老冰棍与量贩渠道把均价拉回 3–8 元;蜜雪冰城 2–3 元摩天脆脆成现制定价锚点。
④上游:乳脂糖与代可可脂决定成本弹性
- 乳制品原料、白砂糖、油脂(奶油/代可可脂)合计占出厂成本约六成,大宗价格波动直接侵蚀毛利。
- 植物基、低糖低脂配方成为差异化方向;2025 年健康概念冰淇淋细分同比约 +19.3%(欧睿)。
⑤渠道:商超冷柜基本盘,量贩与即时零售增量
- 商超与批发冷柜仍是主渠道;量贩零食店、社区团购、即时零售/外卖打开"随时到手"的新场景。
- 线上占比约 18.7%(京东大数据),冷链到家把冰淇淋从"顺路买"变成"即时买"。
⑥风险:季节波动强、冷链成本高、价格战
- 销售高度集中于 5–8 月,冷库、冷藏车与终端冷柜占用重资产,淡季折旧压力大。
- 平价化压缩毛利;高端外资守住 10 元+,本土在中端面临两头挤压,差异化与柔性代工是出路。
这不是一条靠"高端故事"驱动的赛道,而是"人均消费量仍有数倍空间 × 大众价格带重构 × 渠道下沉与即时化"三重逻辑叠加的成熟市场——确定性最高的是大众走量、现制平价与柔性供应链,高端则回到产品力与品牌资产的长期竞争。
近 2000 亿大盘温和增长,人均消费量仍是最大想象空间
市场规模(亿元,艾媒口径)
图1:中国冰淇淋市场规模及预测
注:2024 年 1835 亿、2025 年 1912 亿(+4.19%)为艾媒数据;2030 年 2334 亿为预测,隐含 CAGR 约 4.1%。2023 年为依据增长趋势的约数,仅供看图。
人均年消费量国际对比(升 / 人 / 年,约)
图2:中国人均与成熟市场差距
来源:新西兰约 28.4 升、美国约 20.8 升(公开报道);中国 2024 年约 3.1kg、折合约 4.4 升(创业邦/36氪)。日韩为约数,不同机构口径略有差异。
季节波动:一年之计在一夏
图3:冰淇淋零售季节性指数(以旺季峰值=100,行业定性示意)
5–8 月贡献全年过半销售,"旺季定全年"特征极强。这决定了企业必须在数月内完成全年出货与回款,冷库、冷藏车队与终端冷柜的重资产投入,以及淡季产能闲置,都是行业天然约束。
信息来源:艾媒咨询《2026-2027 中国冷冻饮品行业报告》;中国经济网;创业邦 / 36氪(人均消费量);日本冰淇淋协会、公开报道(国际对比);马上赢(线下零售额指数)。
上游原料 — 中游生产代工 — 下游冷柜与现制渠道
白砂糖 · 果葡糖浆
油脂:奶油 / 代可可脂 / 棕榈油
乳清 · 稳定剂 · 香精色素
瓦脆筒 · 杯碗 · 纸塑包装
冷链:冷库 · 冷藏车 · 冷柜
外资:梦龙 / 雀巢 / 哈根达斯
区域老牌:八喜 / 东北大板 / 光明
网红新势力:钟薛高(已退潮)
OEM/ODM:广东、山东、河北产业带
现制:蜜雪冰城 / 茉酸奶 / 新茶饮
量贩零食店 / 批发大市场
即时零售 / 外卖平台
电商冷链到家(约 18.7%)
现制茶饮 / 软冰淇淋门店
酒店 · 影院 · 景区 · 加油站
信息来源:中国经济网《冷饮产业观察》;艾媒咨询;京东大数据研究院(线上占比);企业年报与公开资料整理。
乳脂糖与代可可脂:六成成本随大宗波动,健康化改写配方表
一支包装冰淇淋的成本结构(约)
图4:出厂成本构成估算(行业口径,%)
乳制品原料约 38%、油脂(含代可可脂/奶油)约 18%、糖及甜味剂约 15%、包装约 12%、其他(香精/稳定剂/人工/能耗)约 17%。综合行业研报估算,仅作结构示意,不同品类差异大。
关键成本变量与配方趋势
- 乳制品原料:稀奶油、乳粉价格决定"乳脂含量"卖点,高端产品以真实奶油做差异化。
- 糖与甜味剂:白砂糖成本波动叠加"减糖"诉求,赤藓糖醇、甜菊糖等代糖加速渗透。
- 代可可脂:平价产品用代可可脂替代可可脂压成本;高端与健康线回归真实可可与乳脂。
- 植物基 / 低脂:燕麦奶、椰基、零乳糖配方增长快;2025 年健康概念冰淇淋细分同比约 +19.3%。
来源:欧睿国际(健康概念 +19.3%);豆丁/原创力行业研报(成本结构);中国经济网原料报道。
原料成本是行业"看不见的方向盘":大宗价格上行时,平价产品最先承压、高端被迫提价;成本下行时,龙头凭借规模采购与柔性配方享受利润弹性。谁能用更低成本做出更干净的配料表(低糖低脂、真实乳脂、植物基),谁就握有下一阶段的产品话语权。
自建产能 + 柔性代工并存,区域老牌与网红新势力洗牌
01全国规模化龙头
伊利、蒙牛依托乳业全产业链与全国工厂网络,覆盖从 1 元老冰棍到 15 元+ 高端线,渠道下沉与成本控制最强。
02区域 / 老牌精品
八喜(三元)以美式鲜奶油打高端、东北大板以原木色平价国民形象、光明优加以长三角高净值渠道立足。
03外资与网红
梦龙、雀巢、哈根达斯守 10 元以上价格带;钟薛高式网红靠营销起量、因高价争议与现金流问题退潮。
柔性供应链:新品牌的"轻资产"路径正在收敛
- 代工优势:OEM 工厂提供标准化浆料、凝冻与包装线,新品牌 3–6 个月即可上市、单 SKU 试单灵活。
- 风险暴露:配方同质化、品控参差、冷链与保质期敏感;网红流量退去后,无自研配方与渠道的新品牌迅速出清。
- 产业带:广东(膨化与代加工)、山东(乳与烘焙)、河北(大众冰棍)承接大量白牌与定制订单。
- 趋势:产能从"为新风口代工"回归"为龙头补长尾 SKU + 为现制品牌供浆料",订单更稳、毛利更薄。
信息来源:马上赢(经界面、澎湃、野马财经转引);光明网《钟薛高破产》;中国经济网;企业年报与公开资料。
下游 = 冷柜走量的包装货 + 现制门店的体验货
2025 年雪糕/冰淇淋线下品牌份额(约)
图5:主要集团线下市占率(马上赢,2025 夏季约数)
伊利约 33% 断层领先,蒙牛约 10.9%、梦龙集团约 8.9%,八喜约 3.9%、和路雪约 3.2%、雀巢约 2–3%;其余为区域品牌与长尾。口径为线下零售监测,线上另有结构。
销售渠道结构(约)
图6:冰淇淋销售渠道构成(行业约数)
传统商超及批发冷柜仍是基本盘;便利店、量贩零食店、即时零售/外卖与电商冷链到家合计占比持续提升。为多来源估算,仅供结构参考。
三个价格带:高端退潮、现制平价、量贩低价
场景 01 · 高端退潮:钟薛高之后,10 元以上回归外资
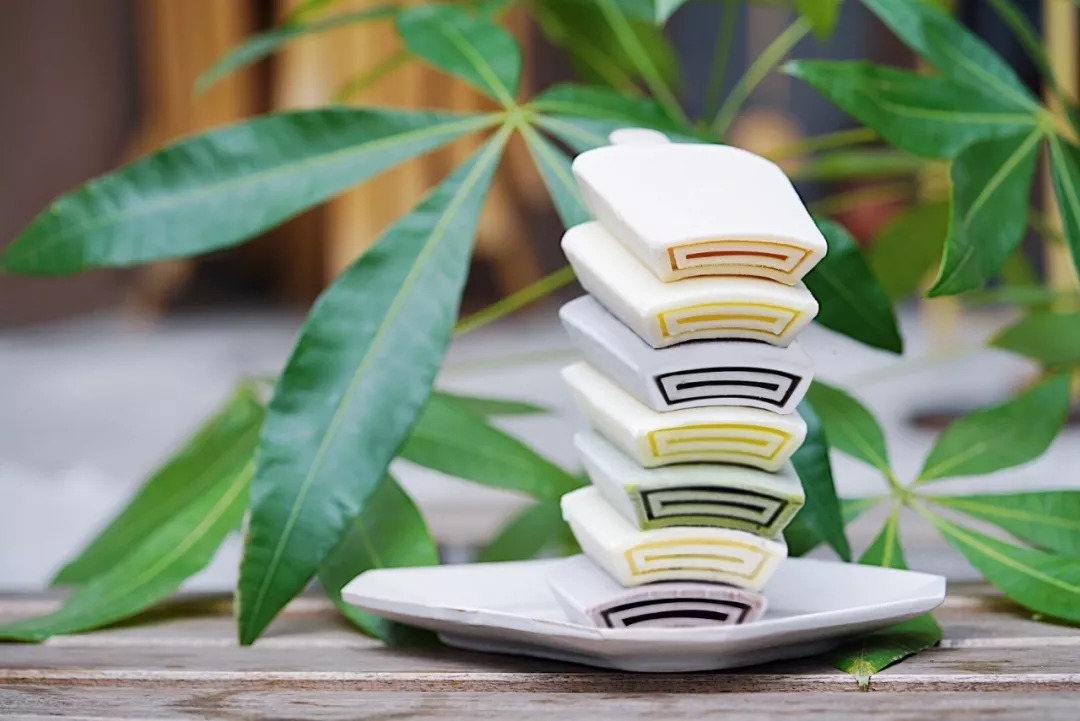
2025 年 7 月,曾以"中式瓦片""66 元一支"走红的钟薛高进入破产清算,成为高端网红雪糕退潮的标志。马上赢数据显示,2026 年 5–8 月旺季,10 元以上价格带 TOP4 已变为梦龙、雀巢、玛氏与以八喜为核心的三元,合计占据该价格带近 50% 份额——本土品牌已完全退出该价格带 TOP4。高端竞争回到乳脂含量、原料与品牌资产的长期战。
- 价格带:10–40 元/支,哈根达斯、梦龙、八喜为主
- 核心诉求:真实奶油、送礼/分享、品牌信任
- 本土处境:网红退潮,暂难重建高端心智
- 代表:梦龙、可爱多、哈根达斯、八喜、雀巢
- 外资动作:梦龙集团拆分独立上市,深耕本土化
- 启示:高端不靠营销溢价,靠产品力与渠道深耕
来源:光明网《钟薛高破产,高端雪糕跌落神坛》;今日头条/深蓝数据(10 元+ TOP4);界面新闻(梦龙在华布局)。
场景 02 · 现制平价:蜜雪 2 元甜筒,新茶饮集体卖冰淇淋
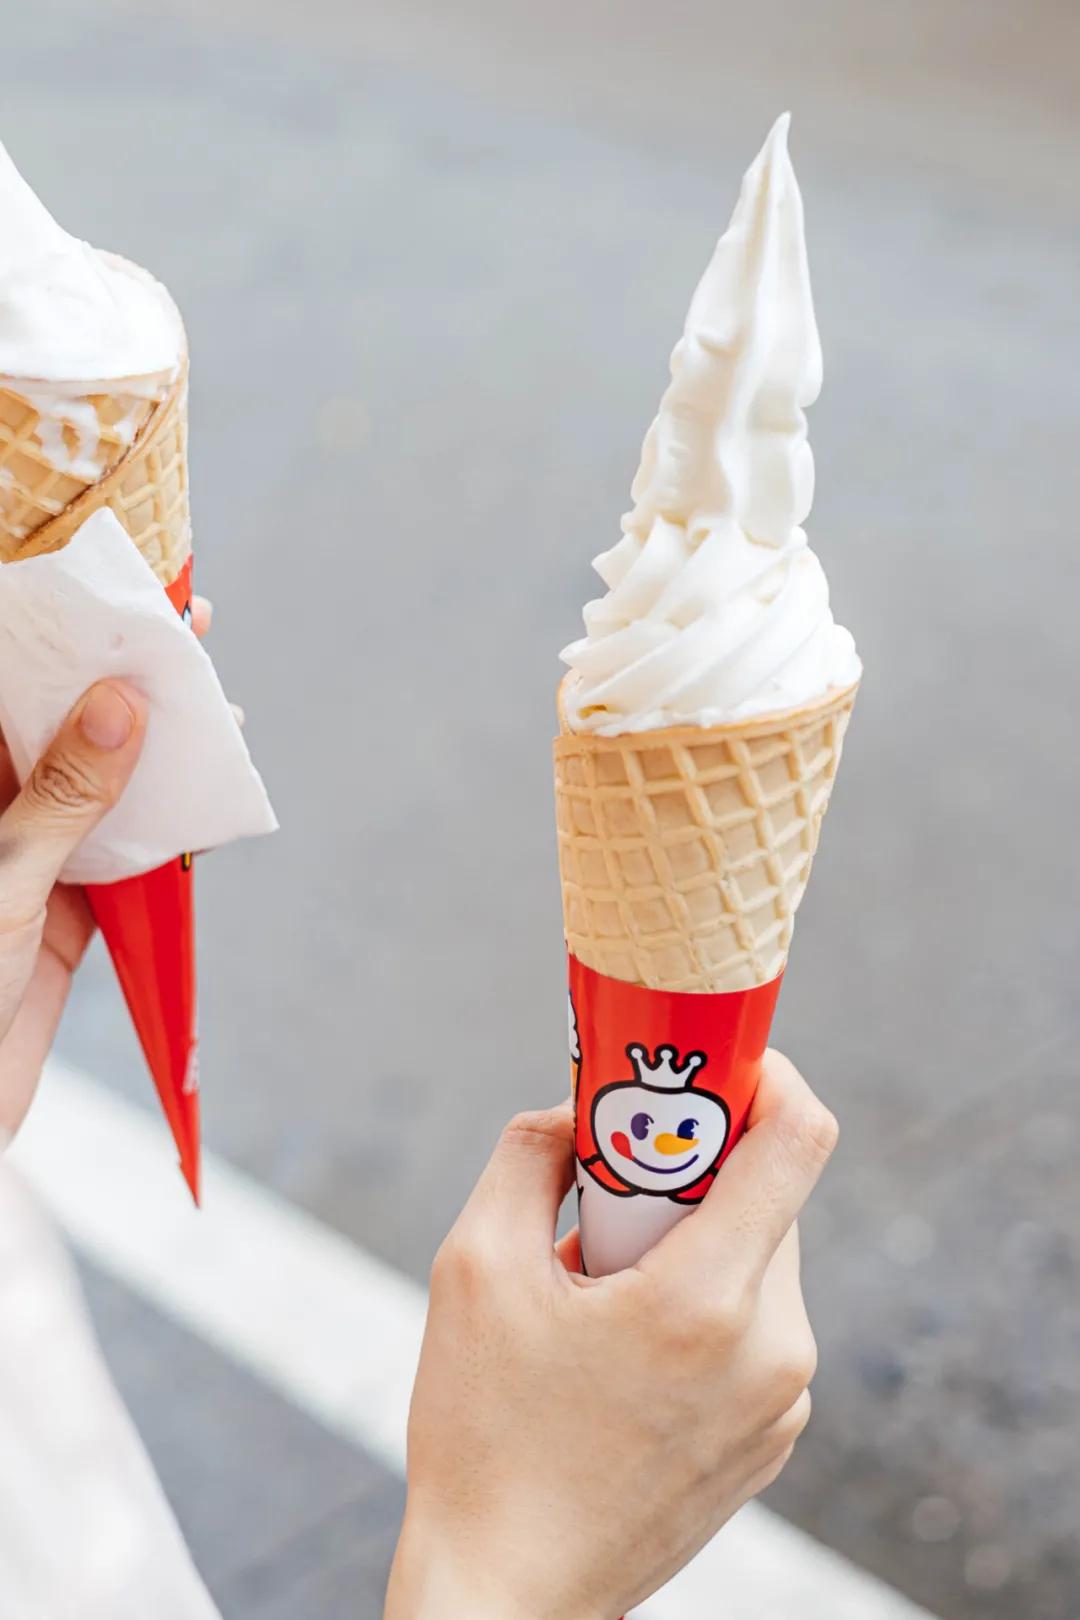
现制软冰淇淋是近两年增速最快的细分。蜜雪冰城以 2–3 元的摩天脆脆把冰淇淋变成门店引流与复购品;2025 年霸王茶姬、喜茶、奈雪等新茶饮集体上线冰淇淋,定价往往高于自家奶茶。现制的核心是高密度门店 + 标准化浆料 + 低成本出杯,把"冰淇淋"从季节性包装货变成全年化的现制甜品。
- 定价锚:蜜雪摩天脆脆 2–3 元,新茶饮款 8–15 元
- 驱动:门店密度、浆料标准化、出杯速度
- 代表:蜜雪冰城、茉酸奶、霸王茶姬、喜茶、奈雪
- 对包装货影响:分流夏季即食需求,倒逼包装降价
- 季节:通过茶饮秋冬热饮平滑淡季
- 供应链:大工业浆料 + 门店凝冻机即可
来源:中国新闻网湖南《霸王茶姬、喜茶、奈雪集体卖冰淇淋》;艾媒咨询;企业公开资料。
场景 03 · 量贩低价:5 元大板回归,白牌与产业带走量
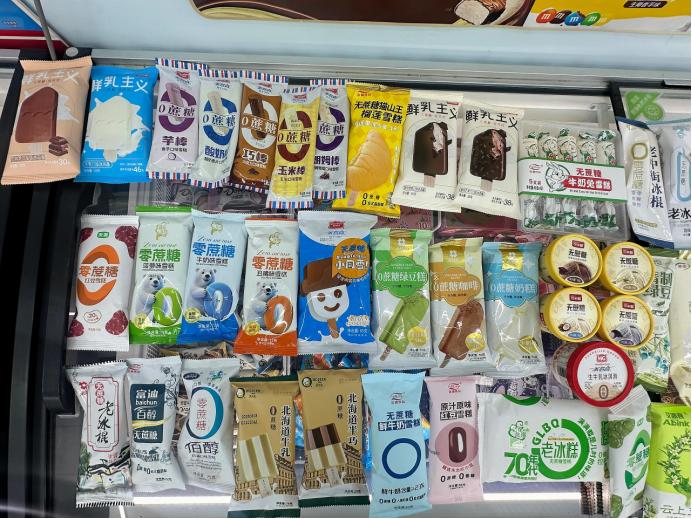
与高端退潮同步,平价包装重新崛起。东北大板、老冰棍、伊利"冰工厂"、蒙牛"绿色心情"等经典款,叠加零食量贩店、社区团购与批发大市场的密度,把一支雪糕的主流价格拉回 3–8 元。马上赢线下零售额指数两年下滑,本质就是价盘下移、走量不增收——这是"理性消费 + 渠道下沉 + 现制替代"三重作用的结果。
- 价格带:1–8 元/支,量贩多支捆绑更便宜
- 渠道:量贩零食店、批发、社区团、便利店
- 供给:产业带白牌 + 龙头大众线
- 消费心理:拒绝"雪糕刺客",要看价签、认大牌
- 风险:毛利薄,拼周转与渠道费用控制
- 机会:干净配料表 + 大包装 + 下沉渠道
来源:齐鲁晚报《雪糕回归平价》;澎湃新闻《3 元雪糕没人买、20 元排队》(马上赢指数);中国经济网。
价格带全景:一支雪糕的落点
图7:代表单品单支零售价(元,约数)
从蜜雪摩天脆脆约 3 元,到东北大板约 5 元、巧乐兹约 8 元、梦龙约 13 元、哈根达斯单球约 35 元;钟薛高峰值期曾达 20–66 元,现已随品牌退潮。价格带越往高端越集中于外资,越往大众越是本土龙头与量贩。
一张表看懂六条赛道的座次与价格带
| 品牌 / 集团 | 定位与价格带 | 格局特征(马上赢 / 公开口径) | 单支主流价 |
|---|---|---|---|
| 伊利(巧乐兹/伊利牧场/甄稀) | 大众到中高端全价格带,全国渠道王 | 线下份额约 33% 断层第一,CR10 中占四席,高端线甄稀仍在增长 | 3–15 元 |
| 蒙牛(随变/绿色心情/优牧) | 大众国民款 + 经典 IP | 份额约 10.9% 居第二,靠"绿色心情""随变"维持基本盘 | 2–10 元 |
| 梦龙(原联合利华冰淇淋,独立) | 高端品牌形象,可爱多走家庭分享 | 份额约 8.9% 居第三,拆分独立后在华加速本土化,10 元+ TOP4 | 8–15 元 |
| 雀巢 | 中端及以上,含 8 次方等 | 份额约 2–3% 且同比下滑超 10%,在中国冰淇淋存在感收缩 | 8–20 元 |
| 八喜(三元) | 美式鲜奶油高端,区域精品 | 份额约 3.9%,为本土系核心撑起 10 元+ TOP4 一席 | 10–25 元 |
| 钟薛高(新中式网红) | 曾主打 20–66 元高端网红 | 2025 年破产清算,本土高端神话退潮的标志性事件 | 峰值 20–66 元 |
信息来源:马上赢线下零售监测(经京报网、澎湃、野马财经、雷达财经转引);界面新闻(TOP10 品牌结构);光明网(钟薛高破产)。份额为线下特定时点口径,线上结构不同,引用请注意。
冷链重塑渠道:冷柜是资产,即时零售是变量
渠道三条曲线
- 商超 / 便利店冷柜(基本盘):密度最高、最依赖品牌进场费与冷柜资源,龙头靠渠道深度取胜。
- 量贩零食 / 批发大市场(增量):以多支捆绑、低价走量重塑大众价格盘,白牌与大包装受益。
- 即时零售 / 外卖(新变量):冰袋干冰配送,把"顺路买"变"30 分钟到手",拉动非旺季与非门店场景。
冷链与冷柜:看不见的门槛
- 全程冷链:工厂冷库 → 冷藏车 → 区域仓 → 终端冷柜,任一环节断链即品质事故。
- 冷柜即货架:企业自投冷柜抢占终端点位,是重资产投入,也是新品牌最难跨的门槛。
- 线上冷链到家:京东大数据 2025 年线上销售额占比约 18.7%,干冰/泡沫箱摊薄了末端成本。
- 季节对冲:龙头用常温乳饮、速冻食品平滑冰淇淋淡季产能与现金流。
信息来源:京东大数据研究院(线上占比,经豆丁研报转引);中国经济网《冷饮产业观察》;企业渠道公开资料整理。
全年化、健康化、下沉化:从季节冲动到日常甜品
机会 Opportunities
· 人均提升空间:人均约 4.4 升,对标发达国家 6 升以上、新西兰 28.4 升,长期扩容逻辑成立。
· 健康化升级:低糖、低脂、零乳糖、植物基、高蛋白;2025 年健康概念细分同比约 +19.3%。
· 全年化与现制:新茶饮把冰淇淋变成秋冬也能卖的现制甜品,平滑季节波动。
· 下沉与量贩:县域市场 + 量贩零食店 + 即时零售,把平价冰淇淋铺到更多毛细血管。
· 功能与风味创新:茶风味、Gelato(2024 年约 120 亿、+10%)、地方限定风味创造溢价。
风险 Risks
· 价盘下移与价格战:线下零售额指数两年走弱,平价化压缩毛利,"走量不增收"。
· 季节波动:销售高度集中于夏季,淡季产能闲置与冷柜折旧压力大。
· 冷链重资产:冷库、冷藏车、终端冷柜占用资金,新进入者渠道门槛高。
· 原料成本波动:乳脂、糖、油脂随大宗周期波动,挤压中游利润。
· 高端心智难建:钟薛高退潮后,本土高端品牌重建信任与品牌资产需要长期投入。
给产业链参与者的落点建议
- 品牌方:大众走量靠渠道密度与成本控制,高端别再讲"网红溢价",要靠乳脂含量与干净配料表重建信任。
- 工厂 / 代工:绑定龙头长尾 SKU 与现制品牌浆料订单,避免再为短期风口上重资产。
- 渠道方:用量贩多支装 + 即时零售干冰配送,激活非夏季与非门店场景。
- 新进入者:避开包装大牌红海,从健康配方、现制供应链或细分风味切入,先做小而美再谈扩张。
一条回归常识的赛道
短期看大众平价与现制定价权,中期看健康配方升级与下沉/即时零售,长期看人均消费量的数倍空间。高端不是不能做,而是不能靠营销溢价做;大众不是低端,而是对供应链效率要求最高的战场。能同时做好成本控制、渠道密度与产品力的玩家,将在这条回归常识的赛道里持续胜出。
数据来源与口径说明
- 艾媒咨询《2026-2027 年中国冷冻饮品行业发展现状与消费趋势报告》:2025 市场规模 1912 亿、2030 预测 2334 亿
- 中国经济网《冷饮产业观察①——草原冰品蹚出资源增值新路》:2025 约 1912 亿、2027 望破 2000 亿
- 中国新闻网湖南《霸王茶姬、喜茶、奈雪集体卖冰淇淋》:艾媒 2024 市场规模 1835 亿
- 光明网《"钟薛高"破产,高端雪糕"跌落神坛"?》:钟薛高破产、Gelato 约 120 亿
- 澎湃新闻《2025 夏季雪糕及冰淇淋发展趋势及竞争观察》:伊利约 33%、蒙牛/梦龙约 10%
- 京报网《梦龙上市,重塑高端?》:马上赢品牌份额与增速
- 界面新闻《全球最大冰淇淋公司在华加速"招兵买马"》:2025 TOP10 品牌结构
- 野马财经《雀巢求变:冰激凌业务被"踢出群聊"》:雀巢份额约 2–3% 且下滑
- 雷达财经《梦龙广告翻车:全球冰淇淋巨头单飞首年迎增长焦虑》:伊利 32.79%/蒙牛 10.86%/梦龙 8.91%
- 创业邦 / 36氪《梦龙、哈根达斯们得了星巴克的病》:人均 3.1kg≈4.43 升、新西兰 28.4 升
- Mashed / Tasting Table(经英文媒体):新西兰 28.4 升、美国 20.8 升
- 日本冰淇淋协会《世界各国の1人当たり年間消費量》:国际人均消费量
- 澎湃新闻《为什么 3 元的雪糕没人买,20 元的冰淇淋有人排队?》:马上赢线下销售额指数 90.5→86.7
- 齐鲁晚报《刀郎演唱会拉动消费》:雪糕回归平价、冷柜新变化
- 今日头条 / 深蓝数据官《钟薛高回归物是人非》:10 元+ TOP4 为外资+八喜
- 豆丁网《2026-2030 中国冰淇淋市场趋势研究报告》:健康概念 +19.3%、线上占比 18.7%