中国人形机器人
量产元年报告
2025 年中国占全球人形机器人出货量 84.7%,宇树、智元形成双寡头;2026 年整机产量有望突破 10 万台。本报告沿"整机—执行器—丝杠/减速器—灵巧手—场景"全链,拆解特斯拉 Optimus、宇树、智元、优必选、Figure 的量产节奏与 BOM 降本路径。
量产元年:中国拿下 84.7% 出货量,执行器是价值量核心
①出货:中国量产领先,双寡头格局初成
- 2025 年全球总出货约 1.8 万台,中国约 1.44 万台、占 84.7%。
- 宇树出货超 5500 台(全球约 32%)、智元超 4000–5100 台,两家合计近全球 75%。
②价值:执行系统占 BOM 过半
- 执行系统(关节执行器)占整机 BOM 约 53%,是价值量最高的环节。
- 行星滚柱丝杠约占整机 19%,是线性执行器的绝对主角;减速器约占 17%。
③降本:从 5.5 万美元向万元级迈进
- Optimus Gen2 硬件成本约 5.5 万美元;百万台成熟 BOM 有望降至约 1.6 万美元。
- 国产零部件使成本较 2023 年下降约 40%,国产供应链是降本主力。
④节奏:2026 量产元年,2027–2028 规模放量
- 特斯拉 Optimus Gen3 于 2026 年 7–8 月投产,年底规模量产、远期年产能 100 万台。
- 真正规模化量产节点预计在 2027–2028 年;大摩预计中国市场 2030 年达 150 亿美元。
⑤场景:工业先行,服务与家庭在后
- 当前以工业制造、物流分拣、商业展示与研发教育为主,家庭场景尚远。
- 抓取、插接、装配等重复劳动是最先跑通的场景。
⑥风险:商业化早期、盈利与技术不确定性
- 整机厂多未盈利,场景闭环与 ROI 仍待验证;灵巧手、触觉等仍在迭代。
- 量产节奏、技术路线(旋转/线性执行器)存在不确定性。
人形机器人的真正机会不在"展会样机",而在"能稳定干活的量产整机 + 降本供应链":确定性最高的是执行器、行星滚柱丝杠、减速器、灵巧手等高价值量核心零部件,以及已跑通工业场景的头部整机厂;整机品牌的胜负,取决于量产节奏与 BOM 降本速度。
2025 年起步 15.5 亿元,2030 年看百亿美元级
中国人形机器人市场规模(亿美元,大摩测算)
图1:中国市场规模预测(摩根士丹利口径)
2026 年约 20 亿美元 → 2030 年约 150 亿美元,出货量 5 万台 → 44.6 万台。2025 年赛迪口径为 15.5 亿元人民币,口径不同不可直接相加。
全球年出货量(万台)
图2:全球人形机器人出货量
2025 年全球约 1.8 万台(Omdia 预计 1.3 万台、赛迪中国 1.44 万台);2026 年中国产量目标破 10 万台;大摩预计中国 2030 年达 44.6 万台。
信息来源:赛迪顾问《2025 人形机器人市场研究报告》(经企查查、电子工程专辑转引);Omdia;摩根士丹利(经华尔街见闻转引);工信部 WAIC 发布会。
核心零部件 — 整机集成 — 场景应用:零部件占价值量六成
行星滚柱丝杠 · 谐波/RV 减速器
无框力矩电机 · 空心杯电机
灵巧手 · 力矩/视觉/触觉传感器
减速器:绿的谐波等
中国:宇树 / 智元 / 优必选
乐聚 · 加速进化 · 松延动力
小鹏 Iron · 魔法原子 · 逐际动力
整机企业超 140 家
商业展示 · 科研教育 · 数据采集
特种巡检(后)
家庭服务(远期)
信息来源:高工机器人 / GGII;赛迪顾问;东方财富证券人形机器人月报;36 氪光大证券 BOM 拆解。
执行系统占 BOM 过半:一台机器人一半的钱花在关节
整机 BOM 价值量结构(光大证券,远期口径)
图3:BOM 价值量拆解
执行系统 53.2%、感知系统 7.3%、其他(芯片/电池/结构等)39.5%。关节模组占整机约 40–60%,是最大成本块。
执行系统内部再拆
- 直线(线性)关节:占执行系统约 31%,核心是行星滚柱丝杠。
- 旋转关节:占约 17.9%,核心是无框力矩电机 + 谐波减速器。
- 灵巧手:占约 4.3%,但单手价值量高、技术迭代快。
- Optimus Gen2 参考:硬件成本约 5.5 万美元,传感器 37%、丝杠 20%、电机 20%、减速器 13%。
来源:36 氪光大证券;Optimus BOM 拆解(摩根士丹利/行业研报)。
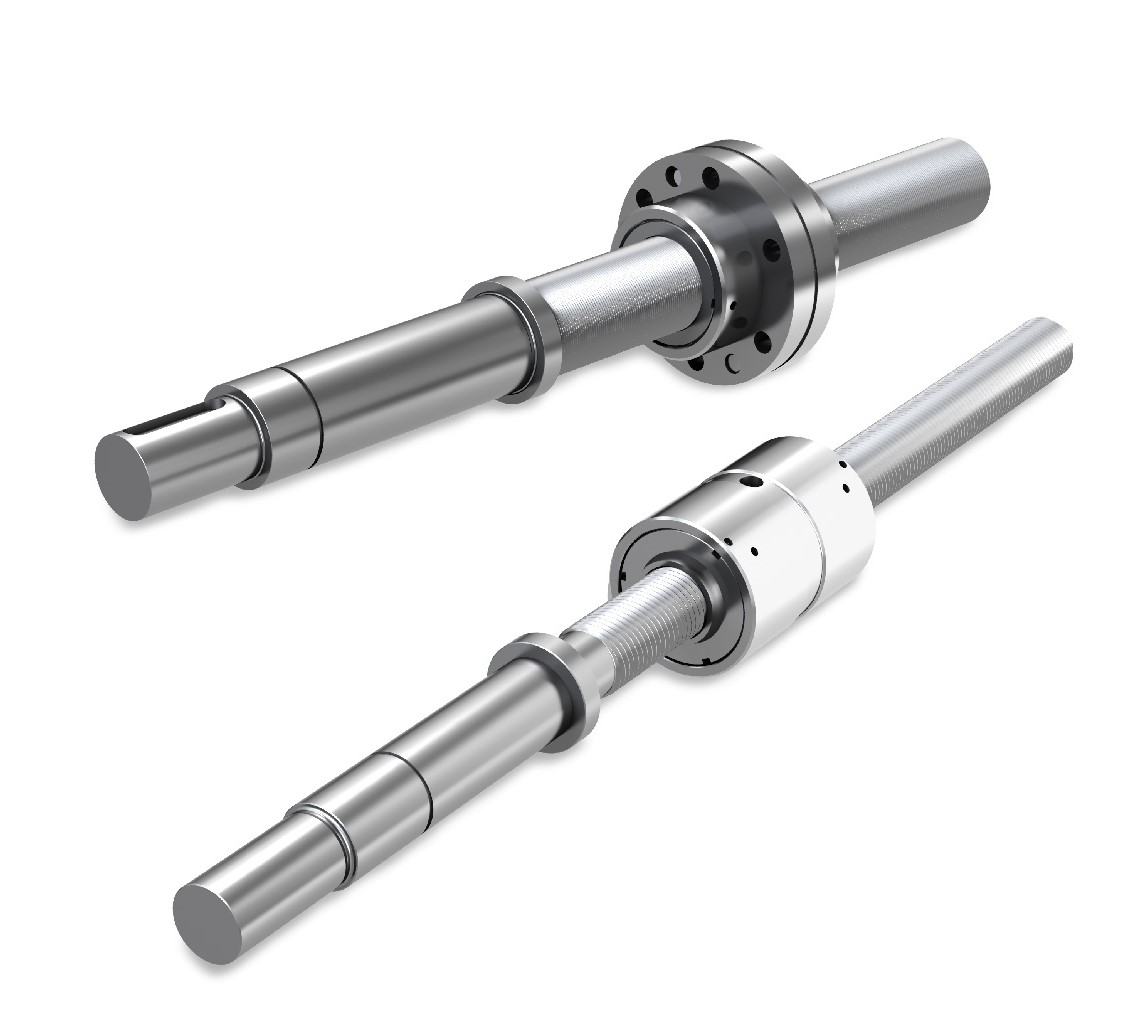
旋转与线性执行器:丝杠是"卡脖子"的价值高地
核心零部件价值量占比(行业研报口径)
图4:主要零部件价值量占比(%)
行星滚柱丝杠约 19%、减速器约 17%、电机(无框/空心杯)约 12–20%、传感器约 7%;不同口径存在差异,为综合约数。
执行系统内部价值量(光大证券,占整机 BOM)
图5:直线/旋转关节与灵巧手占比
直线关节约 31.0%、旋转关节约 17.9%、灵巧手约 4.3%,合计约 53.2%(执行系统)。
两类执行器
- 旋转执行器:无框力矩电机 + 谐波减速器 + 编码器 + 驱动器,把高速旋转变成低速大扭矩。
- 线性执行器:行星滚柱丝杠,承载力是同径滚珠丝杠 3 倍以上、寿命约 15 倍。
- 国产突破:无框力矩电机国产化率超 85%;行星滚柱丝杠国产供应链加速成熟。
来源:新浪财经"宁波丝杠";正方动力产业分析;东方财富证券研报。
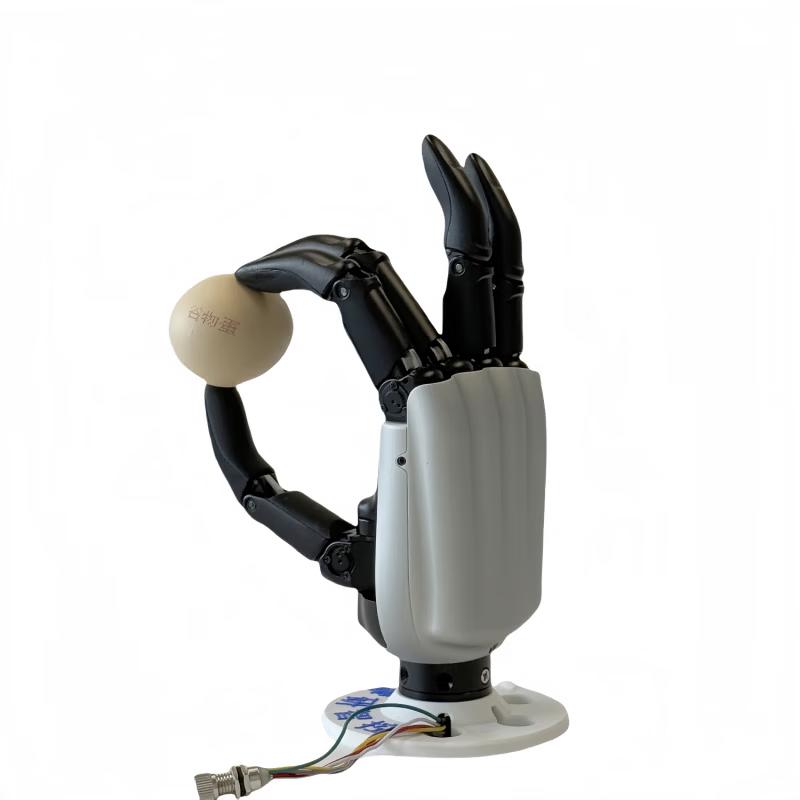
灵巧手:皇冠上的明珠,单手 BOM 最高 8 万元
01驱动
每只手约 20–25 个空心杯电机,高响应、小扭矩,是手部精细动作的"微型肌肉"。
02传动与感知
微型减速器、微型丝杠、腱绳、滑轮、编码器,叠加触觉阵列 FPC 与局部控制板。
03价值量
成熟量产后双手 BOM 中枢仍可达约 3000 美元;高端单手 4–8 万元、消费级约 5400 元。
信息来源:汇丰银行灵巧手 BOM 测算;Optimus 自由度与执行器拆解(optimusk.blog);行业公开资料。
中国双寡头领跑出货,海外巨头仍在试产
2025 年主要厂商出货量(台,赛迪/Omdia 综合)
图6:主要厂商 2025 出货量对比
宇树超 5500 台、智元 4000–5100 台;乐聚/加速进化/松延动力各约 1000 台;优必选约 600 台;特斯拉 Optimus 试产不足 1000 台、Figure 约 150 台。
厂商路线
- 特斯拉 Optimus:工厂自用优先,Gen3 于 2026 年 7–8 月投产,远期年产能 100 万台。
- 宇树:四足机器人技术外溢,成本与量产能力领先,累计下线 1.8 万台。
- 智元:2026H1 全球出货第一(9700 台、43%),量产交付最快。
- 优必选:Walker 系列,布局工业与服务场景。
- Figure:估值高但 2025 出货仅约 150 台,仍在验证。
信息来源:赛迪顾问;Omdia;上海证券报;虎嗅;新浪财经;各公司公开披露。出货量为特定机构、特定时点口径。
2026 量产元年,2027–2028 规模放量
| 时间 | 关键节点 | 含义 |
|---|---|---|
| 2025 | 中国出货 1.44 万台、全球 84.7%;特斯拉 Optimus 试产不足千台 | 量产元年起步,中国领跑交付 |
| 2026 | Optimus Gen3 于 7–8 月投产、年底规模量产;中国产量目标破 10 万台 | "10 万级"量产元年 |
| 2027 | 特斯拉目标 5–10 万台;消费者小批量渠道 | 产能爬坡与场景验证 |
| 2027–2028 | 核心零部件国产化 + 大模型赋能,规模放量节点 | 真正的商业化拐点 |
| 2030 | 大摩:中国市场 150 亿美元、出货 44.6 万台 | 百亿美元级市场 |
信息来源:东方财富证券人形机器人月报;金融界;21 世纪经济报道;robottesters 量产对比;摩根士丹利。
工业先行:汽车、3C、物流是最先跑通的场景
下游场景结构(定性占比,2025)
图7:人形机器人下游应用分布(定性示意)
以工业制造、物流、商业展示/研发教育为主,家庭与特种场景占比尚低;位置为基于当前落地结构的定性估计。
三类现实场景
- 汽车/3C 工厂:搬运、上下料、简单装配,部署在特斯拉、比亚迪等自有产线。
- 物流分拣:重复性抓取与分拣,ROI 相对清晰。
- 展示/研发:科研教育、展厅演示、数据采集,是当前出货的重要构成。
中国供应链是降本主力:电机国产化率超 85%
01已成熟
无框力矩电机国产化率超 85%,鸣志电器等人形电机营收高增;中低端已基本国产替代。
02攻坚中
行星滚柱丝杠、谐波减速器由宁波、绿的谐波等突破,技术与良率持续提升,是降本关键。
03待突破
高端灵巧手微型传动、触觉传感、高精密传感器仍在追赶,技术迭代最快。
信息来源:正方动力产业分析;新浪财经"宁波丝杠";东方财富证券;A 股产业链公开资料。
从"展会样机"到"干活量产":三条主线与三类风险
机会 Opportunities
· 核心零部件国产替代:丝杠、减速器、电机、灵巧手,随量产放量量价齐升。
· 头部整机量产:宇树、智元等已跑通交付,特斯拉 Optimus 带动全球供应链。
· 工业场景闭环:汽车、3C、物流的重复劳动先跑通 ROI。
· BOM 快速降本:成熟量产后整机成本有望从 5.5 万美元向 1.6 万美元下探。
风险 Risks
· 量产不及预期:Optimus 等量产节奏、良率与产能爬坡存在不确定性。
· 商业化与盈利:整机厂多未盈利,场景 ROI 与订单可持续性待验证。
· 技术路线:旋转/线性执行器、灵巧手路线尚未完全收敛。
· 估值泡沫:板块估值高,需以实际出货与订单验证。
短期看出货量与特斯拉量产催化,中期看 BOM 降本与工业场景闭环,长期看灵巧手与家庭场景。确定性最高的不是整机品牌的故事,而是执行器、丝杠、减速器、灵巧手这些"卖铲子"的核心零部件——谁能在量产中持续降本、保持精度,谁就拿走这一轮具身智能产业的最厚利润。
数据来源与口径说明
- 企查查(赛迪报告):2025 中国出货 1.44 万台、全球 84.7%、市场 15.5 亿
- 电子工程专辑(赛迪):宇树 5500 台、智元 4000 台、优必选约 600 台
- 企查查(赛迪):特斯拉试产不足千台、Figure 约 150 台
- 上海证券报(Omdia):智元 5100 台、全球 39% 第一
- 虎嗅:2026 十万级量产元年、中国产量破 10 万台
- 华尔街见闻(大摩):中国市场 2026 年 20 亿→2030 年 150 亿美元
- 新浪财经:宇树累计 1.8 万台下线
- 新浪财经:智元 2026H1 9700 台、43.1%
- 东方财富证券:Optimus V3 2026 年 7–8 月投产
- 金融界:Optimus 年底规模量产、远期 100 万台
- 21 世纪经济报道:特斯拉 2026 下线约 5 万台、供应链审厂
- 36 氪(光大证券 BOM):执行系统 53.2%、直线 31%/旋转 17.9%/灵巧手 4.3%
- 新浪财经(BOM/关节模组):关节模组占成本 40–60%、20–40 个
- 新浪财经(宁波丝杠):行星滚柱丝杠承载力与寿命优势
- 正方动力:无框力矩电机国产化率超 85%
- optimusk.blog:丝杠约占 19%、每颗 1350–2700 美元
- robottesters:特斯拉 2026/2027 量产对比