中国家用医疗器械
市场分析报告
从鱼跃、三诺、可孚、欧姆龙到九安,血糖仪、血压计、制氧机、呼吸机、雾化器走进亿万家庭。本报告拆解家用医疗器械如何在老龄化与慢病人群中渗透——慢病刚性需求、线上药店放量、集采降价、国产替代与出海,如何共同重塑一条两千亿级的赛道。
执行摘要:老龄化与慢病撑起两千亿家用医疗,国产替代加速
①需求:老龄化 + 慢病刚性
- 截至 2025 年末,全国 60 岁及以上人口达 2.97 亿;糖尿病、高血压、呼吸慢病患者庞大,居家监测刚需。
- 家用监测从"患病后"前移到"日常管理",血压计、血糖仪、制氧机成家庭常备。
②上游:传感与算法国产突破
- 血糖试纸、血压传感、制氧分子筛等核心部件国产替代加速;CGM 动态血糖监测 2025 年 15.4 亿、+45.8%。
- 但高端呼吸机、超声等仍有部分核心件依赖进口。
③中游:国产龙头领跑,外资守高端
- 鱼跃以 14.7% 居耐用家用器械首位,血压计、制氧机、雾化器多品类第一;三诺血糖仪零售份额 50%+。
- 欧姆龙 11.2% 守中高端电子血压计(299 元以上份额约 31.5%);九安、可孚线上强势。
④下游:线上药店 + OTC 组合
- 京东健康、阿里健康、美团买药承接器械与 OTC 药品组合销售,可孚抖音销量占比高达 25%–30%。
- 线下药店与医院仍承担专业背书与试纸复购。
⑤政策:集采降价 + 注册证监管
- 血糖试纸、血压计等纳入集采,单价下行倒逼企业以"硬件引流、耗材盈利"。
- NMPA 注册证监管趋严,抬高合规门槛,利好头部规模企业。
⑥出海:代工 + 自主品牌双轮
- 三诺业务覆盖 187 国、全球 2500 万用户;康泰 2025 血氧仪国内出货 862 万台;乐心智能秤全球 OEM/ODM 占 18.3%。
- CGM、制氧机是出海高附加值新方向。
家用医疗器械是一条"老龄化刚需 × 国产替代 × 线上放量 × 集采出清"叠加的长坡赛道:短期看慢病管理与线上药店渗透,中期看 CGM / 呼吸机等升级品类与集采后的份额集中,长期看"硬件 + 耗材 + 慢病管理服务"的闭环能力。
两千亿家用医疗市场,老龄化与慢病驱动稳健扩容
中国家用医疗器械市场规模(亿元)
图1:家用医疗器械总盘(弗若斯特沙利文)
2026E 约 2212 亿元(+6.5%),2030E 突破 3131 亿元;2025 年由 2212 / 1.065 反推约 2077 亿元。
慢病人群规模(亿人,约数)
图2:老龄化与慢病人群基数
2025 年末 60 岁及以上人口约 2.97 亿;糖尿病患者约 1.4 亿、高血压现患约 2.45 亿(公开流行病学约数),是家用监测设备的刚性需求池。
高增长子赛道:CGM 动态血糖监测(亿元)
图3:CGM 与传统指尖血糖仪增速对比
2025 年国内 CGM 市场销售额约 15.4 亿元、同比 +45.8%,约为传统指尖血糖仪整体增速的 4 倍以上;微泰医疗 CGM 收入 4.52 亿元、+150.2%。
信息来源:弗若斯特沙利文(经可孚医疗经营分析、e 公司转引);豆丁机构《家庭诊疗 / 护理设备》;证券时报《智能血糖监测设备火了》。
上游传感与试纸 — 中游注册品牌 — 下游药店与医院
血压传感 / 气泵 / 袖带
制氧分子筛 · 压缩机
呼吸机涡轮 / 阀件
MCU 芯片 / 传感器 / 屏幕
雾化片 / 面罩耗材
血糖监测:三诺生物
家用平台:可孚医疗
血压 / 电子:欧姆龙
血糖 O+O:九安医疗
OEM/ODM:鱼跃 · 乐心 · 康泰
连锁药房 · DTP 专业药房
医院 / 社区 / 乡镇卫生院
OTC + 器械组合销售
抖音 / 天猫内容电商
海外 ODM 与自主品牌
信息来源:鱼跃医疗、三诺生物、可孚医疗、九安医疗年报与经营分析;弗若斯特沙利文;行业公开资料。
试纸与传感是耗材壁垒,NMPA 注册证是合规门槛
01血糖试纸
酶电极与试纸条是血糖仪的耗材心脏,三诺年销约 12.8 亿片试纸,形成"硬件引流—耗材盈利"闭环。
02血压传感
压力传感器、气泵与袖带决定测量精度;国产传感件已成熟,欧姆龙仍占中高端品牌心智。
03制氧 / 呼吸
分子筛、压缩机与涡轮是制氧机 / 呼吸机核心,鱼跃制氧机、雾化器多品类零售第一。
04CGM 传感器
动态血糖监测(CGM)是最高壁垒升级方向,2025 年 15.4 亿、+45.8%,国产微泰、三诺、九安加速注册。
05注册证监管
NMPA 二类 / 三类注册证周期长、成本高,是新进入者最大门槛,利好合规龙头。
06代工与出海
鱼跃、乐心、康泰兼具 ODM/OEM 与自主品牌,康泰血氧仪 2025 国内出货 862 万台。
中国主要家用监测设备渗透率 vs 成熟市场(估算 %)
图4:家用监测设备渗透率国际对比(估算)
注:中国家用血压计、血糖仪家庭渗透率显著低于欧美日成熟市场,提升空间大;柱值为基于行业研报的研究估算口径,非精确统计。
"硬件 + 耗材"的商业模式
- 硬件引流:血糖仪、血压计低价甚至贴钱获客,降低使用门槛。
- 耗材盈利:血糖试纸、雾化片长期复购,是稳定现金流。
- 数据服务:鱼跃"安耐糖 / 血压管家"、九安"O+O"慢病管理,把设备接入健康管理闭环。
- 集采对冲:试纸集采压价后,企业以量补价、以耗材粘性守住份额。
家用医疗器械的真正壁垒是"注册证合规 + 耗材复购 + 数据闭环"三位一体:硬件会因集采降价,但试纸、服务与患者粘性不会——这正是龙头愿意把设备低价铺进千家万户的底层逻辑。
鱼跃综合领跑,三诺守血糖,欧姆龙守中高端血压计
主要品牌耐用家用器械市占率(2025,%)
图5:品牌市占率横条
鱼跃约 14.7% 第一、欧姆龙约 11.2%、三诺约 9.8%;可孚、九安为线上细分强势品牌,份额为口径示意。三诺血糖仪单品类零售份额 50%+。
各品牌卡位
- 鱼跃医疗:综合龙头 14.7%;2025 营收逼近 80 亿,血压计连续 11 年全网第一,双十一全平台破 6 亿。
- 三诺生物:血糖仪零售份额 50%+,覆盖 4000 家等级医院、40 万药店、187 国;血糖管理家庭端收入约 38.9 亿。
- 欧姆龙:11.2%;上臂式电子血压计 299 元以上中高端份额约 31.5%。
- 可孚医疗:抖音销量占比 25%–30%,头部品牌第一;家用平台化打法。
- 九安医疗:血糖 O+O 落地 50 余城、合作 604 家医院;CGM 为第二曲线。
- 康泰 / 乐心:康泰血氧仪 2025 国内出货 862 万台;乐心智能秤全球 OEM/ODM 占 18.3%。
信息来源:豆丁机构《2026 耐用家用医疗设备》;上海证券报《三诺生物 2025 年报》;新浪财经《抖音重塑千亿家用器械》;经济参考报(鱼跃转型)。
线上药店崛起,器械与 OTC 药品组合销售
家用医疗器械线上销售占比(研究估算趋势,%)
图6:线上化率提升趋势(估算)
注:家用器械线上销售占比逐年提升,可孚抖音销量占比已达 25%–30%、鱼跃抖音占 8%–11%;柱值为基于公开渠道结构的研究估算趋势。
渠道分工
- 京东健康 / 阿里健康:器械 + OTC 药品组合销售,处方药与慢病续方。
- 美团买药:即时零售,急用药与家用器械小时达。
- 连锁药房 / DTP:专业背书、试纸复购与药师咨询。
- 医院 / 社区:处方外流与慢病管理入口,三诺覆盖 4000 家等级医院。
- 抖音内容电商:可孚线上强势的关键,健康科普 + 直播转化。
信息来源:新浪财经《抖音重塑后的千亿家用器械市场》;经济参考报(鱼跃接入京东健康 / 蚂蚁阿福);九安医疗 O+O 半报。
三个高浓度场景:血糖监测、血压管理、集采与国产替代
场景 01 · 血糖监测:三诺 50%+ 份额,CGM 成新战场
中国糖尿病患者约 1.4 亿,血糖监测是家用器械最大刚需。三诺生物血糖仪零售市场份额持续 50% 以上,2025 年血糖仪整机出货约 582 万台(含 OEM)、血糖试纸约 12.8 亿片;血糖仪整体市占约 26.1% 反超鱼跃(19.7%)。国际三巨头(罗氏、强生、雅培)合计份额由 2020 年 62% 降至 40.2%。升级方向是 CGM 动态血糖监测,2025 年市场 15.4 亿、+45.8%。
- 刚需:糖尿病患者约 1.4 亿
- 龙头:三诺零售份额 50%+
- 耗材:试纸 12.8 亿片 / 年
- 升级:CGM 15.4 亿 · +45.8%
- 国产替代:国产整体 57.1%
- 风险:试纸集采降价
来源:上海证券报《三诺生物 2025 年报》;豆丁机构《电子血糖仪 / 血糖分析仪》;证券时报《智能血糖监测设备火了》。
场景 02 · 血压管理:鱼跃 11 年第一,欧姆龙守高端
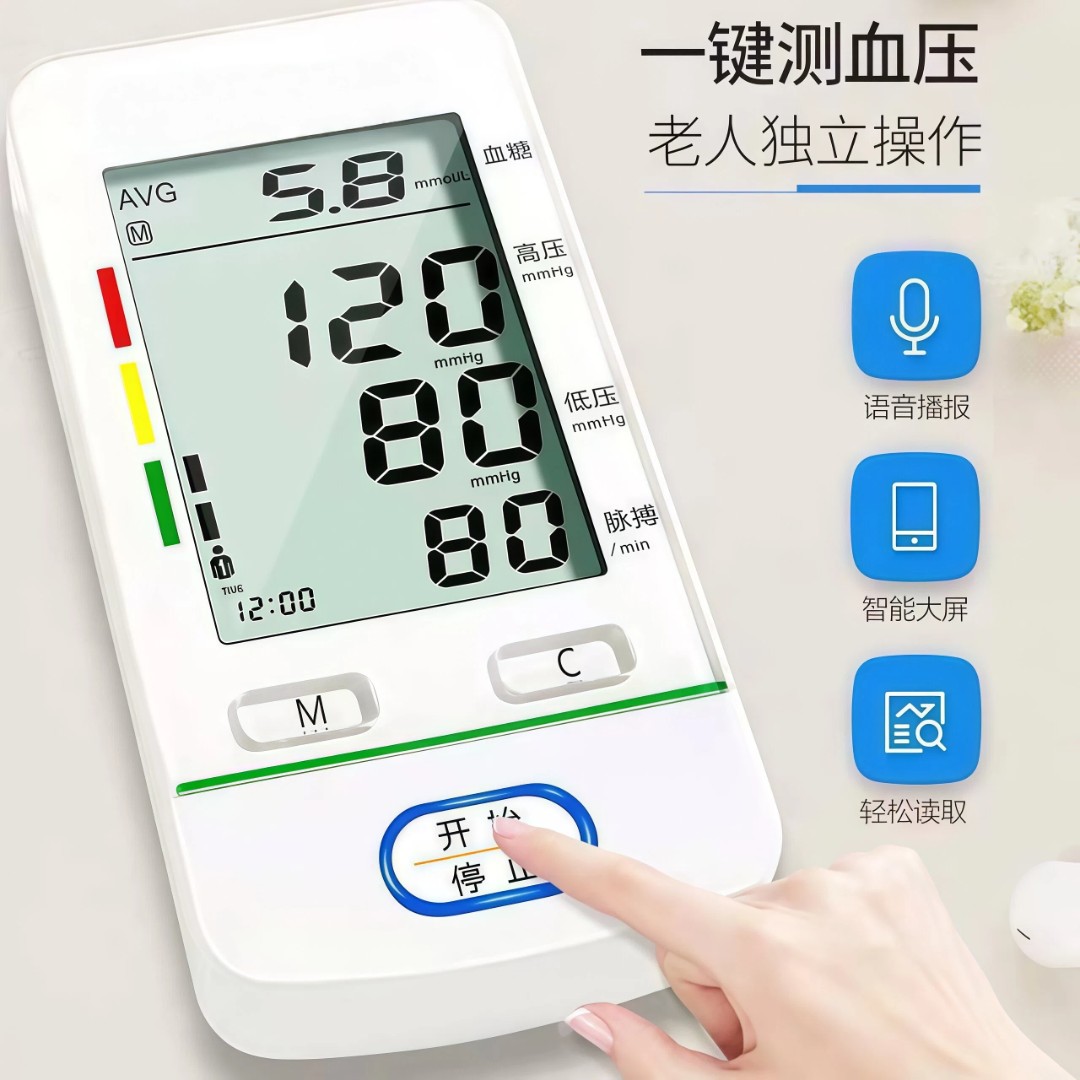
中国高血压现患约 2.45 亿,电子血压计是家用监测渗透率最高的品类之一。鱼跃血压计连续 11 年全网销量第一,2025 年血压计营收逼近 80 亿元,双十一全平台销售额破 6 亿元;血压血糖二合一机型 YU680 系列 2025 年销量约 386.2 万台、+19.3%。欧姆龙则在 299 元以上中高端电子血压计守住约 31.5% 份额。
- 刚需:高血压现患约 2.45 亿
- 龙头:鱼跃连续 11 年第一
- 中高端:欧姆龙 299 元以上 31.5%
- 机型:血压血糖二合一快速增长
- 渠道:线上为主,鱼跃抖音占 8%–11%
- 风险:价格战与同质化
来源:新浪财经《抖音重塑千亿家用器械》;豆丁机构《血压血糖仪市场占有率》。
场景 03 · 集采降价与国产替代:以量换价,份额集中
血糖试纸、血压计等纳入集采后单价下行,压缩硬件毛利。头部企业以"硬件低价铺量、试纸耗材长期复购、AI 健康管理服务增值"对冲——鱼跃"安耐糖 / 血压管家"AI 智能体上线蚂蚁阿福;九安血糖 O+O 落地 50 余城、合作 604 家医院。集采出清小厂,份额进一步向合规龙头集中。
- 集采:试纸 / 血压计降价,以量补价
- 对冲:硬件引流 + 耗材复购
- 增值:AI 健康管家 + 慢病管理
- 集中:小厂出清,龙头份额升
- 合规:NMPA 注册证抬高门槛
- 风险:降价过快侵蚀短期利润
来源:经济参考报《鱼跃医疗加速转型》;证券时报《九安医疗半年报》。
综合龙头 + 血糖专精 + 外资高端 + 线上新锐四条战线
| 玩家 | 定位与核心品类 | 2025 关键数据 | 主要风险 |
|---|---|---|---|
| 鱼跃医疗 | 综合龙头;血压计 / 制氧机 / 雾化器 / 血糖 | 耐用家用器械 14.7% 第一;血压计连续 11 年第一;2025 营收逼近 80 亿 | 集采降价、盈利承压 |
| 三诺生物 | 血糖监测专精;血糖仪 + 试纸耗材 | 血糖仪零售份额 50%+;整机 582 万台、试纸 12.8 亿片;覆盖 187 国 | 试纸集采、CGM 竞争 |
| 欧姆龙 | 外资高端;电子血压计 | 耐用家用 11.2%;299 元以上中高端血压计份额约 31.5% | 国产中低端替代 |
| 可孚医疗 | 家用平台 + 线上;血压计 / 血氧 / 护理 | 抖音销量占比 25%–30% 头部第一;2026E 行业规模 2212 亿 | 线上价格竞争 |
| 九安医疗 | 血糖 O+O 与 CGM;iHealth 海外 | O+O 落地 50 余城、合作 604 医院;CGM 为第二曲线 | 主业波动、CGM 投入 |
| 康泰 / 乐心 | 血氧仪 / 智能秤 ODM 与出海 | 康泰血氧仪 2025 国内出货 862 万台;乐心智能秤全球 OEM/ODM 占 18.3% | ODM 利润率低 |
信息来源:豆丁机构《2026 耐用 / 家庭护理家用医疗设备》;上海证券报三诺年报;新浪财经;经济参考报。份额为特定渠道 / 时点口径,引用请注意差异。
线上药店 + OTC 组合,把设备卖进慢病管理闭环
集采降价对核心品类的影响(研究估算 %)
图7:集采 / 团购降价幅度(估算)
注:血糖试纸、电子血压计等纳入集采与团购后单价明显下行;柱值为基于公开中标信息的研究估算,非精确中标价。
线上药店的组合打法
- 设备 + 试纸 + 药品:血糖仪配试纸、血压计配 OTC 降压药,一站式复购。
- 处方外流:京东健康、阿里健康承接慢病续方,设备作为管理入口。
- 即时零售:美团买药小时达,满足急用与居家应急。
- 内容科普:抖音医生科普 + 直播,降低家庭使用门槛,可孚线上占比领先。
信息来源:经济参考报(鱼跃接入健康管理平台);证券时报(九安 O+O);新浪财经(抖音家用器械)。
从"卖设备"到"卖慢病管理":CGM、AI、出海是三条主线
机会 Opportunities
· 老龄化刚需:60+ 人口 2.97 亿,居家监测渗透率仍低于成熟市场。
· CGM 升级:动态血糖监测 +45.8%,约为传统血糖仪增速 4 倍。
· AI 慢病管理:硬件 + 软件 + AI 智能体,把一次性销售变服务订阅。
· 线上药店:器械 + OTC + 耗材组合,复购与客单同步提升。
· 出海:三诺 187 国、乐心全球 OEM/ODM,CGM / 制氧机高附加值出海。
风险 Risks
· 集采降价:试纸、血压计中标价下行,短期压制硬件毛利。
· 线上价格战:抖音 / 天猫同质化,白牌与贴牌挤压利润。
· 注册合规:NMPA 注册周期长、成本高,新品放量慢。
· 海外壁垒:FDA / CE 认证、本地售后与贸易摩擦。
· 主业波动:疫情后血氧 / 呼吸机需求回落,九安等业绩分化。
短期看集采后的份额集中与线上放量,中期看 CGM / 呼吸机等升级品类和 AI 慢病管理,长期看"硬件 + 耗材 + 服务 + 全球渠道"的闭环能力——能在降价周期里把患者粘性和服务收入做厚的龙头,将穿越价格战。
结论:老龄化是最长的坡,耗材与服务是最深的雪
- 规模:2026E 约 2212 亿、2030E 破 3131 亿,稳健扩容。
- 龙头:鱼跃 14.7%、三诺血糖 50%+、欧姆龙守中高端。
- 变量:集采降价、线上药店、CGM 升级、国产替代与出海。
- 关键:"硬件引流 + 耗材复购 + AI 慢病服务"闭环。
当两亿多老人和慢病患者需要在家测血压、测血糖、吸氧气,这门生意的确定性,比任何风口都更长久——拼的不是一台机器,而是一套让人长期离不开的健康管理。
数据来源与口径说明
- 同花顺 / e 公司(弗若斯特沙利文):2026E 2212 亿 · 2030E 3131 亿
- 上海证券报《三诺生物 2025 年报摘要》:血糖仪零售 50%+ · 覆盖 187 国
- 豆丁《2026 耐用家用医疗设备》:鱼跃 14.7% · 欧姆龙 11.2% · 三诺 9.8%
- 新浪财经《抖音重塑千亿家用器械市场》:鱼跃 80 亿 · 可孚抖音 25-30%
- 经济参考报《鱼跃医疗加速转型》:AI 健康管家 · 接入京东健康
- 证券时报《智能血糖监测设备火了》:CGM 15.4 亿 · +45.8%
- 证券时报《九安医疗半年报》:O+O 50 城 · 604 医院
- 新浪财经《九安医疗半年报分化》:CGM 第二曲线
- 豆丁《2026 家庭护理用医疗设备》:三诺 38.9 亿 · 康泰 862 万台 · 乐心 18.3%
- 豆丁《2026 血压血糖仪市场》:鱼跃 22.4% · YU680 386 万台
- 豆丁《2026 电子血糖仪》:三诺 26.1% · 582 万台 · 试纸 12.8 亿片
- 豆丁《2026 自我保健医疗设备》:第一梯队三家合计 42.1%
- 豆丁《2026 血糖分析仪》:国产整体 57.1% · 外资降至 40.2%
- 豆丁《2026 家庭诊疗设备》:328.6 亿 · +14.2% · 60+ 人口 2.97 亿
- 豆丁《2026 家庭护理医疗器械》:587.3 亿 · +12.6%
- 东方财富百科(九安 / 全球血压计):全球家用自动血压计约 21.19 亿美元