中国现制茶饮
供应链报告
万店扩张见顶之后,真正的护城河从门店招牌转移到了茶山、牧场、冷库与中央工厂:一杯 20 元的奶茶,成本与品质究竟由谁决定?
核心结论:需求见顶,供应链成为新护城河
①需求见顶,供应链成为新护城河
- 2025 年现制茶饮市场约 1957 亿元、增速降至双位数中段,门店约 45 万家、单店模型恶化。
- 行业从"开店"转向"提效",供应链成本与损耗直接决定加盟商盈利与总部利润。
②垂直一体化分两路:自建工厂 vs 密网仓配
- 蜜雪以五大生产基地、核心食材 100% 自产走"重资产自建";古茗不建工厂,而以 24 个仓储基地、98% 门店两日一配走"高密度冷链仓配";霸王茶姬则把壁垒建在茶底研发与原叶茶采购。
③奶基底从植脂末走向鲜奶,成本与毛利重排
- 植脂末时代毛利率可达 70%–80%;转向鲜牛乳 / 浓缩奶基底后,单杯奶基底成本升至约 2 元、鲜奶茶毛利率回落至 60%–70%。
- 奶源、冷链与"反式脂肪"叙事成为新分水岭。
④鲜果与小料是损耗与季节性的重灾区
- 行业水果损耗率普遍 15%–20%,古茗靠极速预冷把芒果熟成损耗压到约 10%、鲜果鲜奶综合损耗低于 3%。
- 小料(珍珠 / 芋圆 / 椰果)标准化程度高,是规模集采与自产的主战场。
⑤茶底标准化决定"千店一味"
- 原叶茶拼配(如霸王茶姬归云南 65% 勐海 + 35% 冰岛熟普)、茶叶 CTC 与碎茶拼配、自动化制茶,把非标农产品变成稳定 SKU。
- 万吨级采购 + 百余家合作茶厂,是新品牌难以复制的壁垒。
⑥风险:重资产折旧、价格战传导与原料波动
- 自建工厂与冷链是重资产,折旧与利用率随门店扩张波动;9.9 元价格战压缩加盟商采购与单店模型。
- 茶叶、鲜奶、水果大宗价格与季节性供应直接冲击毛利。
这不是一条单纯的开店赛道,而是"存量博弈 × 供应链效率"的淘汰赛——确定性最高的环节是标准化茶底与小料自产、鲜奶冷链密度、以及极速预冷与智冷设备,谁把原料成本与损耗压到最低,谁就能在价格战中活下来。
近两千亿市场、增速换挡,门店进入存量博弈
现制茶饮市场规模(亿元,红餐茶饮店口径)
图1:中国现制茶饮市场规模(红餐,茶饮店零售口径)
来源:红餐产业研究院《区域茶饮研究报告 2026》《茶饮品类发展报告 2026》(经新华网、界面、36 氪转引)。2026 为预测值;艾媒宽口径 2024 年约 3547.2 亿元,口径不可直接相加。
存量博弈下的三条供应链逻辑
- 成本:原料与包材占单杯成本大头,万店集采比独立门店低 15%–22%。
- 效率:高频次、小批量、低温配送决定鲜果鲜奶的"鲜度"与损耗。
- 稳定:标准化茶底与小料,是"千店一味"与自动化制茶的前提。
- 利润:总部赚的多为供应链差价(蜜雪 97.6% 收入来自向加盟商供货)。
来源:界面新闻《茶饮圈"冷"思考》;蜜雪冰城 2025 年报(经职业餐饮网、每经转引)。
信息来源:红餐产业研究院、艾媒咨询、弗若斯特沙利文、36 氪 / 窄门餐眼门店数。
上游农产品 — 中游中央工厂与仓配 — 下游万店终端
生鲜乳 / 浓缩奶基底 / 植脂末
鲜果(芒果、草莓、柠檬、青提)
小料(木薯珍珠、芋圆、椰果、寒天)
糖 · 糖浆 · 咖啡豆 · 包材
产地:云南茶山、华南果园、东北奶源
古茗:24 仓储基地 + 自有三温区冷链
霸王茶姬:茶底研发 + 100+ 合作茶厂
茶百道:26 个仓储中心、鲜品损耗 <0.5%
自动化制茶设备 · 冷链三温车 · 智冷
直营 + 加盟(霸王茶姬)
下沉市场:三线及以下为增长最快细分
9.9–20 元价格带分层竞争
外卖 · 门店自提 · 联名第二曲线
信息来源:蜜雪冰城、古茗、茶百道 2025 年报 / 招股书;东吴证券古茗深度;36 氪"茶饮六小龙"报道;古茗官网。
茶底标准化与垂直一体化:把非标茶叶变成"千店一味"的 SKU
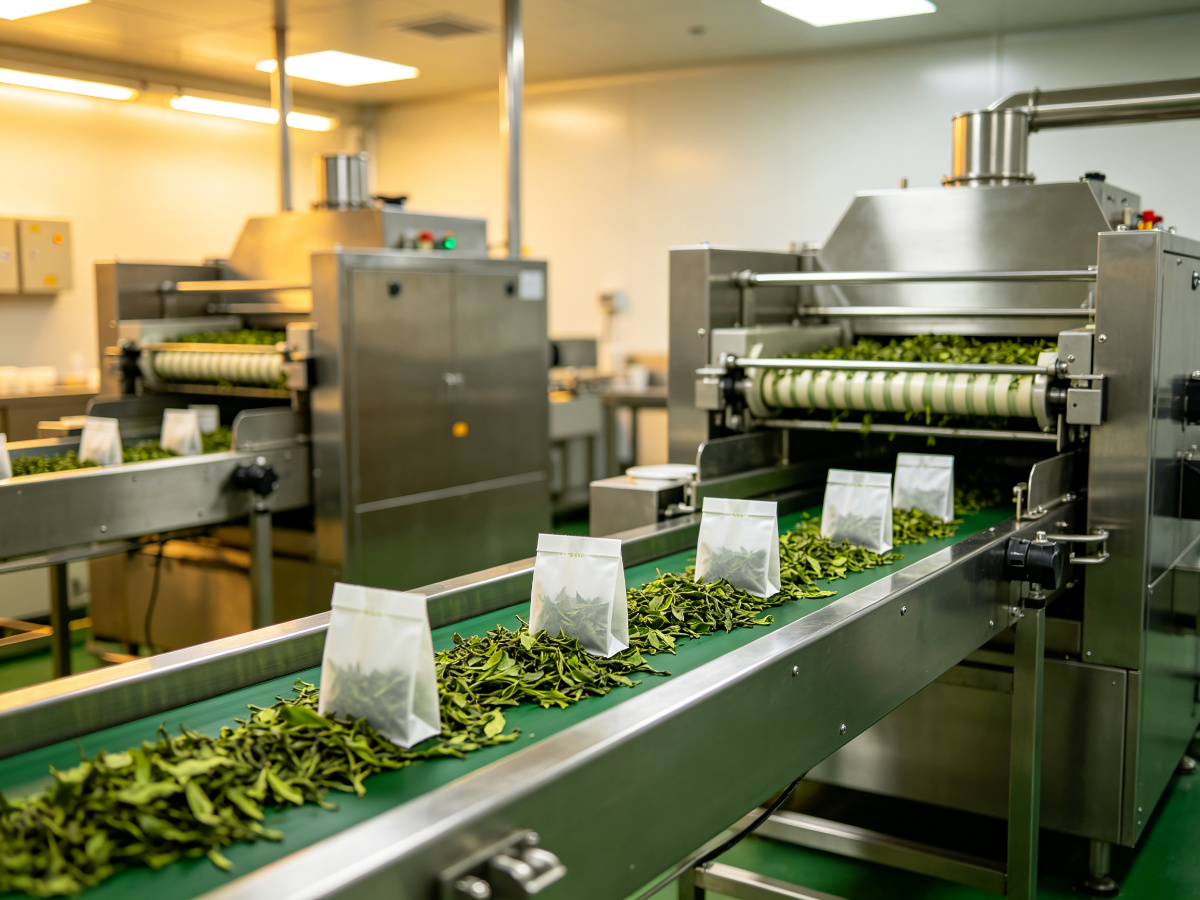
蜜雪的本质是一家向加盟商供货的快消供应链公司:2025 年营收超 335 亿元中约 97.6% 来自向加盟商销售商品与设备。全国五大生产基地年综合产能达 165 万吨、28 个仓库约 35 万平米,覆盖 33 个省级行政区、300+ 地级市,核心饮品食材实现 100% 自主生产——这是其能长期把一杯柠檬水卖到 4 元、并在价格战中保留利润的根本原因。
- 模式:重资产自建工厂 + 区域仓配
- 产能:五大基地 165 万吨 / 年
- 自产率:核心食材 100%
- 收入结构:97.6% 来自加盟商供货
- 全球门店:约 5.3 万家(2025H1)
- 延伸:海外 8 国本地化供应体系
来源:蜜雪冰城 2025 年报(经职业餐饮网、每日经济新闻、36 氪转引);FoodTalks。
霸王茶姬把壁垒建在"茶"本身:2024 年采购原茶超 1.3 万吨、云南大叶种占比过半,2025 年茶叶采购稳定在万吨级、合作茶厂超 100 家,覆盖六大茶系。其"归云南"系列茶底拼配 65% 勐海熟普 + 35% 冰岛熟普,上市首周拉动大盘 GMV 周环比 +16.2%。同时与中茶公司等头部茶企战略合作,把传统茶叶改造成标准化茶饮原料。
- 核心:原叶茶底而非茶粉 / 茶包碎末
- 采购:年原茶 1.3 万吨+,云南过半
- 合作:100+ 茶厂,与中茶战略合作
- 拼配:归云南 65% 勐海 + 35% 冰岛
- 2024 净利率:20.3%(行业最高)
- 设备:定制自动化制茶机推动标准化
来源:人民网云南频道;云南网;纵相新闻;界面新闻;证券时报。注:"原叶 vs 碎茶拼配"指品牌端叙事与工艺选择,不同价格带品牌混用 CTC / 碎茶以控成本。
茶底标准化的四道关卡
产地锁定
云南大叶种、横县茉莉、勐海普洱,签订单农业锁定风味与产量。
拼配配方
多产区、多等级拼配,对冲单一年份与批次波动,稳定"千店一味"。
萃取标准化
固定水温、茶水比、萃取时间,自动化制茶机消除人工误差。
成本分级
高端用原叶,大众价格带混用碎茶 / CTC 茶末,平衡成本与风味。
奶基底之争:植脂末的成本红利,正在被鲜奶与浓缩基底重写
选择鲜牛乳的品牌,等于把奶源、牧场、冷链与效期全部背在身上。古茗以"牧场直供门店 48 小时鲜度直达"、常温 / 冷冻 / 冷藏三温车覆盖 3 公里配送圈,单店物流成本比同行低约 15%;霸王茶姬则用非氢化冰博客 / 浓缩奶基底,以 30ml 基底兑一杯,在"不压茶香"与成本之间取平衡。
- 鲜奶成本:单杯奶约 1–2 元,效期短须冷链
- 植脂末成本:单杯更低,早年毛利率 70%–80%
- 浓缩基底:30ml 兑一杯,茶感与成本折中
- 冷链要求:三温区、48 小时、小半径高频次
一杯奶茶的原料成本拆解(元 / 杯,行业测算)
图2:单杯原料成本结构(元 / 杯,行业测算中值)
来源:抖音 / 行业开店测算公开口径(2024–2026),为区间中值示意。茶叶按克计价单杯常不足 1 元;奶基底约 1.5–2.5 元;珍珠 / 芋圆等小料单种约 0.3–0.6 元;鲜果款水果成本 2–4 元,差异最大。
两条奶基底路线的权衡
- 植脂末 / 奶精:成本低、易储运、效期长,早年门店毛利率可达 70%–80%;但"反式脂肪"与健康争议使其退出中高端。
- 鲜牛乳:味全等低温鲜奶直供,风味干净但成本高、须冷链、效期短,单杯奶成本升至约 1–2 元,毛利率回落至 60%–70%。
- 浓缩奶基底:如"非氢化冰博客 / 25 倍浓缩基底",30ml 即可兑一杯,兼顾茶感与成本,是霸王茶姬等轻乳茶的折中方案。
- 供应链含义:鲜奶路线倒逼冷链密度(古茗牧场直供 48 小时、三温车覆盖 3 公里圈),植脂末路线则更依赖中央工厂自产。
来源:抖音行业成本拆解(2024–2026);创业邦古茗鲜牛奶报道;证券时报霸王茶姬净利率。
水果与小料:季节性损耗是茶饮供应链最难的一仗
鲜果 / 鲜品损耗率对比(%,越低越好)
图3:鲜果 / 鲜品损耗率对比(%)
来源:东吴证券古茗深度(芒果熟成损耗古茗约 10% vs 行业约 20%);抖音 / 创业邦(古茗鲜果鲜奶综合损耗 <3%、行业 5%–10%);FoodTalks(茶百道鲜品损耗 <0.5%)。不同口径并列,仅供相对比较。
单店年均采购费用(万元 / 店,2024)
图4:头部品牌单店年采购费用(万元)
来源:大河财立方(2025.8)。单店采购额越高,反映品牌定位越偏鲜奶 / 鲜果 / 原叶茶的高成本路线;霸王茶姬 167.53 万元居首,沪上阿姨 28.68 万元最低。
小料供应链:标准化红利与爆款驱动
- 原料集中:小料中游原材料占生产成本约 63%,木薯淀粉(珍珠)、魔芋粉(寒天)、乳清蛋白粉(奶盖)为三大基础原料。
- 爆款拉动:蜜雪厚芋泥带动芋圆采购 +32.4%(2024);茶百道豆乳玉麒麟把豆花小料占比提升至 9.8%。
- 集采优势:万店规模集采使原料成本比独立门店低 15%–22%,冷链网络可复用冷冻温区。
- 季节性痛点:草莓、芒果、青提高腐损、跨季断供,需靠产地直采 + 极速预冷 + 产地加工对冲。
来源:豆丁《2026 中国新式茶饮小料行业报告》(行业估算口径,供参考);界面新闻;远瞻慧库;德清新闻网(古茗极速预冷)。
六小龙分化:供应链模式决定盈利能力与门店密度
头部品牌门店数(万家,2025 末约数)
图5:主要茶饮品牌门店数(万家,约数)
来源:证券时报(蜜雪 53014 家,2025H1);古茗官网(13554 家,2025.12.31);36 氪 / 财新(古茗净增 3640 家)。霸王茶姬、沪上阿姨、茶百道为约数。
2024 年净利率对比(%)
图6:头部品牌 2024 年净利率(%)
来源:证券时报《霸王茶姬 360 亿 IPO》。霸王茶姬 20.3% 居首,蜜雪 17.9%、古茗 16.8%、茶百道 9.6%。2025 年销售成本率:蜜雪 68.8%、古茗 67.0%、茶百道 67.5%。
| 品牌 | 供应链模式 | 关键指标(2024–2025) | 定位价格带 |
|---|---|---|---|
| 蜜雪冰城 | 五大基地自产 + 区域仓配,核心食材 100% 自产 | 2025 营收 335 亿+,全球约 5.3 万店,2024 净利率 17.9% | 4–10 元 |
| 古茗 | 不建工厂,24 仓储 + 自有三温区冷链,98% 门店两日一配 | 2025 营收 129.1 亿(+46.9%),净利 31.1 亿(+110%),1.36 万店 | 10–18 元 |
| 霸王茶姬 | 原叶茶研发 + 100+ 合作茶厂,轻乳茶 / 浓缩基底 | 2024 净利率 20.3%,年原茶采购 1.3 万吨+,单店年采购 167.5 万 | 15–25 元 |
| 茶百道 | 26 个仓储中心,鲜品损耗 <0.5% | 2024 净利率 9.6%,单店年采购 55.4 万 | 15–25 元 |
| 沪上阿姨 | 以加盟下沉为主,供应链外包比例较高 | 单店年采购 28.7 万(六小龙最低) | 10–18 元 |
信息来源:蜜雪 / 古茗 / 茶百道 2025 年报;财新数据库;大河财立方;证券时报;36 氪。门店数与净利率随统计时点变化,引用请回到原始财报核对。
"两日一配"与三温区冷链:密度就是成本,时效就是鲜度
三种供应链范式对比
- 蜜雪(自建工厂型):重资产、全自产,靠规模摊薄成本,极致低价下沉。
- 古茗(密网仓配型):轻资产工厂、重仓储冷链,靠高密度门店与高频配送降低损耗与物流。
- 霸王茶姬(研发驱动型):把壁垒建在茶底配方与原叶采购,门店端标准化自动化。
渠道结构
- 加盟为主:蜜雪、古茗、茶百道、沪上阿姨以加盟扩张,总部赚供应链差价。
- 直营 + 加盟:霸王茶姬以直营打磨模型后放开加盟,控价与控品更强。
- 外卖放量:2025 外卖平台大战带动茶饮线上单量,但平台抽成进一步压缩门店净利。
- 第二曲线:冰淇淋、咖啡、周边复用茶叶 / 乳品 / 冷链供应链,边际成本低。
来源:古茗官网 / 创业邦;36 氪;界面新闻。
从"开店竞赛"到"供应链效率竞赛"
机会 Opportunities
· 茶底上游:云南大叶种、地方小众茶的标准化深加工与订单农业。
· 冷链与智冷:极速预冷、三温区、温控物联网,是损耗下降的确定性环节。
· 奶基底创新:浓缩 / 非氢化基底、植物基 / 鲜奶平衡,兼顾成本与健康叙事。
· 小料工厂化:芋圆、椰果、寒天的标准化自产与爆款定制。
· 供应链外溢:冷链与原料复用至冰淇淋、咖啡、预包装饮品。
风险 Risks
· 重资产折旧:自建工厂与冷链的利用率随门店扩张波动,下行期拖累利润。
· 价格战传导:9.9–4 元价格战压缩加盟商采购意愿与单店模型。
· 原料波动:茶叶、生鲜乳、水果大宗价格与季节性供应冲击毛利。
· 食安与反式脂肪监管:奶基底、水果农残、冷链断链的品牌风险。
· 加盟管控:万店体系下品质与食安一致性难,损耗与偷工风险并存。
给产业链参与者的落点建议
- 品牌方:按价格带选供应链路线——低价走自产 / 集采,中高价走茶底研发 + 鲜奶冷链。
- 上游原料商:绑定头部品牌做订单农业与定制化拼配,从"卖原料"转向"卖标准配方"。
- 冷链 / 设备商:智冷、预冷、自动化制茶是确定性高增量环节,避开单纯运输内卷。
- 新进入者:不碰万店红海,从区域水果供应链、小料工厂或细分茶底切入更可控。
短期看供应链成本与损耗效率,中期看鲜奶冷链密度与小料自产,长期看茶底标准化与"原料 + 冷链 + 设备"的外溢复用;能把非标农产品变成标准 SKU、并把损耗压到行业最低的玩家,将穿越 9.9 元价格战周期。
数据来源与口径说明
- 红餐产业研究院《区域茶饮研究报告 2026》《茶饮品类发展报告 2026》(经新华网、界面、36 氪转引):2025 市场约 1870–1957 亿元 / 2024=1757 / 2025=1957 / 2026E=2100
- 弗若斯特沙利文(经 HKEX 招股书、沙利文中国官网):现制茶饮 2028E 5385 亿元 / 2025 约 2000 亿元
- 艾媒咨询 iiMedia(经证券时报转引):2024 新式茶饮宽口径 3547.2 亿元
- 36 氪 / 红餐门店数:2026 年中茶饮门店约 45.2 万家 / 六小龙供应链对比
- 蜜雪冰城 2025 年报(经职业餐饮网、每经、FoodTalks 转引):五大基地 165 万吨、97.6% 来自加盟商 / 核心食材 100% 自产、鲜品损耗
- 古茗官网与年报:24 仓储、两日一配、13000+ 店;财新数据库:2025 营收 129.1 亿、净利 31.1 亿
- 东吴证券古茗深度 / 德清新闻网:芒果熟成损耗古茗 10% vs 行业 20%、极速预冷
- 人民网 / 云南网(霸王茶姬茶底):年采原茶 1.3 万吨云南过半 / 归云南 65% 勐海 +35% 冰岛、GMV +16.2%
- 证券时报(霸王茶姬 IPO):2024 净利率 20.3% vs 蜜雪 17.9% / 古茗 16.8% / 茶百道 9.6%
- 大河财立方:2024 单店年采购费用(霸王 167.53 / 古茗 70.88 / 茶百道 55.41 / 蜜雪 52.09 / 沪上 28.68 万)
- 界面新闻 / 创业邦(古茗冷链、鲜奶):万店集采低 15%–22%、冷链复用 / 7.9 元鲜牛奶与三温区冷链
- 抖音 / 行业成本拆解(单杯原料、奶基底毛利):一杯 20 元奶茶成本拆解;豆丁《2026 新式茶饮小料行业报告》(行业估算口径)