中国电化学储能
行业深度报告
从大储、工商储到户储,从独立储能与现货套利到美欧出海——拆解锂电池储能的装机结构、成本曲线与商业模式。
储能进入大储驱动的放量期,碳酸锂成本与现货收益重塑商业模式
①装机:2025 年新增 189GWh,大储主导
- 2024 年新增 43.7GW/109.8GWh,2025 年跃升至 66.43GW/189.48GWh,累计装机约 144.7GW。
- 平均储能时长升至 2.58h,4h 及以上大储成为主流。
②结构:表前大储约 94%,工商储约 6%
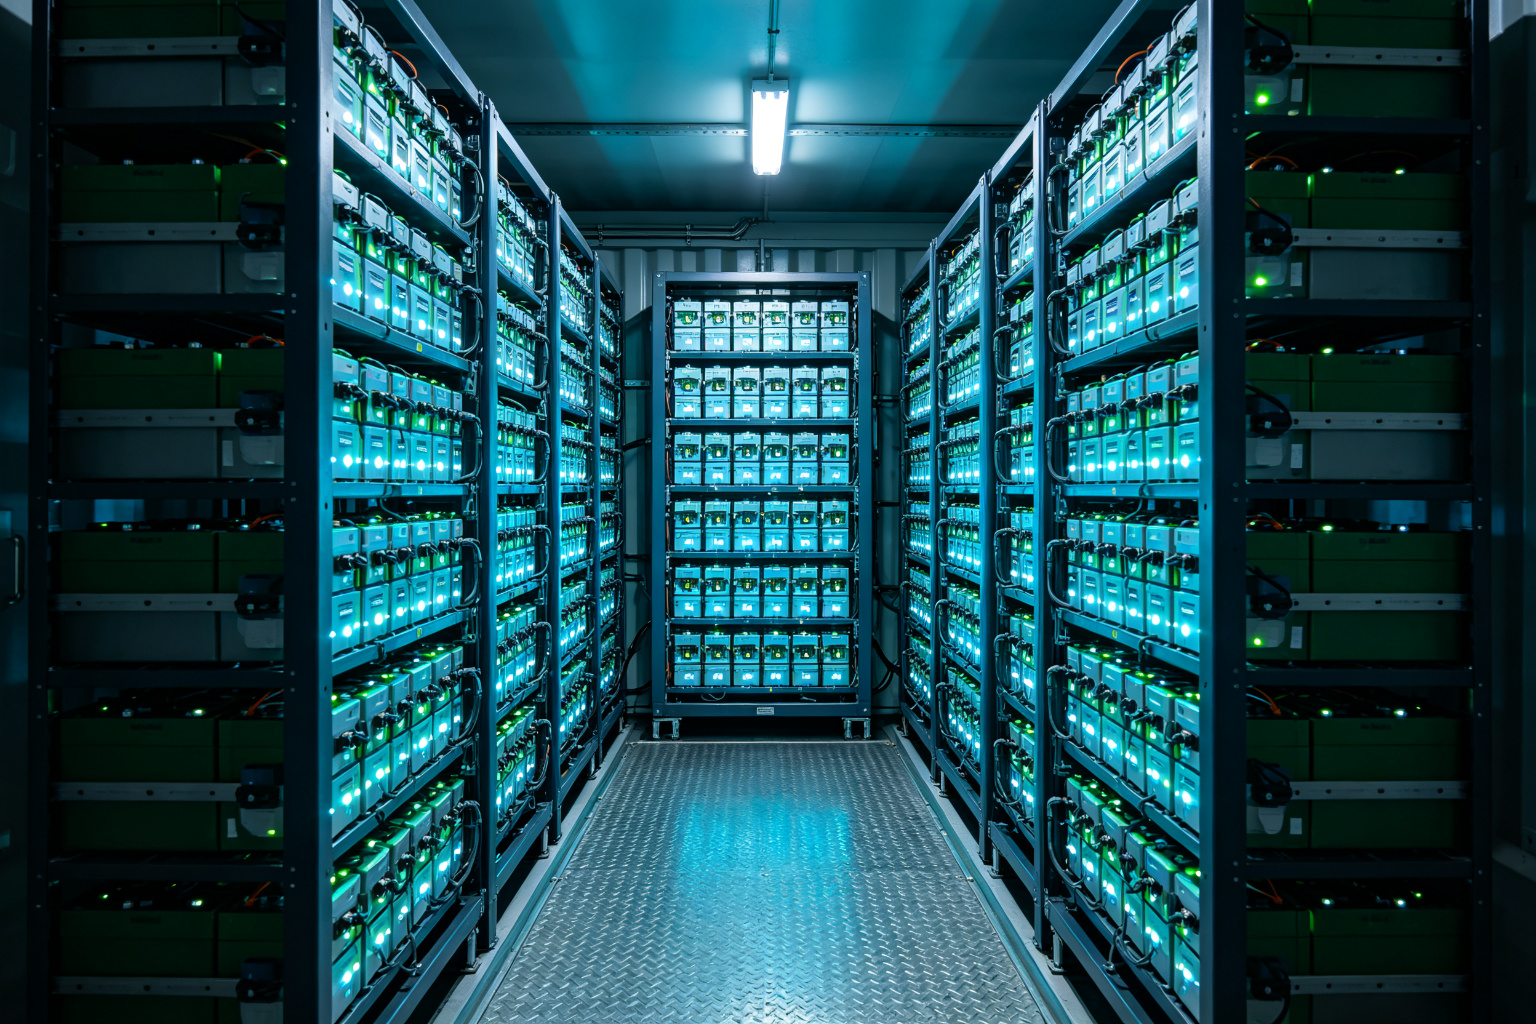
- 国内以表前大储(电源侧/电网侧独立储能)为绝对主力。
- 用户侧工商储在峰谷价差扩大地区渗透;户储国内小、海外(欧洲)大。
③成本:碳酸锂深跌后反弹,系统价格 0.5 元/Wh
- 电池级碳酸锂自 2023 年高位跌至 2025 年低点不足 6 万元/吨,2025 年末反弹至约 13.45 万。
- 4h 储能系统中标价约 0.5 元/Wh,成本下行推动装机经济性。
④商业模式:独立储能 + 现货套利
- 容量租赁、现货价差套利、辅助服务是独立储能主要收益来源。
- 现货市场加速推广,"2 充 2 放"成为标配,收益模型从政策补贴转向市场化。
⑤出海:美欧是第二增长曲线
- 美国大储与欧洲户储/工商储拉动中国电芯与系统集成商出口。
- 阳光电源、宁德时代、比亚迪、海博思创在海外渠道与产能布局领先。
⑥风险:价格战、收益不确定性与海外政策
- 国内系统集成竞争激烈、中标价承压;现货收益受价差波动影响。
- 海外关税、IRA 与本土化要求带来不确定性。
储能的主线是"大储放量 × 成本下行 × 现货商业化 × 出海"。它已从政策配套走向独立资产类别,收益模型、电芯成本与全球化是三条核心跟踪线索。
新型储能装机五年十倍,2025 年新增近 190GWh
中国新型储能新增装机(GW)
图1:新型储能新增装机(2021–2025)
2024 年新增 43.7GW、2025 年 66.43GW(+52%),累计约 144.7GW。新增 GWh 口径 2024 年 109.8、2025 年 189.48。数值为 CNESA/能源局约数。
应用结构(GWh,2023–2025)
图2:大储 / 工商储 / 户储结构
表前大储占新增约 94%,工商储约 6%,国内户储占比很小(海外欧洲另计)。堆叠为应用分类约数,不直接相加为全国总量。
信息来源:CNESA《储能产业研究白皮书》;国家能源局新型储能并网运行情况;BNEF 全球储能装机统计。
储能链:电芯—PCS/BMS—系统集成—应用
隔膜 / 电解液 / 碳酸锂
电芯:宁德 / 比亚迪 / 亿纬
电芯是成本与安全核心
BMS / EMS / 温控 / 消防
集成:海博思创 / 南网科技
打包与工程交付能力
工商储(峰谷套利)
户储(欧洲/国内)
独立储能 / 现货套利
信息来源:CNESA 产业链图谱;各公司年报与公开资料整理。
碳酸锂价格深跌后反弹,电芯成本随之波动
电池级碳酸锂均价(万元/吨)
图3:碳酸锂价格周期(2023–2026)
碳酸锂 2023 年约 25 万/吨高位回落,2024 年均价约 9.07 万、2025 年均价约 7.5 万(年中低点不足 6 万),2025 年末反弹至约 13.45 万,2026 年冲高约 20 万后回落至约 15 万。数据为上海钢联/百川盈孚约数。
储能系统中标价(元/Wh,约数)
图4:系统中标价下行(2022–2025)
4h 储能系统中标价自 2022 年约 1.5 元/Wh 一路下行,2025 年普遍在 0.5 元/Wh 上下。电芯降本与系统集成竞争是主因。数值为集采公开报价约数。
信息来源:上海钢联/百川盈孚碳酸锂价格;CNESA 储能系统中标价统计;证券时报储能集采报道。
系统集成与 PCS 头部集中,阳光电源领跑全球
头部企业营收 / 储能业务(亿元,2024)
图5:阳光电源/海博思创/南网科技(2024)
阳光电源 2024 年总营收 778.57 亿(其中储能 249.59 亿、出货 28GWh);海博思创 2024 年约 45.22 亿;南网科技约 22 亿。2025 年阳光总营收 891.84 亿、储能 372.87 亿、出货 43GWh。
全球储能新增装机区域(GWh,2024)
图6:中国 vs 海外储能新增(2024)
2024 年全球新型储能新增约 142GWh(BNEF/CNESA),中国约 109.8GWh、美国约 20GWh、其他地区约 12GWh。中国是最大单一市场,海外(美欧)是增量与利润高地。
电芯端宁德时代、比亚迪外供,PCS 与系统集成端阳光电源、海博思创、南网科技等聚焦工程与渠道。具备"电芯+PCS+全球渠道"一体化能力的龙头在出海与大储中胜出。
信息来源:阳光电源 2024/2025 年报;海博思创、南网科技年报;BNEF 全球储能市场展望。
独立储能走向现货套利,储能时长持续拉长
新增储能平均时长(小时)
图7:储能平均时长趋势(2021–2025)
新增储能平均时长自 2021 年约 2.1h 升至 2025 年约 2.58h,4h 及以上项目增多。时长拉长源于现货套利与调频需求,也提升单项目 GWh 规模。
中国储能企业出海出货(GWh,约数)
图8:储能出海(2024)
中国电芯与系统集成商在全球储能供应链中占主导,阳光电源、宁德时代、比亚迪在美欧澳市场领先。美国受 IRA 与关税影响转向本土化,欧洲户储/工商储需求旺盛。
三大场景:电网侧大储、工商储套利、美欧出海
场景 01 · 电网侧大储:独立储能与现货收益
随着新能源大基地与高比例可再生能源并网,电网侧需要灵活调节资源。独立储能通过容量租赁、现货价差套利、调频/备用辅助服务获得收益。多数省份现货市场已长周期运行,"低谷充电、高峰放电"的 2 充 2 放模型成为标配。
- 收益:容量租赁 + 现货套利 + 辅助服务
- 时长:4h 及以上,匹配日内价差
- 代表:独立储能电站、共享储能
- 风险:价差收窄、政策与调度规则变化
场景 02 · 工商储:峰谷价差驱动的用户侧
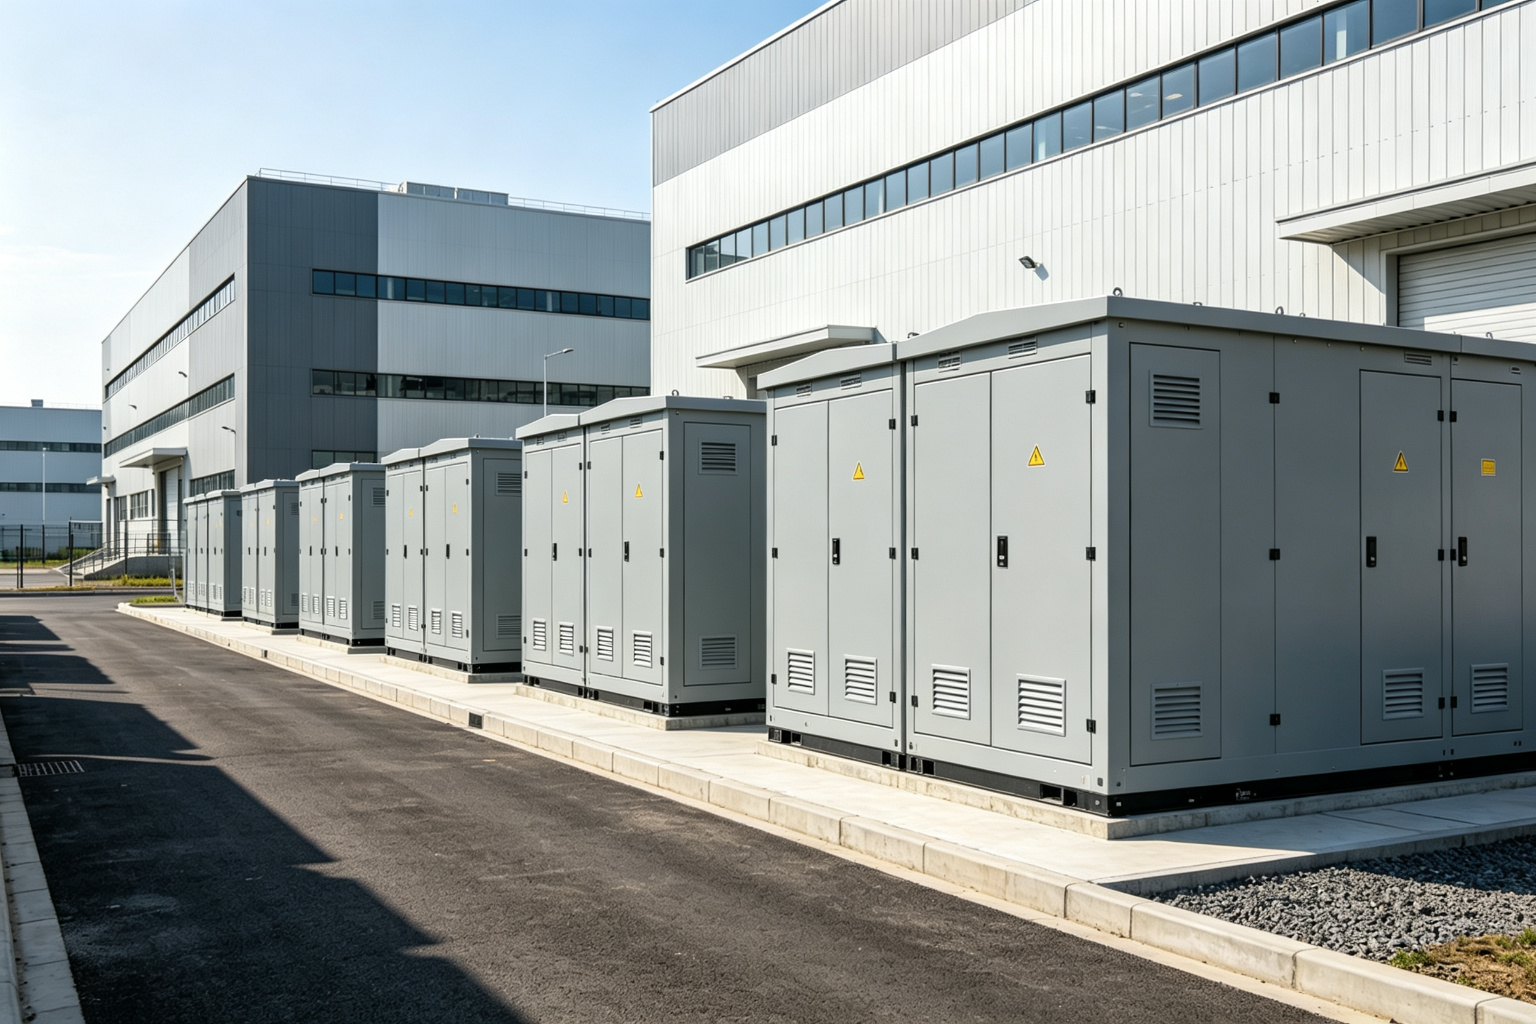
在峰谷价差较大的省份(广东、浙江、江苏等),工业用户配置储能可低谷充电、高峰放电并管理需量电费。随着两部制电价与分时电价完善,工商储从政策驱动转向经济性驱动,EPC+EMC 模式在中小企业普及。
- 收益:峰谷套利 + 需量管理 + 备用电源
- 形态:集装箱/柜体,100kWh–数 MWh
- 市场:国内占新增约 6%
- 出海:欧洲户储/工商储是中国厂商重点
场景 03 · 出海:美国大储与欧洲户储
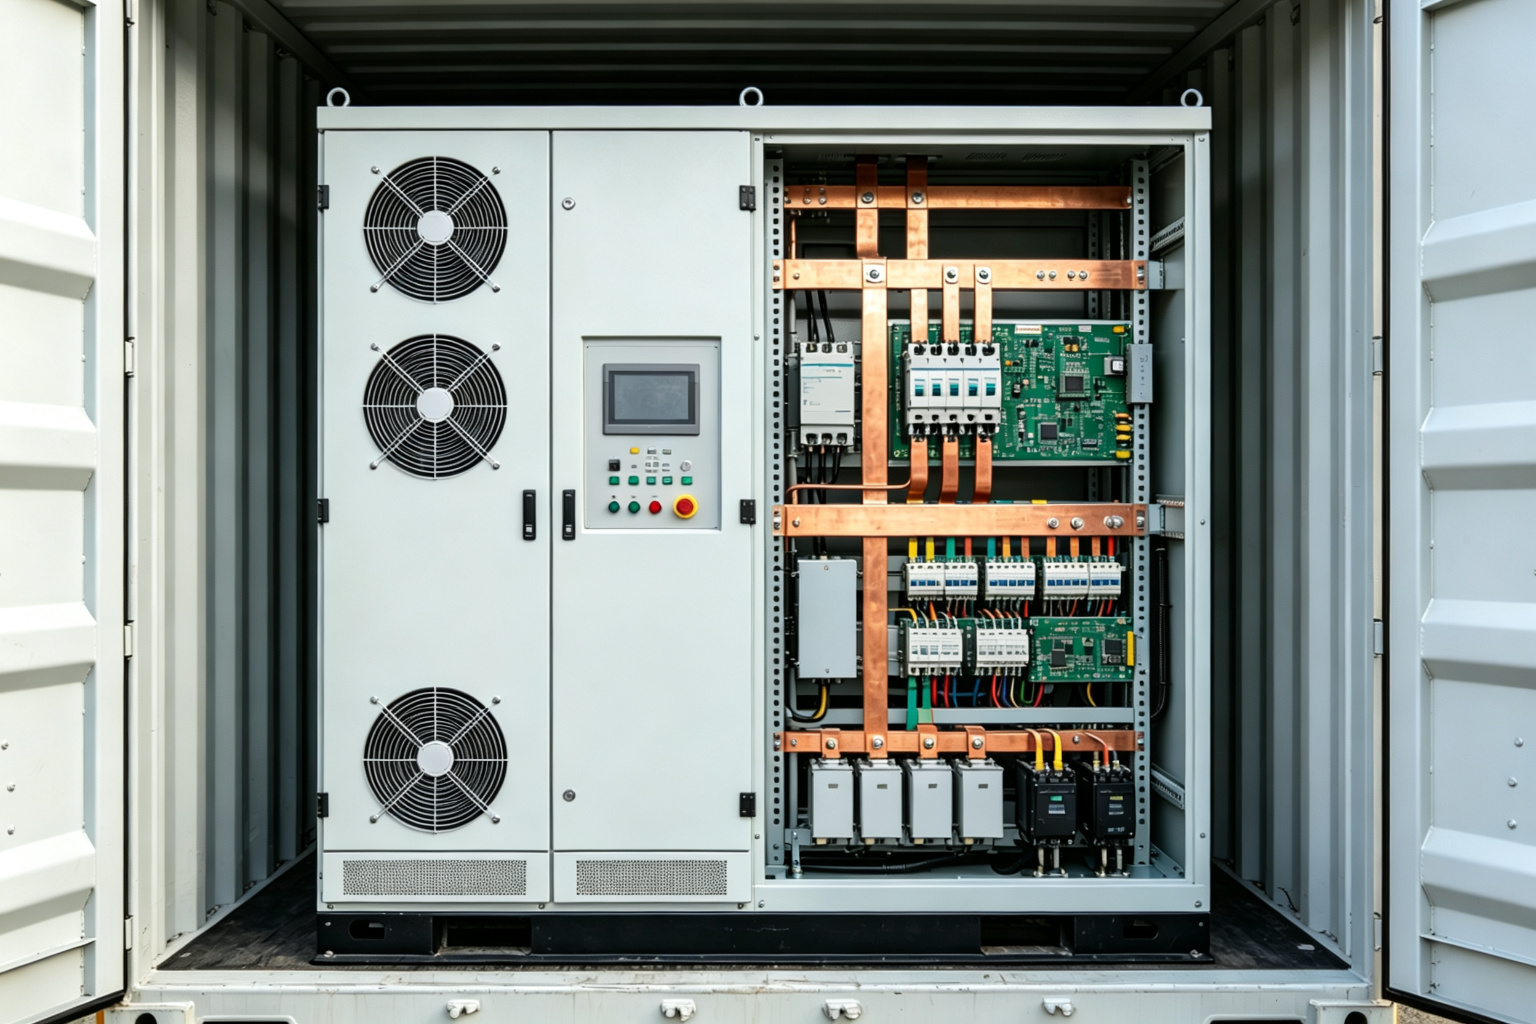
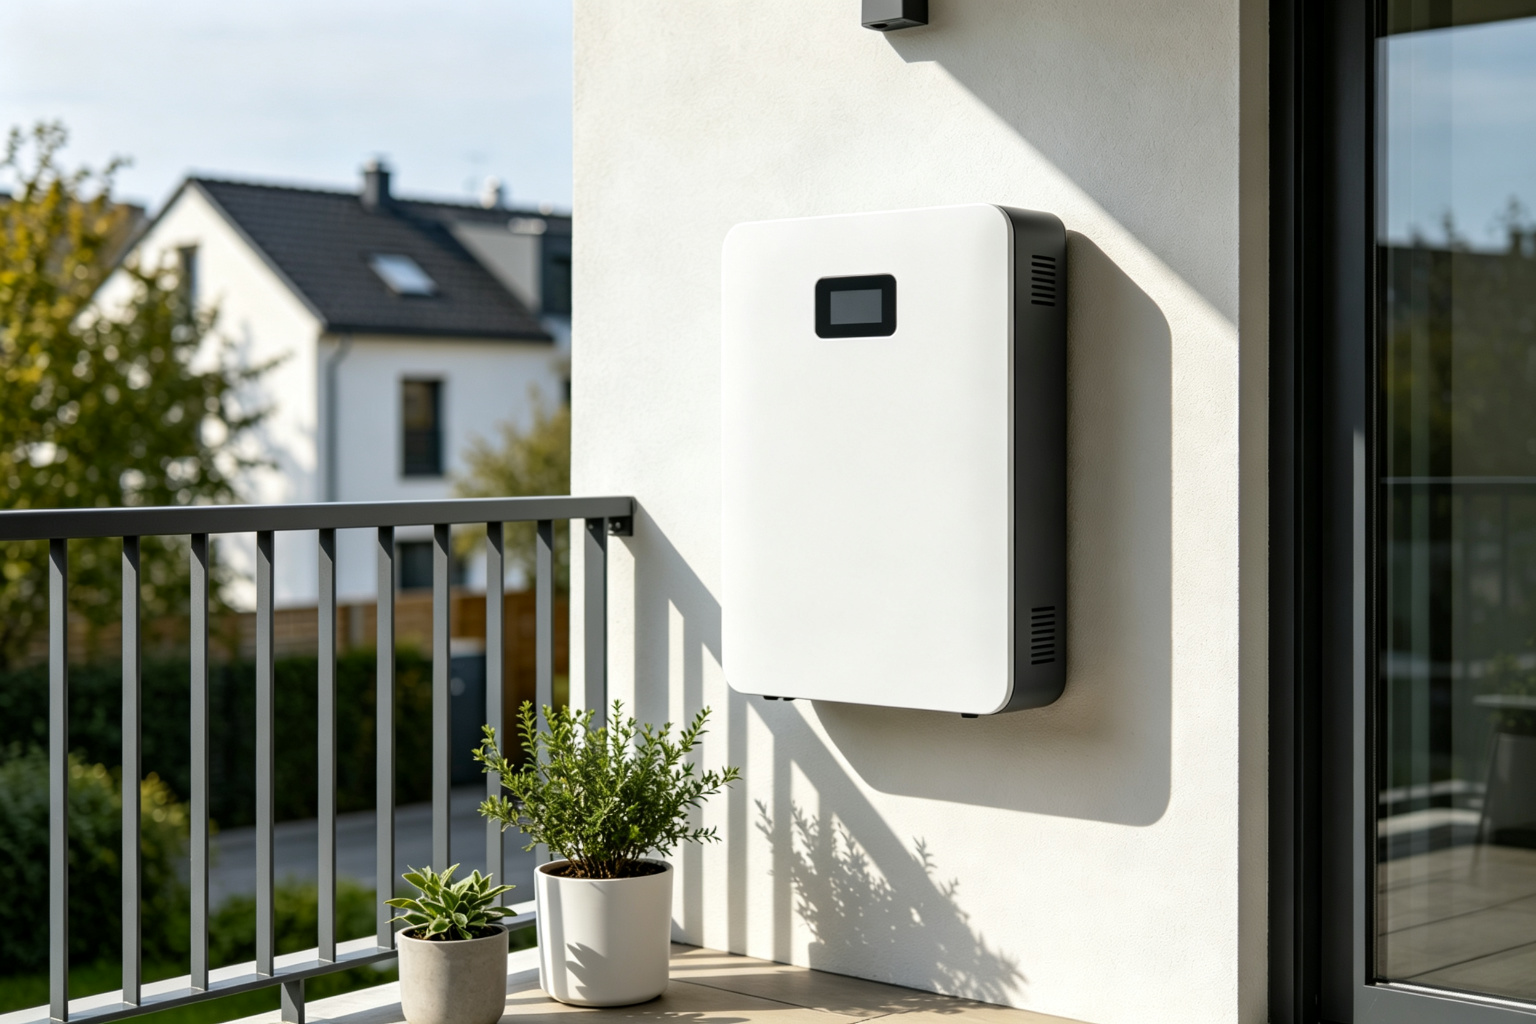
海外市场中,美国以电网侧大储为主(配合光伏与天然气调峰),欧洲以户储与工商储为主(能源危机后家庭储能爆发)。中国电芯与系统集成商在成本与制造能力上全球领先,但需应对美国 IRA、反规避调查与欧洲本土化要求。
- 美国:大储为主,关注 IRA 与供应链本土化
- 欧洲:户储/工商储,关注库存与电价
- 代表:阳光、宁德、比亚迪、海博思创
- 趋势:海外建厂、本地化交付
来源:BNEF 全球储能展望;CNESA 白皮书;各公司海外业务披露。
电芯双雄、PCS 与集成头部集中
| 环节 | 代表企业 | 格局特征 | 状态 |
|---|---|---|---|
| 储能电芯 | 宁德时代、比亚迪、亿纬锂能、中创新航 | 双雄主导,外供与自供并存 | 碳酸锂成本周期中扩产分化 |
| PCS 变流器 | 阳光电源、上能电气、科华数据 | 与系统一体化趋势强 | 大储与出海驱动增长 |
| 系统集成 | 海博思创、南网科技、阳光、宁德 | 竞争激烈,工程与渠道分化 | 中标价承压、龙头集中 |
| 海外渠道 | 阳光、宁德、比亚迪、特斯拉 Megapack 竞争 | 美欧认证与本土化能力关键 | 关税与政策带来不确定性 |
信息来源:CNESA 集成商排名;各公司年报与招股书。
成本下行与价格波动并存,收益模型市场化重构
成本侧:碳酸锂与系统价格
- 碳酸锂:2024 年均价约 9.07 万/吨,2025 年约 7.5 万(年中低点 <6 万),年末反弹至 13.45 万。
- 系统:4h 系统中标价约 0.5 元/Wh,电芯降本是主因。
收益侧:从配储到现货
- 过去:强制配储、政策补贴,利用率低。
- 现在:独立储能、现货套利、辅助服务,收益市场化。
- 未来:容量市场、电力现货全覆盖决定长期收益。
储能的投资逻辑从"装机量故事"转向"收益率与出海兑现"。碳酸锂价格、现货价差、海外政策是三个关键变量。
机会在大储与出海,风险在价格战与收益不确定
机会 Opportunities
· 大储持续放量:新能源并网与现货市场驱动,年增维持高增速。
· 成本下行:碳酸锂低位、系统降价,提升项目 IRR。
· 现货市场化:独立储能收益模型成熟,资产属性增强。
· 出海:美国大储、欧洲户储拉动中国电芯与集成商。
· 4h+ 长时储能:匹配日内价差与调频需求。
风险 Risks
· 价格战:系统集成中标价承压,盈利不及预期。
· 碳酸锂反弹:2025 年末价格回升抬升成本。
· 现货价差收窄:储能大规模并网后套利空间被稀释。
· 海外政策:美国关税/IRA、本土化要求影响出海。
· 安全与标准:消防与一致性仍是长期挑战。
结论:储能是新能源的"第二基建",出海决定利润弹性
短期看,国内大储装机维持高增、4h 及以上成为主流;中期看,现货市场与辅助服务完善使独立储能具备稳定收益;长期看,全球能源转型与中国供应链优势使出海成为利润弹性来源。具备电芯+PCS+全球渠道一体化能力、且能把握现货收益模型的龙头将穿越价格周期。
对产业链参与者:电芯环节关注碳酸锂周期与头部份额,PCS/集成关注大储订单与海外认证,运营端关注现货价差与容量市场政策。
如果说光伏风电是新型电力系统的"发电源",储能就是它的"蓄水池与调节器"。理解碳酸锂周期、现货价差与美欧政策,就是理解中国储能产业链从制造优势走向全球资产的关键。
数据来源与口径说明
- 国家能源局《2025 年可再生能源/新型储能并网运行情况》:nea.gov.cn
- CNESA《储能产业研究白皮书》:cnesa.org
- BNEF《Global Energy Storage Outlook》:about.bnef.com
- CNESA 转引/新浪:2025 新型储能新增 66.43GW/189.48GWh:finance.sina.com.cn
- CNESA 转引/新浪:累计 144.7GW、平均时长 2.58h:finance.sina.com.cn
- 上海钢联:电池级碳酸锂价格(2024 均价 9.07 万/吨):mysteel.com
- 百川盈孚:碳酸锂 2025 低点 <6 万、年末 13.45 万:baiinfo.com
- 证券时报:储能系统中标价约 0.5 元/Wh:stcn.com
- 阳光电源 2024 年报(营收 778.57 亿、储能 249.59 亿/28GWh):sungrowpower.com
- 阳光电源 2025 年报(营收 891.84 亿、储能 372.87 亿/43GWh):sungrowpower.com
- 海博思创 2024 年报(营收约 45.22 亿):hyperstrong.com
- 南网科技 2024 年报:csg.cn
- CNESA:表前大储约 94%、工商储约 6% 结构:cnesa.org
- BNEF:2024 全球储能新增约 142GWh、中美欧结构:about.bnef.com
- 中证网/中国能源报:独立储能与现货市场商业模式:cs.com.cn
- 第一财经/界面:中国储能出海美欧与关税政策:yicai.com