中国洗碗机
市场深度报告
欧美 70% 普及率对中国 3.2%:一台机器如何被中式厨房、地产周期与换新需求重新定义?
核心结论:渗透率最低、想象空间最大的厨电品类
①渗透率鸿沟:3.2% 对 70%+,是差距也是空间
- 2024 年中国洗碗机渗透率仅 3.2%、每百户约 3 台;美国约 70%、德国超 90%。
- 悬殊落差意味着长期渗透红利,但"装不装"仍受厨房空间、橱柜预留与使用习惯三重约束。
②产品形态:嵌入式主导,台式与水槽式分守两端
- 2025 年嵌入式约占零售额六成以上,受益精装与一体化橱柜;水槽式由方太教育市场、份额约一成八。
- 台式价格下探至 3000 元内,承接租房与小户型入门人群;三种形态对应三种厨房改造门槛。
③本土化:为"爆炒重油污 + 大炒锅"重做一台机器
- 西式机型洗不动中式重油;国产以 80℃ 高温煮洗、105℃ 热风烘干、高能气泡洗、五层喷臂、22 套大容量等"中式定制"重新定义洗净标准。
- 这是国产对西门子等外资反超的关键。
④下游:地产前装承压,存量换新接棒
- 新房交付下行使嵌入式前装增速放缓;但精装房洗碗机配套率仍升至约 38%,住建部新规要求新建住宅预留安装条件。
- 奥维云网预测 2026 年旧改洗碗机需求约 164 万套,存量换装将反超新房。
⑤竞争格局:外资守高端,国产抢嵌入式与性价比
- 线上早期西门子一度领先(2024 年初线上份额约 37%),美的、海尔、方太、老板依托本土化技术与全渠道快速追赶。
- 2025 年美的系与博西系份额均接近两成,方太、海尔、老板构成国产第一集团。
⑥趋势与风险:大容量、快洗烘是升级主线
- 18 套及以上大容量机型 2025 年同比 +41.7%,超六成用户抱怨洗涤耗时过长;行业向"大容量 + 极速洗烘 + 存储除菌"演进。
- 风险在于地产拖累、价格内卷与使用频次不足导致的"买后吃灰"。
洗碗机是中国厨电最后一块低渗透高成长蛋糕:长期渗透空间确定,但增长引擎正从新房前装切换到存量换新与本土化升级——胜负手在"中式重油污洗净 + 大容量放炒锅 + 快洗烘干 + 低使用门槛"。
连续五年双位数增长,3.2% 渗透率打开长期空间
中国洗碗机全渠道零售额(亿元)
图1:中国洗碗机零售额(奥维云网口径)
注:2024 为奥维云网实际值 132 亿元(+17.2%);2023 按增速回算约 112 亿元(估算);2025E 取中国报告大厅预测约 164 亿元。智研咨询另一较宽口径 2025 年约 521.6 亿元,口径不同不宜混用。
家庭洗碗机渗透率国际对比(%)
图2:家庭洗碗机渗透率国际对比
来源:奥维云网(2024 中国 3.2%);经济参考报 / 新华网转引行业数据(美国约 70%、德国超 90%、西欧北欧更高)。各国口径略有差异,仅示量级差距。
为什么"低渗透"不等于"没需求":三道门槛正在被逐一拆除
- 空间门槛:过去厨房没预留水槽 / 橱柜位置,台式、水槽式免改造机型降低入场成本。
- 能力门槛:高温、气泡、多臂喷淋与热风烘干解决"中式重油污洗不干净"的信任问题。
- 政策门槛:住建部新规要求新建住宅预留洗碗机接口,多地以旧换新将其纳入补贴。
信息来源:奥维云网(AVC)、新华网 / 经济参考报、中国报告大厅。
上游核心部件 — 中游整机品牌 — 下游前装与存量
加热管 · 即热模块 · NTC 温控
PTC 风机 · 热风烘干模块
不锈钢内胆 · 碗篮 · 门体
主控 PCBA · 传感器 · IoT
食品级塑料 · 玻璃面板
高端厨电:方太 / 老板 / 华帝
外资:西门子(博西)/ 松下
性价比 / 互联网:小米 / 华凌
OEM/ODM:珠三角、长三角产业带
存量厨房换新 / 旧改
租房 / 小户型(台式)
水槽改造(水槽式)
以旧换新补贴驱动
电商 / 线下建材渠道
信息来源:前瞻及行业研究产业链梳理;奥维云网;企业公开资料整理。
嵌入式、水槽式、台式:三种厨房改造门槛的分流
2025 年产品形态零售额结构(%)
图3:产品形态零售额结构
注:嵌入式约 63%、水槽式约 18%、台式约 19%,来自多份行业研究报告加权估算(不同机构在 61%–68% / 12%–20% 区间),非单一权威口径,仅示结构方向。
三种形态对比一览
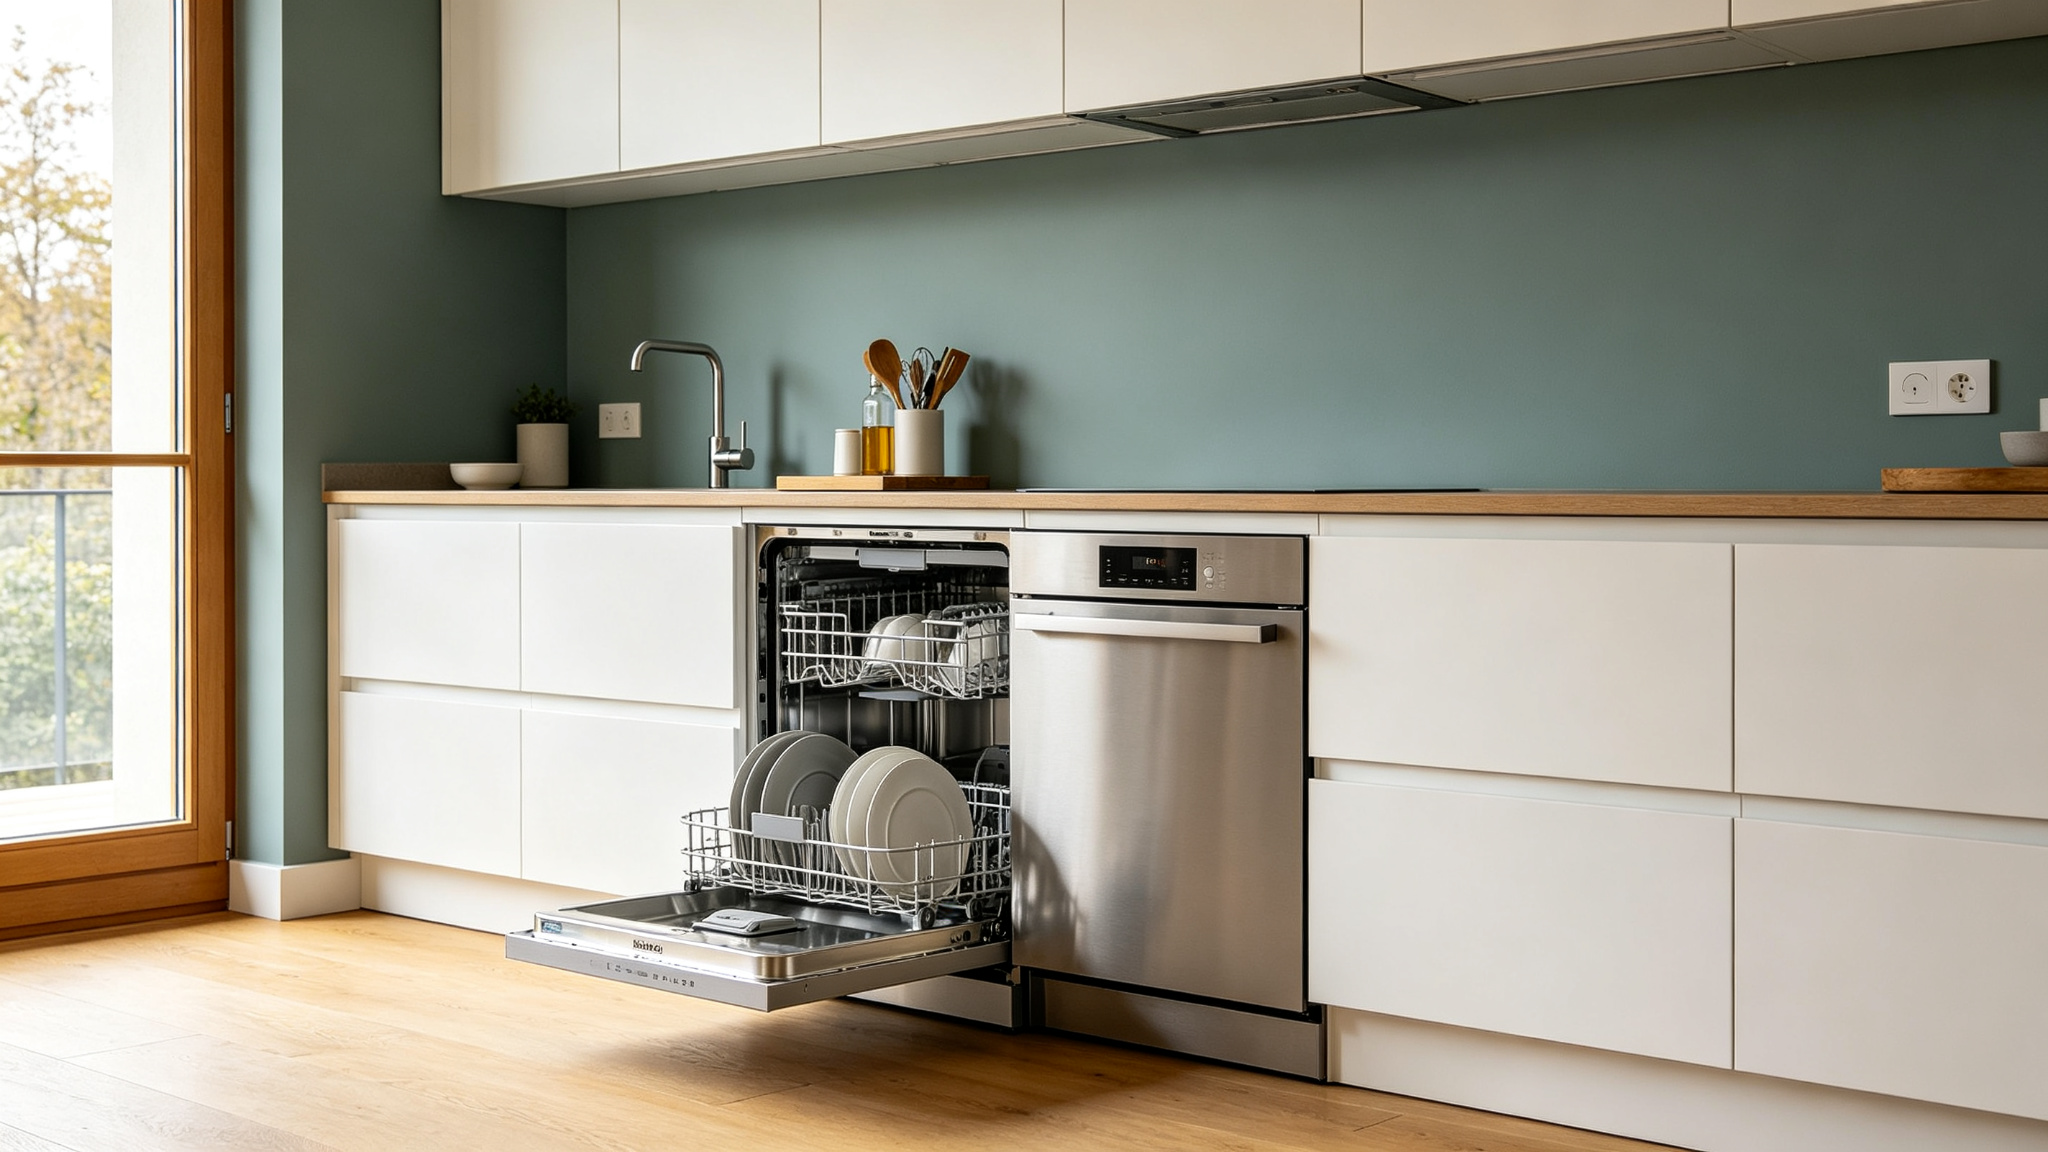
- 嵌入式:容量大(13–22 套)、一体化美观,需橱柜预留,绑定精装与换新,方太 / 美的 / 海尔 / 西门子主战场。
- 水槽式:替换原有水槽、免大改橱柜,方太首创并长期引领,适合老厨房改造,份额稳定。
- 台式:免安装、插电即用、价格下探至 3000 元内,承接租房与小户型,小米等性价比品牌切入。
形态 01 · 嵌入式 · 主导
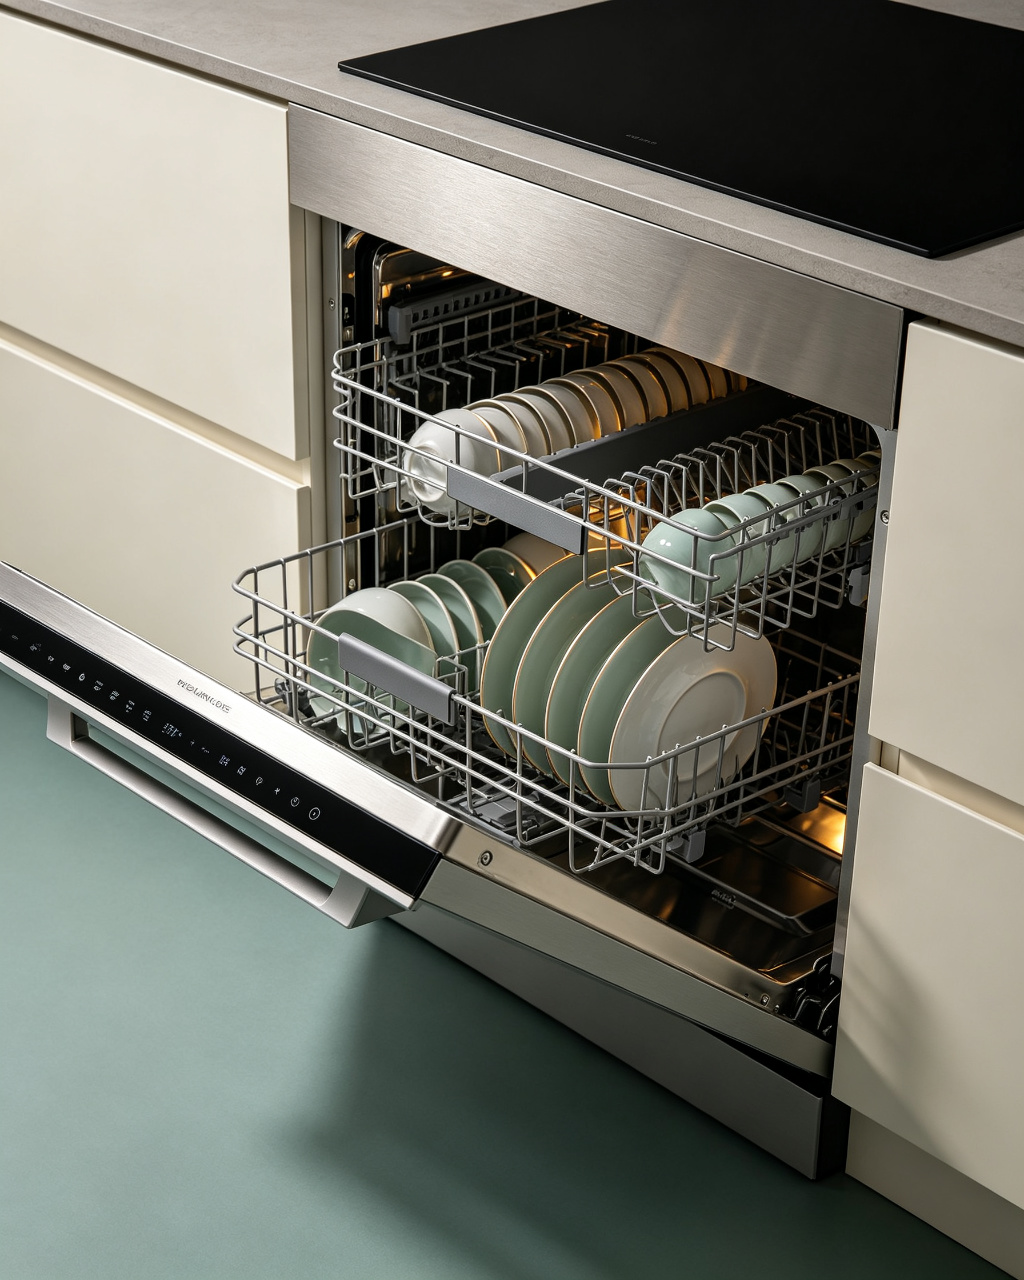
嵌入橱柜、与厨房一体化,容量普遍 13–22 套,是中高端家庭与精装房的标配。2025 年 18 套及以上大容量机型同比 +41.7%,而 16 套以下增速放缓,"能放下炒锅与汤锅"成为升级方向。方太、美的、海尔、老板与西门子在此正面竞争。
- 代表品牌:方太 / 美的 / 海尔 / 老板 / 西门子
- 容量:13–22 套,向大容量升级
- 适配:新房精装、整体橱柜预留
- 价格带:4000–15000 元
形态 02 · 水槽式 · 改造友好
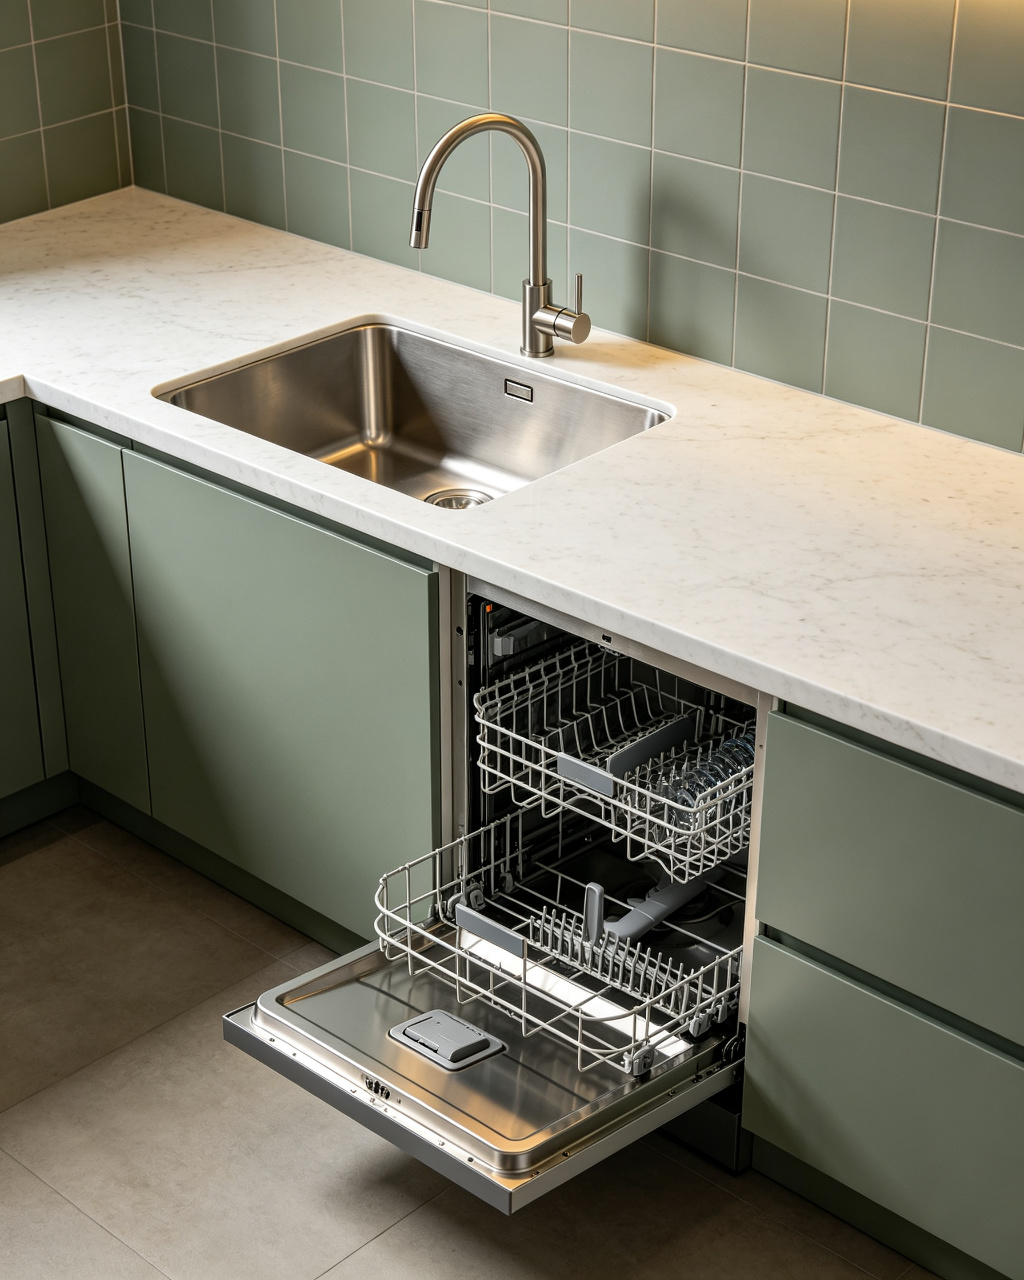
水槽式由方太在 2010 年代首创并强势推广,把洗碗机与不锈钢水槽合二为一,老房子只需替换原有水槽、无需大改橱柜,是存量改造的重要形态。其份额在经历早期高增后稳定在约一成八,方太长期占据该形态心智。
- 代表品牌:方太(首创、主导)
- 优势:免大改橱柜、利用水槽位
- 适配:存量老厨房、小厨房
- 份额:约 18%(2025,估算)
形态 03 · 台式 · 入门走量
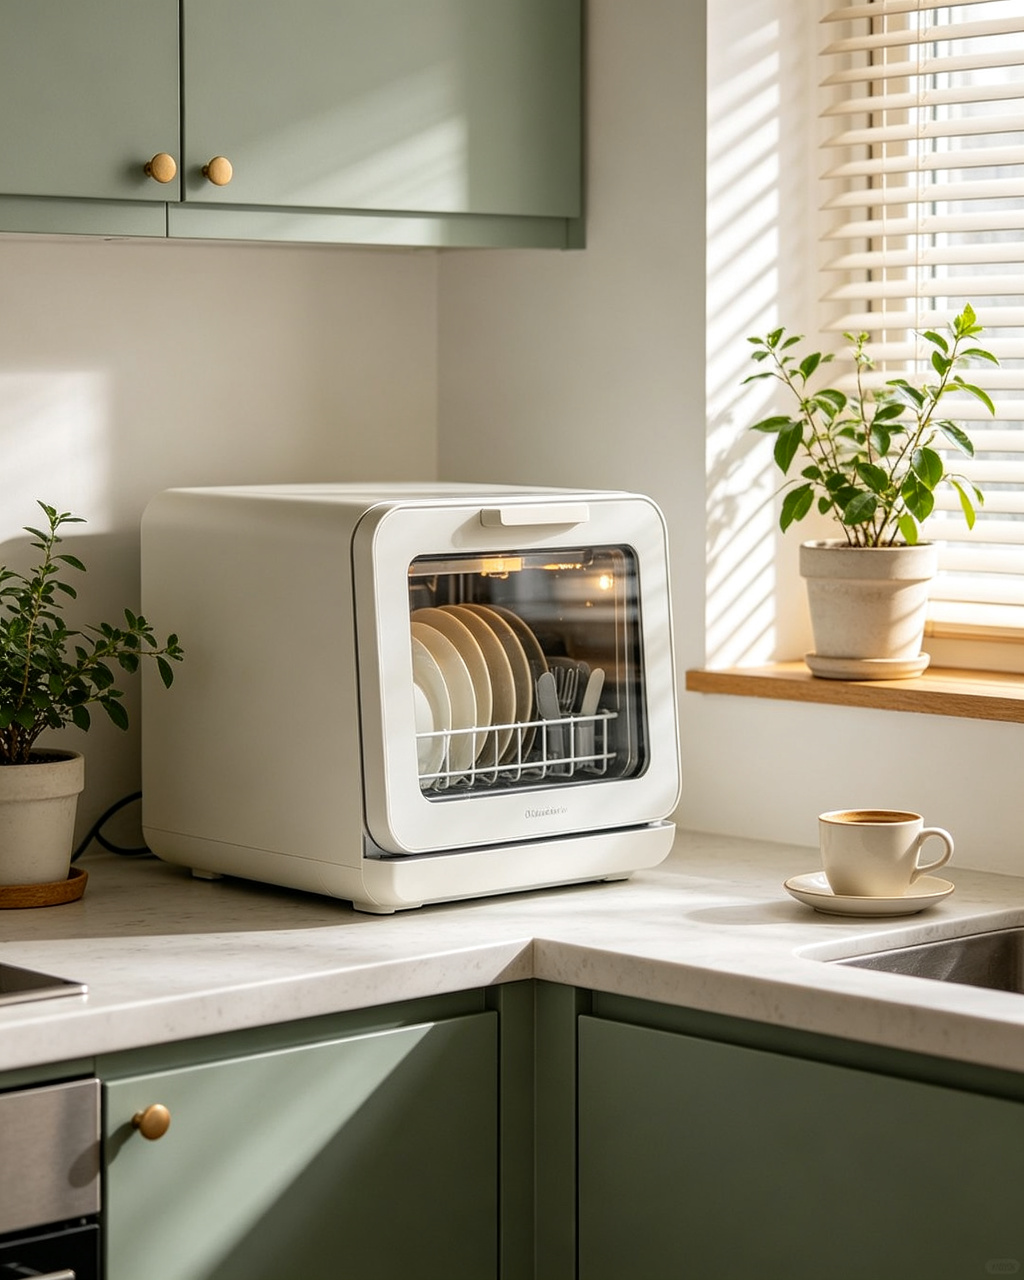
台式免安装、自带水箱、价格下探至 3000 元以内,是租房族、小户型与首次尝鲜用户的最低门槛选择。小米、美的华凌等以性价比与智能化切入,份额随价格下探有所回升;缺点是容量小、洗净与烘干能力弱于嵌入式。
- 代表品牌:小米 / 美的(华凌)/ 西门子台式
- 优势:免安装、价格低、可移动
- 适配:租房、小户型、单身 / 二人
- 价格带:1500–4000 元
来源:多份行业研究报告产品结构数据加权估算;新华报业 2026.8 大容量增速;企业公开资料。
为"爆炒重油污 + 大炒锅"重做一台机器
01高温煮洗
双 80℃ 高温微蒸汽洗,溶解凝固油污,海尔等主打"双 80℃",兼顾除菌。
02强压多臂喷淋
55000–60000Pa 水压、三层五臂 / 万向喷臂,专区劲洗,覆盖锅底边角。
03高能气泡洗
方太原创空化气泡爆裂,剥离煲仔饭、陈年茶渍等中式顽渍。
04热风烘干
PTC 热风 / 105℃ 晶焰烘干 + 自动开门,解决余温烘干返潮、杯口不干。
05分层洗 + 大容量
上下层独立洗省水;22 套大容量让大汤锅、炒锅"躺平"放入。
升级方向:大容量机型高速增长(2025)
图4:整体 vs 大容量机型同比增速
来源:新华报业(2026.8)行业调研:18 套及以上嵌入式机型 2025 年同比 +41.7%;整体洗碗机 2025H1 零售额同比 +7.5%(奥维云网)。16 套以下增速放缓为定性描述。
本土化设计清单
- 锅型适配:中式炒锅直径大、深,需更大内腔与可调节碗篮,22 套大容量成卖点。
- 重油污:火锅红油、焦糊锅底需高水压 + 高温 + 气泡三重作用。
- 烘干痛点:南方梅雨季返潮,热风 / 自动开门烘干替代余温烘干。
- 使用频次:超 62% 用户抱怨标准程序 2 小时以上太慢,"极速洗 / 分层洗"应运而生。
来源:企业技术宣传(方太高能气泡洗、美的万向 / 晶焰、海尔双面洗双 80℃);新华报业 2026 大容量与耗时调研。
地产下行下的嵌入式家电:前装承压,换新接棒
精装房洗碗机配套率提升(%)
图5:精装房洗碗机配套率
注:2024 年约 32.1%、2025 年约 38.7%(行业研究报告口径),2026E 约 42.1% 为机构预测。住建部《住宅项目规范(2025 年版)》将"预留洗碗机安装条件"列为新建住宅要求。
地产周期对嵌入式厨电的影响
- 前装承压:新房交付套数下行,洗碗机、消毒柜、蒸烤箱等嵌入式品类新增需求同步放缓。
- 配套率对冲:尽管套数下降,精装项目里洗碗机标配率逐年提升,部分对冲套数下滑。
- 换新接棒:奥维云网预测 2026 年旧改洗碗机需求约 164 万套;2026–2030 年存量换装规模将反超新房。
- 政策托底:多地"以旧换新"将洗碗机纳入补贴;江苏等省住宅设计标准要求预留洗碗机接口。
来源:中国家电网(奥维云网旧改预测);新华网财经观察;行业研究报告精装配套率。
外资守高端,国产凭本土化通吃嵌入式与性价比
2024 年初线上渠道品牌份额(%,1/1–10/6)
图6:2024 年初线上品牌份额
来源:奥维云网经搜狐转引(2024.1.1–10.6 线上):西门子 37.45%、方太 18.57%、老板 17.31%,其余为美的、海尔、松下、小米等。此为特定时点线上口径,全渠道格局已更分散。
重点公司打法
- 美的 / 华凌:供应链与全渠道优势,万向飓风洗、105℃ 晶焰烘干,性价比走量。
- 海尔 / 卡萨帝:双面洗、双 80℃、三翼鸟智慧厨房,高端卡萨帝树品牌。
- 方太:原创水槽式 + 高能气泡洗,高端厨电心智,一二线高净值客群。
- 老板 / 华帝:线下厨电渠道强,嵌入式跟随,份额承压。
- 西门子(博西):外资高端代表,线上早期领先,本土化与性价比承压。
- 小米:台式性价比 + 米家生态,吸引年轻入门用户。
| 梯队 | 代表品牌 | 定位与特征 |
|---|---|---|
| 综合家电系 | 美的、海尔、海信 | 全渠道 + 供应链 + 套系化,嵌入式与台式通吃,份额快速提升 |
| 高端厨电系 | 方太、老板、华帝 | 线下厨电渠道与精装前装资源,方太水槽式 / 气泡洗差异化最强 |
| 外资 | 西门子(博西)、松下 | 高端心智与技术积累,线上早期领先,受本土化与价格竞争挤压 |
| 互联网 / 性价比 | 小米、华凌 | 台式低价 + 智能生态,主攻入门与年轻人群 |
信息来源:奥维云网(经搜狐、界面转引);企业公开资料。
线上走量、线下做体验、前装做精装
- 线上电商:抖音、京东、天猫,价格透明、新品首发,台式与性价比嵌入式主战场;线上 CR5 已超 70%,集中度高。
- 线下卖场 / 建材:方太、老板等依托厨电经销商网络,主打体验、测量与安装,服务溢价高。
- 精装前装 B 端:与房企、橱柜厂绑定配套,万科、保利、华润等头部房企标配率领先,需求稳定但受地产周期影响。
来源:界面新闻(奥维云网线上 CR3/CR5);行业研究报告精装前装数据。
从"装得起"到"用得勤":大容量、快洗烘与换新是主线
机会 Opportunities
· 渗透红利:3.2% 对欧美 70%+,长期渗透空间巨大,过去五年 CAGR 约 13.6%。
· 存量换新:以旧换新补贴 + 旧改,2026 年旧改洗碗机需求约 164 万套,存量接棒新房。
· 政策强制:新建住宅预留洗碗机接口,精装配套率向 40%+ 提升。
· 产品升级:大容量(18 套+ +41.7%)、极速洗烘、存储除菌打开均价与毛利空间。
· 出海:中国厨电供应链完整,自主品牌随家电套系出海。
风险 Risks
· 地产拖累:新房交付下行,嵌入式前装新增需求放缓,精装 B 端订单波动。
· 价格内卷:台式与入门嵌入式价格下探,线上 CR5 集中、竞争加剧侵蚀利润。
· 使用频次低:超六成用户嫌程序慢、餐具量少攒碗,"买后吃灰"削弱复购与口碑。
· 改造门槛:老房水电橱柜条件不达标,安装复杂度制约台式 / 水槽式渗透。
· 口径与预期:不同机构市场规模口径差异大,需谨慎引用。
结论与落点
- 行业:洗碗机是中国厨电最后一块低渗透高成长蛋糕,但增长引擎正从新房前装切换到存量换新与本土化升级。
- 产品:竞争胜负手在"中式重油污洗净 + 大容量放炒锅 + 快洗烘干 + 低使用门槛",而非简单堆参数。
- 渠道:绑定精装与旧改安装服务能力,是线下与 B 端玩家的护城河;线上拼性价比与智能生态。
- 投资视角:关注具备核心件自研、套系化能力与安装服务网络的综合家电与高端厨电龙头。
短期看以旧换新与旧改存量接棒,中期看精装配套率提升与本土化产品升级,长期看 3.2%→70% 的渗透长逻辑;具备中式重油污洗净、大容量与安装服务网络的玩家,将穿越地产下行周期。
数据来源与口径说明
- 经济参考报《洗碗机市场有望迎来快速增长》:渗透率 3.2% / 美国 70% / 德国超 90%
- 新华网财经观察:2025H1 零售额 62 亿 +7.5%
- 新华网《美的亮相 2025 中国洗碗机产业峰会》:2024 零售额 132 亿 +17.2% / CAGR 13.6%
- 中国报告大厅《2025 年洗碗机行业资讯与核心数据透视》:2024 零售量 229 万台 / 2025E 164 亿元
- 新浪财经 / 智研咨询《2025 年中国洗碗机行业市占率》:较宽口径 2025 年 521.61 亿元
- 搜狐《洗碗机再推新标准,新在哪里?》:线上西门子 37.45% / 方太 18.57% / 老板 17.31%
- 界面新闻《2024 上半年厨电市场总结》:线上 CR3/CR5、品牌份额变化
- 新华报业网《厨卫产业趋势:大容量 + 极速洗烘》:18 套及以上 +41.7%
- 中国家电网《多地出台旧房焕新政策》:2026 旧改洗碗机需求约 164 万套
- 豆丁网行业研究报告:产品形态占比 / 精装配套率 32.1%→38.7%
- 企业技术资料(方太、美的、海尔):各品牌官方宣传与电商详情页