中国膳食补充剂
市场分析报告
蓝帽子注册制筑起合规壁垒,年轻人"朋克养生"与功能软糖零食化重塑需求,药店直销正在向线上与内容电商迁徙。本报告拆解从原料与 CDMO 代工、中游品牌到下游渠道的完整链条,看清谁在赚钱、谁在掉队。
三千亿盘子进入调整期:老龙头阵痛,新势力借内容电商突围
①监管:蓝帽子是信任护城河,也是准入门槛
- 保健食品须经注册或备案、带"蓝帽子"标识方可宣称功效;截至 2025 年 3 月全国有效注册证约 1.3 万个。
- 备案制放宽 27 种原料后新品加速,但线上蓝帽子渗透率仅约 13%,大量新势力走"普通食品/功能软糖"灰色地带。
②需求:年轻化"朋克养生" + 场景细分
- 熬最晚的夜、吃最多的补:维矿、护肝、褪黑素、益生菌、鱼油是年轻人五大刚需。
- GLP-1 减重热带动蛋白营养与体重管理需求;功能软糖把"吃药"变"吃零食",复购与礼赠属性增强。
③中游:传统龙头承压,外资与 CDMO 分化
- 汤臣倍健 2025 营收 62.65 亿元(-8.38%),两年缩水超 30 亿;健合 Swisse 中国逆势 +13.3%。
- 仙乐健康作为全球前三营养健康 CDMO,2025 营收 42.63 亿元,软胶囊、软糖代工两头吃。
④渠道:药店直销转线上,内容电商重排座次
- 线上占比突破 50%,抖音保健品连续三年高增长(2022/2023/2024 约 +228%/+87%/+53%)。
- 抖音保健食品 CR5 由 2022H1 的 29.8% 降至 2024 年 16.8%,长尾与达人直播主导,诺特兰德等黑马频出。
⑤供给:CDMO 代工让新品牌"轻资产"起跑
- 新消费功能食品品牌大多不自建工厂,依赖仙乐、汤臣、艾兰得等 CDMO/ODM 出配方与剂型。
- 软糖、凝胶糖果等新剂型是代工与品牌共同的创新出口。
⑥风险:合规红线、信任透支与价格内卷
- 功效宣称受严管,"越界宣传"与白牌三无产品是最大合规雷区。
- 内容电商流量成本高、复购难;原料(鱼油、胶原蛋白)价格波动影响毛利。
这是一条"总量仍增、结构剧变"的赛道:确定性在于监管壁垒下的合规龙头与 CDMO 代工,弹性在于年轻人的场景化需求与内容电商渠道;旧药店直销红利消退,新的胜负手是"合规背书 × 内容种草 × 剂型创新"的组合能力。
三千亿级市场进入个位数增长,结构升级快于总量扩张
广义营养健康食品市场规模(亿元,约数)
图1:中国营养健康食品市场规模趋势(多机构综合约数)
注:广义口径含保健食品 + 普通功能食品,数值为依据公开行业报告整理的约数;不同机构对 VDS、保健品、滋补品统计边界不一,跨口径不直接相加。2025 年起增速放缓至个位数。
细分品类结构(约数,%)
图2:膳食补充剂主要细分品类占比(约数)
维生素矿物质为第一大类;益生菌、鱼油 / Omega-3、护肝、蛋白粉、褪黑素 / 助眠紧随其后。占比为行业研究综合约数,用于结构示意,非精确统计。
需求结构:从"生病补"到"日常养"
- 维矿基本盘:维生素 C、D、钙、复合 B 族是认知最成熟、复购最稳的刚需,蓝帽子批文中维矿类约占一半。
- 年轻场景:护肝(熬夜 / 酒局)、助眠(褪黑素 / GABA)、护眼(叶黄素)、益生菌(肠道 / 情绪)增速最快。
- 体重管理:受 GLP-1 类减重药外溢,蛋白营养、膳食纤维、代餐需求升温。
- 银发与女性:骨健康(健力多)、气血 / 胶原、孕哺营养仍是高客单板块。
信息来源:艾媒咨询、欧睿 Euromonitor、弗若斯特沙利文、艾媒 / 中商产业研究院保健食品报告;母婴行业观察"3000 亿营养健康市场"。
上游原料 — 中游品牌 / CDMO — 下游药店与内容电商
鱼油 / Omega-3 精炼
益生菌菌株 / 冻干菌粉
胶原蛋白 / 透明质酸原料
植物提取物(草本)
胶囊 / 软胶囊 / 软糖 / 粉剂
健力多 / 拜耳钙尔奇
原料+终端:华熙生物 / 东阿阿胶
CDMO:仙乐健康 / 艾兰得
新势力:诺特兰德 / 五个女博士
天猫京东健康 / 跨境电商
抖音 / 小红书内容电商
微商 / 私域 / 礼赠
朋克养生年轻人 / 银发 / 女性
信息来源:中商产业研究院《2025 中国保健食品产业链图谱》;仙乐健康招股书 / 年报;企业公开资料。
原料国产化成熟,CDMO 代工是新品牌"轻资产"的隐形引擎
01维生素矿物质
大宗原料药国产化率高、价格透明,是蓝帽子批文最多的大类,毛利相对平稳。
02功能性原料
益生菌菌株、Omega-3 高纯度鱼油、透明质酸 / 重组胶原,功效壁垒高、溢价强。
03剂型工艺
软胶囊、软糖、粉剂、口服液、凝胶糖果,剂型创新直接决定年轻化与复购。
蓝帽子(保健食品)年度国产备案凭证数(个)
图3:国产保健食品年度备案凭证数量(约数)
截至 2025 年 3 月全国有效蓝帽子注册证书约 1.3 万个(Yucheng / SAMR 口径);中商产业研究院:2024 年国产保健食品备案凭证 4307 款,2025 上半年 1903 款。备案制较注册制大幅提速。
新消费功能食品供应链:自有产能 vs 外部 CDMO 代工(定性)
图4:新势力品牌"代工 / 贴牌"依赖度(定性示意)
多数内容电商起家的新品牌不自建工厂,配方、生产、注册备案外包给仙乐健康、艾兰得、汤臣等 CDMO/ODM;仙乐按 2024 年收入计位居全球营养健康食品解决方案前三(灼识咨询)。
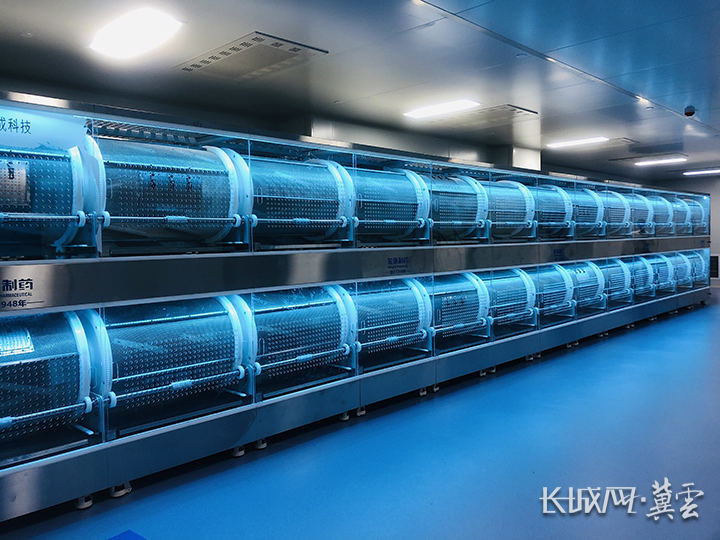
原料端"量"已自主、高活菌株与高纯鱼油仍待突破;真正的产业权力在 CDMO——谁掌握剂型创新(尤其软糖)与注册备案效率,谁就能让新品牌以极轻资产快速起量,这也是仙乐健康穿越品牌周期的底气。
传统龙头营收承压,外资 Swisse 与原料型企业各有阵地
主要企业 2025 年营收对比(亿元人民币)
图5:代表企业营收横条(2025 财年口径)
汤臣倍健 62.65 亿(-8.38%);健合 ANC 成人营养分部 69.5 亿(集团整体 143.5 亿);仙乐健康 42.63 亿(+1.24%,CDMO);华熙生物 41.99 亿(-21.82%,含护肤 / 原料 / 食品)。口径不同,仅作规模对比。
五类中游玩家画像
- 传统直营龙头:汤臣倍健(主品牌 33.49 亿 + 健力多 7.27 亿),药店渠道曾是护城河,现背负重压转型线上。
- 外资营养:健合 Swisse 中国 2025 年 +13.3%,跨境 + 抖音高速增长;拜耳钙尔奇 / 爱乐维守维矿大单品。
- 原料 / 科技型:华熙生物以透明质酸切入功能食品(黑零、水肌泉),仍在培育。
- CDMO 代工:仙乐健康软胶囊 + 软糖双核心,全球前三,客户分散。
- 内容电商新势力:诺特兰德、五个女博士、氧气能量,抖音达人直播起量、集中度低。
信息来源:汤臣倍健 2025 年报摘要;健合集团 2025 年报;仙乐健康 2025 年报 / 董事会报告;华熙生物 2025 年报;上海证券报、证券日报、证券时报。
药店、线上、内容电商三渠道并进,线上占比过半
保健品线上销售占比趋势(%)
图6:线上化率持续抬升(约数)
线上电商渠道占比由 2020 年约三成升至 2024 年约 43.6%(免疫增强补充剂报告口径),2026 年行业观察称已突破 50%。药店 OTC 占比相应下滑。
渠道结构与打法
- 连锁药店:蓝帽子合规背书最强,仍适合中老年与处方药联动,但客流下滑。
- 天猫 / 京东健康:品牌旗舰店、跨境保税,承担搜索与复购,Swisse 跨境高增。
- 抖音 / 小红书:达人直播 + 短视频种草,新品牌起量最快,CR5 仅约 16.8%。
- 私域 / 礼赠:功能软糖、礼盒是节庆与年轻社交的高溢价出口。
三个最热场景:朋克养生、功能软糖零食化、GLP-1 体重管理
场景 01 · 朋克养生:熬最晚的夜,吃最猛的补
加班、熬夜、酒局、外卖并存的一二线年轻人,是护肝、褪黑素、益生菌、护眼软糖的核心人群。他们不为"治病"、为"缓解焦虑"买单,决策高度依赖小红书笔记与抖音测评,客单价不高但复购与社交分享强。
- 核心品类:护肝片、褪黑素 / GABA、益生菌、叶黄素、VC
- 人群:18–35 岁职场人、考研考公、熬夜党
- 决策:内容种草 > 药店导购
- 价格带:单瓶 50–200 元,尝鲜门槛低
- 代表:诺特兰德、BUFFX、五个女博士
- 风险:功效宣称合规、信任透支
场景 02 · 功能软糖零食化:把"吃药"变成"吃零食"
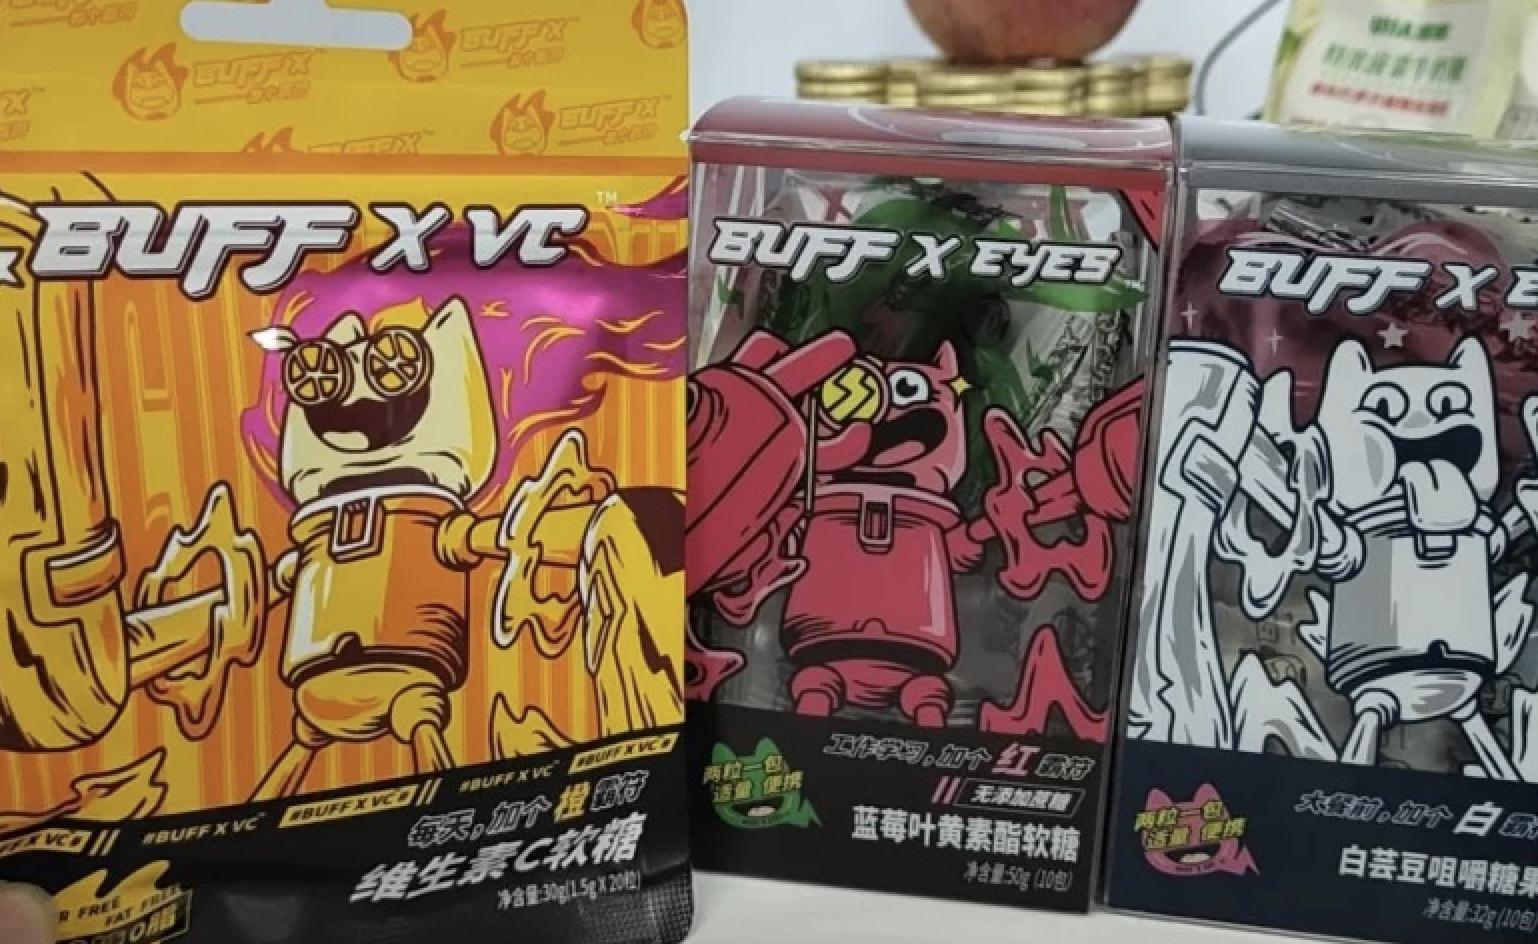
软糖 / 凝胶糖果是近年增速最快的剂型——好吃、无服药感、适合随身携带与社交分享。维 C、叶黄素酯、GABA 助眠、护肝软糖率先跑通。它本质是"零食的口味 + 功能的故事",也是 CDMO 代工能力(软糖产线)最集中的创新方向。
- 剂型优势:适口性强、年轻人接受度高、可做造型与口味
- 代表产品:BUFFX 系列、各种"0 糖"功能软糖
- 供给:仙乐健康软糖为核心剂型之一
- 监管注意:普通食品软糖不得宣称保健功效,易踩线
- 价格带:单袋 30–80 元,高频复购
- 趋势:0 糖、植物基、联名 IP
场景 03 · GLP-1 外溢:体重管理营养成为新战场
GLP-1 类减重药全球爆火,外溢带动大众对蛋白质营养、膳食纤维、代餐与体重管理补剂的关注。减重人群需要防肌肉流失、补维生素矿物质,蛋白棒、代餐粉、白芸豆提取物等品类随之起量。这一赛道仍处早期,与药品监管边界清晰,品牌更需科学背书。
- 受益品类:蛋白粉 / 蛋白棒、膳食纤维、代餐
- 人群:减重人群、控糖人群
- 逻辑:药物 + 营养协同补位
- 代表:汤臣、Swisse 体重管理线、新消费代餐
- 风险:蹭概念、夸大宣传、与药品混淆
- 机会:科学循证的营养补充方案
说明:GLP-1 为处方药范畴,本报告仅讨论其外溢带来的营养补充需求,不涉及任何用药建议。
五类玩家同台:龙头、外资、原料派、CDMO、内容新势力
| 阵营 | 代表企业 / 品牌 | 格局特征 | 最新体量 / 增速 |
|---|---|---|---|
| 传统直营龙头 | 汤臣倍健(主品牌 / 健力多) | 药店渠道起家,VDS 市占曾居首;近年背负重压、转型线上 | 2025 营收 62.65 亿 · -8.4% |
| 外资营养 | 健合 Swisse 斯维诗、拜耳(钙尔奇 / 爱乐维) | 跨境 + 线上强,Swisse 中国逆势双位数增长,全球破 10 亿美元 | Swisse 中国 +13.3%(2025) |
| 原料 / 科技型 | 华熙生物、东阿阿胶、福瑞达 | 以透明质酸 / 阿胶原料延伸功能食品,仍在培育期 | 华熙 2025 营收 41.99 亿 · -21.8% |
| CDMO 代工 | 仙乐健康、艾兰得 | 软胶囊 / 软糖剂型龙头,全球前三,客户分散、穿越品牌周期 | 仙乐 2025 营收 42.63 亿 · +1.2% |
| 内容电商新势力 | 诺特兰德、五个女博士、氧气能量、BUFFX | 抖音达人直播起量,长尾分散,CR5 仅约 16.8% | 抖音保健品连续三年高增 |
信息来源:汤臣倍健 / 健合 / 仙乐 / 华熙 2025 年报;三个皮匠《2026 保健品行业报告》;母婴行业观察;证券时报、上海证券报。部分为特定渠道 / 时点口径,引用时请注意来源说明。
药店直销转线上,内容电商重排座次,合规信任成为新护城河
抖音电商保健品销售额同比增速(%)
图7:抖音保健品连续三年高增长(增速回落但仍高)
抖音保健品 2022 / 2023 / 2024 销售额同比约 +227.5% / +87.1% / +52.5%;2024 年抖音营养保健规模约为天猫的 1.5 倍,达人直播为主。CR5 由 29.8% 降至 16.8%。
渠道变革的四条主线
- 药店→线上:连锁药店客流下滑,品牌加速自营电商与直播,Swisse 抖音一度 +77.7%。
- 货架→内容:小红书种草、抖音直播带货,决策路径从"买药"变"被种草"。
- 集中→长尾:CR5 持续走低,新品牌靠单品 + 达人快速起量又快速被替代。
- 信任回归:乱象之下,蓝帽子批文、临床证据、大牌背书重新成为转化关键。
内容电商给了新品牌极低的起跑门槛,也带来极高的淘汰率;能同时握住"合规背书 + 内容能力 + 剂型创新"的玩家,才能把流量沉淀为复购与品牌资产。
年轻化、剂型化、内容化是主线,合规是不可逾越的红线
机会 Opportunities
· 年轻场景细分:护肝、助眠、护眼、情绪益生菌等高频小场景持续扩容。
· 剂型零食化:软糖、即食、0 糖化降低门槛,提升复购与礼赠。
· 体重管理外溢:GLP-1 带动蛋白营养与代餐的科学补位需求。
· CDMO 全球化:仙乐等借软糖剂型与海外基地,承接全球新品牌代工。
· 银发 + 女性:骨健康、孕哺、气血等高客单板块仍有渗透空间。
风险 Risks
· 合规红线:功效宣称越界、普通食品冒充保健食品,监管处罚与下架风险高。
· 信任透支:白牌三无、夸大宣传消耗品类整体信任。
· 流量内卷:抖音获客成本高、复购难,新品牌起量快死得也快。
· 原料波动:鱼油、胶原蛋白等大宗原料价格波动挤压毛利。
· 龙头转型阵痛:传统药店渠道转型不及预期,营收继续承压。
给产业链参与者的落点建议
- 品牌方:用蓝帽子 + 临床证据建信任,用内容种草获客,用功能软糖 / 场景化产品提复购。
- CDMO:以软糖等新剂型与注册备案效率绑定新消费客户,同步出海。
- 渠道方:药店做"专业咨询 + O2O",线上做"内容种草 + 旗舰店复购"双轮。
- 新进入者:避开维矿红海,从年轻人细分场景 + 差异化剂型切入,严守功效宣称边界。
结论:在监管的确定性里,寻找年轻化的弹性
中国膳食补充剂正从"药店卖药"的旧逻辑,切换到"内容种草 + 场景补剂 + 合规信任"的新逻辑:总量三千亿级、增速趋缓,但维矿基本盘稳固,朋克养生、功能软糖与体重管理提供结构性高增;短期看渠道迁移与年轻人场景,中期看软糖剂型与 CDMO 代工,长期看科学循证与品牌信任——能在蓝帽子红线下把"年轻态"做扎实的玩家,才能穿越龙头阵痛、赢得长尾混战。
数据来源与口径说明
- 汤臣倍健 2025 年年度报告摘要(上海证券报):营收 62.65 亿 · 主品牌 33.49 亿
- 新浪财经《汤臣倍健为何活成时代背影》:2025 营收 62.65 亿 · 健合 143.5 亿
- 健合集团 2025 年报(H&H 官网):Swisse 全球破 10 亿美元 · ANC 69.5 亿
- 证券日报《健合 2025 三大业务韧性增长》:Swisse 中国 +13.3%
- 新浪财经《2024 大快消营养品 TOP10》:汤臣 68.38 亿 · 行业第一
- 证券时报《仙乐健康冲刺 A+H》:2024 营收 42.11 亿 · 全球前三 CDMO
- 证券时报《仙乐 2025 营收 42.63 亿》:软胶囊 / 软糖双核心
- 华熙生物 2025 年年度报告(上交所披露):营收 41.99 亿 · -21.82%
- Yucheng IP Law《Selling Health Products in China》:有效蓝帽子注册证约 1.3 万个(2025.3)
- 新浪财经《2025 中国保健食品产业链图谱》:2024 国产备案 4307 款
- 三个皮匠《2026 保健品行业报告》:抖音保健品增速 · CR5 降至 16.8%
- 母婴行业观察《3000 亿营养健康市场》:抖音约为天猫 1.5 倍 · 达人直播主导
- 母婴行业观察《2025 营养健康市场》:蓝帽子线上渗透率约 13%
- 豆丁网《2025 中国免疫增强补充剂报告》:2024 线上占比约 43.6%
- 今日头条《东方甄选与跨境营养》:保健品线上占比突破 50%
- 钛媒体《功能性食品抓住朋克养生年轻人》:BUFFX 功能软糖产品线
- 新浪财经《汤臣倍健怎么了》:2023 VDS 份额 10.4% 第一