中国乳制品
行业报告
常温白奶见顶回落,低温鲜奶与奶酪黄油成为结构升级主引擎。本报告拆解原奶超长下行周期下,伊利、蒙牛、新乳业、光明的常低温分化,以及上游牧场去产能与下游第二曲线的再平衡。
常温见顶、低温起量:奶业进入结构再平衡周期
①总量:液态奶见顶,常温白奶收缩最快
- 常温液体乳零售规模由 2021 年约 2701 亿元降至 2025 年约 2504 亿元,CAGR 约 -1.9%。
- 2024 年液态奶产量占乳制品总量约 92.7%,其中 UHT 灭菌乳占比超 75%,巴氏奶不足 15%,结构失衡待优化。
②结构:低温鲜奶是确定性最强的增量
- 低温液态乳制品由 2021 年约 811 亿元增至 2025 年约 946 亿元,增速显著跑赢行业。
- 低温鲜奶渗透率仍不足 45%,对标日本(巴氏奶约 89%)、欧盟(约 65%)空间广阔。
③原奶:超长下行周期,2025 年价格触底
- 主产省生鲜乳均价由 2022 年 4.25 元/kg 一路降至 2025 年 3.06 元/kg,下行已超三年、创近十年最长。
- 2024 年全国牛奶产量 4079 万吨、同比 -2.8%,为 2018 年以来首次下降。
④上游:牧场去产能,集中度提升
- 规模化牧场由 2022 年约 4600 个减至 2024 年约 3700 个;2024–2025 年奶牛存栏下降约 55 万头。
- 现代牧业 2026 年控股中国圣牧,整合后奶牛存栏约 60 万头、生鲜乳年产能超 400 万吨。
⑤第二曲线:奶酪黄油稀奶油高增
- 2025 年中国奶酪需求量约 42.62 万吨(+16.7%),进口依存度降至约 46%,国产替代加速。
- 妙可蓝多包装奶酪市占率超 38% 居首;伊利奶油、奶酪、黄油等业务保持 20% 以上增长。
⑥格局:头部分化,低温与深加工定胜负
- 2024 年伊利营收 1157.8 亿、蒙牛 886.75 亿、光明 242.78 亿、新乳业 106.65 亿,普现个位数下滑。
- 新乳业 2025 年营收重回正增长(+5.3%)、净利 +36%,"鲜战略"跑通;低温与深加工能力决定下一阶段位次。
这是一条"总量见顶、结构升级"的成熟消费赛道——确定性来自低温鲜奶的区域冷链壁垒、奶酪黄油的国产替代,以及上游去产能后的奶价周期反转;常温白奶的价格战将让位于"鲜"与"深加工"的价值竞争。
常温液体乳五年累计收缩约两成,低温与深加工逆势扩张
常温 vs 低温液体乳零售规模(亿元)
图1:常温与低温液体乳市场规模(2021 / 2025)
来源:低温液态乳 2021 年约 811 亿元、2025 年约 946 亿元(中金在线转引行业数据);常温液体乳零售 2021 年 2701 亿元、2025 年 2504 亿元(新乳业港股招股书引 Euromonitor)。口径为零售额。
中国乳制品消费产品结构(2024,约)
图2:乳制品分品类消费结构占比
来源:农民日报 / 嘉世咨询:液体乳约 44.0%、奶粉约 32.5%、酸奶及制品约 20.8%,其余约 2.7% 为奶酪、黄油等深加工品;深加工占比显著低于成熟市场。
需求侧:从"喝奶补钙"到"喝鲜、喝功能、喝场景"
- 常温见顶:UHT 白奶渗透率高、刚需属性强但增量见顶,折扣店与价格战压缩单价与利润。
- 低温升级:巴氏鲜奶短保鲜活、区域壁垒高,一二线城市与冷链覆盖区增速领先。
- 深加工补位:奶酪、黄油、稀奶油随烘焙、茶饮、餐饮复苏放量,人均奶酪消费仍不足 0.2 公斤。
- 功能细分:中老年奶粉、成人高钙、A2 与有机等结构性高毛利品类持续扩容。
信息来源:新乳业港股招股书(HKEX)、农民日报、嘉世咨询、中国经济网、中金在线;不同机构口径存在差异,已在各图标注。
上游牧场 — 中游乳企加工 — 下游渠道与场景
饲料(青贮 · 苜蓿 · 豆粕)
育种与繁育
生鲜乳收购 / 喷粉
现代牧业 · 优然 · 圣牧 · 澳亚
低温鲜奶:光明 · 新乳业 · 三元
奶粉:金领冠 · 飞鹤 · 君乐宝
奶酪:妙可蓝多 · 百吉福
黄油稀奶油:伊利 · 安佳
冷链直营(低温鲜奶)
母婴店 · 电商 · O2O
折扣店 / 会员店
餐饮烘焙茶饮 B 端
信息来源:农业农村部市场与信息化司《提振乳品消费》、经济日报《奶业闯关》、各公司年报与招股书。
原奶超长下行周期:价格跌破成本线,牧场加速去产能
主产省生鲜乳年均价走势(元 / 公斤)
图3:生鲜乳主产区年均价(2022–2026 年初)
来源:经济日报、新京报、中国奶业协会:2022 年 4.25、2023 年 3.90(-8.2%)、2024 年 3.32(-13.5%)、2025 年 3.06(-8.0%);2026 年 1 月约 3.03 元/kg。2021 年 8 月高点约 4.4 元/kg。
上游去产能信号
图4:规模化牧场数量与荷斯坦奶牛存栏变化
来源:新京报《专家研判》:规模化牧场由 2022 年约 4600 个减至 2024 年约 3700 个;《荷斯坦》杂志估算荷斯坦存栏由 2024 年约 610 万头降至 2025 年约 590 万头(-3%)。
01价格触底
2025 年主产省均价 3.06 元/kg,较近十年均值 3.67 元低约 16%;2026 年初仍在底部徘徊,喷粉量与淘汰牛数据显示出清接近尾声。
02主动淘汰
2024–2025 年奶牛存栏下降约 55 万头(约七成为后备牛),2026 年预计再降 15–20 万头;行业估算 2023–2024 年累计淘汰约 1200 万头。
03集中度提升
头部规模化牧场靠单产提升对冲存栏下降;2026 年 8 月现代牧业控股中国圣牧,整合后存栏约 60 万头、生鲜乳年产能超 400 万吨。
原奶是乳企利润的"总开关":超长下行期压制全行业毛利,却也挤出低效产能、加速头部整合。当喷粉量回落、存栏触底,奶价周期反转将同时修复上游牧场与中游乳企的盈利——这是本轮乳业最值得跟踪的贝塔。
伊利蒙牛守常温基本盘,新乳业光明押注低温鲜奶
主要上市乳企 2024 年营业收入(亿元)
图5:头部乳企 2024 年营收对比
来源:各公司 2024 年年报:伊利 1157.8 亿(-8.24%)、蒙牛 886.75 亿(-10.1%)、光明 242.78 亿(-8.33%)、新乳业 106.65 亿(-2.93%)、妙可蓝多 48.44 亿。
常低温分化的三条主线
- 常温双雄:伊利液态奶占比由 2021 年近 78% 降至 2025 年约 60.7%,奶粉与冷饮合计贡献近四成;蒙牛净利 2024 年降至 1.05 亿元,收缩提效。
- 低温鲜奶:新乳业低温产品收入 2023–2025 年 CAGR 约 10.8%,2025 年营收 112.33 亿(+5.3%)、归母净利 7.31 亿(+36%),"鲜战略"跑通。
- 区域龙头:光明以"如实""致优"盘踞华东低温,但 2024 年净利 7.22 亿(-25.4%),低温王者面临跨区域与成本压力。
来源:伊利 / 蒙牛 / 新乳业 / 光明年报;新乳业港股招股书(低温 CAGR 10.8%、液奶行业第 5);新浪财经中金在线分析。
下游 = 常温广覆盖 + 低温冷链半径 + 第二曲线深加工
下游渠道与品类匹配
| 渠道 | 主力品类 | 特征 |
|---|---|---|
| 商超 KA / 经销商 | 常温白奶、酸奶、奶粉 | 全国广覆盖,基本盘,价格敏感 |
| 冷链直营 / 订户 | 低温巴氏鲜奶 | 区域壁垒,保质期短,复购高 |
| 母婴店 / 线上 | 婴配粉、儿童粉、成人粉 | 专业推荐,客单高,受出生人口影响 |
| 折扣店 / 会员店 | 常温奶、大包装、奶酪 | 低价走量,重塑价格体系 |
| B 端餐饮烘焙茶饮 | 黄油、稀奶油、马苏里拉 | 随现制茶饮烘焙复苏,高增 |
渠道侧关键变量
- 折扣商超自有品牌:头部乳企为折扣店代工低价鲜奶,以极致性价比走量,进一步压缩常温白奶单价。
- 冷链下沉:低温鲜奶向新一线、二线城市渗透,冷链物流与短链直营是区域龙头的护城河。
- 线上化:奶粉、奶酪棒、成人功能奶在电商与 O2O 快速增长,内容种草驱动尝新。
来源:证券时报《牛奶价格战打到上游牧场》、农业农村部市场与信息化司、各公司年报。
三条结构升级主线:低温鲜奶、奶酪黄油、成人功能奶
主线 01 · 低温鲜奶:区域壁垒与冷链鲜战略
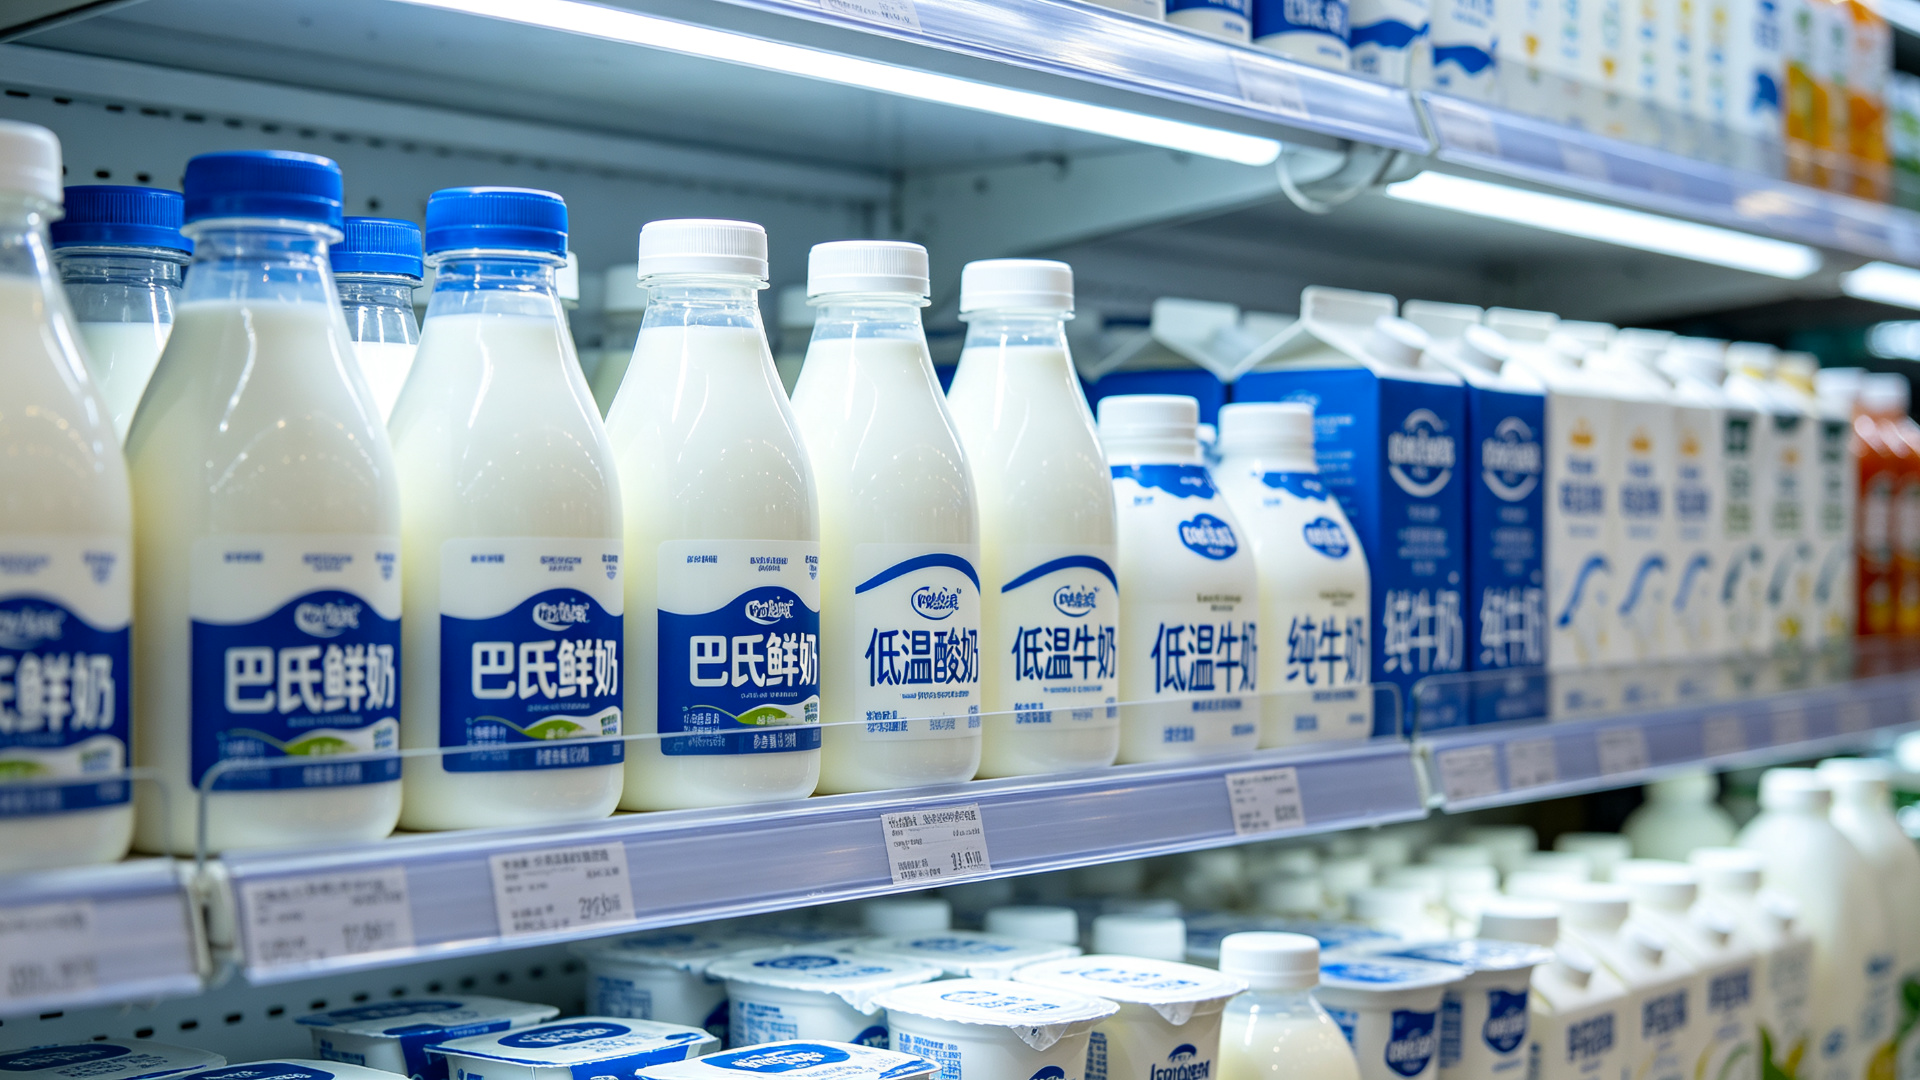
低温鲜奶(巴氏杀菌乳)以保留更多活性营养为卖点,但保质期仅 7 天左右,依赖冷链配送与本地化产能,难以全国铺开,天然形成区域壁垒。光明在华东、新乳业"鲜立方"全国并购区域乳企、三元在北京、燕塘在华南,均以冷链直营 + 订户送奶模式建立高复购。当前低温鲜奶市场渗透率仍不足 45%,对标日欧成熟市场有数倍空间。
- 产品:巴氏鲜奶、鲜牛乳、娟姗 / A2 等高鲜奶
- 壁垒:本地奶源 + 冷链 + 订户网络
- 龙头:光明、新乳业、三元、燕塘、天润
- 增速:低温液态乳 2021→2025 约 +17%
- 空间:渗透率 <45%,对标日本巴氏奶约 89%
- 逻辑:消费升级 + 冷链下沉 + 区域并购
主线 02 · 奶酪黄油稀奶油:国产替代第二曲线
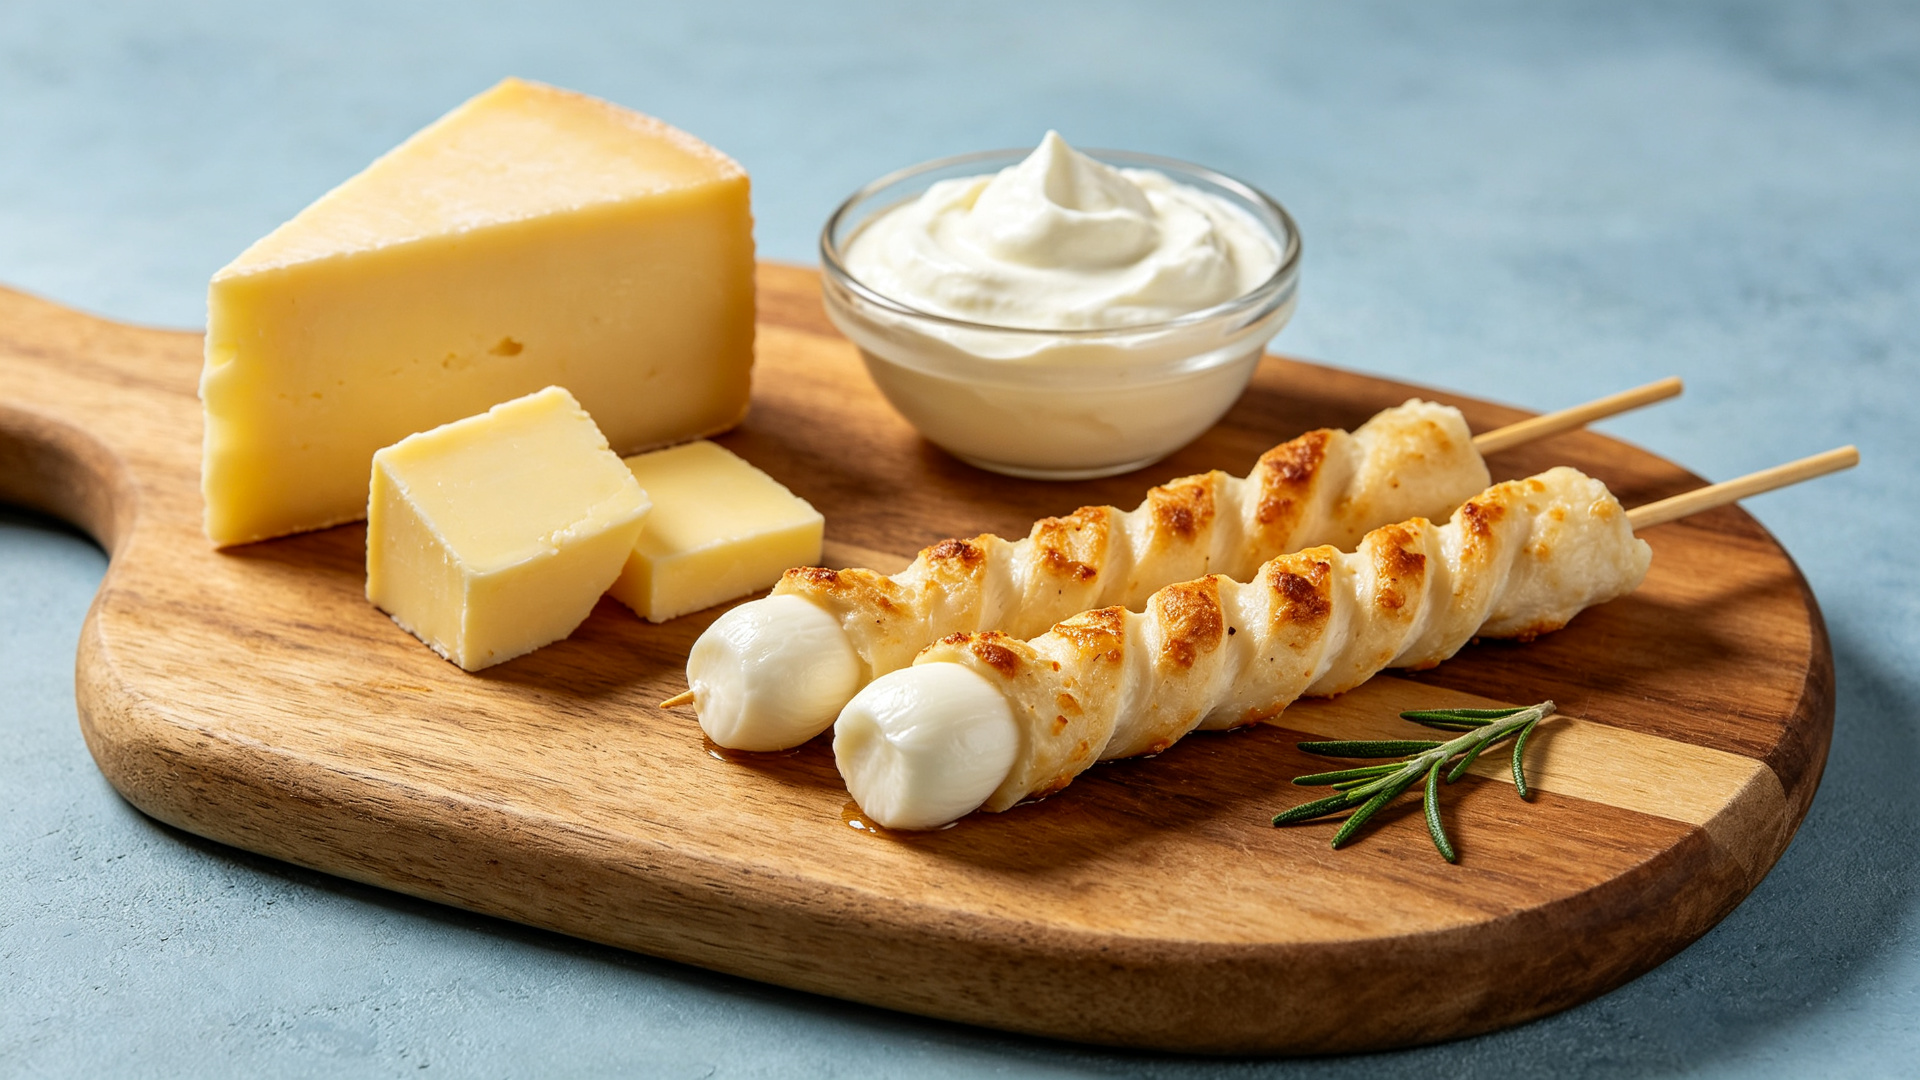
中国奶酪消费长期被进口主导,但随儿童零食(奶酪棒)、餐饮烘焙与现制茶饮扩容,2025 年奶酪需求量约 42.62 万吨(+16.7%)、国产产量约 23.11 万吨(+19.4%),进口依存度降至约 46%。妙可蓝多包装奶酪市占率超 38%、奶酪棒长期 40% 以上;伊利奶油、奶酪、黄油业务保持 20% 以上增长。黄油与稀奶油则直接受益烘焙、茶饮与咖啡现制化。
图6:妙可蓝多奶酪业务收入(亿元)与中国奶酪需求
来源:妙可蓝多年报:奶酪业务收入 2023 约 35.1 亿、2024 年 37.57 亿(+6.92%)、2025 年 46.2 亿(+22.8%);中国经济新闻网:2025 年奶酪需求 42.62 万吨、产量 23.11 万吨、进口依存度约 46.13%。
主线 03 · 上游奶源:牧场去产能与周期反转
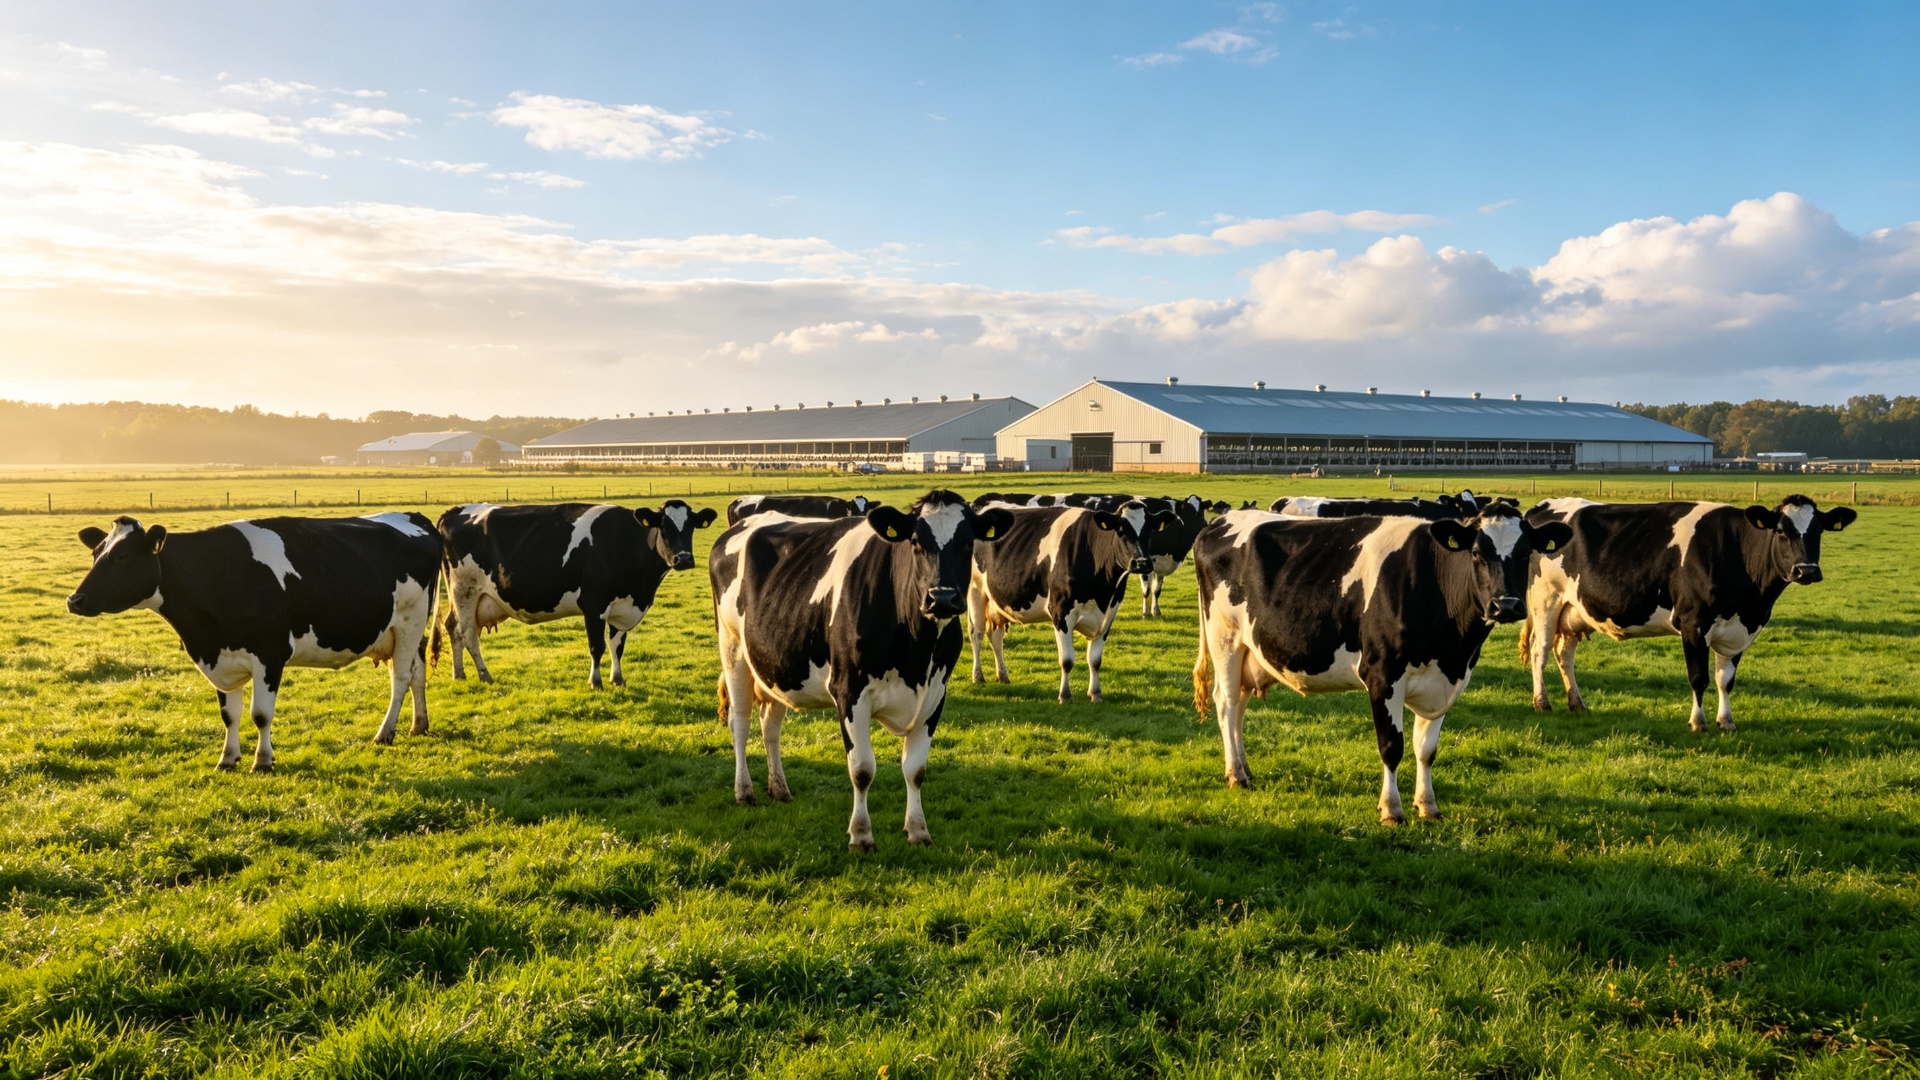
上游是本轮周期的震中。规模化牧场数由 2022 年约 4600 个减至 2024 年约 3700 个,荷斯坦存栏由 2024 年约 610 万头降至 2025 年约 590 万头。但存栏下降被单产提升部分对冲,原奶供给出清慢于预期。2026 年随喷粉量下降、淘汰牛接近尾声与国际奶价上涨,行业预期原奶周期迎来反转窗口,现代牧业控股圣牧等整合事件标志上游集中度加速。
- 存栏:2025 年末全国奶牛存栏同比 -4.4%
- 产量:2024 年牛奶 4079 万吨(-2.8%)首降
- 整合:现代牧业 + 圣牧存栏约 60 万头
- 信号:喷粉量下降、淘汰牛接近尾声
- 展望:奶价触底回升,上下游盈利修复
- 风险:下游需求疲软、单产提升延迟出清
常温双雄 + 区域低温 + 细分龙头:四类玩家各据其位
| 细分赛道 | 代表企业 | 格局特征 | 2024 营收 |
|---|---|---|---|
| 常温白奶 / 双雄 | 伊利、蒙牛 | 双寡头全国统治;伊利液态奶占比降至约 60.7%,蒙牛收缩提效 | 伊利 1157.8 亿 蒙牛 886.75 亿 |
| 低温鲜奶 / 区域 | 光明、新乳业、三元、燕塘、天润 | 区域割据,冷链半径即护城河;新乳业低温 CAGR 约 10.8% | 光明 242.78 亿 新乳业 106.65 亿 |
| 婴配 / 成人奶粉 | 伊利金领冠、飞鹤、君乐宝、达能、雀巢 | 注册制下国产替代,受出生人口下行与老龄化双向影响 | 伊利奶粉板块 |
| 奶酪 / 深加工 | 妙可蓝多、百吉福、伊利、安佳 | 妙可蓝多包装奶酪市占率超 38% 居首;国产替代加速 | 妙可蓝多 48.44 亿 |
| 上游牧场 | 现代牧业、优然牧业、中国圣牧、澳亚 | 周期底部整合,现代牧业控股圣牧后存栏约 60 万头 | 原料奶业务 |
信息来源:各公司 2024 年年报 / 业绩公告、新乳业港股招股书、妙可蓝多年报、凯度 / Euromonitor 市占数据(经公司公告转引)。
从"卖规模"到"卖结构":奶价反转与结构升级是两条主线
机会 Opportunities
· 奶价周期反转:喷粉量下降、存栏触底,2026 年原奶价格有望回升,上下游毛利同步修复。
· 低温鲜奶渗透:渗透率不足 45%,冷链下沉与区域并购打开新一线、二线城市增量。
· 奶酪国产替代:需求 +16.7%、进口依存度降至约 46%,奶酪棒与餐饮奶酪双线放量。
· 成人功能奶:老龄化驱动中老年高钙、益生菌、A2 / 有机等高毛利品类。
· 上游整合:头部牧场低价并购,集中度提升、单产与成本优化。
风险 Risks
· 常温价格战:折扣店与代工自有品牌压缩常温白奶单价与利润。
· 需求疲软:宏观消费力不足、液态奶总量见顶,复苏节奏不确定。
· 去产能滞后:单产提升对冲存栏下降,原奶出清慢于预期,周期反转延后。
· 进口冲击:大包粉、奶酪进口依存度仍高,国际奶价波动传导。
· 区域壁垒双刃剑:低温鲜奶跨区域扩张受冷链与本地化产能限制。
短期看原奶周期反转带来的盈利修复,中期看低温鲜奶渗透与奶酪国产替代的结构红利,长期看"奶源控制力 + 深加工能力"的综合竞争;常温白奶的总量时代结束,乳业的下一段增长属于"鲜"与"深加工"。
数据来源与口径说明
- 中国奶业协会《2025 年度生鲜乳生产情况》:2025 主产省均价 3.06 元/kg
- 农业农村部市场与信息化司《提振乳品消费》:液态奶占比 92.7%、深加工不足 7.3%
- 经济日报《奶业闯关》:生鲜乳价格周期 2022–2024
- 新京报《原料奶产量 7 年来首降》:2024 牛奶产量 4079 万吨、主产省均价
- 新京报《专家研判:奶业去产能》:规模化牧场 4600→3700 个
- 新京报《上游奶企业绩回升》:荷斯坦存栏 610→590 万头
- 新浪财经《你抢奶我杀牛》:2025 存栏 9608 万头、十年均价对比
- 财联社《原奶行业回温》:本轮下行周期超上一轮、淘汰牛出清
- 伊利股份 2024 年年度报告:2024 营收 1157.8 亿元
- 证券时报《蒙牛新总裁成绩单》:蒙牛 2024 营收 886.75 亿元
- 光明乳业 2024 年报摘要(上交所):2024 营收 242.78 亿元
- 新乳业 2025 年报(上海证券报):2025 营收 112.33 亿、净利 +36%
- 新乳业港股招股书(HKEX):常温液体乳规模、低温 CAGR 10.8%
- 妙可蓝多 2024 年报摘要(上海证券报):奶酪业务 37.57 亿、市占超 37%
- 证券时报《奶酪行业走出价格战》:2025 奶酪业务 46.2 亿 +22.8%
- 中国经济新闻网:2025 奶酪需求 42.62 万吨、进口依存度 46%
- 农民日报《取消复原乳》:液奶结构 44%/32.5%/20.8%
- 中国经济网《多家乳品上市公司构筑新引擎》:低温鲜奶渗透率不足 45%
- 东方快消品中心(经新浪转引):2024 乳业 TOP15 总营收 3262.8 亿
- 中信建投食品饮料研报:现代牧业控股中国圣牧、存栏约 60 万头