中国 CXO
全球产能转移下的复苏拐点
2025 年全球生物医药投融资回暖,中国 CXO 在手订单同比高增。药明康德营收 454.6 亿元、在手订单 580 亿元;药明生物未完成订单 237 亿美元。本报告拆解市场规模、在手订单、药明系营收、生物安全法案、产能利用率、全球份额与复苏拐点七条主线。
执行摘要:订单先行、业绩后行,行业走出低谷
①市场:中国 CXO 约 2500 亿元
- 2025 年中国 CRO 市场约 1629 亿元、CDMO 约 1436 亿元(中商口径),一体化 CRDMO 存在 20–30% 重叠。
- 全球 CDMO 2025 约 1243 亿美元、2030 约 2310 亿美元(Frost & Sullivan)。
②订单:龙头新签与在手双回暖
- 药明康德在手订单 580 亿(+28.8%);药明生物未完成订单 237 亿美元;凯莱英在手订单 13.85 亿美元(+31.65%)。
- 泰格净新增订单 101.6 亿(+20.7%)、在手订单约 182 亿元。
③药明系:高质量增长
- 药明康德 2025 营收 454.6 亿(+15.84%)、归母净利 191.51 亿(+102.65%,含资产处置)。
- 药明生物收益 218 亿(+16.7%)、持续经营 +20%+,IFRS 毛利率升至 46.0%。
④地缘:生物安全法案落地但"不点名"
- 2025 年 12 月,《生物安全法案》作为 FY2026 NDAA 一部分签署成法,不再直接点名企业,改由 OMB 动态指定 BCC。
- 2026 年 6 月药明康德被列入 1260H 名单并起诉国防部,影响更多在预期与客户心理层面。
⑤产能:利用率回升、GLP-1 拉动扩产
- 药明生物现有及新增产能利用率提升,推动 2025H1 净利 +54.8%;PPQ 项目 100% 成功率。
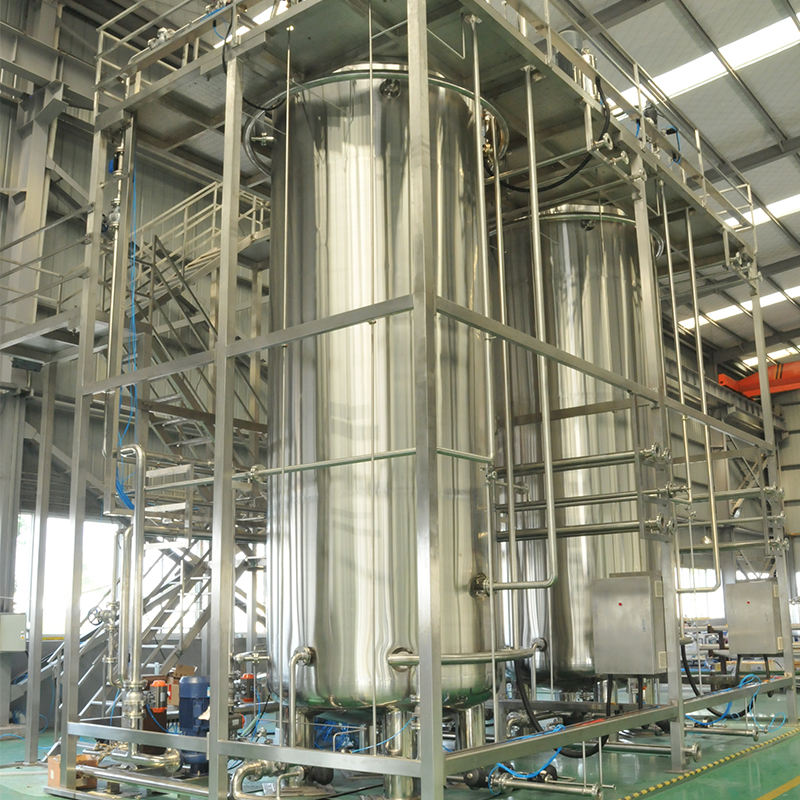
- 药明康德多肽固相合成反应釜体积 2025 末超 10 万升,两年扩张超 10 倍。
⑥风险:订单转化时滞与地缘不确定性
- 项目交付周期 3–5 年,订单到收入利润存在时滞,泰格 2025 收入仅 +3.7%、毛利率下滑。
- BCC/1260H 名单动态演化,海外客户供应链决策与新增订单节奏仍存不确定。
中国 CXO 的复苏是"需求先回暖、订单先回升、利润后兑现":龙头凭借全球 CRDMO 一体化能力与 GLP-1、ADC 等新兴需求逆势扩产,生物安全法案的边际冲击已被市场逐步定价,2026–2027 年订单将逐步转化为收入与利润。
中国 CRO + CDMO 约 3000 亿元,增速显著快于全球
中国 CRO 与 CDMO 市场规模(亿元)
图1:中国 CRO / CDMO 市场规模(2025E–2026E)
CRO:2025E 1629 亿、2026E 1747 亿;CDMO:2025E 1436 亿、2026E 1526 亿(中商产业研究院口径,经宣泰医药年报转引)。全球 CDMO 2025 约 1243 亿美元、2030 约 2310 亿美元(Frost & Sullivan)。
信息来源:中商产业研究院(经上海宣泰医药 2025 年报转引);Frost & Sullivan(经联化科技年报转引)。
在手订单同比高增:行业复苏的先行指标
2025 年在手/新签订单同比增速(%)
图2:头部 CXO 订单同比增速
凯莱英在手订单 +31.65%;药明康德持续经营在手订单 +28.8%;泰格净新增订单 +20.7%;康龙化成新签订单 +14%+。来源:各公司 2025 年报、证券时报、新浪财经。
订单储备"厚度"
- 药明康德:持续经营业务在手订单 580 亿元,为未来收入提供能见度。
- 药明生物:未完成订单 237 亿美元(服务 115 亿 + 里程碑 122 亿),里程碑同比 +42 亿美元。
- 泰格医药:2025 末在手订单约 182 亿元,待执行合同 +15.3%。
- 凯莱英:在手订单 13.85 亿美元,多肽/生物大分子订单迅猛。
来源:中国经济网、药明生物业绩材料、36 氪、凯莱英年报。
药明系营收:龙头持续经营收入双位数增长
药明康德 / 药明生物营业收入(亿元)
图3:药明系营收 2024 vs 2025
药明康德:2024 营收 392.41 亿 → 2025 营收 454.6 亿(+15.84%);药明生物:2024 收益 186.75 亿 → 2025 收益 218 亿(+16.7%)。药明康德归母净利 191.51 亿(+102.65%)含资产处置一次性收益,持续经营业务增速更具参考意义。来源:药明康德/药明生物 2025 年报、证券日报、同花顺。
生物安全法案:从"点名"到"成法但不点名"
生物安全法案关键时间线
图4:生物安全法案与 CXO 地缘事件时间线
2024 众议院版本曾点名药明系;2025.12.18 参议院通过修订版(77:20),取消点名;2025.12 随 NDAA 签署成法(第 851 节);2026.6 药明康德被列入 1260H 名单并起诉美国国防部。法案设缓冲期 + 动态名单机制,短期影响更多在市场预期与客户心理层面。来源:证券时报、财新、财联社、Latham & Watkins。
产能利用率回升,GLP-1 拉动多肽产能十年十倍扩张
药明康德多肽固相合成反应釜总体积(万升)
图5:多肽产能快速扩张(两年超 10 倍)
药明康德多肽固相合成反应釜总体积 2023 年前不足 1 万升,2025 年末已超 10 万升,两年扩张超 10 倍,仍跟不上替尔泊肽等 GLP-1 项目需求。凯莱英多肽产能亦由 4.5 万 L 扩至 2026 底 6.9 万 L。来源:新浪财经《从药明系年报读出产业热力》、中国新闻网。
产能与质量执行
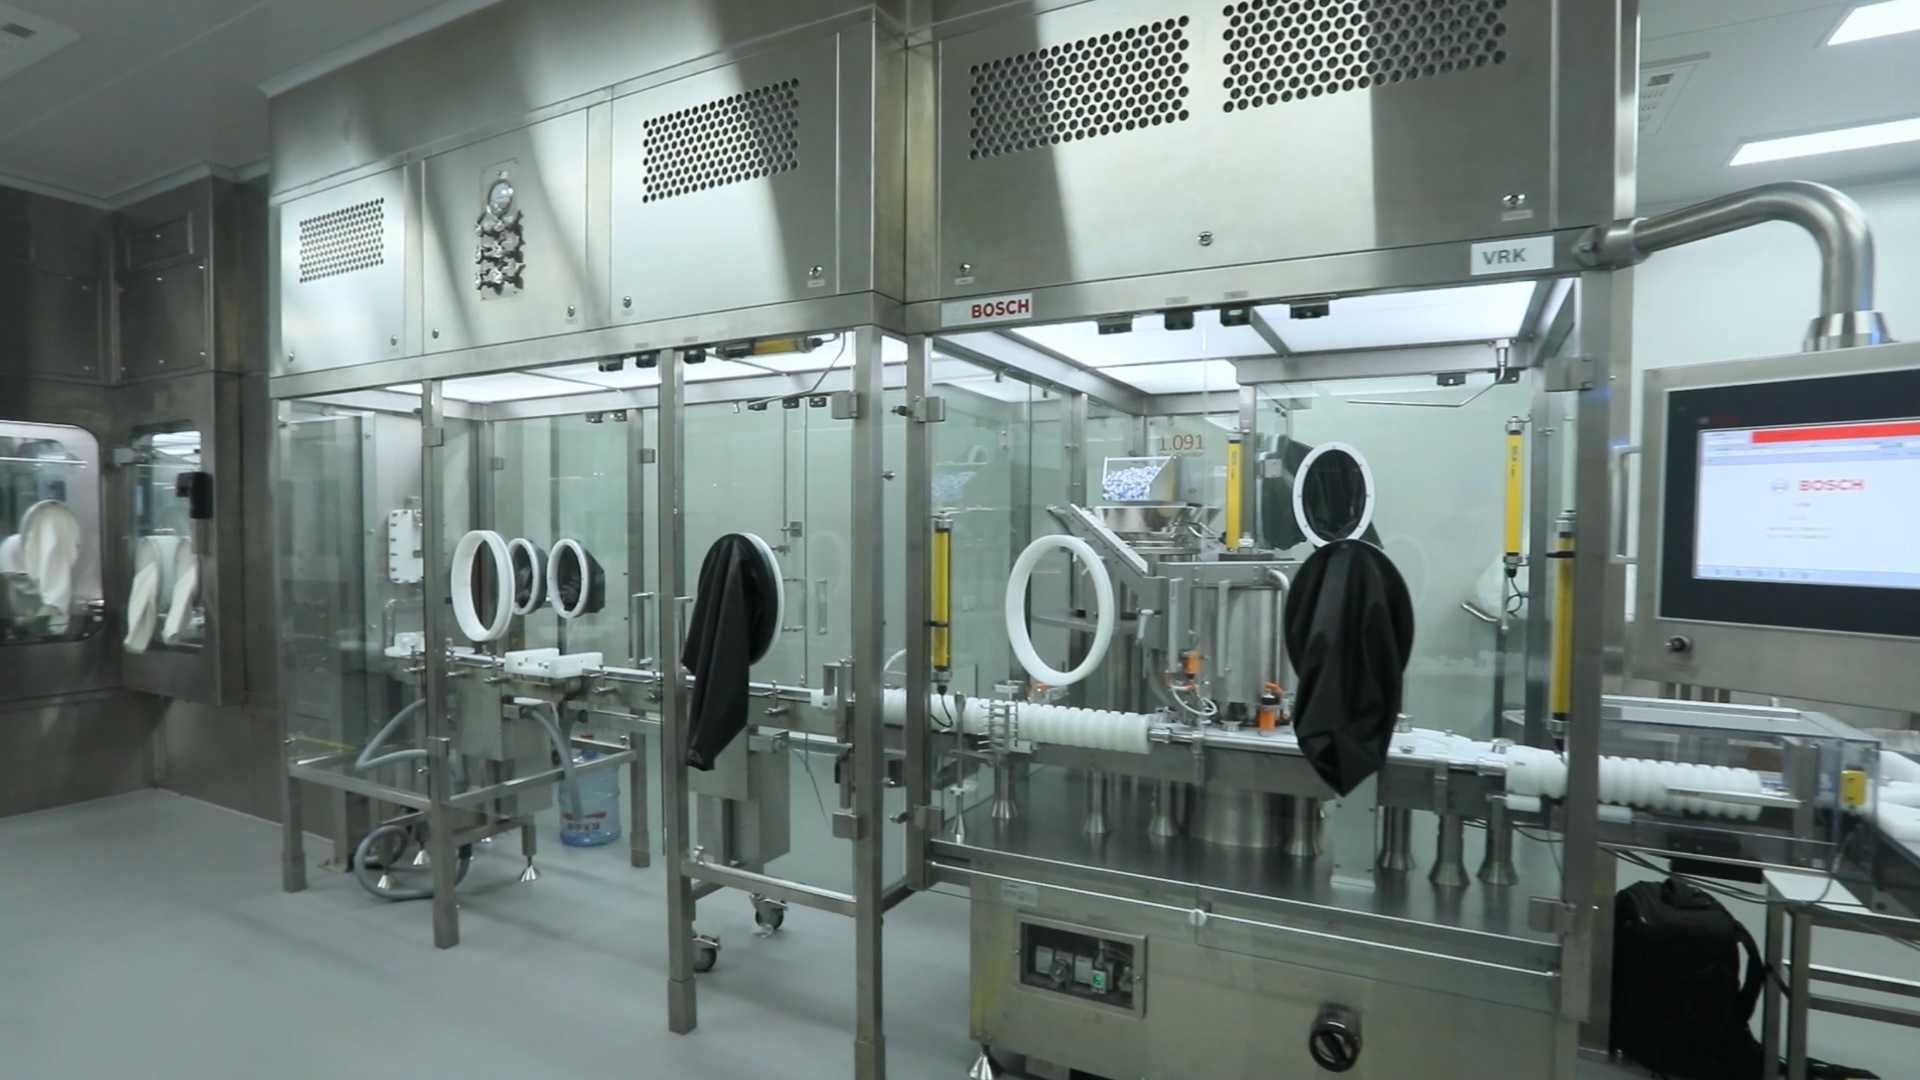
- 药明生物:运营 15 座 GMP 工厂、累计 49 项全球监管检查、166 次工厂许可批准。
- 全球布局:成都微生物基地(1.5 万 L→可扩至 6 万 L)、爱尔兰、新加坡、美国基地按计划推进。
- 质量记录:一次性生物反应器累计超 2000 批次、成功率 99.5%。
来源:药明生物 2025 年报与业绩材料、证券时报。
复苏拐点:龙头持续经营收入重回双位数增长
2025 年代表企业收入增速对比(%)
图7:CXO 龙头收入增速与复苏节奏
药明康德持续经营业务 +21.4%;药明生物持续经营 +20%+;康龙化成 2026 收入指引 +12%–18%(图中取下限 12%);泰格医药 2025 主营收入 +3.7%。临床 CRO(泰格)复苏滞后于实验室与 CDMO 环节。来源:中国经济网、新浪财经、证券时报。
一体化 CRDMO 龙头领跑,细分环节分化复苏
| 环节 | 代表企业 | 2025 进展与特征 |
|---|---|---|
| 一体化 CRDMO | 药明康德 · 康龙化成 | 药明康德在手订单 580 亿(+28.8%);康龙新签订单 +14%+,2026 收入指引 +12%–18% |
| 生物药 CDMO | 药明生物 | 收益 218 亿(+16.7%),未完成订单 237 亿美元,74 个 III 期 + 25 个商业化项目 |
| 临床 CRO | 泰格医药 | 净新增订单 101.6 亿(+20.7%)、在手约 182 亿,但收入仅 +3.7%、毛利率承压 |
| 小分子 CDMO | 凯莱英 | 营收 66.70 亿(+14.91%),在手订单 13.85 亿美元(+31.65%),多肽产能扩至 6.9 万 L |
信息来源:证券时报《CXO 行业迎来结构性行情》;36 氪《医药 CXO 集体大涨》;各公司 2025 年报。
机会与风险:复苏确定性与地缘不确定性并存
机会 Opportunities
· 投融资回暖:全球生物医药融资改善,新签订单持续高增。
· GLP-1/ADC 新需求:多肽、偶联药物产能供不应求,量价齐升。
· 全球份额提升:中国 CXO 占全球份额向 20%+ 迈进,工程师红利持续。
· 产能利用率回升:利用率改善带动毛利率与利润弹性。
· 一体化 CRDMO:从药物发现到商业化生产的全链条绑定客户。
风险 Risks
· 地缘政策:BIOSECURE 成法、1260H 名单动态演化,海外订单与客户心理受扰。
· 转化时滞:3–5 年交付周期,订单到收入利润兑现慢。
· 价格竞争:临床 CRO 等环节价格战导致毛利率下滑。
· 产能过剩:多肽等热门赛道扩产集中,未来或现产能利用率波动。
· 大客户集中:头部项目与 MNC 客户集中度较高。
趋势展望:从"周期复苏"到"全球化产能重构"
短期看在手订单与新签订单回暖,中期看产能利用率提升与 GLP-1/ADC 放量带动利润弹性,长期看全球份额提升与全球化产能布局对冲地缘风险;具备一体化 CRDMO、全球质量体系与新兴分子形式产能的龙头,将在本轮复苏中持续抢占份额。
数据来源与口径说明
- 证券日报:药明康德 2025 营收 454.6 亿、净利 191.51 亿
- 中国经济网:药明康德持续经营收入 +21.4%、在手订单 580 亿(+28.8%)
- 药明生物:2025 收益 218 亿(+16.7%)、毛利率 46.0%
- 药明生物业绩材料:未完成订单 237 亿美元(服务 115 + 里程碑 122)
- 证券时报:药明生物 2026H1 收入 117.87 亿、未完成订单 251 亿美元
- 证券时报:康龙新签订单 +14%+、凯莱英在手订单 13.85 亿美元(+31.65%)
- 新浪财经:泰格净新增订单 +20.7%、收入 +3.7%、毛利率下滑
- 36 氪:泰格在手订单约 182 亿、订单先行业绩后行
- 新浪财经:药明康德多肽反应釜超 10 万升、两年扩张超 10 倍
- 上海证券报:药明生物产能利用率提升、2025H1 净利 +54.8%
- 中国新闻网:凯莱英多肽产能 4.5 万 L→6.9 万 L、礼来 Orforglipron
- 证券时报:生物安全法案 2025.12 随 NDAA 成法、不点名
- 财新网:药明康德起诉美国国防部 1260H 名单
- 财联社:1260H 名单与 BCC 法定衔接机制
- Latham & Watkins:BIOSECURE Act 2025.12.18 成法(英文)
- 上海宣泰医药年报(转引中商):中国 CRO 1629 亿 / CDMO 1436 亿
- 沙利文中国:中国 CRO 占全球份额 2020 11.6%→2025E 21.0%
- 联化科技年报(转引 F&S):全球 CDMO 2025 1243 亿→2030 2310 亿美元