中国跨境电商
出海报告
TEMU、SHEIN、TikTok Shop 以全托管重构全球低价供给,安克、赛维、致欧以品牌出海穿越周期。本报告拆解平台格局、柔性快反供应链、卖家品牌化,以及美国 de minimis 关税新政下的物流与合规重构。
全托管浪潮重构供给,关税新政倒逼"本土化"转型
①规模:跨境电商成外贸新引擎
- 2024 年全国跨境电商进出口 2.63 万亿元、同比 +10.8%,其中出口约 1.55 万亿元,远高于整体外贸增速。
- B2C 直邮与海外仓并行,东南亚、拉美、中东成为继欧美后的高增区域。
②平台:全托管三巨头改写规则
- TEMU(拼多多)、SHEIN、TikTok Shop 以"全托管"模式把选品、定价、物流交给平台,卖家只管供货。
- 亚马逊仍是品牌主阵地,但份额被全托管与社交电商分流;AliExpress 速卖通转向半托管抢回中小商家。
③供应链:柔性快反是核心壁垒
- SHEIN 模式把广州番禺产业带小单快反做到"100 件起订、7–10 天交货",全行业复制。
- 服装、家居、3C 三大产业带支撑全球低价供给;柔性制造能力决定全托管商家的生死。
④卖家:白牌铺货退潮,品牌化穿越周期
- 安克创新(充电/储能)、赛维时代(服饰)、致欧科技(家居)以自主品牌 + 独立站 + 亚马逊多渠道跑通。
- 纯铺货卖家在价格战与合规收紧下毛利被压,品牌溢价与复购成为护城河。
⑤关税:de minimis 取消重塑物流
- 2025 年美国取消对华 800 美元以下包裹免税,直邮小包关税与合规成本骤增,倒逼海外仓半托管。
- TEMU/SHEIN 被迫改"本地履约"模式,海外仓、本土退货、合规清关成为新基建。
⑥风险:价格战、地缘与合规三重挤压
- 全托管压价导致卖家利润率微薄;欧美关税、数据合规、知识产权诉讼风险上升。
- 机会在"品牌出海 + 海外仓本土化 + 新兴市场(东南亚/中东/拉美)"。
跨境电商的主线已从"把中国货便宜卖向全球"升级为"用柔性供应链 + 平台全托管打穿大众市场,再用品牌与海外仓穿越关税周期"。短期看平台格局与关税成本,中期看海外仓本土化,长期看品牌出海与多区域布局——与国内电商"从流量内卷到品牌复购"的逻辑高度同构。
2.63 万亿进出口盘,出口端维持双位数增长
中国跨境电商进出口规模(万亿元)
图1:中国跨境电商进出口规模(海关总署,约数)
注:2022 约 2.11、2023 约 2.38、2024 约 2.63 万亿元;其中 2024 出口约 1.55 万亿、进口约 1.08 万亿。2025 年延续增长但直邮受关税影响,海外仓占比提升。
出口跨境电商结构:直邮 vs 海外仓
图2:出口履约结构演变(行业估算,示意)
注:2022–2024 直邮小包占主导,de minimis 取消后预计海外仓/半托管占比快速提升。比例为行业研究口径估算,仅供趋势参考。
信息来源:海关总署跨境电商进出口统计;艾瑞咨询、网经社电子商务研究中心出口跨境电商报告;易观分析。
全托管三巨头 + 亚马逊 + 速卖通,五种模式同台竞争
主要出口平台 GMV 量级对比(2024,约数)
图3:主要出口平台 GMV 量级(亿美元,约数)
注:亚马逊全球第三方中国卖家 GMV、SHEIN 营收、TEMU 与 TikTok Shop 全托管 GMV 均为 2024 年第三方机构估算区间,口径不一,仅作量级对比。
五种经营模式对比
- 全托管(TEMU/SHEIN):卖家只供货,平台定价、运营、物流;压价狠、走量大。
- 半托管(速卖通/TEMU 半托管):卖家自备货至海外仓,平台做本地配送,兼顾低价与时效。
- 第三方自营(亚马逊):卖家自主定价、运营,FBA 履约,适合品牌化。
- 独立站(Shopify):品牌私域、DTC,毛利高但需自投流量。
- 社交电商(TikTok Shop):内容/达人带货驱动,爆发性强、退货率高。
全托管解决了"中国供给如何低成本触达全球大众",但也把利润压到极致;半托管与海外仓是关税新政下的必然演进。对卖家而言,单一平台依赖风险高,"全托管走量 + 亚马逊/独立站做品牌"的多渠道组合是更稳的路径。
柔性快反与产业带:全球低价供给的真正底座
01服装快反产业带
广州番禺、佛山、东莞;SHEIN 生态 100 家核心工厂,100–500 件起订、7–10 天交货,卖爆再翻单。
023C 数码产业带
深圳华强北、东莞;充电、配件、储能,安克/赛维供应链,快速跟款与品控并重。
03家居大件产业带
赣州、佛山、临沂;致欧科技大件家具,依赖海外仓与海运柜量,周转与退换是关键。
全托管 vs 半托管 vs 自营(经营权重)
图4:三种模式在各环节的控制权对比(定性 0–10)
注:横轴为经营环节,纵轴为控制权评分(0–10,定性示意)。全托管在定价/物流环节平台强控,卖家只保留生产环节。
柔性快反的三个关键词
- 小单起订:从 1000 件起订压到 100–500 件,降低试错库存。
- 快速翻单:数据驱动爆款追加,SHEIN 可做到 3 天内补单。
- 数据协同:平台把实时销售数据回传工厂,指导排产与上新。
风险:小单快反对工厂柔性、打样速度、品控一致性要求极高;产能集中也带来被平台"绑架"的议价弱势。
信息来源:界面新闻《SHEIN 式产业互联网》;36 氪、晚点 LatePost 跨境供应链报道;企业招股书(致欧科技、赛维时代)。
安克、赛维、致欧:从白牌卖家到品牌出海三样本
三家代表卖家 2024 年营收(亿元)
图5:安克/赛维/致欧 2024 年营收(上市公司年报,约数)
注:安克创新 2024 营收约 247 亿元;致欧科技约 68 亿元;赛维时代约 60 亿元。三者均以亚马逊 + 独立站 + 海外仓为主,自主品牌占比高。
三家的品牌化路径差异
- 安克创新:充电起家,拓展 Anker/eufy/Soundcore 多品牌,储能与智能家居,研发驱动。
- 赛维时代:服饰多品牌矩阵(女装/男装/内衣),亚马逊 + 独立站,擅长选品与供应链。
- 致欧科技:家居大件(SONGMICS/VASAGLE),海外仓 + 海运,客单高、复购弱。
共性:均避开全托管低价红海,以自主品牌、独立站与海外仓建立溢价与复购,穿越平台政策波动。
信息来源:安克创新、赛维时代、致欧科技 2024 年年报与招股书;东方财富、雪球行业整理。
欧美基本盘,东南亚/拉美/中东成为第二增长曲线
出口跨境电商区域结构(约数)
图6:出口目的地结构(行业估算,示意)
注:北美约占出口 B2C 四成、欧盟约两成,东南亚/拉美/中东/其他合计约四成。比例为行业研究口径估算,仅供趋势参考。
五大区域市场特征
- 美国:最大市场,客单高、品牌成熟;de minimis 取消后合规成本上升。
- 欧盟:VAT 税务、GDPR、产品安全(CE)合规门槛高。
- 东南亚:TikTok Shop/Shopee 高增,客单低、社交电商驱动。
- 拉美:Mercado Libre 主导,汇率与物流时效挑战大。
- 中东:客单高、宗教文化差异,Noon/Amazon.ae,配送周期长。
信息来源:eMarketer、Statista 区域电商数据;Mordor Intelligence;网经社区域市场报告;企业公开资料。
三个关键场景:全托管模式、de minimis 关税、海外仓物流
场景 01 · 全托管模式:极致低价的供给端革命
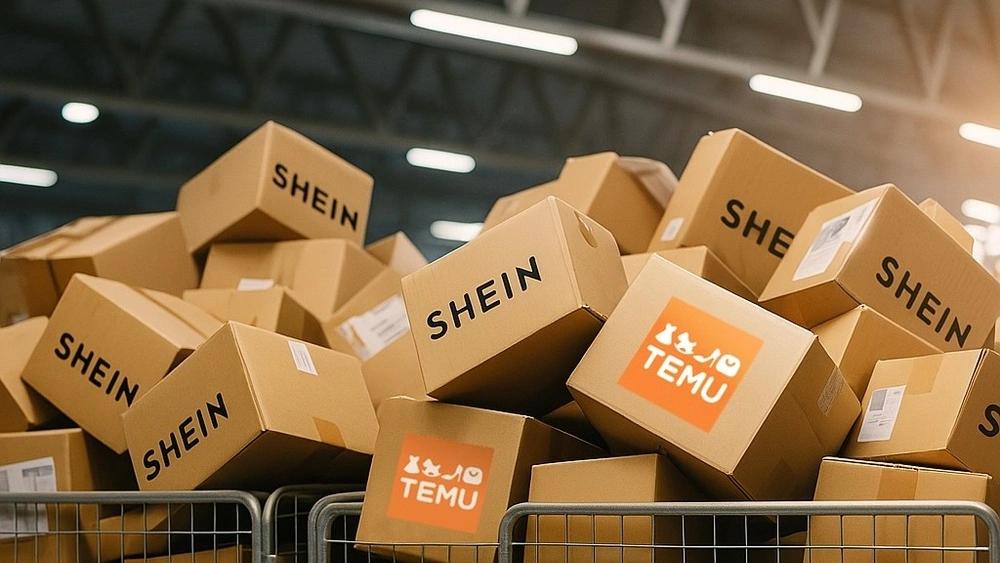
全托管模式下,商家按平台报价供货,不直接面向消费者、不掌握定价权。优势是起量快、无需海外运营;代价是平台持续压价、毛利微薄、利润被流量与物流成本挤压。TEMU 从全托管转向"半托管 + 本地发货",正是关税新政下的被动调整。
- 卖家角色:工厂/供货商,比价竞标入仓
- 平台角色:定价、运营、流量、履约全负责
- 利润特征:走量大、单件毛利低
- 适合:有柔性产能、成本优势的工厂型商家
- 风险:议价弱势、被替换、账期与库存压力
- 趋势:半托管 + 海外仓比重上升
场景 02 · de minimis 关税:800 美元免税时代终结
美国长期对 800 美元以下入境包裹免征关税(de minimis),这是中国直邮小包低价模式的制度红利。2025 年美国先后取消对华小额包裹免税,直邮小包需正式报关并缴纳关税,TEMU、SHEIN 被迫上调美国区售价、转向本地履约。
图7:美国 de minimis 政策关键节点(时间线)
场景 03 · 海外仓半托管:本土化履约新基建
半托管要求商家把货备到平台指定的海外仓,平台负责本地最后一公里,时效从 7–15 天缩到 2–5 天,且能正式清关规避直邮关税风险。海外仓还支持本地退换、大件家居履约,是致欧这类大件商家的核心能力。
- 模式:头程海运/空运 → 海外仓 → 本地配送
- 优势:时效快、可退换、合规清关
- 成本:仓储费、滞销库存风险
- 玩家:万邑通、纵腾、平台官方海外仓
- 品类:大件家居、高复购、品牌标品
- 风险:库存周转、汇率、滞销减值
来源:SCMP《de minimis loophole closed》;36 氪《Temu 转向本地履约》;九方通逊海外仓实务;万邑通/纵腾行业资料。
场景 04 · 尾程与全球物流链路
五大平台对比:模式、市场、品类与代表卖家
| 平台 | 经营模式 | 格局特征 | 核心市场 | 代表卖家/品类 |
|---|---|---|---|---|
| TEMU | 全托管→半托管 | 拼多多出海,极致低价,2025 转向本地履约应对关税 | 美国/欧洲/全球 | 工厂型供货商;全品类白牌 |
| SHEIN | 自营+平台化 | 服装快反龙头,柔性供应链,拓展美妆家居 | 美国/欧洲/中东 | 番禺服装产业带;快时尚 |
| TikTok Shop | 社交电商全托管 | 达人/内容带货,爆发强,美区增速快 | 美国/东南亚/英国 | 白牌爆品;美妆/家居/3C |
| 亚马逊 | 第三方自营+FBA | 品牌主阵地,合规严,中国卖家最大外溢平台 | 美国/欧洲/日本 | 安克/赛维/致欧;品牌标品 |
| AliExpress | 半托管 | 速卖通,半托管抢回中小商家,新兴市场强 | 欧洲/俄罗斯/拉美/中东 | 中小卖家;3C/服饰/家居 |
信息来源:各平台官网与公开披露;久谦中台、晚点 LatePost 平台 GMV 估算;SCMP、Bloomberg 报道。部分 GMV 为第三方估算,引用请注意口径。
从直邮小包到海外仓:跨境履约的三条链路
直邮小包
邮政专线/云途/燕文,7–15 天,成本最低;de minimis 取消后关税与合规成本上升,小件低价模式承压。
海外仓半托管
头程海运 + 本地配送,2–5 天,支持退换;仓储费与滞销风险,品牌与大件首选。
独立站 DTC
Shopify 建站,私域复购,毛利高;需自投 TikTok/Facebook 广告,获客成本上升。
品类结构:服装、3C、家居三足鼎立
图8:出口跨境电商品类结构(行业估算,示意)
注:服装服饰约三成、3C 数码约两成多、家居家居约一成多,美妆个护、母婴、户外等合计其余。比例为行业研究口径估算。
信息来源:艾瑞咨询、网经社跨境电商品类报告;eMarketer 品类份额;企业招股书品类披露。
品牌化、本土化、多区域:穿越关税周期的三条主线
机会 Opportunities
· 品牌出海:从白牌到自有品牌,安克路径可复制,溢价与复购穿越价格战。
· 海外仓半托管:关税新政下的确定性基建,大件与品牌标品受益。
· 新兴市场:东南亚、中东、拉美年轻人口红利,分散欧美地缘风险。
· 供应链升级:柔性快反、AI 选品、自动化仓配提升效率。
· 与国内电商联动:国内电商内卷出清的供应链,反向成为出海供给底座。
风险 Risks
· 关税与贸易政策:美国 de minimis 取消、欧盟反补贴,直邮成本抬升。
· 全托管压价:平台持续压价,工厂型卖家毛利微薄。
· 合规与知识产权:VAT、数据合规、专利/商标诉讼风险上升。
· 库存与汇率:海外仓滞销、海运波动、汇率侵蚀利润。
· 平台依赖:单一平台封号、政策调整风险高,需多渠道布局。
结论:从"卖货出海"到"品牌 + 本土化"出海
短期,美国关税新政将加速全托管直邮向海外仓半托管切换;中期,安克/赛维/致欧式品牌出海与多区域布局是穿越周期的确定性路径;长期,柔性供应链 + 品牌 + 本土化履约的综合能力,将决定谁能在全球市场拿到定价权。对中国供应链而言,出海不是可选项,而是消化国内内卷产能、获取品牌溢价的必答题。
- 工厂型商家:深耕柔性快反,多平台布局,从全托管走量向半托管/海外仓升级。
- 品牌型卖家:以亚马逊 + 独立站建私域,投研发与品牌,避开全托管价格红海。
- 物流服务商:海外仓、本土尾程、合规清关是关税新政下的增量赛道。
- 与国内联动:国内电商验证过的爆品与供应链,可通过跨境平台低成本出海试错。
数据来源与口径说明
- 海关总署:2024 年跨境电商进出口 2.63 万亿元:customs.gov.cn
- 艾瑞咨询《中国出口跨境电商行业研究报告》:iresearch.com.cn
- 网经社电子商务研究中心:100ec.cn 跨境电商数据
- SCMP:de minimis 取消与 Temu 本地履约:scmp.com/topics/shein
- 界面新闻《SHEIN 式产业互联网》:新浪财经转载
- 36 氪跨境电商系列报道:36kr.com
- 晚点 LatePost:TEMU/SHEIN 模式深度:latepost.com
- 安克创新 2024 年年度报告:anker-innovations.com
- 赛维时代 2024 年年报:sailv.com
- 致欧科技 2024 年年报/招股书:zioncorp.com
- eMarketer 全球电商与区域市场数据:emarketer.com
- Statista:Cross-border ecommerce market:statista.com
- Mordor Intelligence:Cross-border B2C market:mordorintelligence.com
- 九方通逊:海外仓实务与履约:jiufanglogistics.cn
- 久谦中台:平台 GMV 估算(经媒体转引):久谦中台
- Bloomberg:SHEIN/Temu 估值与 GMV:bloomberg.com