中国隐形眼镜与美瞳
市场分析报告
六亿近视人口是底盘,彩瞳把医疗器械做成了快时尚;日抛化、硅水凝胶升级佩戴体验,离焦镜与 OK 镜承接青少年近视防控。国际四大占据高端,moody、海昌、4iNLOOK 在彩妆化与线上渠道上分庭抗礼。本报告拆解这门"放在眼睛里的生意"。
六亿近视人口打底,彩瞳美妆化与日抛化双轮驱动
①底盘:近视人口庞大,渗透率仍低
- 近视人口约 6.4 亿,儿童青少年总体近视率 52.7%(小学 35.6% / 初中 71.1% / 高中 80.5%)。
- 国内隐形眼镜渗透率仅约 7.5%,发达国家超 20%,量价提升空间大。
②产品:日抛化与硅水凝胶升级
- 日抛逐渐主导抛期选择,免去护理、更卫生,是透明片与彩瞳共同升级方向。
- 硅水凝胶材质透氧量更高、更舒适,销售额占比持续提升,拉开与普通水凝胶差距。
③彩瞳:医疗器械快消化、美妆化
- 2024 年软性美瞳约 111.6 亿元(+28%);头豹口径彩瞳 2021 年 92.8 亿→2025 望 174.6 亿。
- moody、可啦啦等新锐以 Z 世代审美与联名快速起量,moody 上线首年 GMV 破 2 亿、线上销量居前。
④防控:离焦镜与 OK 镜高增长
- 2025 年离焦镜市场约 194.6 亿元(+23.4%),OK 镜约 140 亿元;中金预计 2030 年近视防控市场望达约 2100 亿元。
- 供给端角膜塑形镜、低浓度阿托品、离焦框架镜不断迭代,视光机构加速下沉。
⑤供应链:国际四大 + 台湾代工,大陆崛起
- 强生、库博、博士伦、爱尔康全球领跑;彩瞳代工以台湾精华光学、晶硕、金可(海昌)为主。
- 大陆头部凭借响应速度与性价比抢占份额;三类医疗器械注册证(国械注准)是硬门槛。
⑥风险:监管合规与眼部健康焦虑
- 彩瞳属第三类医疗器械,无证经营、劣质片伤眼风险高,监管趋严;线上低价杂牌鱼龙混杂。
- 新锐品牌营销费用高、复购与供应链稳定性待验证;机会在合规 + 日抛 + 线上效率。
这是一门"刚需底盘(近视)× 可选消费(彩瞳美妆)× 政策催化(近视防控)"三层叠加的赛道——透明片拼日抛与硅水凝胶的产品升级,彩瞳拼设计、联名与线上效率,防控拼合规渠道与专业验配;三者的共同前提是医疗器械级别的合规与安全。
渗透率仅 7.5%,零售市场三年复合增速约 17.6%
隐形眼镜零售市场规模(亿元,头豹口径)
图1:中国隐形眼镜零售市场规模
注:2022 年约 135.9 亿元,2025 年有望达 221.3 亿元,2022–2025 年 CAGR 约 17.6%(头豹研究院,经中金转引)。另一厂商端口径 2018 年 76 亿→2022 年 122 亿(弗若斯特沙利文),统计口径不同。
各学段儿童青少年近视率(国家卫健委)
图2:总体及分学段近视率(%)
来源:国家卫健委(经央视网转引)。全国儿童青少年总体近视率 52.7%,其中小学 35.6%、初中 71.1%、高中 80.5%;近视随学段陡增,是离焦镜、OK 镜防控的核心人群。
需求传导:从"矫正视力"到"美妆 + 防控"
- 底盘:6.4 亿近视人口、青少年低龄化,隐形眼镜是框架之外的高频消耗品。
- 美妆化:彩瞳把医疗器械变成快消时尚,Z 世代为"虹膜花纹 + 妆容"复购。
- 防控化:家长为孩子眼轴增长付费,离焦镜 / OK 镜客单高、粘性强。
- 线上化:标品复购、视觉选款适配电商,抖音小红书种草完成首购。
信息来源:头豹研究院(经中金财富转引);弗若斯特沙利文(经爱博医疗、同花顺转引);国家卫健委(经央视网转引);爱尔康(经证券之星转引)。
上游材料与代工 — 中游品牌 — 下游验配与电商
彩色印刷与虹膜花纹工艺
台湾代工:精华光学 / 晶硕 / 金可
大陆代工:新锐 / 康耐特等
护理液 / 润滑液
三类医疗器械注册证(国械注准)
国产老牌:海昌 / 海俪恩 / 卫康
彩瞳新锐:moody / 可啦啦 / 拉拜诗
渠道品牌:4iNLOOK(美目美佳)
防控:爱博医疗(角膜塑形镜)等
眼科诊所 / 视光中心(防控验配)
眼镜连锁 / 4iNLOOK 集合店(线下)
彩瞳美妆化 · 联名 · 快消化
近视防控:离焦镜 / OK 镜验配
信息来源:中金《隐形眼镜行业:美瞳推动需求升级,代工业务进入黄金发展期》;东方财富《2025 隐形眼镜行业报告》;企业官网与公开资料。
日抛化与硅水凝胶定升级方向,三类证与代工格局是门槛
01水凝胶材料
传统 HEMA 水凝胶成本低、花色工艺成熟,是彩瞳大众产品主力;透氧性随厚度下降。
02硅水凝胶
透氧量数倍于普通水凝胶、可长时佩戴,是透明片高端升级方向,销售额占比持续提升。
03彩瞳花纹工艺
夹层印刷 / 压纹,决定虹膜纹理自然度与掉色风险,是彩瞳"美妆感"的核心。
04台湾代工
精华光学、晶硕光学、金可国际(海昌 / 永胜 / 海伦旗下),为国际品牌与自有品牌供货。
05大陆代工
新锐、康耐特等凭产品能力、响应速度与高性价比,加速承接彩瞳与日抛订单。
06合规门槛
软性接触镜为第三类医疗器械,需"国械注准"注册证与生产许可证(III 类 16-06)。
彩瞳(美瞳)市场规模(亿元)
图3:彩瞳市场规模与预测
头豹研究院口径:2021 年约 92.8 亿元,2025 年望达约 174.6 亿元;另一口径 2024 年软性美瞳约 111.6 亿元(+28%)。彩瞳是隐形眼镜中增长最快、美妆属性最强的细分。
代工格局:台湾主导,大陆崛起
- 国际四大品牌:强生(安视优)、库博光学、博士伦、爱尔康,凭材料与专利全球领跑,中国高端透明片仍依赖进口。
- 台湾 ODM:精华光学、晶硕光学、金可国际、优你康光学,产能较大,服务国际品牌代工与自有品牌。
- 大陆承接:彩瞳代工进入"黄金发展期",大陆头部凭快速设计迭代、规模化生产与性价比抢占份额。
- 合规即壁垒:三类医疗器械注册证周期长、投入大,是新锐品牌无法绕过、也是正规代工的护城河。
来源:中金《隐形眼镜行业》;东方财富《2025 隐形眼镜行业报告》(厂商分类);药智数据(海昌注册证);海昌医疗器械生产许可证(III 类 16-06)。
材料端的硅水凝胶升级、制造端的台湾代工 + 大陆崛起、监管端的三类注册证,共同决定了谁能做高端透明片、谁能做走量彩瞳;对新品牌而言,"拿证 + 找到靠谱 ODM"比自建工厂更现实。
国际四大守高端,国产彩瞳新锐与海昌分庭抗礼
全球隐形眼镜品牌份额(%,Data Insights 口径)
图4:全球主要隐形眼镜品牌份额
来源:Data Insights(行业整理)。全球份额高度集中:强生约 29%、库博约 19.3%、视康(爱尔康旗下旧称)约 16.8%、博士伦约 13.7%、爱尔康约 12.4%。国际四大主导全球,国产主要在彩瞳与大众市场突破。
代表品牌卡位
- 强生安视优 Acuvue:全球龙头,define 美瞳在高校学生渗透率高,以品质口碑构筑高端壁垒。
- 爱尔康 / 库博 / 博士伦:国际四大其余三家,硅水凝胶日抛与透明片主力,中国高端市场仍占优。
- 海昌 / 海俪恩:国产老牌(金可国际旗下),丹阳 + 台湾生产基地,非处方彩瞳市占约 18.3% 居首。
- moody / 可啦啦 / 拉拜诗:彩瞳新锐,2020 年前后上线天猫,moody 首年 GMV 破 2 亿、线上销量居前,靠 Z 世代审美与联名。
- 4iNLOOK:渠道 + 品牌商,线下约 300–400 家集合店,天猫旗舰店复购率超 40%。
中游竞争的三条主线
高端透明片
国际四大垄断硅水凝胶日抛高端,渗透率与客单价高,国产仍以性价比与彩瞳差异化切入。
彩瞳美妆化
moody、可啦啦、海昌以花纹设计、联名与抖音小红书种草抢 Z 世代,本质是快消 + 眼科合规的复合竞争。
近视防控
OK 镜(爱博医疗等国产角膜塑形镜)、离焦镜在青少年市场高增长,拼专业验配渠道与医生资源。
信息来源:东方财富《2025 隐形眼镜行业报告》(线上品牌排名);前瞻经济学人(线上美瞳份额);36 氪出海 / 格隆汇 / 澎湃新闻(moody、4iNLOOK);Data Insights(全球份额)。
下游 = 线上电商走量 + 眼科验配做防控
彩瞳渠道结构(约数,行业研究口径)
图5:彩瞳线上 / 线下渠道占比
月抛彩瞳口径:线上约 73.5%(抖音、小红书等社交电商贡献新增约 45.2%),线下约 26.5%(眼科诊所约 12.8%、连锁眼镜店约 9.2%)。线上做首购与复购,线下做验配与体验。
近视防控:离焦镜与 OK 镜(亿元)
图6:离焦镜与 OK 镜市场规模
离焦镜 2025 年约 194.6 亿元(+23.4%),2026 年望约 236.4 亿元;OK 镜 2025 年约 140 亿元(行业测算)。中金预计 2030 年近视防控市场望达约 2100 亿元。不同机构口径差异较大,跨口径不直接比较。
三类下游场景:彩瞳美妆化、日抛化升级、离焦防控
场景 01 · 最快增量:彩瞳美妆化与联名快消化
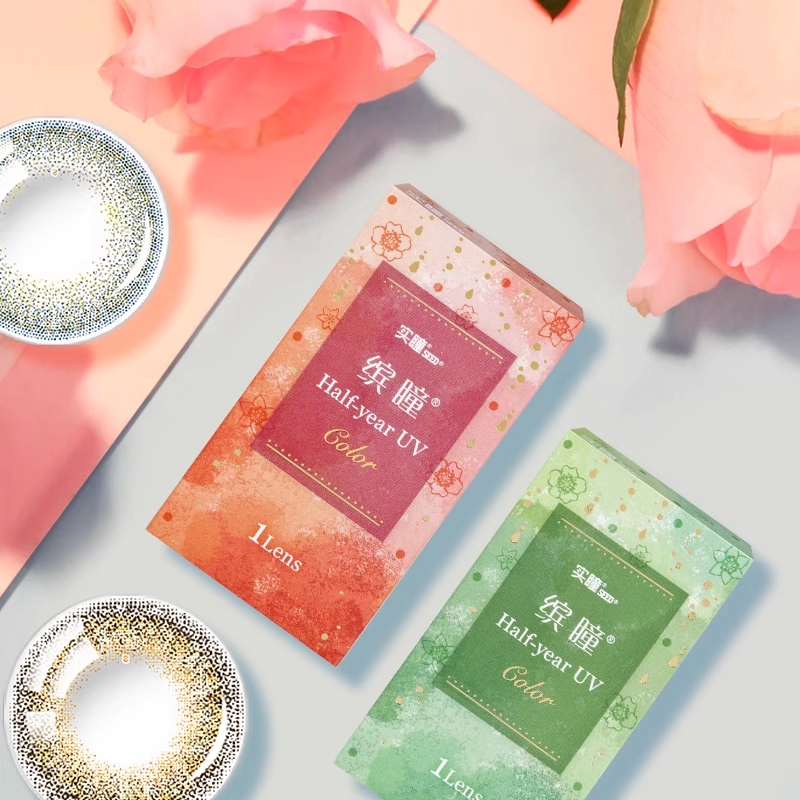
彩瞳(美瞳)是隐形眼镜中最像美妆的品类:2024 年软性美瞳约 111.6 亿元(+28%),头豹口径 2021 年 92.8 亿→2025 望 174.6 亿。moody、可啦啦、拉拜诗以"虹膜花纹 + 联名 + 社交种草"快速起量,moody 上线首年 GMV 破 2 亿、线上销量居前;4iNLOOK 以线下集合店 + 天猫复购(复购率 40%+)承接体验。产品本质是"医疗器械级安全 + 彩妆级更新",花色迭代速度接近口红。
- 人群:16–35 岁年轻女性,Z 世代为主力
- 形态:日抛 / 月抛为主,花色多、上新快
- 驱动:抖音 / 小红书种草、IP 联名、妆容搭配
- 代表品牌:moody、可啦啦、拉拜诗、海昌、4iNLOOK
- 价格带:日抛单片约 5–20 元,走量为主
- 风险:杂牌无证、花色掉色、眼部感染焦虑
来源:东方财富《2025 隐形眼镜行业报告》;前瞻经济学人(线上美瞳份额);36 氪出海、格隆汇、澎湃新闻(moody、4iNLOOK 融资与门店);头豹研究院。
场景 02 · 产品升级:日抛化与硅水凝胶
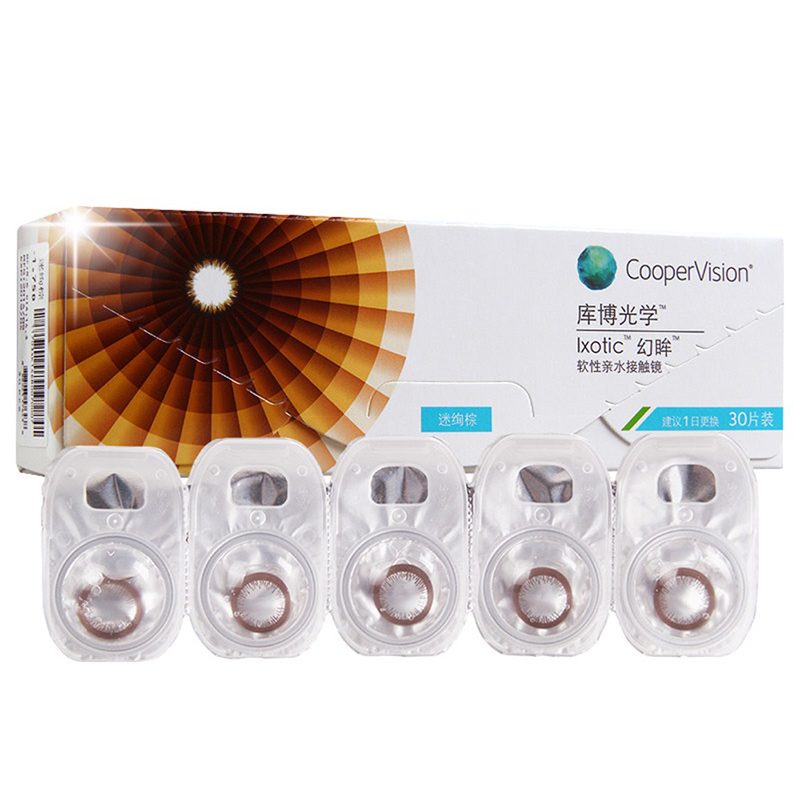
在"健康性 + 舒适度"主导下,日抛逐渐主导抛期选择——无需护理液、佩戴更卫生、适合频繁换色;硅水凝胶材质透氧量更高、可更长时间佩戴,其销售额占比不断提升。国际四大在硅水凝胶日抛上掌握材料专利与溢价,国产则以水凝胶日抛与彩瞳日抛走量。中国隐形眼镜渗透率仅约 7.5%,对标发达国家 20%+,透明片向日抛、硅水凝胶升级的空间巨大。
- 日抛趋势:免护理、卫生、适合妆色切换,复购高频
- 硅水凝胶:透氧数倍于水凝胶,高端透明片核心
- 渗透率:国内约 7.5% vs 发达国家 20%+
- 代表品牌:强生安视优、爱尔康、库博、博士伦
- 国产机会:水凝胶日抛 + 彩瞳日抛性价比走量
- 逻辑:客单虽低但高频复购,依赖供应链成本
来源:新浪财经《7 亿近视人群的"隐形"生意》;证券之星(爱博医疗半年报,渗透率与全球市场);Data Insights(日抛市场)。
场景 03 · 政策催化:离焦镜与 OK 镜近视防控
近视防控已上升至国家战略:全国儿童青少年总体近视率 52.7%,防控需求旺盛。供给端角膜塑形镜(OK 镜)、低浓度阿托品、离焦框架镜不断迭代——2025 年离焦镜市场约 194.6 亿元(+23.4%),OK 镜约 140 亿元;中金预计 2030 年近视防控市场望达约 2100 亿元。与彩瞳的"线上快消"不同,防控产品必须经眼科诊所、视光中心专业验配,线下渠道与医生资源是核心壁垒。
- 离焦镜:2025 约 194.6 亿(+23.4%),2026 望 236.4 亿
- OK 镜:2025 约 140 亿,行业预计 2031 望破 600 亿
- 人群:6–18 岁近视青少年,家长付费意愿强
- 渠道:眼科诊所 / 视光中心验配,专业壁垒高
- 代表:爱博医疗(角膜塑形镜)等国产
- 逻辑:高客单、长粘性、需持续复查
来源:中金(近视防控 2030 望 2100 亿,经上海证券报转引);界面新闻(OK 镜 2031 望 600 亿);国家卫健委(经央视网转引);沙利文《2026 儿童青少年近视管理蓝皮书》。
非处方彩瞳 CR3 约 47%,国际大牌守高端、国产新锐占线上
2025 年非处方彩瞳品牌份额(%,行业研究口径)
图7:非处方彩瞳品牌市场份额
海昌约 18.3%、强生约 15.6%、爱尔康约 12.9%、可啦啦约 8.2%、moody 约 7.5%;CR3 约 46.8%、CR5 约 63.4%。国际品牌守高端(单片 ≥50 元价格带),国产品牌主攻 15–45 元价格带。
分层竞争与渠道打法
- 国际四大(高端透明片 / 硅水凝胶):强生、爱尔康、库博、博士伦,靠材料专利与品质口碑,客单高、复购稳。
- 国产老牌(性价比全品类):海昌 / 海俪恩、卫康,台湾 + 大陆生产,线上线下通吃。
- 彩瞳新锐(设计 + 线上):moody、可啦啦、拉拜诗,抖音小红书种草 + 天猫旗舰店,拼花色迭代与联名。
- 渠道品牌(线下体验):4iNLOOK 约 300–400 家集合店,把"试色 + 专业验配"做成线下入口。
- 防控(专业验配):爱博医疗等 OK 镜 / 离焦镜品牌,绑定眼科诊所与视光中心。
| 赛道 / 层级 | 代表品牌 | 格局特征 | 价格带 |
|---|---|---|---|
| 高端透明片 / 硅水凝胶 | 强生安视优、爱尔康、库博光学、博士伦 | 国际四大主导,全球份额强生约 29%;材料专利构筑壁垒,国产渗透率仍低 | 日抛 8–30 元 / 片 |
| 非处方彩瞳 | 海昌、强生 define、爱尔康、可啦啦、moody、拉拜诗 | 海昌约 18.3% 居首,CR5 约 63.4%;新锐国货线上快速起量 | 日抛 5–20 元 / 片 |
| 国产老牌全品类 | 海昌 / 海俪恩、卫康 | 台湾金可旗下,丹阳生产基地,性价比 + 渠道兼备 | 月抛 30–100 元 / 盒 |
| 彩瞳渠道品牌 | 4iNLOOK(美目美佳)、popmagic | 线下约 300–400 家集合店,天猫复购率超 40%,体验 + 线上结合 | 集合店 50–300 元 |
| OK 镜 / 离焦镜 | 爱博医疗、欧普康视;外资离焦镜 | 2025 离焦镜约 194.6 亿(+23.4%)、OK 镜约 140 亿;专业验配渠道 | OK 镜 8000–15000 元 |
| 彩瞳 ODM 代工 | 台湾精华光学 / 晶硕 / 金可;大陆新锐、康耐特 | 台湾主导,大陆凭响应速度与性价比加速承接,进入黄金发展期 | B 端代工 |
信息来源:东方财富《2025 隐形眼镜行业报告》;行业研究(非处方彩瞳份额,经豆丁网转引);Data Insights(全球份额);前瞻经济学人(线上美瞳份额)。份额为特定渠道 / 时点口径,引用时请注意来源说明。
从"矫正工具"到"美妆 + 健康":日抛化、合规化与线上效率是主线
机会 Opportunities
· 渗透率提升:国内约 7.5% vs 发达国家 20%+,透明片长期扩容。
· 日抛化 + 硅水凝胶:卫生与舒适驱动客单与复购双升。
· 彩瞳美妆化:Z 世代 + 联名 + 社交电商,花色迭代像口红一样快。
· 近视防控:政策催化,离焦镜 / OK 镜高客单、高粘性。
· 国产代工升级:大陆 ODM 承接台湾份额,性价比 + 快反。
风险 Risks
· 监管合规:第三类医疗器械,无证经营、劣质片伤眼,监管持续趋严。
· 眼部健康舆情:彩瞳并发症、干眼症等负面事件易冲击品类信任。
· 新锐盈利模式:moody 等营销费用高、复购与供应链稳定性待验证。
· 高端材料依赖:硅水凝胶核心专利与高端透明片仍由国际四大掌握。
· 线上价格战:彩瞳同质化、低价杂牌扰乱,合规品牌毛利受压。
给产业链参与者的落点建议
- 新品牌:先拿三类注册证 + 绑定靠谱 ODM,再用日抛彩瞳 + 联名打 Z 世代,不要自建工厂。
- 上游代工:从"按图代工"转向硅水凝胶材料与快反花色开发,对接新锐品牌做联合设计。
- 渠道方:线上做首购与复购,线下集合店 / 视光中心做验配与体验;防控类必须绑定专业验配。
- 投资者 / 决策者:区分"隐形眼镜零售(221 亿)""软性接触镜厂商端(122 亿)""彩瞳(111–175 亿)"三套口径,不跨口径比较。
短期看彩瞳美妆化与日抛升级,中期看离焦镜 / OK 镜防控放量与国产代工升级,长期看"医疗器械合规 + 快时尚设计 + 线上复购"的复合能力;能守住安全底线、又能把花色与渠道效率做透的玩家,将在六亿近视人口的长坡上持续滚大雪球。
数据来源与口径说明
- 头豹研究院隐形眼镜零售市场(经中金财富转引):2025 望 221.3 亿、CAGR 17.6%
- 弗若斯特沙利文软性接触镜(经爱博医疗、同花顺转引):厂商端 2018 年 76 亿→2022 年 122 亿
- 新浪财经《7 亿近视人群的"隐形"生意》:日抛化、硅水凝胶与品牌格局
- 国家卫健委青少年近视率(经央视网转引):总体 52.7%、分学段
- 沙利文《2026 儿童青少年近视管理蓝皮书》(经中国网转引):近视人数与疾病负担
- 中金近视防控(经上海证券报转引):2030 望 2100 亿、CAGR 13.7%
- 界面新闻 OK 镜行业:2031 望破 600 亿、年增 14–20%;离焦镜规模(经豆丁转引)
- 东方财富《2025 隐形眼镜行业报告》:线上品牌排名与厂商分类
- 前瞻经济学人(线上美瞳份额):moody、可啦啦等新锐居前
- 36 氪出海 / 格隆汇(moody 融资与销量):moody 线上第一、首年破 2 亿
- 澎湃新闻(4iNLOOK):线下约 400 家门店、复购率超 40%
- Data Insights 全球份额:强生 29%、库博 19.3% 等
- 药智数据 / 海昌生产许可(三类医疗器械):软性亲水接触镜注册证
- 隐形眼镜渗透率与全球市场(经证券之星转引):国内渗透率约 7.5%、全球 100 亿美元