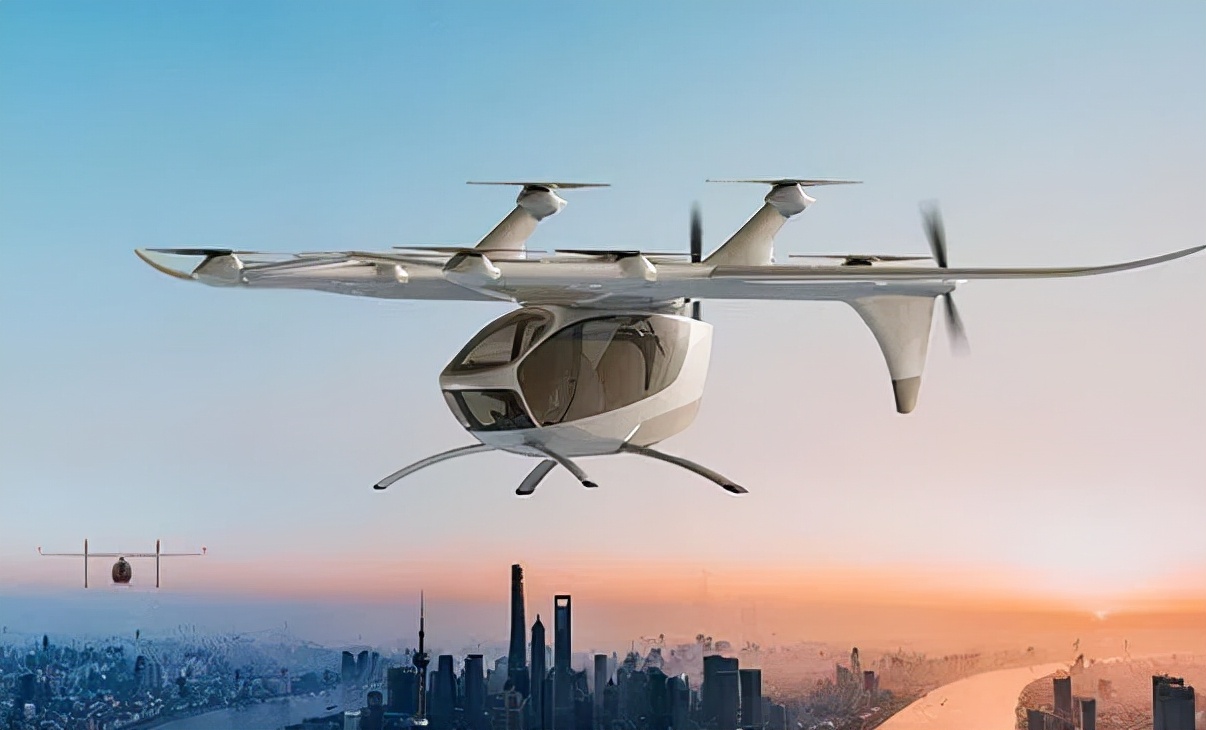
中国商业航天
与低空经济市场分析
从低轨卫星互联网高密度组网到 eVTOL 载人试飞,中国正同时向上和向下打开两个万亿级新空间。本报告系统拆解卫星发射、可回收火箭、eVTOL 取证、工业无人机与低空基建五条主线。
执行摘要:向上组网、向下起飞,两条万亿曲线同时启动
①卫星互联网:GW 与千帆进入高密度组网
- 截至 2025 年底,中国星网 GW 星座在轨约 136 颗、千帆星座约 108 颗。
- 2026 年 5 月千帆在轨突破 162 颗,年底目标 324 颗;三大星座申报约 4 万颗。
②火箭:可回收技术进入验证期
- 朱雀三号成为国内首支顺利入轨的可复用火箭;长征十二号 A 一级回收预计 2026 年投入。
- "星多箭少"运力矛盾突出,商业火箭公司加速补齐运力短板。
③eVTOL:2026 年"取证量产大年"
- 峰飞 V2000CG 为全球首架获 TC/PC/AC"三证"的吨级以上 eVTOL;在研 eVTOL 近 70 种。
- 2026 年多款主流产品预计完成型号合格证取证并进入规模化交付。
④工业无人机:大疆主导,行业应用扩容
- 2025 年中国民用无人机市场规模预计约 1761 亿元,电力巡检、测绘、物流快速渗透。
- "十四五"已有 18 款民用无人机获得适航批准。
⑤政策与基建:空域改革与起降设施落地
- 24 个省级行政区出台低空空域管理改革政策,1081 家企业完成登记。
- 垂直起降场、起降平台、通信导航监视设施成为低空新基建。
⑥风险:取证节奏、商业化与安全
- eVTOL 载人商业化仍需空域法规、运营安全与充电配套成熟。
- 星座组网受发射运力制约,商业航天公司盈利模式待验证。
这是两条同时启动的战略性新赛道——向上看卫星互联网组网与可回收火箭降本,向下看 eVTOL 取证量产与工业无人机规模化;确定性最高的环节是高可靠商业火箭、已取证 eVTOL 整机、工业无人机龙头与低空基建运营。
低空空域政策时间线:从试点到体系化推进
低空经济关键政策与产业节点
图1:低空经济政策与产业时间线(定性节点)
2023 低空经济首入政府工作报告;2024 政策密集落地;"十四五"累计 70 余款国产通航装备取证、18 款民用无人机适航、在研吨级无人机近 30 款、eVTOL 近 70 种;2025 年底 1081 家企业登记。来源:人民日报、新华网。
信息来源:人民日报《低空经济展翅高飞》;新华网《低空经济迈向体系化推进新阶段》;工信部。
上游零部件 — 中游整机制造 — 下游运营与基建
卫星平台 · 相控阵载荷
电池 · 电机 · 电控(三电)
碳纤维复合材料 · 飞控
导航通信监视(CNS)
卫星:中国星网 · 上海垣信
eVTOL:亿航 · 峰飞 · 沃飞 · 御风
无人机:大疆 · 极飞 · 纵横
低空发动机/三电供应链
低空载人观光 · 城市空中交通
无人机物流 · 巡检 · 农林
起降场 · 充换电 · 空管系统
低空智联网(通信导航监视)
信息来源:36 氪《竞逐商业航天》;人民日报低空经济报道;行业产业链公开资料。
卫星互联网:商业卫星入轨一年 +59.7%
商业卫星入轨数量(颗)
图2:中国商业卫星入轨数量
2024 年 201 颗 → 2025 年 321 颗(+59.7%)。2025 年入轨通信卫星 230 颗(+90.1%)、遥感 62 颗。来源:《2025 年中国商业航天发展回顾与展望》。
两大组网星座进度
- 中国星网 GW 星座:2025 年 16 次发射、126 颗,截至 2025 年底在轨约 136 颗。
- 上海垣信千帆:2025 年 6 组发射、108 颗;2026 年 5 月在轨破 162 颗,年底目标 324 颗。
- 规划:千帆计划超 1.5 万颗,三大星座申报合计约 4 万颗。
- 运力瓶颈:"星多箭少",商业火箭正加紧补运力。
来源:新浪科技 2025 商业航天数据;证券时报千帆组网;SPACE 中国航天期刊。
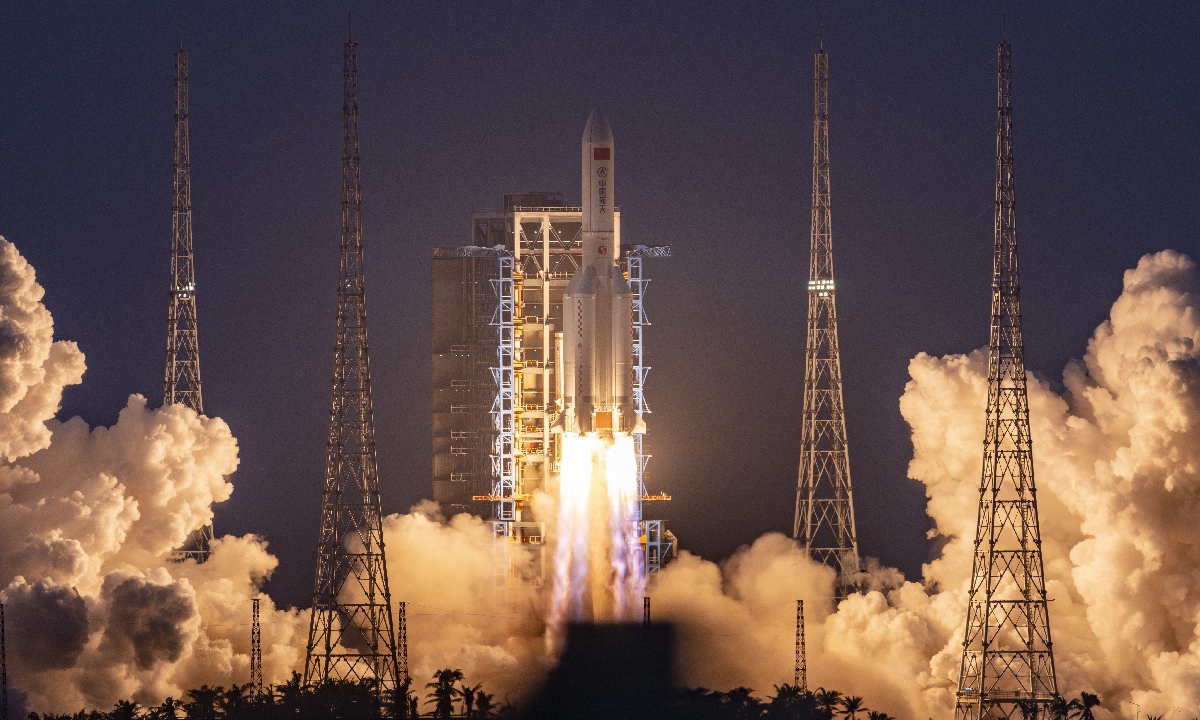
可回收火箭:从验证走向复用,降本是核心
01朱雀三号(蓝箭)
国内首支顺利入轨的可复用火箭,不锈钢+液氧甲烷路线,对标猎鹰九号。
02长征十二号 A
改进型采用液氧甲烷发动机实现一级回收,预计 2026 年投入使用。
03引力一号(东方空间)
2026 年 9 月海上机动发射 8 颗千帆卫星,全球首次海上机动低轨宽带组网。
信息来源:澎湃新闻;36 氪;证券时报;今日头条红新闻(引力一号遥三)。
eVTOL 取证:2026 年迎来"取证量产大年"
低空航空器适航取证进度(款)
图3:低空航空器适航取证与在研数量
"十四五"累计 70 余款国产传统通航装备完成适航取证;18 款民用无人机获适航批准;在研吨级无人机近 30 款、eVTOL 近 70 种。来源:人民日报/工信部。
代表机型与取证
- 亿航 EH216-S:已获 TC/PC/AC,载人级自动驾驶飞行器领先取证。
- 峰飞 V2000CG 凯瑞鸥:全球首架"三证"吨级以上 eVTOL,约 1.5 年完成取证。
- 峰飞盛世龙:复合翼载人 eVTOL,推进规模化交付。
- 市场规模:2026 年中国 eVTOL 市场规模预计约 95 亿元。
来源:东方财富证券低空经济研报;新华网。
工业无人机:大疆主导消费级,行业应用快速扩容
中国民用无人机市场规模(亿元)
图4:民用无人机市场规模趋势
2025 年民用无人机市场规模预计约 1761 亿元,2030 年持续扩容(机构预测)。来源:新华网转引行业数据;工业级无人机 2025 年同比增长约 12.7%。
低空经济规模:2024 约 6700 亿,2030 望达 2–3.5 万亿
中国低空经济市场规模(亿元)
图5:低空经济市场规模与预测
2024 约 6702 亿 → 2025 预计 1.5 万亿 → 2030 预计 2 万亿(中商)/ 3.5 万亿(国资委白皮书,更宽口径)。图中采用中商口径 2030=2 万亿,并标注另一口径。预测含机构推算。
信息来源:钛媒体/中商产业研究院;China Investors Club(国资委白皮书 3.5 万亿口径)。
头部企业:国家队与市场化资本同台组网
两大星座在轨卫星数量(颗,2025 底)
图6:GW 星座 vs 千帆星座在轨卫星(2025 年底)
GW 星座约 136 颗(17 组)、千帆约 108 颗(6 组)。千帆 2026 年 5 月已破 162 颗、年底目标 324 颗。来源:新浪科技、证券时报。
| 领域 | 代表企业 | 进展 |
|---|---|---|
| 卫星组网 | 中国星网 / 上海垣信 | GW 在轨约 136 颗;千帆约 108 颗并加速组网 |
| 商业火箭 | 蓝箭航天 / 东方空间 / 星际荣耀 | 朱雀三号入轨可复用;引力一号海上组网发射 |
| 载人 eVTOL | 亿航 / 峰飞 / 沃飞 / 御风 | 亿航 EH216-S 三证齐全;峰飞 V2000CG 吨级首证 |
| 工业无人机 | 大疆 / 极飞 / 纵横 | 大疆全球领先,电力/测绘/农林规模化 |
低空基建:起降场、充换电与智联网先行
2026 年 eVTOL 市场规模预测
图7:中国 eVTOL 市场规模(亿元)
2026 年中国 eVTOL 市场规模预计增至约 95 亿元(新华网转引机构预测)。基建投资包括起降场、充换电、通信导航监视与空管系统。
低空基建三大方向
- 起降设施:垂直起降场、楼顶起降平台、通用机场改造。
- 能源补给:eVTOL/无人机充换电站、快速补能网络。
- 智联网:低空通信导航监视、无人机云、空管一体化系统。
来源:新华网;人民日报;地方低空经济专项政策。
低空经济的"路"是起降设施与智联网,"车"是 eVTOL 与无人机。基建先行决定了商业化节奏——谁先在重点城市群跑通"起降+空管+运营"闭环,谁就占据低空经济的入口。
从"示范试飞"到"规模运营":运力、取证与基建三道关
机会 Opportunities
· 卫星组网放量:GW/千帆高密度发射,卫星制造与发射服务订单饱满。
· 可回收火箭降本:复用技术成熟后单公斤发射成本大幅下降。
· eVTOL 取证量产:2026 年多款机型取证交付,城市空中交通起步。
· 工业无人机:电力巡检、物流、农林、测绘场景持续渗透。
· 低空基建:起降场、智联网、充换电带动新基建投资。
风险 Risks
· 发射运力瓶颈:"星多箭少",组网进度受火箭交付制约。
· 取证与空域:eVTOL 载人运营需空域法规与适航体系持续完善。
· 安全与事故:低空飞行安全事故可能冲击行业信心。
· 商业化不及预期:载人观光/通勤需求与成本仍待验证。
· 估值与盈利:商业航天与 eVTOL 公司多数尚未盈利,资本退潮风险。
短期看卫星组网发射与 eVTOL 取证催化,中期看可回收火箭降本与低空基建落地,长期看城市空中交通与卫星互联网商业化闭环;能在运力、取证、基建任一环节建立壁垒的玩家,将分享两条万亿级新赛道的长期红利。
数据来源与口径说明
- 新浪科技:2025 全年 92 次发射、GW 136 颗、千帆 108 颗
- SPACE 中国航天期刊:2025 商业卫星入轨 321 颗
- SPACE 中国航天期刊:GW 星座 2025 发射 126 颗
- 证券时报:千帆在轨破 162 颗、年底目标 324 颗
- 新京报:2025 商业航天发射 50 次占 54%
- 澎湃新闻:朱雀三号可复用与科创板第五套
- 36 氪:竞逐商业航天:星座申报约 4 万颗
- 今日头条红新闻:引力一号遥三海上发射千帆卫星
- 人民日报:低空经济展翅高飞
- 人民网/工信部:1081 家企业登记、eVTOL 近 70 种
- 新华网:2026 eVTOL 市场约 95 亿、无人机 1761 亿
- 钛媒体/中商产业研究院:2024 低空经济 6702 亿、2030 约 2 万亿
- China Investors Club:国资委白皮书 2030 望达 3.5 万亿
- 东方财富证券研报:峰飞 V2000CG 三证取证
- 今日头条/贝果财经:峰飞 30 架 V2000CG 采购协议
- 证券日报电子报:商业航天 2025 望破 2.5 万亿(赛迪口径)