中国咖啡机
市场分析报告
全球约八成产能在中国,万店连锁与家庭现磨共振。本报告系统拆解一台咖啡机如何被造出来(上游核心部件、中游整机制造),又被谁买走(连锁门店、家庭、办公、自助与碎片化场景)。
执行摘要:中国制造主导供给,中国现磨爆发拉动需求
①需求:现磨习惯外溢到"门店之外"
- 人均咖啡杯量两年由 16.7 杯升至 28.6 杯(+71%),但仅为成熟市场的 1/6–1/12。
- 门店把人教会喝现磨,家庭、办公、便利店、自助点位承接"门店之外"的饮用时刻,是咖啡机增量的根本来源。
②上游:整机国产化约七成五,高端件仍卡脖子
- 压力泵、温控、冲泡器、磨豆系统快速国产,现磨整机国产化率约 75%、高压泵约 78%。
- 25Bar 以上高端商用泵、精密锥刀仍由意大利 ULKA、德国 Procon 等占据约九成。
③中游:中国是全球工厂,商用已现国产龙头
- 中国占全球产能约 80%,2024 年出口 174.6 亿元、贸易顺差约 166 亿元。
- 咖博士国内商用全自动市占约 60%,技诺出口 110+ 国;家用德龙仍居首,格米莱、海氏等高增。
④下游:门店是基本盘,家庭最大增量,自助新变量
- 万店连锁的标准化扩张是商用设备基本盘;家用零售量已达 258 万台、线上额 +32%。
- 办公与无人自助(小咖设备超 6 万台)打开"非门店"现磨空间。
⑤产品:意式占九成,半自动与全自动分化
- 线上意式机占约 90% 销售额:半自动约 55%(卖参与感、+46%)、全自动约 35%(卖便捷、+28%)。
- 胶囊机受低价与口味限制增长偏弱;均价持续上移,国产从低价走向中高端。
⑥风险:价格战传导、同质化与海外壁垒
- 下游 9.9 元价格战压缩设备投资回报;家用产品同质化、内卷价格。
- 出口面临认证、关税与售后网络壁垒;机会在"标准化商用设备 + 高毛利耗材/服务 + 差异化家用"。
这不是一条单纯的家电赛道,而是"现磨消费渗透率提升 × 中国制造核心件自研"双重红利叠加的成长赛道——确定性最高的环节是标准化商用设备、快速放量的家庭全自动,以及设备之外的耗材与运营服务。
百亿市场、双位数复合增速,线上与家用是当下最快引擎
市场规模:2025 实际 vs 2030 预测(亿元)
图1:中国咖啡机市场规模(艾媒,全口径)
注:2025 为艾媒全口径实际值 107.30 亿元;2030 为预测 175.47 亿元,隐含 CAGR 约 10.3%。线上市场 2025 年 62.5 亿元、+32.0%(魔镜)。
人均现磨咖啡杯量(杯 / 人 / 年)
图2:中国人均现磨杯量与成熟市场参照
来源:《2026 中国城市咖啡发展报告》2023 年 16.7、2024 年 22.24、2025 年 28.57 杯;成熟市场普遍 300 杯以上(哥伦比亚 333 杯)。
需求传导:一杯咖啡如何变成一台咖啡机
- 门店教育:21.5 万家咖啡店、约 53% 连锁化率,把现磨从"偶尔消费"变成日常习惯。
- 场景外溢:门店覆盖不到的家庭清晨、办公室、酒店房间、便利店,需要机器补位。
- 成本驱动:单杯 9.9–15 元 vs 自制 2–4 元,高频用户自购设备回本周期缩短。
- 供给降价:全自动从 5000 元以上下探到 1000–3000 元,入门门槛大幅降低。
信息来源:艾媒咨询、魔镜 Moojing、奥维云网、《2026 中国城市咖啡发展报告》、中国经济网。
上游零部件 — 中游整机制造 — 下游应用场景
锅炉 · 即热模块 · NTC 温控
磨豆器(锥刀 / 平刀)
冲泡器 · 冲煮头 · 电磁阀
主控 PCBA · IoT · 触摸屏
不锈钢 · 食品级 ABS/PP · 玻璃
商用全自动:咖博士 / 技诺 / 咖乐美
精品半自动:辣妈 / 黑鹰 / 格米莱
自助设备:小咖 / 技诺 / 咖啡之翼
ODM/OEM:广东、宁波产业带
家庭 C 端(最大增量)
办公茶水间 / 写字楼
便利店 · 快餐 · 烘焙
酒店 · 餐饮 · 民宿
无人自助 / 咖啡机器人
信息来源:前瞻产业研究院《咖啡机行业产业链全景梳理》;广州市政府、广州日报"广字号咖啡机"产业报道;企业招股书与公开资料。
五大核心模块决定浓缩稳定性,国产替代进入"最后一公里"
01热交换与温控
加热管 / 即热 block、单双锅炉、NTC 传感器,决定水温稳定性与蒸汽能力。
02研磨与萃取
金属锥刀 / 平刀、压力泵、冲煮头与冲泡器,直接决定萃取均匀度与油脂。
03流体控制
电磁阀、水泵、水路与密封件,控制水压、流量与奶泡,是故障率敏感件。
04智能交互
主控 PCBA、IoT 远程运维模组、触摸屏,是商用与自助设备的差异化关键。
05结构与外观
食品级 ABS/PP 外壳、不锈钢水箱 / 锅炉、玻璃面板,成本随大宗波动。
核心部件国产化率(2025,行业研究口径)
图3:核心环节国产化率(%)
现磨整机国产化率约 74.8%(2023 年约 61.3%);高压泵约 78.3%,由宁波圣龙、三花智能、广东凌霄等主导;技诺、霍科等整机厂核心件自研自产率达 90%–100%。行业报告口径,仅供趋势参考。
卡脖子环节与国产突破点
- 高端商用泵:25Bar 以上、连续高负载场景,意大利 ULKA、德国 Procon 仍占 90%+ 份额。
- 精密磨豆系统:刀盘材质、动平衡与研磨一致性,国产仍在追赶。
- 冲泡器(酿造器):集研磨、萃取、水路算法于一体的高门槛模组,技诺已自研并向意大利老牌反向输出核心部件。
- 替代红利:国产配套推动整机 BOM 成本明显下降,是国产机性价比与出海的根基。
来源:广州市政府门户网站《"广字号"咖啡机畅销全球》;证券之星宁波霍科报道;行业研究报告。
家用与中端商用机型的供应链已完全自主、成本可控,国产替代的"量"基本完成;未来竞争在高端泵、精密磨盘、温控算法与 IoT 运维等"质"的环节——谁掌握核心模组自研,谁就能在商用与出海市场拿到更高毛利与定价权。
全球约八成咖啡机"中国造",商用全自动跑出国产断层龙头
出口规模(亿元人民币)与全球地位
图4:中国咖啡机出口额
海关数据:2024 年出口额 174.6 亿元、贸易顺差约 166 亿元,中国占全球产能 80% 以上;2025 年出口约 176 亿元,自主品牌加速进入欧美。
产业带与代表企业
- 广州(番禺 / 黄埔):技诺智能,年产能约 26 万台、整机出口占比约 70%,销往 110+ 国家,欧美共享咖啡机每 10 台约 1 台来自技诺。
- 佛山顺德:格米莱,2024 年中国市场第二、本土第一(份额约 7.5%),分体式半自动约 27.9%,冲刺 IPO。
- 苏州:咖博士,2025 年出货超 15 万台,国内商用全自动市占约 60%,连续 7 年商用 TOP1。
- 宁波:霍科等 ODM/自研厂,核心零部件 100% 自主;新宝百胜图、山东海氏同步扩张。
中游竞争的三条主线
家用
德龙、雀巢、JURA、飞利浦占据高端心智;国产以半自动参与感与极致性价比上量,海氏线上同比 +526%。
商用全自动
咖博士、技诺、咖乐美主导国内连锁与办公,并反向出海,部分海外区域市占达 45%。
精品半自动
辣妈、黑鹰、贝泽拉等意大利品牌仍是精品咖啡馆标配;格米莱以高性价比切入专业与发烧友市场。
信息来源:新浪财经 / 央视财经海关出口报道;广州日报;新华报业网(咖博士 60%);创业邦格米莱;魔镜 2025 线上数据。
下游 = 万店连锁的"标准化设备" + 门店之外的"场景现磨"
主要连锁咖啡品牌门店数(万家)
图5:主要连锁咖啡品牌门店数(2025 末–2026 初约数)
来源:窄门餐眼 / 壹览商业 / 企业财报与官网。瑞幸约 3.0–3.3 万家(2025 净增约 8700 家),库迪约 1.5–1.8 万家,幸运咖、挪瓦进入万店阵营,星巴克中国 8238 家(2026.9.15)。
设备选型矩阵:标准化 × 单点位日出杯
图6:下游场景设备选型矩阵(气泡大小代表设备价值量,定性示意)
气泡位置为基于场景特征的定性定位,非精确统计:越靠右越追求标准化 / 无人免维护,越靠上单点位出杯量越大。
四类下游场景:从万店商用基本盘到碎片化现磨点位
场景 01 · 商用基本盘:连锁咖啡 / 茶饮门店
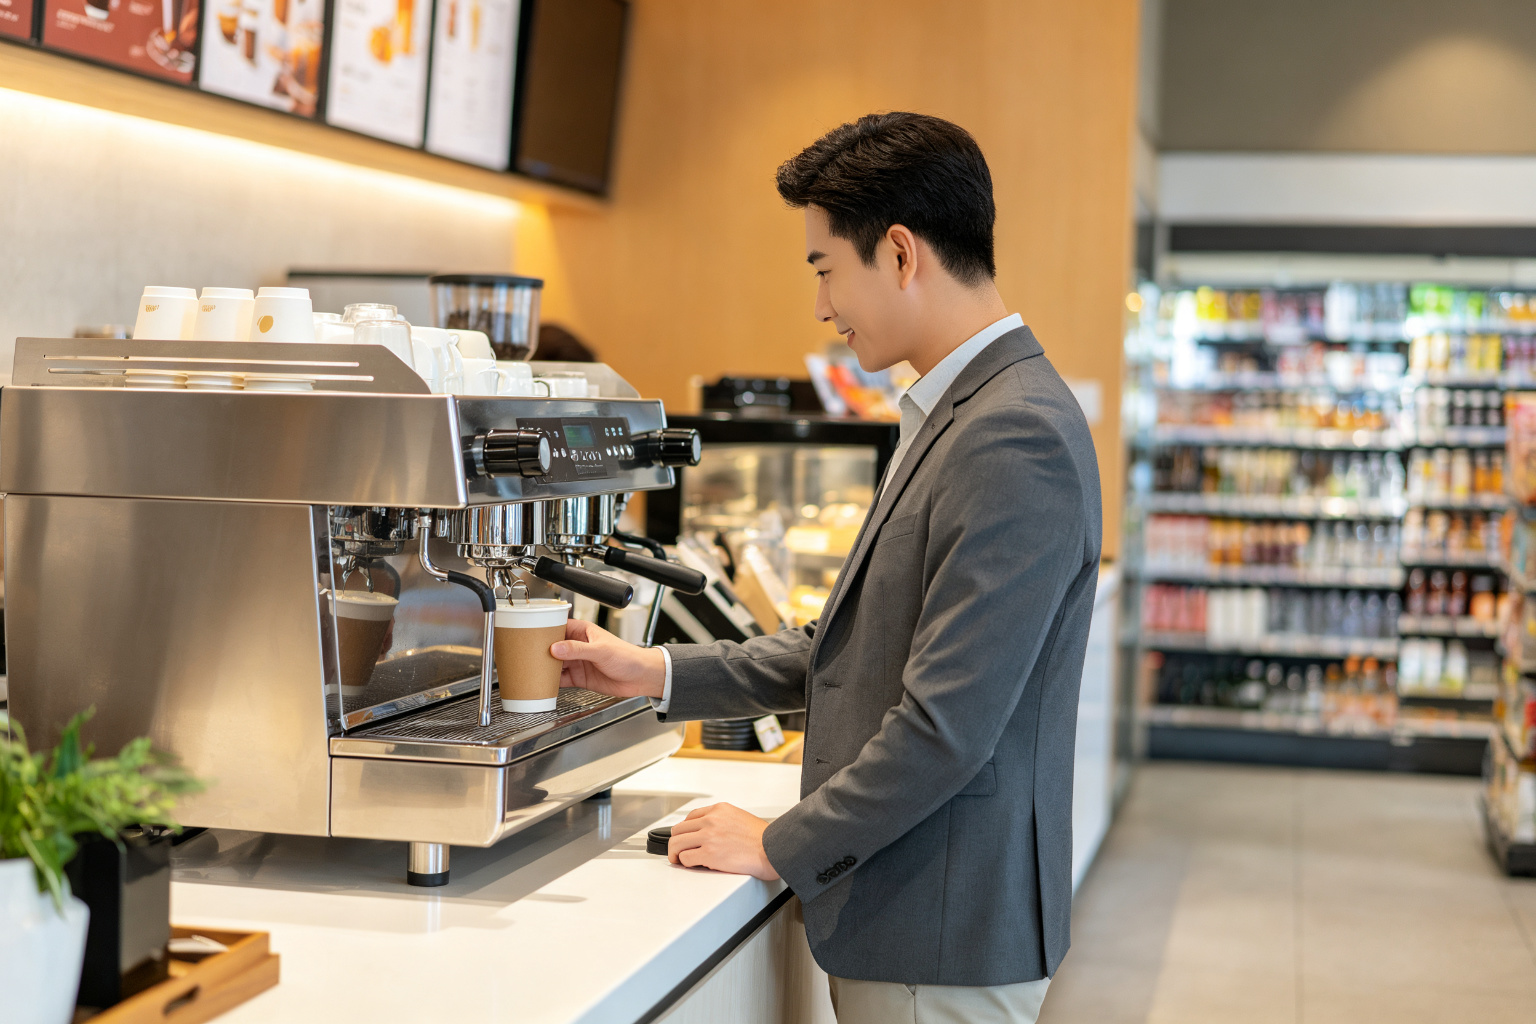
连锁品牌核心诉求是去咖啡师化、千店一味、高峰连续出杯,高度倚重商用全自动与全自动茶饮咖一体机;精品独立店则为风味与调性选用进口高端半自动。瑞幸、库迪、蜜雪(幸运咖)、肯悦的标准化扩张,是咖博士、技诺等国产商用设备的最大订单来源。
- 设备类型:商用全自动为主,精品店用半自动
- 价格带:全自动约 2–8 万元 / 台,进口半自动 3–15 万元
- 核心诉求:连续出杯、稳定萃取、自动清洁、IoT 运维
- 代表客户:瑞幸、库迪、幸运咖、蜜雪、万豪等
- 供给格局:咖博士商用全自动约 60%,技诺、咖乐美跟随
- 增量逻辑:下沉市场 + 茶饮店加咖 + 供应链标准化
场景 02 · 最大增量:家庭 C 端
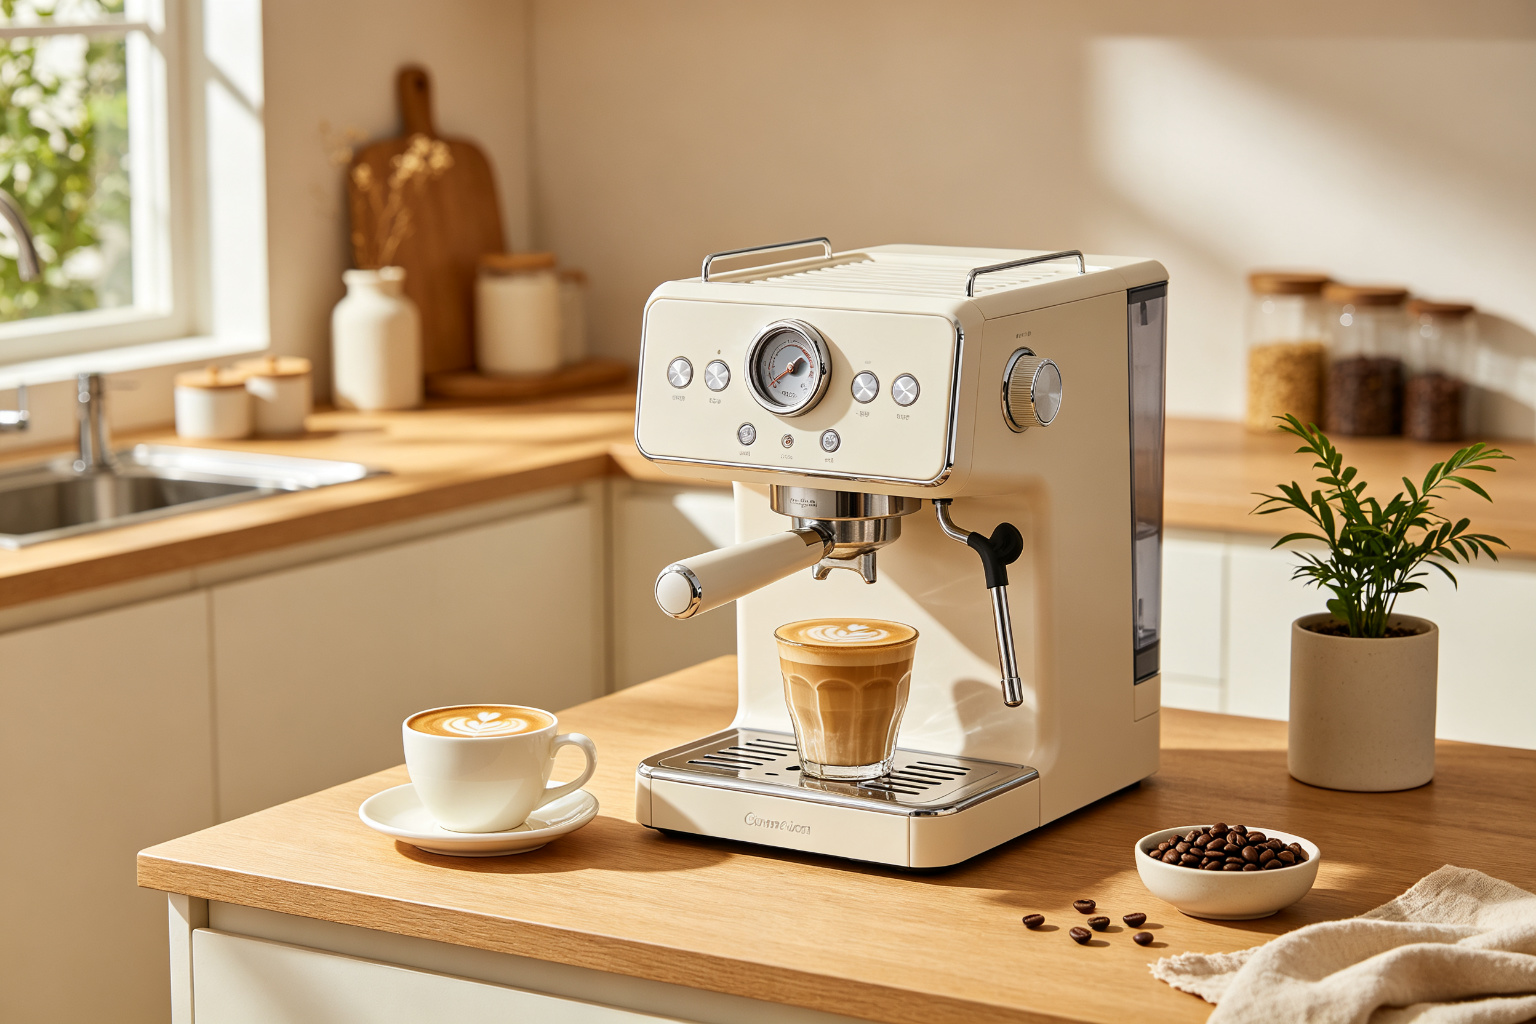
门店培养习惯、居家与办公场景延续,叠加国产把全自动价格从 5000 元以上拉到 1000–3000 元,家用成为增长最快板块。线上意式机占约 90% 销售额:半自动约 55%(同比 +46%,面向玩参数的爱好者)、全自动约 35%(同比 +28%,面向要便捷的家庭),胶囊机受口味与胶囊成本制约、增长偏弱。
- 市场体量:2025 零售量 258.3 万台,线上额 62.5 亿、+32%
- 结构:半自动约 55% / 全自动约 35% / 胶囊·滴滤约 10%
- 均价趋势:自 2023 年 1532 元持续上移,走向高端
- 人群:一二线中产、精致妈妈、咖啡爱好者、礼赠
- 品牌:德龙居首,格米莱、海氏、百胜图、雀巢、JURA 等
- 增量逻辑:杯量提升 + 自制单杯成本低 + 设备降价
来源:奥维云网线上监测(2025);魔镜 2025 线上市场;虎嗅 / 新浪品类结构报道;格米莱招股书(家用意式均价 2023 年 781 元→2025 前三季 1680 元)。
场景 03 · 新变量:办公 B 端 + 无人自助
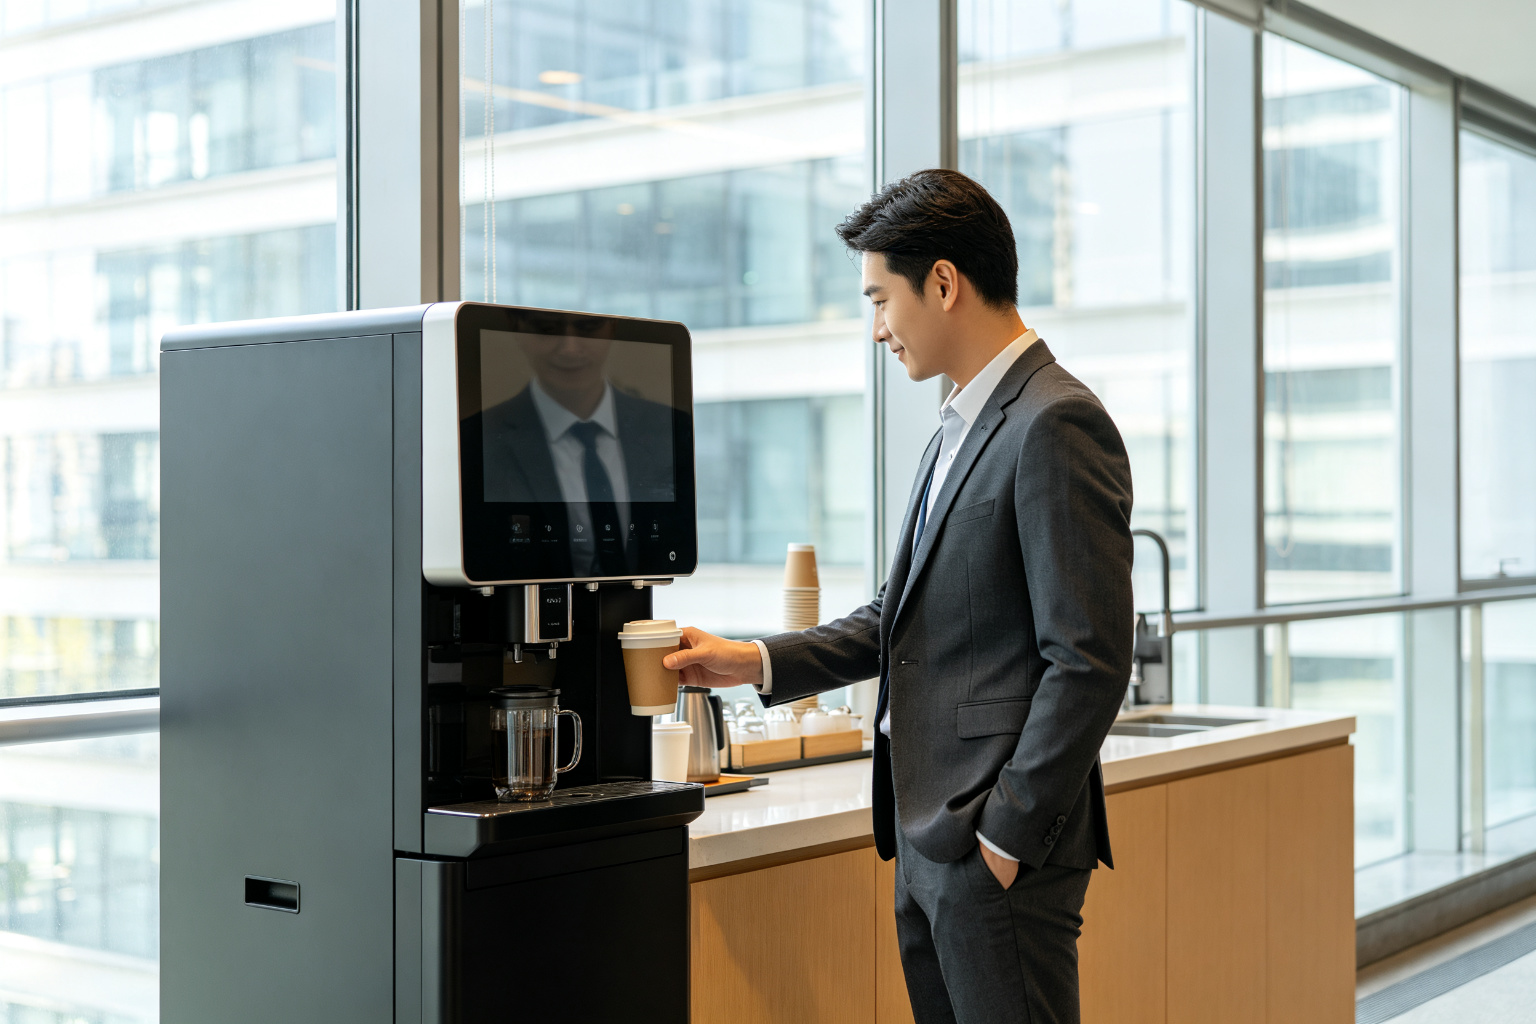
企业茶水间与无人点位是"门店之外"密度最高的现磨场景,核心是免人力、远程运维、稳定补货。小咖以超 6 万台自助设备居国内第一,客户以国企、外企、大型互联网公司为主,并延伸出快取店 / 店中店;咖啡之翼"自由翼"投放约 2500 台,莱杯深耕高校与图书馆。行业测算无人饮品设备未来订单规模约 20–30 亿元,自助赛道国内增速约 15%–20%。
- 设备类型:立式自助现磨机、咖啡机器人、商用全自动
- 点位:写字楼、产业园区、高校、医院、交通枢纽
- 商业模式:设备销售 + 原料供应 + 运营分成 / 租赁
- 代表玩家:小咖(6 万+ 台)、技诺、咖啡之翼、莱杯
- 关键能力:IoT 远程监控、自动清洁、补货、点位运营
- 风险:单点位杯量有限、一次性投入拉长回本周期
来源:观潮新消费 / 企查查 / 36 氪(小咖、咖啡之翼、莱杯);新华报业网(京东七鲜咖啡机器人 1 小时 202 杯、无人饮品设备 20–30 亿元订单空间)。
场景 04 · 碎片化高潜:便利店 / 快餐 / 酒店 / 烘焙
- 便利店 / 快餐:7-11、全家、便利蜂及肯德基肯悦、麦当劳麦咖啡等,用全自动设备高峰快速出杯,咖啡是高频引流品与套餐利润品,要求高标准化、小占地、易清洁。
- 酒店 / 民宿:星级酒店早餐厅、行政酒廊与客房,偏好 JURA、WMF、咖乐美、咖博士等稳定安静、多饮品菜单机型,看重售后与品牌形象。
- 烘焙 / 西餐 / 茶饮:以咖啡提升客单与连带,设备投入谨慎、偏好高性价比全自动或入门半自动,是国产中端走量市场。
- 枢纽 / 高校 / 医院:高人流、强自助、弱服务,适合自助现磨与商用全自动组合,拼点位资源与运营补货能力。
共性:单点杯量不及连锁咖啡店,但点位数量庞大,对"免维护 + 标准化 + 小占地 + 性价比"高度敏感,是国产商用全自动与自助设备最容易替代进口、并通过原料与服务获得持续收入的市场。
六条赛道、三类玩家:外资守高端,国产通吃商用与性价比家用
| 赛道 | 代表品牌 | 格局特征 | 主流价格带 |
|---|---|---|---|
| 家用高端 / 全自动 | 德龙 De'Longhi、JURA、飞利浦、西门子、雀巢 | 外资占据高端心智;德龙线上份额约 19.4% 居首 | 3000–30000 元 |
| 家用半自动 / 性价比 | 格米莱、海氏、百胜图(新宝)、柏翠、马克西姆、九阳、小熊、摩飞 | 本土高增,海氏线上 +526%;格米莱为本土第一(约 7.5%) | 800–6000 元 |
| 胶囊机 | 雀巢 Nespresso / Dolce Gusto | 雀巢体系主导;受口味与胶囊成本限制,增长偏弱、均价低 | 整机均价约 844 元 |
| 商用全自动 | 咖博士、技诺、咖乐美;JURA、WMF、Franke | 国产主导国内,咖博士约 60%、连续 7 年 TOP1,并规模出海 | 2–8 万元 / 台 |
| 精品商用半自动 | 辣妈 La Marzocco、黑鹰 Victoria Arduino、贝泽拉、Rancilio;格米莱 | 意大利品牌主导精品咖啡馆,国产以性价比切入 | 3–15 万元 / 台 |
| 自助 / 无人现磨 | 小咖、技诺、咖啡之翼(自由翼)、莱杯 | 设备 + 点位运营 + 原料供应;小咖设备超 6 万台领先 | 2–10 万元 / 台 |
信息来源:魔镜 2025 线上咖啡机市场;弗若斯特沙利文 / 奥维云网(经界面、新华报业转引);创业邦格米莱报道;企业官网与公开资料。部分份额为特定渠道 / 时点口径,引用时请注意来源说明。
从"卖设备"到"卖现磨能力":出海、下沉与服务化是三条主线
机会 Opportunities
· 商用设备品牌化出海:从 ODM 转向自主品牌,技诺、咖博士已在欧洲、东南亚与中东打开局面。
· 现磨下沉:县域万店连锁、茶饮店加咖、便利店与快餐把现磨带到更低线市场。
· 家庭双轨升级:全自动靠便捷渗透大众家庭,半自动靠参与感经营发烧友,均价同步上移。
· 无人自助 / 咖啡机器人:办公、园区、枢纽等"非门店"点位密度提升。
· 耗材 + IoT + 服务订阅:咖啡豆 / 胶囊 / 维保 / 远程运维带来设备之外的持续收入。
风险 Risks
· 价格战传导:下游 9.9 元咖啡压缩门店盈利与设备投资回报,采购更趋价格敏感。
· 家用同质化内卷:产品与卖点趋同,营销与价格竞争侵蚀利润。
· 出海壁垒:各国电气 / 食品安全认证、关税、本地售后网络与贸易摩擦。
· 自助模型分化:优质点位稀缺、单点位杯量有限、设备一次性投入拉长回本周期。
· 需求与部件约束:现磨消费受宏观消费力影响;高端泵、精密磨盘仍依赖进口。
给产业链参与者的落点建议
- 整机厂:商用绑定头部连锁与新茶饮标准化招标,家用以"全自动便捷 + 半自动精品"双线卡位,加大核心件自研。
- 新进入者:避开整机红海,从高端泵 / 磨盘、IoT 运维、自助点位运营或细分场景(办公、酒店、车载便携)切入。
- 品牌 / 渠道:用"设备 + 咖啡豆 + 维保订阅"提升客户 LTV,把一次性销售变成持续现金流。
- 下游商家:按单点位日出杯与人力成本选型——高出杯用全自动 / 精品半自动,低人力场景用自助设备。
短期看连锁扩张与家庭放量,中期看出海与自助点位,长期看核心件自研与"设备 + 耗材 + 服务"的商业模式升级;能同时做好标准化商用设备和持续服务收入的玩家,将穿越下游价格战周期。
数据来源与口径说明
- 艾媒咨询《2026 年中国咖啡机行业发展状况及消费趋势报告》:iimedia.cn/c400/114646
- 奥维云网线上监测(经家电网、新浪科技转引):2025 零售量 258.3 万台 / 品类结构
- 魔镜 Moojing:2025 中国线上咖啡机市场 +32%
- 前瞻产业研究院《咖啡机行业产业链全景梳理及区域热力地图》:ecoapp.qianzhan.com
- 广州市人民政府《"广字号"咖啡机畅销全球》:技诺产业链与国产化
- 广州日报:技诺出口与产能
- 新浪财经(海关数据):中国占全球产能约 80%、2024 出口 174.6 亿元
- 新华报业网:咖博士市占约 60% / 咖啡机器人与无人设备空间
- 创业邦:格米莱份额与 IPO;腾讯新闻(格米莱招股书均价):均价上移
- 36 氪 / 窄门餐眼(经媒体转引):连锁咖啡门店数;星巴克中国门店(官网,经观点网转引)
- 观潮新消费 / 企查查:小咖自助设备与融资 / 咖啡之翼自由翼投放量
- 《2026 中国城市咖啡发展报告》(经发现报告、证券之星转引):人均 28.57 杯 / 现制咖饮 1405 亿元
- 中国经济网 / 国际商报:人均咖啡消费与成熟市场差距
- 证券之星:宁波霍科核心零部件自产;虎嗅(品类结构):半自动 / 全自动占比