中国现磨咖啡
连锁经营报告
四年跑出四家万店品牌,瑞幸门店数已是星巴克中国的四倍。本报告只讲品牌连锁经营——门店密度与加盟、9.9 元价格战的起落到退坡、直营与加盟的单店盈亏、下沉与联名节奏;设备制造仅作一句背景,不展开上游零部件与选型。
万店成入场券,价格战落幕,竞争回到单店效率与产品节奏
①格局:一超四强,星巴克份额五年腰斩
- 瑞幸约 3.6 万店断层第一,库迪约 1.5 万家第二;幸运咖、挪瓦 2025 年末相继破万店。
- 星巴克中国市场份额由 2019 年约 40% 降至 2024 年约 14%,门店约 8011 家、位居第四。
②价格战:2023 开打、2026 落幕
- 2023.2 库迪把单杯拉到 9.9 元,瑞幸全国跟进;2024.2 瑞幸率先收缩,核心单品回到 10.9–13.9 元。
- 2026.1.31 库迪结束"全场 9.9 不限量",2 月起非特价品恢复 11.9–16.9 元,部分单品涨价 30%–60%。
③模型:直营保品质,加盟冲密度
- 瑞幸自营 2.0 万家+联营 1.08 万家双轮;库迪、幸运咖几乎全加盟;Manner、星巴克中国仍以直营为主。
- 单店盈亏高度依赖日销杯量与选址:高线优质店日销可达 300–500 杯,下沉小店靠低加盟门槛与店中店摊薄租金。
④下沉:店中店与县域是新边疆
- 挪瓦约 80% 为店中店(绑定美宜佳等便利店),4.98 万元低门槛加盟新政;幸运咖背靠蜜雪供应链深耕县域。
- 星巴克 2026 年引入特许经营,加速向三四线、县级市场下沉,目标远期 2 万家。
⑤产品:联名节奏与爆品是第二战场
- 酱香拿铁(2023.9)单日销量破 542 万杯,瑞幸把联名做成月度化运营,库迪、幸运咖密集跟牌。
- 价格战退坡后,竞争回到上新速度、风味差异化与私域复购,而非单纯低价。
⑥风险:闭店潮、加盟管控与成本
- 一年新开 5.3 万家、净增仅约 1065 家,大量低效店面临闭店;加盟扩张带来品控与加盟商盈利压力。
- 咖啡豆、奶基、外卖配送费波动侵蚀单店利润;瑞幸 2025 Q4 外卖配送费同比 +94.5%。
现磨咖啡连锁的胜负手已不再是"谁开得多、谁卖得便宜",而是"单店能否在 9.9 退坡后仍盈利"——谁能把加盟管控、自建供应链、产品上新与下沉密度同时做好,谁就能在价格战之后拿到真正的定价权。
现制咖饮约 1400 亿、双位数增长,但门店净增已近停滞
现制咖饮市场规模(亿元)
图1:中国现制咖饮市场规模(行业报告口径)
2025 年现制咖饮约 1405 亿元、同比 +19.4%(《2026 中国城市咖啡发展报告》)。人均年杯量升至约 28.6 杯,仍仅为成熟市场的 1/6–1/12,长期渗透空间仍在。
开店与闭店:2025 年净增仅约千余家
图2:一年新开约 5.3 万家 vs 净增约 1065 家(窄门餐眼口径,示意)
全国咖啡门店约 22.7 万家,已形成"一超多强"。低线市场与加盟品牌贡献主要新开,但同期大量低效店关闭,净增趋近于零,是行业进入存量竞争的明确信号。
信息来源:《2026 中国城市咖啡发展报告》;窄门餐眼(经 36 氪、界面转引);红餐大数据。
四家万店、六强对峙:门店密度决定竞争位次
主要连锁品牌门店数(家,2025 末–2026 初约数)
图3:六大连锁品牌门店规模对比
来源:窄门餐眼 / 壹览商业 / 企业财报与官网。瑞幸 2025 年末 31048 家(自营 20234 + 联营 10814),2026 年中报道约 3.6 万家;库迪约 1.5 万家;幸运咖 2025.11 破万店;挪瓦 2025.12 破万店;星巴克中国 8011 家(2026 财年一季度末);Manner 约 2234 家(窄门,2025.11)。
门店数已不构成护城河——它只是入场券。瑞幸的领先来自"直营品质 + 联营密度 + 数字化效率"的复合模型,而非单纯低价;后来者靠加盟与店中店快速追平数量,但单店质量与盈利分化正在拉大。
自建烘焙基地,是万店连锁的"隐形门票"
为什么头部要自建烘焙
- 成本:万店量级的咖啡豆拼配与烘焙自建,可显著压低单杯豆成本,是 9.9 元仍能盈利的基础。
- 稳定:集中烘焙 + 区域分仓,保证全国门店风味一致与高峰供应。
- 差异化:自有豆单与深烘/浅烘拼配,支撑上新与联名产品节奏。
代表布局
- 瑞幸:国内多座城市落地烘焙基地,与头部豆企深度绑定,支撑 3 万+ 店供应。
- 幸运咖:背靠蜜雪集团供应链,复用其低价规模化采购与仓储网络。
- 星巴克:延续全球统一烘焙与深烘豆策略,中国本地化采购比例提升。
本节为简短背景,不展开上游零部件与设备选型(见同系列 04 咖啡机报告)。
直营 vs 加盟:单店日销、杯量与客单价的两种活法
代表品牌经营模式结构(家)
图4:瑞幸直营+联营 vs 其他品牌模式结构(堆叠)
瑞幸 2025 年末自营 20234 家、联营 10814 家;库迪、幸运咖几乎全加盟;挪瓦约 80% 为店中店;星巴克中国、Manner 以直营为主。加盟/店中店用边际成本换密度,直营用选址与品牌换单店利润。
单店日销与客单价(行业约数,定性)
图5:代表性品牌客单价与单店日销杯量(行业约数,示意)
瑞幸自营月均收入可由自营收入/自营店数粗算约 15 万元/月、即日销约 5000 元;客单价随价格战退坡回升至约 13–15 元。星巴克客单约 35–40 元、杯量更少;幸运咖客单约 6–9 元、走县域高频。具体单店数据为行业约数,口径不一。
单店盈亏的三个变量
日销 200 杯以下多数亏损,300–500 杯为健康线;高峰出杯效率决定上限。
9.9 补贴拉低客单,退坡后回归 12–16 元;靠奶基、小料、烘焙连带抬客单。
店中店/档口模型把租金人力压到最低,是下沉与万店化的成本根基。
信息来源:瑞幸 2025 年报(自营/联营收入与门店数);界面、澎湃、每日经济新闻单店与加盟报道。
写字楼是基本盘,下沉与联名是增量,店中店是新物种
场景 01 · 写字楼与核心商圈:直营与高线品牌的利润田
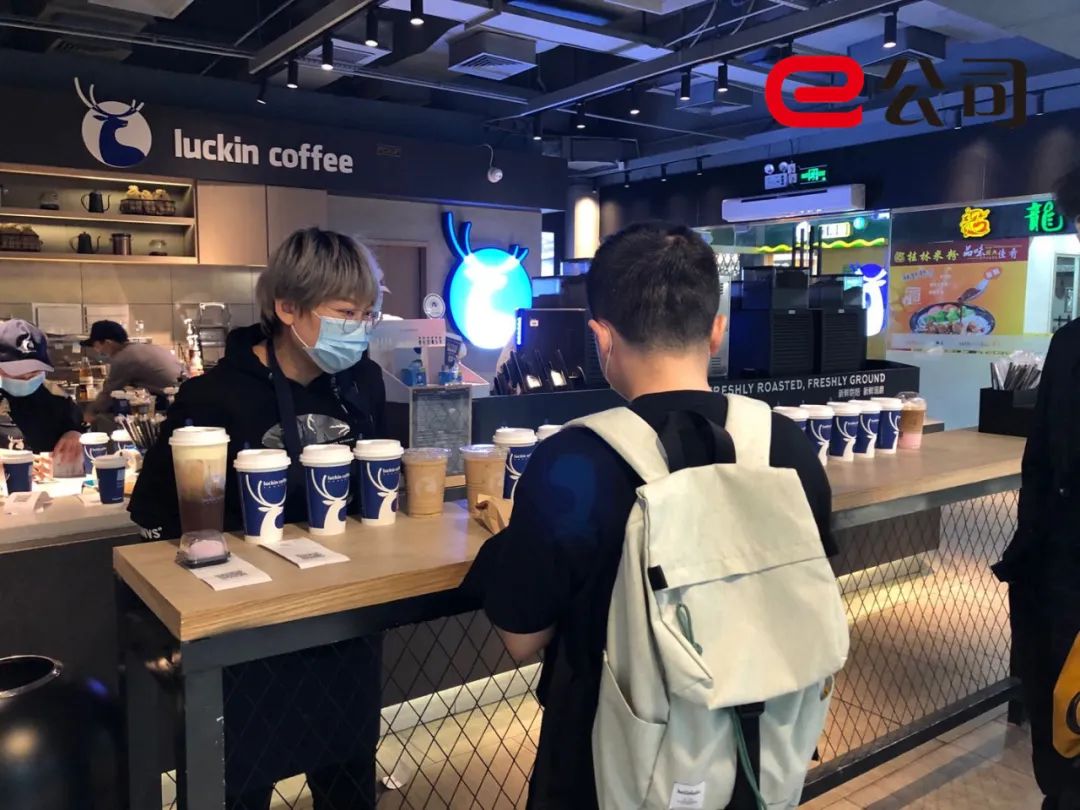
写字楼与商圈店承担早高峰通勤与商务社交,客单价更高、连带更强,是星巴克、Manner 与瑞幸自营店的利润田。核心地段租金高,要求高翻台与高杯量,也最考验高峰连续出杯的标准化能力。
场景 02 · 下沉与县域:加盟与低门槛换密度
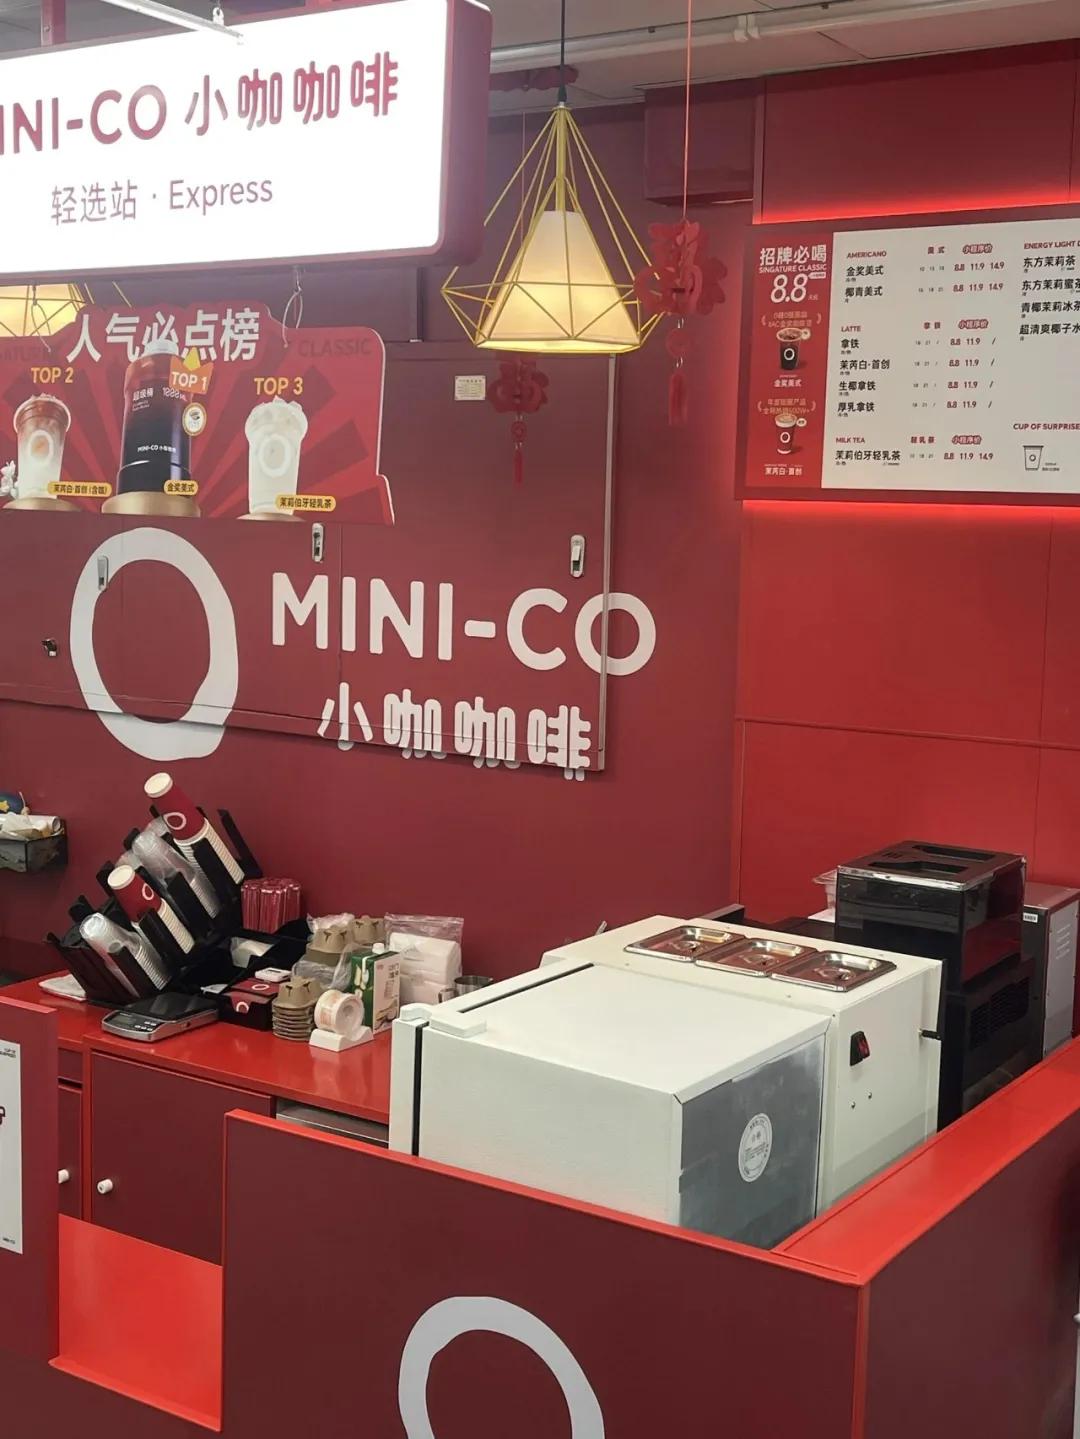
下沉市场的核心是低租金、低加盟门槛、高性价比。幸运咖背靠蜜雪深耕县域,客单 6–9 元;挪瓦约 80% 为店中店(绑定美宜佳),2026 年推 4.98 万元加盟新政,以极低边际成本快速铺网点。这是咖啡区别于茶饮最独特的扩张路径。
场景 03 · 联名与社交货币:产品节奏的放大器
联名已从营销手段变成月度化产品运营。瑞幸 × 茅台"酱香拿铁"(2023.9)单日销量破 542 万杯、首日销售额破亿,成为现象级案例;此后瑞幸把联名做成高频节奏,库迪、幸运咖、挪瓦密集跟牌。联名带来脉冲式杯量与年轻客群,但也推高营销成本与品控压力。
图6:瑞幸现象级联名节奏(示意,酱香拿铁为标志性节点)
信息来源:瑞幸 × 茅台酱香拿铁公开报道(首日 542 万杯);南方都市报挪瓦店中店;36 氪、每日经济新闻下沉市场报道。
从 8.8 到 9.9 再到退坡:一场持续三年的补贴战
9.9 价格战时间线与补贴强度
图7:9.9 价格战关键节点与补贴强度(定性示意)
2022.10 库迪首店;2023.2 库迪"百城千店"把价打到 9.9、瑞幸全国跟进发券;2023 下半年库迪 8.8→9.9;2024.2 瑞幸收缩 9.9(可选减至 8 款、核心回到 10.9–13.9),Q1 一度亏损;2025 瑞幸率先退坡;2026.1.31 库迪结束全场 9.9,2 月非特价品恢复 11.9–16.9 元、部分单品涨 30%–60%。补贴强度为定性分级。
价格战改变了什么
- 做大杯量:把现磨从偶尔消费变成日常习惯,人均杯量两年由 16.7 杯升至 28.6 杯。
- 重塑价格带:10–15 元成为新主流,星巴克 30+ 元的"第三空间"溢价被分流。
- 出清低效店:补贴退坡后,依赖低价流量、单店模型不健康的加盟商率先退出。
退坡后的新均衡
- 杯量稳、客单升:瑞幸 2025 同店销售由负转正(Q3 自营同店 +14.4%),证明提价不伤复购。
- 回到产品:竞争从上移补贴转向上新速度、风味差异化与私域复购。
- 利润修复:头部靠规模效应与自建供应链,在价格回升中修复单店利润。
信息来源:央广网、新华网、界面新闻、36 氪、证券时报(库迪 9.9 终章、瑞幸收缩与同店转正)。
六强对比:门店、模式、客单与下沉策略一览
| 品牌 | 门店数(约) | 经营模式 | 价格带 / 客单 | 核心策略 | 供应链 / 特色 |
|---|---|---|---|---|---|
| 瑞幸 | 3.1–3.6 万家 | 直营 + 联营 | 9.9–15 元 · 客单约 13–15 | 万店密度 + 高频联名 + 数字化私域 | 自建烘焙基地,规模化供应链压成本 |
| 库迪 | 约 1.5 万家 | 加盟为主 | 9.9–16.9 元 · 低价 | 低价换规模,2026 起收缩补贴回价 | 陆正耀团队打法,联营扩张快 |
| 星巴克中国 | 约 8011 家 | 直营为主 · 试点特许 | 30–45 元 · 客单约 35–40 | 第三空间品牌溢价,引入资本下沉 | 全球统一深烘豆,2026 目标远期 2 万店 |
| Manner | 约 2200–2500 家 | 直营 | 15–25 元 · 性价比精品 | 小档口、高坪效,暂不开放加盟 | 精品豆+紧凑门店模型,传港股上市 |
| 幸运咖 | 破 1 万家 | 加盟 | 6–10 元 · 县域低价 | 背靠蜜雪下沉,2025 翻倍破万店 | 复用蜜雪供应链,极致成本 |
| 挪瓦 NOWWA | 破 1 万家 | 店中店为主(约80%) | 9.9–15 元 · 便利店点位 | 绑定美宜佳店中店,4.98 万低门槛加盟 | 极低成本快速铺网点,品控受关注 |
信息来源:窄门餐眼、壹览商业、极海品牌监测、企业财报与官网;门店数为不同时点约数,跨口径不直接相加。
线下直营 + 加盟 + 店中店 + 外卖:四条渠道并行
四类渠道模型
- 直营独立店:星巴克、Manner、瑞幸自营,选址与品控最优,单店投入大、扩张慢。
- 加盟店:瑞幸联营、库迪、幸运咖,总部供豆与标准化、加盟商出资金与场地,扩张最快。
- 店中店/档口:挪瓦绑定美宜佳、幸运咖档口,边际成本极低,是下沉与铺量关键。
- 外卖到家:瑞幸外卖占比高,但 2025 Q4 外卖配送费同比 +94.5%,成为新的成本压力。
渠道趋势
- 店中店化:咖啡区别于茶饮的独特扩张路径,把点位嵌入便利店、加油站、商圈档口。
- 即时零售:外卖与自提结合,延长单店营业时长与覆盖半径。
- 加盟管控:万店之后,总部对选址、品控与加盟商盈利的管理能力成为分化关键。
来源:南方都市报(挪瓦店中店);证券时报(瑞幸外卖配送费)。
价格战落幕之后:单店效率、下沉与出海是三条主线
机会 Opportunities
· 下沉与县域:人均杯量仍低,幸运咖、挪瓦店中店把现磨带到更低线市场。
· 单店效率提升:价格回升+数字化私域,头部单店利润修复、同店转正。
· 产品与联名:高频上新与情绪价值,抬客单与年轻客群复购。
· 出海:瑞幸、库迪、幸运咖已进入东南亚,复制中国万店模型。
· 与茶饮跨界:茶饮店加咖啡、咖啡店加茶饮,共享门店与供应链。
风险 Risks
· 闭店潮:一年净增仅千余家,低效加盟店与跟风点位面临出清。
· 加盟管控:快速加盟带来品控、食安与加盟商盈利纠纷风险。
· 成本波动:咖啡豆、奶基、外卖配送费上涨侵蚀单店利润。
· 价格战反复:龙头若再以价换量,利润修复可能中断。
· 需求疲软:现磨消费受宏观消费力影响,高线市场趋于饱和。
对品牌:从"开店竞赛"转向"单店 LTV 运营",用数字化与自建供应链守住盈利底线;对加盟商:优先选有规模供应链、品控成熟的头部,规避单纯低价加盟品牌;对资本:关注单店模型已跑正、可复制到下沉与出海的玩家。
结论:现磨咖啡连锁进入"精耕单店"时代
短期看9.9 退坡后的客单修复与同店转正,中期看下沉店中店密度与加盟管控,长期看产品/联名节奏与出海复制。门店数量不再是护城河,单店盈利能力、供应链成本与品牌产品力才是穿越周期的真壁垒。瑞幸已用"直营+联营+数字化+自建烘焙"证明这套模型可行,其他玩家要么跑通自己的单店模型,要么在洗牌中被出清。
数据来源与口径说明
- 瑞幸咖啡 2025 全年及 Q4 财报(门店 31048、自营/联营收入):Nasdaq 官方新闻稿
- 上海证券报:瑞幸 2025 净收入超 492 亿、同比 +43%
- 证券时报:瑞幸净增 8708 家、外卖配送费 +94.5%
- 36 氪:一年新开 5.3 万家、净增仅 1065 家(窄门口径)
- 36 氪:星巴克约 8105 家、份额五年腰斩
- 界面新闻:瑞幸 35% 份额登顶、库迪 12%
- 界面新闻:挪瓦约 80% 店中店、4.98 万加盟新政
- 澎湃新闻:10 月咖啡开店数据与幸运咖/挪瓦门店
- 澎湃新闻:幸运咖、挪瓦相继破万店
- 每日经济新闻:幸运咖背靠蜜雪供应链下沉
- 央广网:9.9 价格战熄火、库迪回价
- 新华网:库迪终结全场 9.9、两年扩张至 1.8 万家
- 界面新闻:瑞幸 2024 起收缩 9.9、Q3 自营同店转正
- 36 氪:9.9 时间线与瑞幸收缩
- 红星新闻:Manner 约 2234 家直营、拟港股上市
- 钛媒体:四家万店品牌与瑞幸 2025 净增 8708 家
- 《2026 中国城市咖啡发展报告》(经转引):现制咖饮约 1405 亿、人均 28.6 杯