中国休闲卤味
与肉制品报告
万店扩张退潮、闭店调整进行时。本报告系统拆解一条从鸭副原料到卤味门店的产业链:上游鸭副成本如何波动,中游中央工厂与短保冷链如何支撑万店模型,下游从社区到交通枢纽再到外卖即时零售的渠道变迁,以及量贩白牌对品牌卤味的冲击。
执行摘要:从万店扩张到闭店调整,单店效率取代开店速度
①总量:增速降至 3%,行业进入存量博弈
- 红餐产业研究院数据:2024 年卤味市场约 1573 亿元,同比仅 +3.7%;2025 年预计 1620 亿元,增速进一步降至约 3%。
- 全国卤味门店超 24 万家(2025 年 4 月,红餐大数据),但门店总数呈下滑趋势。
②门店:万店加盟退潮,两年关店超万家
- 绝味从 2023 年末 15950 家缩至 2025 年 9 月约 10838 家,减少约 5100 家(-32%)。
- 周黑鸭从 3816 家缩至 2864 家(-25%);煌上煌从 4497 家缩至 2898 家(-36%)。
③成本:鸭副价格腰斩,毛利率短期修复
- 鸭脖采购价从 2023 年约 27 元/kg 降至 2025 年约 10 元/kg,降幅超 60%。
- 鸭副成本占卤味总成本 70% 以上,成本下行推动头部企业毛利率同比提升。
④模式:加盟模式退潮,直营高店效受重视
- 周黑鸭主动砍掉低效加盟店,直营占比提升至约 60%,2025 年单店月均销售额同比 +13.6%。
- 绝味加盟模式面临加盟商盈利困难,2024 年营收 -13.84%、上市首亏 1.91 亿元。
⑤供应链:短保日配冷链是核心壁垒
- 头部企业(绝味、周黑鸭、紫燕)已实现 100% 全程冷链,行业平均冷链覆盖率约 79.4%。
- 紫燕"前一天下单、当天生产、当日/次日配送到店"的最优冷链半径模型,是佐餐卤味的效率标杆。
⑥渠道:社区+交通枢纽+外卖即时零售三分天下
- 社区店是基本盘,交通枢纽(车站/机场)是高客流场景,外卖/即时零售成为新增长点。
- 量贩白牌(零食很忙、赵一鸣等)以低价大包装卤味冲击品牌卤味,价格战压力加剧。
卤味行业正从"开店速度竞赛"切换到"单店效率竞赛":成本红利(鸭副降价)与冷链效率是短期正向因素,但加盟模式退潮、量贩白牌冲击、消费疲软是结构性逆风。能在闭店调整中提升单店店效、优化供应链、拓展外卖与即时零售的玩家,将穿越行业低谷。
1600 亿卤味市场增速降至 3%,从增量扩张迈入存量博弈
中国卤味市场规模(亿元)
图1:卤味市场规模与增速(红餐产业研究院)
2023 年约 1517 亿元,2024 年约 1573 亿元(+3.7%),2025 年预计约 1620 亿元(+3%)。增速持续放缓,行业进入存量博弈。
头部企业 2024 年营收对比(亿元)
图2:四巨头 2024 年营业收入
绝味 62.57 亿(-13.84%)、紫燕 33.63 亿(-5.28%)、周黑鸭 24.51 亿(-10.7%)、煌上煌 17.39 亿(-9.44%)。四家全部负增长,行业整体承压。
佐餐卤味 vs 休闲卤味:两条赛道两种逻辑
- 休闲卤味(绝味/周黑鸭/煌上煌):鸭脖、鸭翅、鸭锁骨,零食属性,边走边吃,加盟扩张为主,门店密度高。
- 佐餐卤味(紫燕食品):百味鸡、夫妻肺片、凉拌菜,餐桌属性,回家佐餐,以社区店为主,单店效率更高。
- 消费场景:休闲卤味=追剧/逛街/下酒;佐餐卤味=晚餐加菜/周末家庭聚餐。
- 模式差异:休闲卤味拼门店密度与品牌曝光;佐餐卤味拼复购率与社区粘性。
信息来源:红餐产业研究院《卤味品类发展报告 2025》;新华网;经济观察网;新京报。各公司 2024 年年报。
上游鸭副禽肉 — 中游中央工厂冷链 — 下游万店终端
白条鸭 · 鸡胸肉 · 猪蹄
香辛料(八角/桂皮/花椒)
食用油脂 · 辣椒 · 食盐
真空包装袋 · 冷链纸箱
真空锁鲜包装
全程冷链物流(0-4℃)
日配/隔日配送到店
绝味(湖南)/ 周黑鸭(湖北)
紫燕(上海)/ 煌上煌(江西)
交通枢纽店(车站/机场)
直营旗舰店(高势能商圈)
外卖平台 / 即时零售
量贩零食店(白牌冲击)
电商锁鲜装
信息来源:红餐产业研究院;各公司年报与招股书;凤凰网(中央工厂+冷链模式);豆丁网(冷链覆盖率)。
鸭副成本占七成,鸭脖价格三年腰斩是最大红利
鸭脖采购价走势(元/kg)
图3:鸭脖采购价 2023 vs 2025
2023 年约 27 元/kg → 2025 年约 10 元/kg,降幅超 60%。鸭脖采购价同比降 13%(2025 vs 2024)。鸭副成本占卤味总成本 70% 以上。来源:新浪财经。
短保冷链成本结构(约数)
图4:短保日配冷链成本堆叠(行业研究口径)
鸭副原料约 50%、包材/真空包装约 15%、冷链物流约 15%、人工约 10%、制造费用约 10%。冷链覆盖率行业平均 79.4%,头部企业 100%。来源:豆丁网行业报告。
鸭副价格腰斩是当前卤味行业最大的成本红利,推动头部企业毛利率同比提升。但鸭副价格受禽肉周期影响,一旦供给收缩价格反弹,缺乏品牌溢价与供应链管理能力的企业将重新承压。短保冷链才是真正的护城河——它决定了门店辐射半径与产品新鲜度,是中小品牌难以复制的壁垒。
信息来源:新浪财经(鸭脖采购价 27→10 元/kg);新京报(煌上煌鸭副成本战略储备);豆丁网(冷链覆盖率 79.4%);界面新闻(紫燕冷链半径)。
中央工厂 + 短保冷链:万店模型的底层基础设施
门店数变化:2023 巅峰 → 2025 调整(家)
图5:四巨头门店数巅峰 vs 最新
绝味:2023 末 15950 → 2025.9 约 10838;周黑鸭:2023 年 3816 → 2025.6 约 2864;煌上煌:2023 年 4497 → 2025.6 约 2898;紫燕:约 5600 家。来源:窄门餐眼、各公司财报。
单店年营收估算(万元/店)
图6:四巨头单店年营收估算
周黑鸭约 82 万/店(直营高势能店为主)、紫燕约 60 万/店(佐餐社区店复购高)、绝味约 52 万/店(加盟小店密度高)、煌上煌约 48 万/店。周黑鸭 2025 年单店月均销售额同比 +13.6%,提效明显。
中游三种商业模式
加盟密度模式(绝味)
低加盟费、高门店密度、供应链赚钱。巅峰 15950 家,但加盟商盈利困难,2024 起大规模闭店调整。
直营高店效模式(周黑鸭)
直营为主、高势能商圈、锁鲜装中高端。主动砍低效加盟店,2025 单店月销 +13.6%。
佐餐社区模式(紫燕)
百味鸡/夫妻肺片佐餐定位,社区店复购高。最优冷链半径布局,前店+冷链日配。
信息来源:窄门餐眼;各公司 2024 年报与 2025 中报;新浪财经(周黑鸭单店月销 +13.6%);界面新闻(紫燕冷链半径)。单店营收为估算值。
下游 = 社区基本盘 + 交通枢纽高客流 + 外卖即时零售新增长
渠道结构(约数)
图7:卤味渠道结构环形图
社区店约 50%(基本盘)、交通枢纽约 20%(高客流)、外卖/即时零售约 20%(新增长)、商超/其他约 10%。外卖与即时零售占比持续提升。
渠道变革三股力量
- 外卖/即时零售:美团、饿了么、京东到家,把卤味从"路过买"变成"手机点",夜间订单增长快。
- 量贩白牌冲击:零食很忙、赵一鸣等量贩店以低价大包装白牌卤味,从下沉市场冲击品牌卤味价格带。
- 社区团购:多多买菜、美团优选等,以预售+次日自提模式低成本触达社区,但对短保产品品质要求高。
四类场景:佐餐 vs 休闲、万店调整、短保冷链、量贩冲击
场景 01 · 佐餐卤味 vs 休闲卤味:两种生意两种活法
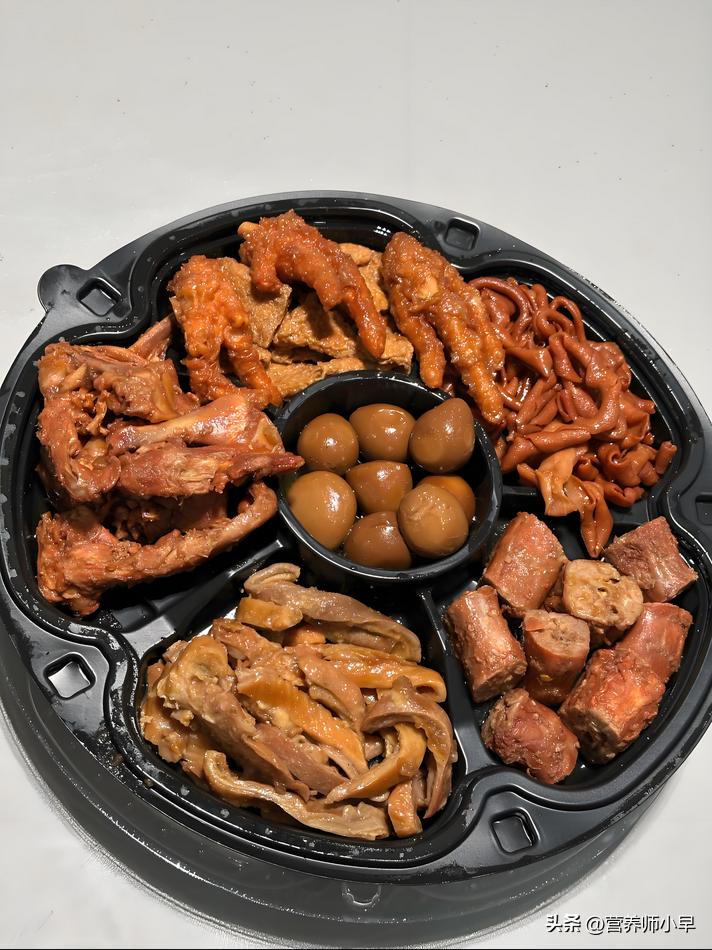
休闲卤味(绝味、周黑鸭、煌上煌)主打鸭脖、鸭翅、鸭锁骨,零食属性,边走边吃,客单价 20–40 元,门店密度高、加盟为主。佐餐卤味(紫燕食品)主打百味鸡、夫妻肺片、凉拌菜,餐桌属性,回家佐餐,客单价 30–50 元,社区店为主、复购率高。佐餐卤味的竞争逻辑是"社区粘性+复购",休闲卤味的竞争逻辑是"品牌曝光+门店密度"。
- 休闲卤味:鸭脖/鸭翅,零食属性,加盟为主
- 代表:绝味、周黑鸭、煌上煌
- 场景:逛街/追剧/下酒
- 佐餐卤味:百味鸡/夫妻肺片,餐桌属性
- 代表:紫燕食品
- 场景:晚餐加菜/家庭聚餐
场景 02 · 万店加盟调整:从跑马圈地到单店提效
2023 年是卤味行业门店巅峰:绝味 15950 家、煌上煌 4497 家、周黑鸭 3816 家。但 2024 年起行业急转直下:绝味两年关店超 5000 家(-32%),周黑鸭主动砍低效加盟店、直营占比升至约 60%,煌上煌门店从 4497 缩至 2898(-36%)。闭店原因包括:加盟商盈利困难、消费疲软、社区商铺租金压力、量贩白牌分流。周黑鸭 2025 年单店月均销售额同比 +13.6%,证明"关店提效"策略有效。
- 绝味:15950→10838 家,-32%,加盟模式承压
- 周黑鸭:3816→2864 家,-25%,直营化提效
- 煌上煌:4497→2898 家,-36%,收缩最剧烈
- 闭店原因:加盟商盈利难、消费疲软、租金压力
- 提效策略:周黑鸭直营化+单店月销 +13.6%
- 趋势:从"开店速度"到"单店店效"
来源:界面新闻(绝味关店 5112 家);36 氪(周黑鸭/煌上煌闭店);新京报(煌上煌 3660 家→-837);新浪财经(周黑鸭单店月销 +13.6%)。
场景 03 · 短保日配冷链:行业壁垒也是成本负担
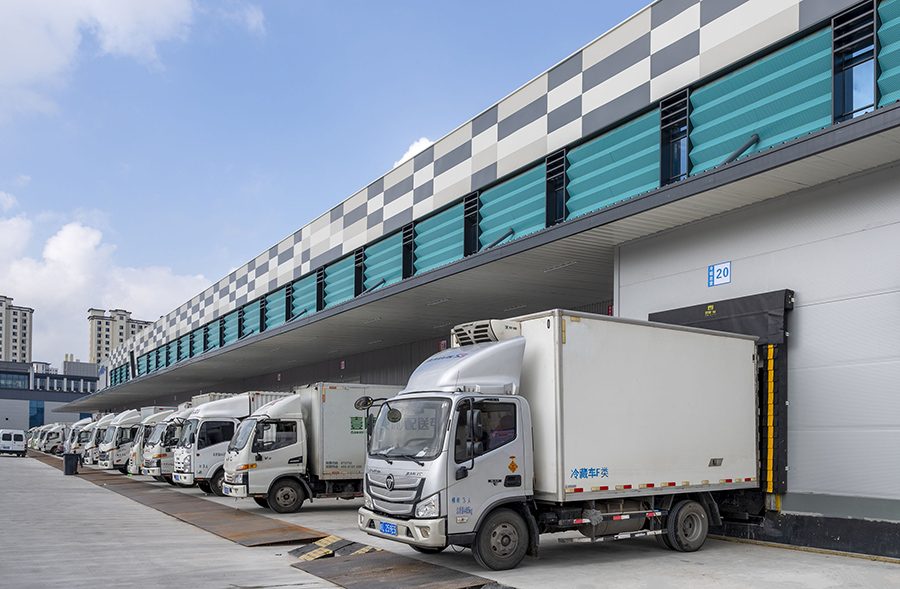
卤味产品保质期短(锁鲜装 7–15 天,散装当日售完),必须依赖全程冷链日配。头部企业(绝味、周黑鸭、紫燕)已实现 100% 全程冷链,行业平均冷链覆盖率约 79.4%,中小厂商仅约 63.1%。紫燕食品按"最优冷链半径"布局生产基地,推进"前一天下单、当天生产、当日或次日配送到店"的柔性生产模式。冷链既是行业壁垒(中小品牌难以复制),也是成本负担(冷链物流占成本约 15%)。
- 冷链覆盖率:头部 100%,行业平均 79.4%
- 配送频率:日配或隔日配,0–4℃恒温
- 紫燕模式:最优冷链半径+柔性生产
- 保质期:锁鲜装 7–15 天,散装当日
- 成本占比:冷链物流约占总成本 15%
- 壁垒意义:中小品牌难以跨区域扩张
场景 04 · 量贩白牌冲击与外卖即时零售
量贩零食店(零食很忙、赵一鸣、鸣鸣很忙)以低价大包装白牌卤味切入下沉市场,价格仅为品牌卤味的 50–70%,从价格端挤压品牌卤味。与此同时,外卖平台(美团/饿了么)与即时零售(京东到家/美团闪购)成为卤味第三渠道,夜间订单增长快,把卤味从"路过买"变成"手机点"。品牌卤味需要在"守住品牌溢价"和"应对白牌价格战"之间找到平衡。
- 量贩白牌:零食很忙/赵一鸣,低价大包装
- 价格冲击:白牌仅为品牌价的 50–70%
- 影响:下沉市场品牌卤味承压
- 外卖/即时零售:夜间订单高增,第三渠道
- 策略:推小规格/线上专属SKU应对
- 关键:守住品牌溢价+拓展线上渠道
四巨头分化:绝味收缩、周黑鸭提效、紫燕守社区、煌上煌调整
| 企业 | 定位 | 格局特征 | 2024 营收 | 门店数 | 同比 |
|---|---|---|---|---|---|
| 绝味食品 | 休闲卤味·加盟密度 | 行业规模第一,万店加盟模式;2024 上市首亏 1.91 亿,2025 被 ST,两年关店超 5000 家 | 62.57 亿 | ~10838 | -13.8% |
| 紫燕食品 | 佐餐卤味·社区复购 | 佐餐卤味第一股,百味鸡/夫妻肺片;社区店为主,冷链日配效率高,约 5600 家店 | 33.63 亿 | ~5600 | -5.3% |
| 周黑鸭 | 休闲卤味·直营高端 | 直营+锁鲜装中高端定位;主动砍低效加盟店,直营占比约 60%,2025 单店月销 +13.6% | 24.51 亿 | ~2864 | -10.7% |
| 煌上煌 | 休闲卤味·江西区域 | 江西起家,酱卤定位;门店从 4497 缩至 2898(-36%),收缩最剧烈,鲜货收入下滑 | 17.39 亿 | ~2898 | -9.4% |
信息来源:各公司 2024 年年报与 2025 中报;窄门餐眼;新京报;第一财经;经济观察网。门店数为窄门餐眼或财报口径,时点略有差异。
社区+交通枢纽+外卖即时零售:三条渠道重构终端版图
三类核心场景
- 社区店:约占门店 50%,日常生活化,复购率最高,紫燕模式的核心。
- 交通枢纽:车站/机场/高速服务区,高客流高毛利,但租金与扣点高。
- 外卖/即时零售:夜间订单高增,美团闪购/京东到家,小规格锁鲜装为主。
渠道威胁与应对
- 量贩白牌:零食很忙/赵一鸣以低价大包装分流,品牌推小规格/线上专属SKU。
- 社区团购:预售+次日自提,对短保产品品质要求高,品牌谨慎入场。
- 电商锁鲜装:真空锁鲜装跨区域销售,是品牌突破地域限制的渠道。
- 紫燕布局:天猫/京东/抖音/拼多多全渠道,+盒马/朴朴/罗森等新零售合作。
来源:远瞻慧库(紫燕渠道布局);凤凰网(量贩白牌冲击)。
从"万店扩张"到"单店提效":行业出清后的精细化竞争
机会 Opportunities
· 鸭副成本红利:鸭脖从 27 元/kg 降至 10 元/kg,头部企业毛利率修复,煌上煌等已战略储备低位原料。
· 单店提效:周黑鸭直营化后单店月销 +13.6%,证明"关店提效"路径可行,行业整体店效有提升空间。
· 外卖/即时零售:夜间卤味订单高增,线上渠道突破门店辐射半径,小规格锁鲜装适配即时零售。
· 佐餐卤味增长:紫燕模式验证佐餐赛道,社区复购粘性高于休闲零食,受经济周期影响较小。
· 产品创新:从鸭副扩展到鸡爪、猪蹄、素食、海鲜卤味,品类多元化提升客单价。
风险 Risks
· 消费疲软:休闲卤味可选消费属性强,经济下行时消费者缩减零食支出,四巨头 2024 全部负增长。
· 加盟模式退潮:加盟商盈利困难,绝味两年关店 5000+ 家,加盟模式可持续性受质疑。
· 量贩白牌冲击:零食很忙/赵一鸣低价白牌卤味分流下沉市场,价格战压缩品牌溢价。
· 鸭副价格反转:当前成本红利基于禽肉周期下行,一旦供给收缩价格反弹,毛利率将再次承压。
· 食品安全:短保冷链产品对食安要求极高,一次冷链断链事件可重创品牌。
给产业链参与者的落点建议
- 品牌企业:从"开店速度"转向"单店店效",砍低效店、提直营占比、优化加盟商盈利模型,不要为规模而规模。
- 供应链:在鸭副价格低位战略储备,优化冷链配送半径与频次,把冷链成本占比从 15% 往下压。
- 渠道方:拓展外卖/即时零售渠道,推小规格线上专属SKU;与量贩店合作而非对抗,以差异化定位避开价格战。
- 新进入者:避开鸭脖红海,从地方风味卤味(川卤/潮汕卤/衢州鸭头)、健康轻卤、素卤等细分切入。
结论:万店时代结束,单店效率与供应链是新护城河
短期看鸭副成本红利与毛利率修复,中期看闭店调整后的单店效率提升,长期看外卖即时零售与佐餐卤味的渠道与品类升级;能在行业出清中优化单店模型、强化冷链供应链、拓展线上渠道的企业,将从万店竞赛的废墟中胜出。卤味行业的下一程,不是"谁开得多",而是"谁活得好"。
数据来源与口径说明
- 新华网《卤味品类发展报告2025》:2025 年市场约 1620 亿、全国门店超 24 万家
- 经济观察网《卤制品三巨头业绩分化》:2024 年 1573 亿、+3.7%,2025 年预计 1620 亿
- 界面新闻《"鸭脖大王"陷入"ST危机"》:绝味门店 15950→10838、关店 5112 家
- 36 氪《两年关店上万家,加盟模式大败退》:周黑鸭/煌上煌/紫燕闭店数据与门店变化
- 新京报《龙头企业利润大跌,卤味真卖不动了》:四巨头 2024 营收:绝味 62.57/紫燕 33.63/周黑鸭 24.51/煌上煌 17.39
- 第一财经《卤味巨头业绩分化》:周黑鸭 2864 家、煌上煌 2898 家(2025.6)
- 新浪财经《上市九年首次亏损,平均每天关店8家》:周黑鸭直营占比 60%、单店月销 +13.6%
- 金融界《卖一年鸭脖赚的钱不够补税》:ST 绝味 2024 净亏 1.91 亿、门店峰值 15950
- 新浪财经《消费者买鸭货的支出还会降吗》:鸭脖采购价 27→10 元/kg、鸭副成本占 70%+
- 新京报《两年关店超5000家,"卤味一哥"绝味食品去年白干了》:煌上煌鸭副成本战略储备与毛利率提升
- 界面新闻《卤味进入精细化竞争,紫燕如何把生意做深》:紫燕最优冷链半径、当日生产次日配送到店
- 远瞻慧库《2025年紫燕食品分析》:紫燕约 3000+ 门店、全渠道布局
- 豆丁网《2026年中国易腐烂熟食行业发展现状》:行业冷链覆盖率 79.4%、头部 100%
- 凤凰网《鸭脖刺客,变相降价了》:中央工厂+冷链模式跑通、量贩白牌冲击
- 京报网《"卤味三巨头"业绩分化加剧》:绝味 15950→14969、煌上煌 4497→逐年减少
- 紫燕食品官网:佐餐卤味上市企业、冷链配送体系
- 周黑鸭 2025 年度业绩会材料:门店 3031→2864、平均月销售额数据
- 上海证券交易所(紫燕食品 2024 半年报经营数据):紫燕营收与成本结构