中国瓶装饮用水
市场分析报告
三千亿赛道、双寡头领跑、价格战击穿 1 元:一瓶水背后是水源地卡位、200 万终端与跨省物流的三重战争。
三千亿刚需盘子:水源地、200 万终端与跨省物流的三重战争
①三巨头格局固化:农夫、怡宝双寡头,CR5 接近六成
- 灼识咨询口径下 2023 年农夫山泉 23.6%、华润怡宝 18.4%、百岁山 6.1%、娃哈哈 5.6%、康师傅 4.9%,CR5 约 58.6%,较 2021 年提升 2.4pct。
- 不同机构口径差异较大(欧睿 2024 农夫约 28.5%),但"两超 + 多强"的格局一致。
②价格带分层:1 元纯净水打穿锚点,2 元天然水守住价值
- 2 元曾是全行业默认价格锚;价格战后纯净水被反复锚定在 1 元/瓶左右(绿瓶 9.9 元/12 瓶)。
- 天然水稳固在 2 元带,百岁山等以 3 元以上高端矿泉水走"贵族"心智,价格带被重新切开。
③水源地是最深护城河:14 大水源地 + 水源地建厂
- 农夫山泉坚持"水源地建厂、水源地灌装",14 大水源地覆盖山泉水、深层湖库水与矿泉水。
- 百岁山是国内天然矿泉水生产基地最多的企业;怡宝纯净水对水源要求低,但自有产能不足六成、超半数依赖代工。
④下沉决胜在终端:300 万冰柜、200 万网点的密度战
- 农夫约 5000 经销商、200 万+ 终端、300 万+ 冰柜;怡宝 1000+ 经销商、200 万+ 网点、三线及以下过半。
- 康师傅靠"一县一代理 + 乡镇直营仓"回补县级市场,但经销商连续两年净减近 2 万家。
⑤品类概念战:天然水 / 纯净水 / 矿泉水,标准早已划清
- GB 体系把包装饮用水分为天然矿泉水(GB 8537)、纯净水(GB 17323/19298)与其他饮用水(天然水/山泉水,GB 19298)。
- "天然水不等于矿泉水""矿物质水是纯净水加配料",概念战本质是心智与定价权之争。
⑥风险:价格战侵蚀毛利、PET 成本与舆论舆情
- 纯净水价格战拉低均价、压缩渠道利润;PET 占包装水成本约 14%,油价联动直接影响毛利。
- 2024 年农夫舆论风波令其包装水一年少卖约 43 亿元,品牌信任是高毛利的隐形前提。
瓶装水不是"谁的水更甜"的生意,而是"水源稀缺性 × 终端密度 × 物流半径"三重壁垒叠加的低增速高集中度赛道——确定性最高的是自有水源 + 自有产能的龙头,以及在县域把冰柜与价盘做透的渠道玩家。
三千亿刚需盘子:占软饮料约四成,仍在中个位数扩容
中国包装饮用水市场规模(亿元)
图1:中国包装饮用水市场规模(中研普华)
来源:中研普华研究院(经 36 氪、广东省瓶装水协会转引)。2023 约 2150、2024 约 2680、2025 约 3100 亿元;2025 占软饮料约 40.9%。不同机构口径(灼识、艾媒)略有差异。
消费者可接受的单瓶纯净水价格区间(艾媒)
图2:单瓶纯净水价格接受度分布(艾媒)
来源:iiMedia 艾媒咨询(经广东省瓶装水协会转引)。1.2–2 元接受度 47.85%、0.8–1.2 元 40.65%;0.8 元以下与 2 元以上合计约 11.5%(按两端小额估算)。
为什么瓶装水是"好生意但难做大"
- 高频刚需:解暑、出行、办公、运动全天候场景,复购极高。
- 重量大、价值低:运的是水,物流半径决定成本,水源地建厂成为必需。
- 毛利高:头部毛利率 45%–60%,远高于多数快消品,但六成毛利让给渠道。
- 同质化:纯净水门槛极低,竞争终局必然回到水源、品牌与渠道密度。
信息来源:中研普华、艾媒咨询(经广东省瓶装水协会转引);36 氪。
上游水源与瓶坯 — 中游灌装 — 下游 200 万终端
市政水源(纯净水)
PET 切片 / 瓶坯
瓶盖、标签、热缩膜
水处理(反渗透 / 超滤)
华润怡宝:自有 + 代工,自有产能<60%
百岁山:天然矿泉水基地最多
娃哈哈 / 康师傅 / 冰露
连锁 KA / 商超 / 超市货架
餐饮 / 学校 / 交通枢纽
电商 / 即时零售 / 会员店
冰柜与堆头争夺
信息来源:农夫山泉招股书与 2023 可持续发展报告;华润饮料招股书;FoodTalks、新浪财经成本结构报道整理。
三巨头份额变迁与价格带分层:从 2 元锚点到 1 元价格战
包装水头部品牌市场份额(2023,灼识咨询)
图3:包装水头部品牌份额(2023,灼识咨询)
来源:灼识咨询(经观察者网、东方财富转引)。CR5 约 58.6%,较 2021 年 +2.4pct。注:欧睿 2024 口径为农夫 28.5%、怡宝 13.2%、康师傅 9.7%、百岁山 8.3%、娃哈哈 6.1%——口径不同,勿直接相加。
价格带分层与代表玩家
- 1 元以下 / 1 元:价格战主战场。康师傅、冰露、农夫绿瓶纯净水、娃哈哈跟随;盒马 NB 店 24 瓶/9.9 元,单瓶低至约 0.4 元。
- 1–2 元:大众走量带。艾媒显示 1.2–2 元接受度近半,是天然水主力价格锚。
- 3–5 元:天然水 / 中端矿泉水升级带,包装与水源故事加持。
- 5 元以上高端:百岁山"水中贵族"、5100、昆仑山,拼天然矿泉与品牌调性。
来源:网易《价格战正在击穿包装水市场》、广东省瓶装水协会、FoodTalks《消失的 1 元水又回来了》。
| 价格带 | 代表品牌 / 产品 | 竞争特征 | 定位 |
|---|---|---|---|
| 1 元及以下 | 康师傅、冰露、农夫绿瓶纯净、娃哈哈、盒马 NB | 价格战最激烈,渠道走量、毛利被打薄 | 引流 / 走量 |
| 1–2 元 | 农夫天然水(红瓶)、怡宝纯净、百岁山基础款 | 大众主力带,天然水守价值、纯净水拼性价比 | 基本盘 |
| 3–5 元 | 农夫天然水大瓶 / 长白雪、怡宝大师、纯悦矿泉 | 消费升级,讲水源与矿物质故事 | 升级 |
| 5 元以上 | 百岁山、5100 西藏冰川、昆仑山 | 高端心智 + 礼赠 / 运动场景,高毛利 | 高端化 |
水源地选址决定物流半径,"水源地建厂"是毛利分水岭
头部企业毛利率对比(%)
图4:农夫山泉 vs 华润饮料毛利率
来源:腾讯新闻、证券之星。农夫山泉 2024 年整体毛利率 58.1%、2025H1 60.3%;华润饮料 2024 约 47.3%、2025H1 46.7%。差距主要来自自有水源 / 自有产能 vs 代工模式。
一瓶包装水的成本结构(农夫 2019 招股书口径)
图5:一瓶包装水的成本结构
来源:农夫山泉招股书、FoodTalks。取水及处理仅占总收益约 0.6%;原材料约 27.6%,其中 PET 占 14.1%;物流运输与制造费用为剩余大头。
农夫山泉在浙江千岛湖、吉林长白山、广东万绿湖、湖北丹江口、四川峨眉山、陕西太白山、新疆天山玛纳斯等 14 地布局,覆盖山泉水、深层湖库水与矿泉水;百岁山主打惠州罗浮山、江西宜春明月山、福建武夷山等地下深层花岗岩裂隙矿泉水,是国内天然矿泉水生产基地最多的企业;怡宝以纯净水为主、对水源要求低,但 2023 年自有产能占比仍不足 60%,超半数依赖代工。
- 农夫模式:水源地建厂灌装、全自产、无代工溢价
- 百岁山:只采地下深层岩泉,绑定 GB 8537 矿泉水
- 怡宝:13 座自有工厂 674.9 万吨(2023),仍依赖代工
- 物流逻辑:就近灌装、500 公里半径内经济配送
来源:农夫山泉官网 / 2023 可持续发展报告;FoodTalks;证券之星华润饮料产能报道。
县域战场:康师傅 / 怡宝渠道深耕,农夫用冰柜网络反压
头部企业终端 / 经销商体量(约数)
图6:头部企业终端 / 经销商体量
来源:派财经、鲸融网、36 氪。农夫约 5000 经销商、200 万+ 终端、300 万+ 冰柜;怡宝 1000+ 经销商、250 万网点(2024);康师傅经销商 5.76 万家(2025 末,连续两年净减)。单位不同,已并列展示。
下沉渠道的三种打法
- 康师傅:"一县一代理 + 乡镇直营仓",纯悦 2025 县级市覆盖率约 73.5%,三线及以下铺货率约 76.5%。
- 怡宝:深耕华南六大省(粤湘川琼桂鄂,约占全国盘 30%),8700+ 一线销售员铺到网点。
- 农夫:四层经销商管控 + 数字化巡店,新品 10 天可覆盖 13.7 万家店铺,用冰柜抢占冷柜黄金位。
来源:豆丁行业报告(纯悦县域数据,估算口径);中国经济网;界面一线调研;新浪财经。
一瓶零售价 2 元的红瓶天然水,出厂价仅约 0.7 元,扣除税费物流后企业净收益约 0.55 元,约 64.5% 的毛利让给了线下渠道。下沉市场的夫妻店、乡镇小卖部是瓶装水真正的"最后一公里";但农村人口外流使单店客流量下滑,网点数量不再线性等于销量,精细化动销管理成为新壁垒。
- 出厂价:2 元水约 0.7 元,企业净收益约 0.55 元
- 渠道让利:约 64.5% 毛利留给线下
- 核心动作:冰柜投放、堆头争夺、价盘管控
- 隐忧:农村人口外流,单店动销承压
来源:证券之星《一瓶 2 元水只拿 5 毛 5》;界面《谁在为农夫的印钞机负重前行》。
天然水 / 纯净水 / 矿泉水:一场被国标划清、却仍在缠斗的概念战
| 品类 | 执行标准 | 定义与水源 | 心智与价格 |
|---|---|---|---|
| 饮用天然矿泉水 | GB 8537-2018 | 地下深处自然涌出 / 钻井采集,含锶、偏硅酸等"界限指标",须采矿许可证 | 高端、稀缺,百岁山、昆仑山,3 元以上 |
| 饮用纯净水 | GB 17323 / GB 19298 | 以市政 / 公共供水为源,反渗透去除几乎全部矿物质,配料表只有水 | 便宜、百搭,怡宝、冰露、康师傅,1–2 元 |
| 天然水 / 山泉水 | GB 19298 | 水源来自山泉、湖库,矿物质天然但达不到矿泉水界限指标,非矿泉水 | 农夫天然水主打,2 元价值带 |
| 矿物质水 | GB 19298 | 纯净水 + 人工添加矿物质,本质是"纯净水 + 配料" | 口感折中、比矿泉水便宜 |
概念战的三条主线
- "天然"对"纯净":农夫以天然水打纯净水"没营养",怡宝以纯净、安全反守;2024 年香港消委会误分类事件一度把该议题推上热搜。
- "天然水"≠"矿泉水":天然水执行 GB 19298,并非 GB 8537 矿泉水;宣传中刻意模糊,是合规与心智的灰色地带。
- "矿物质水"≠天然矿泉水:前者是纯净水加配料,后者是地下深层天然矿物,价格与壁垒完全不同。
超市货架的价格带实景
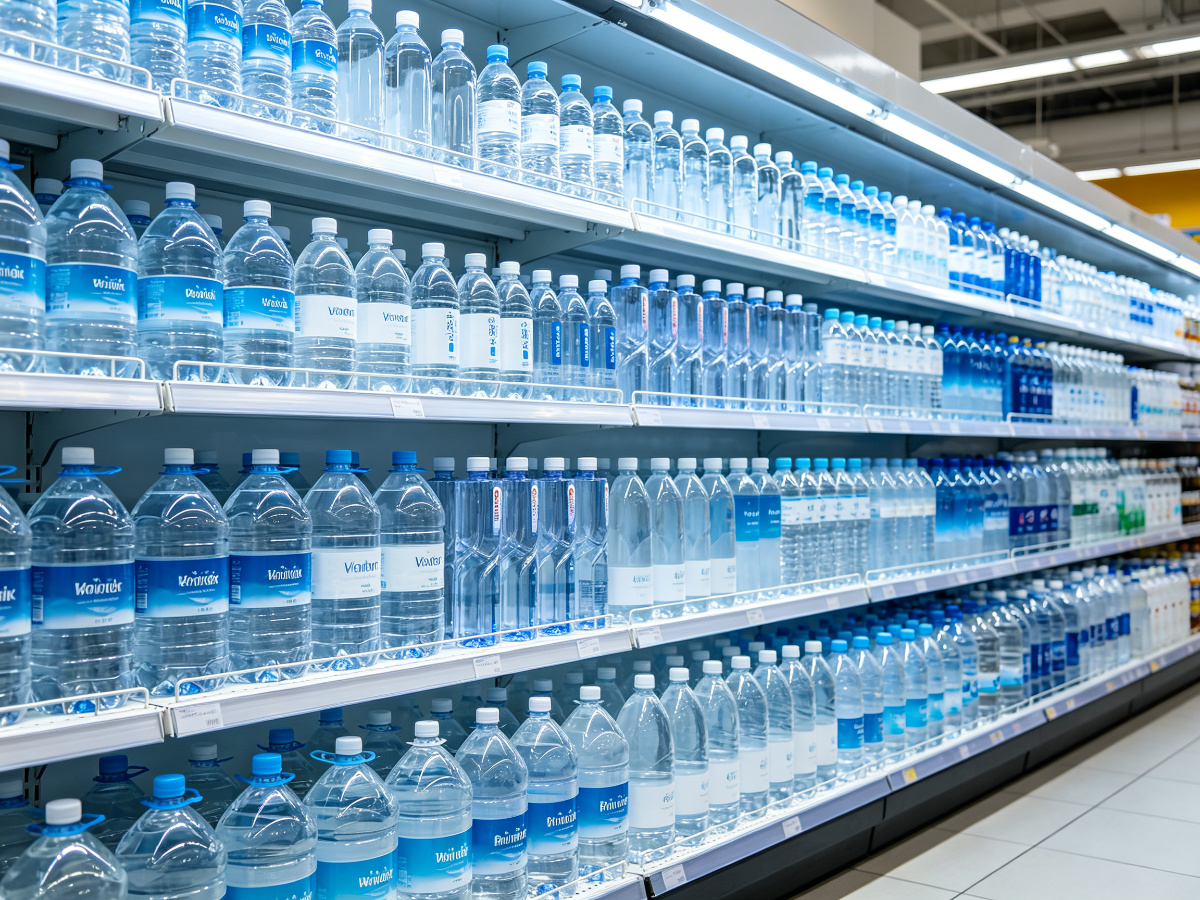
从平价大桶水到小瓶高端水分层陈列——货架本身就是一张价格带地图。图片为生成示意,非特定品牌实拍。
信息来源:人民日报客户端、新华网、央视网健康、北京疾控、光明网(GB 8537-2018 / GB 19298-2014 / GB 17323-1998 标准解读)。
从价格战回归价值战:水源、健康与出海是三条主线
机会 Opportunities
· 高端天然矿泉水:2025 年天然矿泉水品类增速约 30%+,远高于行业,百岁山、农夫长白雪承接升级。
· 下沉 + 即时零售:县域渗透与美团闪购、小象超市等即时渠道带来新点位。
· 健康功能化:含锌、含硒、低钠、母婴水等细分概念延伸场景。
· 出海:百岁山 2024 出口额同比 +34.5%,东南亚、澳洲设分销中心。
风险 Risks
· 价格战延续:纯净水锚定 1 元,均价下行侵蚀全行业毛利与渠道信心。
· PET 成本波动:PET 占包装水成本约 14%,油价与化工价联动直接影响利润。
· 舆论 / 舆情风险:2024 年农夫舆论风波致包装水一年少卖约 43 亿元。
· 水源环保与审批:采矿许可证稀缺,环保监管趋严限制新水源扩张。
给产业链参与者的落点建议
- 品牌方:用天然矿泉 / 功能水跳出 1 元红海,以水源故事支撑溢价。
- 渠道商:在县域做精细化动销与价盘管理,避免网点空转。
- 代工 / 包材:绑定头部自有产能扩张,PET 降本与轻量化是关键。
- 新进入者:避开大众纯净水,从区域稀缺水源或细分功能水切入。
短期看价格战与渠道下沉,中期看天然矿泉高端化与健康功能化,长期看出海与"水源 + 品牌 + 冷链半径"的综合壁垒;能守住自有水源、价盘与品牌信任的玩家,将穿越纯净水价格战周期。
数据来源与口径说明
- 灼识咨询(经观察者网 / 东方财富转引):2023 CR5 份额 23.6/18.4/6.1/5.6/4.9:guancha.cn
- 格隆汇 / 界面新闻:2024 份额(农夫 26.5、怡宝 21.3、康师傅 10.1、娃哈哈 9.9、百岁山 7.4):gelonghui.com
- 中研普华(经 36 氪转引):2024 市场规模 2680 亿、2025 破 3100 亿:36kr.com
- 广东省瓶装饮用水行业协会:艾媒消费者价格接受度、毛利率:gdyys.com
- 农夫山泉官网 / 2023 可持续发展报告:14 大水源地、水源地建厂:nongfuspring.com
- 新华网 / 36 氪:农夫 12 大水源地布局分类:36kr.com
- FoodTalks:成本结构(取水 0.6%、PET 14.1%)、1 元水回归:foodtalks.cn
- 腾讯新闻:农夫 vs 华润毛利率(60.3% vs 46.7%):qq.com
- 证券之星:一瓶 2 元水出厂价 0.7 元、64.5% 让利渠道:stockstar.com
- 派财经:怡宝 1000+ 经销商、200 万+ 网点、8700 销售员:paicaijing314.com
- 鲸融网:怡宝集中华南六省、约占全国 30%:capwhale.com
- 36 氪:康师傅经销商连续两年净减近 2 万家:36kr.com
- 网易:价格战击穿市场、纯净水锚定 1 元:163.com
- 新华网 / 央视网 / 光明网:GB 8537、GB 19298、GB 17323 标准解读:xinhuanet.com
- 中国经济网:农夫饮用水 2025 营收 187.09 亿、2024 年少卖约 43 亿:ce.cn