中国身体护理
市场分析报告
从舒肤佳、多芬、力士、六神的大众清洁,到欧舒丹、凡士林与半亩花田的香氛与功效升级。本报告拆解一瓶沐浴露如何从表活香精走到消费者手中——香氛"留香经济"、功效身体乳、男士护理与大容量量贩白牌,如何共同改写一千三百亿赛道的竞争规则。
执行摘要:一千三百亿大盘平稳,香氛与功效是结构性增量
①大盘:基础清洁见顶,结构性升级
- 身体护理大盘约 1284 亿、增速约 6%,沐浴露作为刚需高频品类平稳(2025 年零售约 159 亿,智研口径 +1.9%)。
- 增长从"洗干净"转向"香、润、功效":香氛沐浴、功效身体乳、沐浴油是最快的子赛道。
②香氛经济:沐浴露当香水卖
- "留香经济"与"香水平替"崛起,2026 年沐浴油市场突破 120 亿元,国货占比 65.2%。
- 六神香氛升级款贡献新增量约 68%;力士香氛护肤双效系列复购率约 36.2%。
③功效身体乳:成分党上身
- 身体乳从"保湿"升级为美白、果酸焕肤、神经酰胺修护,2025 年身体保湿乳液 148.3 亿、+15.3%。
- 半亩花田身体磨砂膏累计销售 3770 万瓶(2024 零售额国产第一),身体乳 5690 万瓶。
④品牌:外资守大众,国货攻细分
- 宝洁(舒肤佳)、联合利华(力士 / 多芬)、上海家化(六神)三巨头合计约 58.6%,但份额较 2021 年下降约 4.3pct。
- 半亩花田、浴见、且初、谷雨等国货以香氛与功效差异化突围,沐浴油赛道国货已反超外资。
⑤渠道:电商 + 小红书香调种草
- 2025 年电商身体洗护销售额 330.5 亿元、+26.1%,销量 6.18 亿件,线上占比已超 60%。
- 小红书香调测评、达人种草是新品牌起爆关键;但半亩花田营销费用高企,"达人依赖"成隐忧。
⑥新变量:男士护理与大容量量贩
- 男士个护高增(部分细分增速超 200%),沐浴与身体乳成为男士日常护理新入口。
- 大容量量贩装与白牌在下沉与电商走量,舒肤佳在 15 元以下价格带仍占约 68.4%。
身体护理是一条"大盘稳、结构变"的赛道:基础清洁由外资大众品牌守住现金流,增量集中在香氛化、功效化、男士化与线上化。谁能用"香调 + 功效 + 内容种草"在细分人群做出高溢价新品牌,谁就能从 1284 亿大盘里切走结构性蛋糕。
1284 亿大盘温和增长,身体乳与沐浴油是双引擎
中国身体护理市场规模(亿元)
图1:身体护理全口径市场规模
2024 年约 1208 亿元、2025 年约 1284 亿元(+6.3%),2026 年按约 6% 增长估算约 1365 亿元。口径含沐浴、身体乳、香皂、止汗等。
身体保湿乳液规模(亿元)
图2:身体保湿乳液市场(弗若斯特沙利文)
2025 年 148.3 亿元、+15.3%(2024 约 128.6 亿),2026 年预计 165 亿元、+11.2%,显著快于大盘。
沐浴油市场:国货 vs 外资份额(2026,欧睿)
图3:沐浴油品牌结构(国货已反超)
2026 年中国沐浴油市场突破 120 亿元;国货品牌占比 65.2%,较 2023 年提升约 30.2 个百分点,外资份额持续下滑。
信息来源:豆丁咨询机构《2026 中国身体护理用品市场》;弗若斯特沙利文(经半亩花田招股书转引);欧睿国际《2026 中国沐浴油市场竞争格局》;智研咨询。
上游表活香精 — 中游品牌代工 — 下游商超电商药店
香精 / 精油 / 香基
保湿剂(甘油 / 神经酰胺)
功效成分(果酸 / 烟酰胺)
防腐 / 增稠 / 色素
PET / 玻璃瓶 / 泵头包材
高端:欧舒丹 · 凡士林 · 茱莉蔻
国货新锐:半亩花田 · 浴见 · 且初
男士:曼秀雷敦 · 妮维雅 · 清扬
ODM/OEM:广东 / 长三角产业带
CS 美妆店 · 日化店
连锁药店(OTC / 个护)
天猫 / 京东 / 抖音电商
小红书种草 · 直播带货
会员店 / 大容量量贩
信息来源:弗若斯特沙利文;欧睿国际;半亩花田招股书;日化行业公开资料。
表活决定洗净度与温和度,香精与功效成分决定溢价
01表面活性剂
APG、氨基酸表活、SLS/SLES 体系决定泡沫、洗净与温和度;氨基酸与 APG 是高端化升级方向。
02香精与精油
香调是"留香经济"的核心,复合香精与天然精油(雪松、玫瑰、白茶)支撑高溢价与差异化。
03功效原料
烟酰胺美白、果酸焕肤、神经酰胺与泛醇修护,是身体乳从保湿走向功效的关键。
04保湿体系
甘油、矿脂、乳木果油、透明质酸构成基础保湿,身体乳核心成本项。
05包材与灌装
PET 瓶、玻璃瓶、泵头与大容量补充装;大包装物流成本是量贩白牌的竞争重点。
06ODM/OEM
广东、长三角成熟代工带提供配方与柔性生产,是新国货快速起量的供应链底座。
一瓶香氛身体乳的成本结构(研究估算,%)
图4:典型香氛身体乳成本结构(估算)
注:香精精油、功效活性物、表活保湿、包材、灌装与品牌营销为研究估算口径,不同价位产品差异大;高端香氛产品香精与天然油脂占比明显更高。
成本与价格带的关系
- 大众清洁(19.9–39.9 元):以 SLES 表活 + 普通香精为主,拼规模与渠道,舒肤佳、力士、六神主战场。
- 香氛 / 功效(59–159 元):加入氨基酸表活、复合香精与烟酰胺 / 神经酰胺,国货新锐主战场。
- 高端天然(200 元以上):天然精油、冷压植物油与玻璃泵瓶,欧舒丹、茱莉蔻、Byredo 主场。
- 大宗波动:棕榈油、脂肪醇与香精原料价格波动,大包装量贩产品对成本最敏感。
身体护理的成本结构决定了"大众走量、香氛功效赚溢价"的二元格局:上游表活与包材成熟、国产替代充分,真正的差异化壁垒在香精调香能力与功效配方——这正是国货新锐能在沐浴油、香氛沐浴赛道反超外资的根本。
外资三巨头守住大众基本盘,国货在香氛功效赛道反向突围
主要品牌身体护理市占率(2025,%)
图5:品牌市占率横条
舒肤佳约 23.1%(112.5 亿)、力士约 15.8%(76.8 亿)、六神约 9.0%(45.2 亿);多芬、欧舒丹、半亩花田为口径示意,半亩花田 2024 年身体护理份额约 0.8%、排名第九。
品牌分层与打法
- 舒肤佳(宝洁):2025 零售额 112.5 亿、市占 23.1%,连续五年第一;15 元以下价格带份额约 68.4%。
- 力士(联合利华):76.8 亿、市占 15.8%,主攻中端家庭套装,香氛双效系列复购约 36.2%。
- 多芬(联合利华): Dove 精华沐浴系列走"护肤级沐浴",高端化与 DEFI 技术升级。
- 六神(上海家化):45.2 亿、市占约 9%,清凉草本国民心智,香氛升级款贡献新增量约 68%。
- 欧舒丹 / 凡士林:高端天然香氛与经典保湿,守高端与润护心智。
- 半亩花田:2025 前 9 月营收 18.95 亿,身体磨砂膏 / 身体乳国货双第一,但营销费用高、达人依赖明显。
信息来源:豆丁机构《2026 中国护理品行业》;界面新闻 / 艾瑞《半亩花田招股书》;智研咨询;新浪财经(沐浴油国货格局)。
线下 KA 仍是基本盘,线上电商已成第一通路
电商 vs 线下渠道结构(2025 约数)
图6:渠道结构(线上占比已超 60%)
沐浴露线上销售占比已超 60%;2025 年电商身体洗护销售额 330.5 亿元、+26.1%,销量 6.18 亿件(+25.5%),量价齐升。
渠道分工
- KA / 商超:家庭囤货、大容量量贩装主战场,舒肤佳、力士、六神基本盘。
- 电商货架:天猫京东承接复购与囤货,大促拉动明显(1–2 月年货节销售额 +57% 至 +73%)。
- 内容电商:抖音 / 快手直播带货,新锐国货起量主通道。
- 小红书种草:香调测评、身体护理合集,影响决策与搜索。
- 药店 / CS 店:功效型、敏感肌与男士护理的专业背书渠道。
信息来源:大数跨境《2025 身体洗护市场洞察》(电商 330.5 亿 +26.1%);新浪财经沐浴露行业分析(线上占比超 60%)。
三个高增长场景:香氛沐浴、功效身体乳、男士与量贩白牌
场景 01 · 香氛沐浴:沐浴油 120 亿,国货反超外资
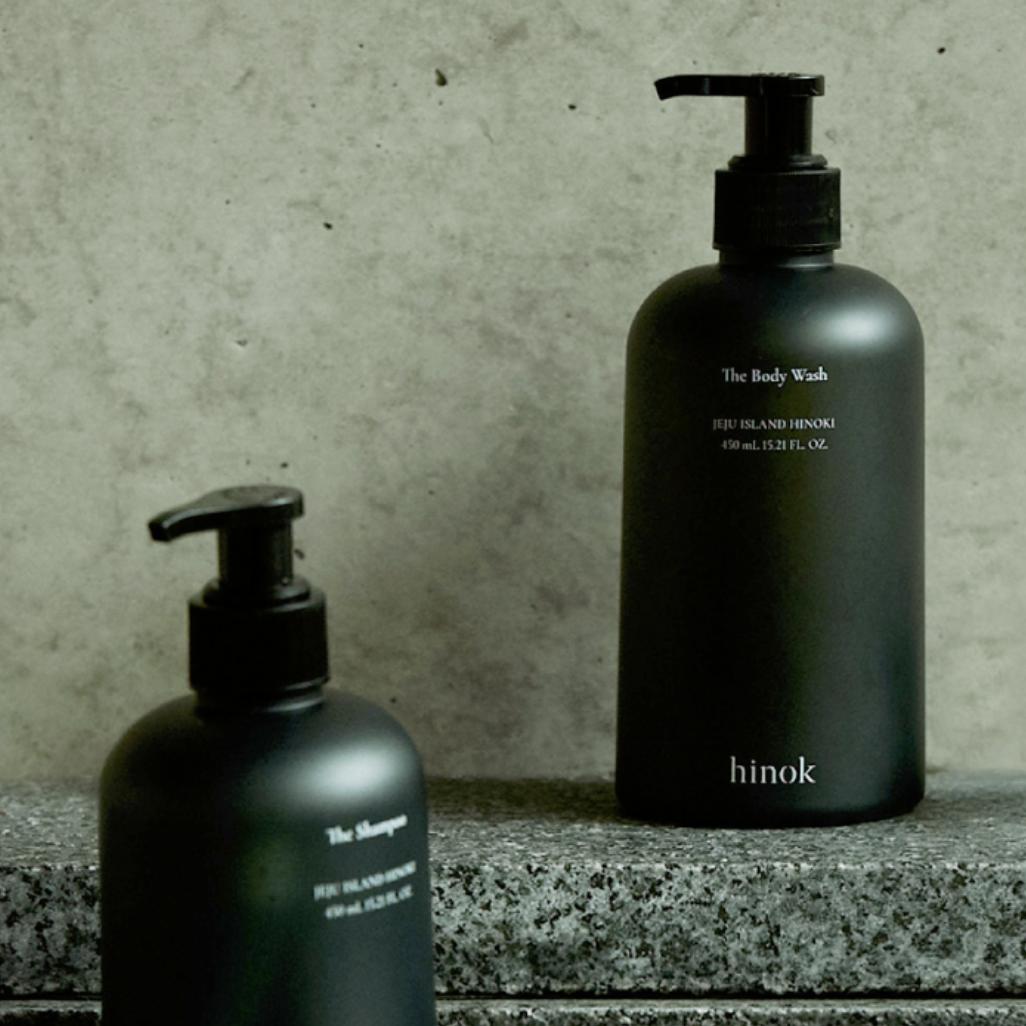
消费者把沐浴露当香水买,追求"洗完留香 8 小时"的体香。2026 年中国沐浴油市场突破 120 亿元,其中国货品牌占比 65.2%、较 2023 年提升约 30.2 个百分点,曾垄断市场的国际大牌份额持续下滑。浴见等国产沐浴油年营收已破 5 亿元。六神香氛升级款(雪松琥珀、青柠海盐)贡献新增量约 68%,力士香氛护肤双效系列复购率约 36.2%。
- 驱动:香水平替 · 留香 8 小时 · 情绪价值
- 规模:沐浴油 2026 破 120 亿 · 国货 65.2%
- 玩家:浴见 · 半亩花田 · 且初 · 欧舒丹
- 香调:木质 · 花香 · 柑橘 · 雪松琥珀
- 渠道:小红书种草 + 抖音直播
- 风险:香精概念同质化、留香宣称监管
来源:欧睿国际《2026 中国沐浴油市场竞争格局》(经新浪财经转引);豆丁机构浴液行业报告。
场景 02 · 功效身体乳:美白 / 果酸 / 神经酰胺的成分战
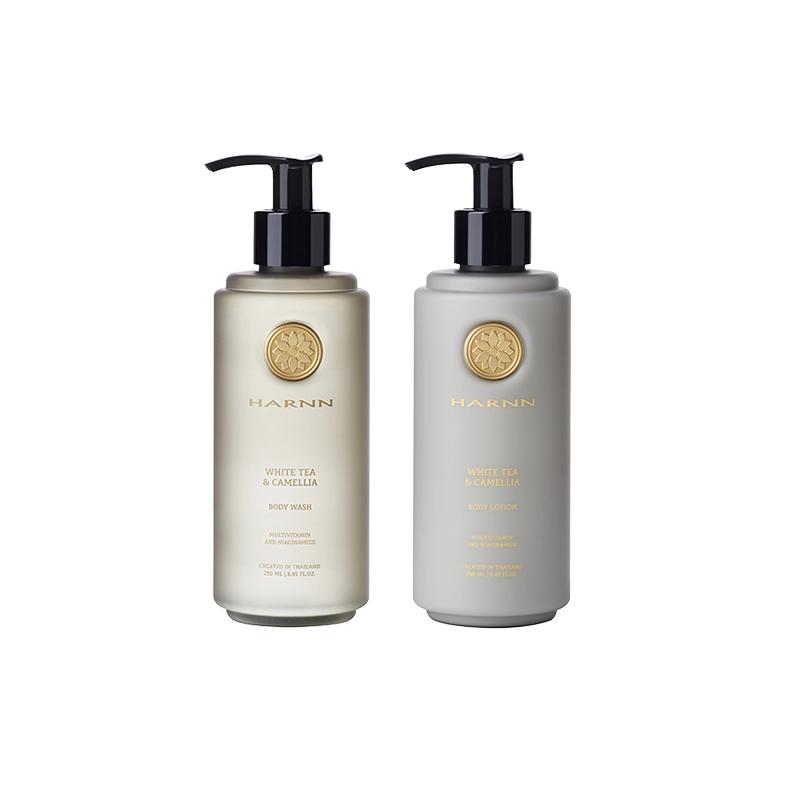
身体乳是身体护理里增速最快的子赛道:2025 年身体保湿乳液 148.3 亿元、+15.3%,2026 年预计 165 亿元。成分党上身——烟酰胺美白、果酸 / 水杨酸焕肤、神经酰胺与泛醇修护屏障,把身体乳当面部精华用。半亩花田身体磨砂膏累计销售 3770 万瓶(2024 零售额第二、国产第一),身体乳累计 5690 万瓶(2024 第八、国产第一)。
- 美白:烟酰胺 · 维C 衍生物,提亮肤色
- 焕肤:果酸 / 水杨酸,去鸡皮角质
- 修护:神经酰胺 · 泛醇,屏障保湿
- 规模:身体乳液 148.3 亿 · +15.3%
- 代表:半亩花田 · 凡士林 · 欧舒丹
- 风险:功效宣称需合规、敏感肌刺激
来源:弗若斯特沙利文(经半亩花田招股书、艾瑞专栏转引)。
场景 03 · 男士护理与大容量量贩白牌
男士个护高增,部分细分增速超 200%,沐浴与身体乳成为男士日常护理新入口;但 TOP20 品牌中 9 个同比下滑,韩束男士、清扬等以倍数增长逆袭,赛道旧玩法失效。与此同时,大容量量贩装与白牌在下沉市场与电商走量——舒肤佳在 15 元以下价格带仍占约 68.4%,以家庭装、补充装守住走量基本盘。
- 男士:部分细分增速 >200%,清爽香调
- 玩家:曼秀雷敦 · 妮维雅 · 清扬 · 韩束男士
- 量贩:大容量家庭装 · 补充装走量
- 价格带:15 元以下份额约 68.4%
- 白牌:ODM 代工 · 极致性价比
- 风险:白牌同质化、男士留存低
来源:澎湃新闻《男士"美妆"的春天》;豆丁机构《2026 护理品行业》。
大众清洁三巨头稳固,香氛功效赛道国货反向进攻
| 阵营 | 代表品牌 | 格局特征 | 主战场 |
|---|---|---|---|
| 大众清洁 | 舒肤佳、力士、多芬、六神、蜂花 | 三巨头合计约 58.6%;舒肤佳 23.1% 连续五年第一,15 元以下价格带约 68.4% | 19.9–49.9 元 |
| 高端天然香氛 | 欧舒丹、茱莉蔻、Byredo、凡士林 | 天然精油与高端香调心智,守高客单与礼赠市场 | 200 元以上 |
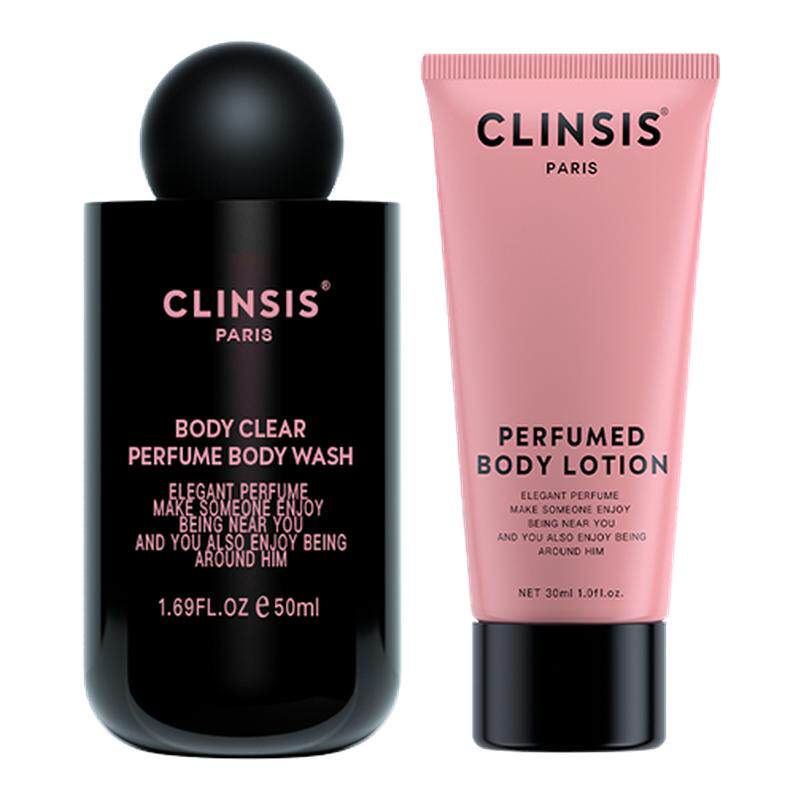
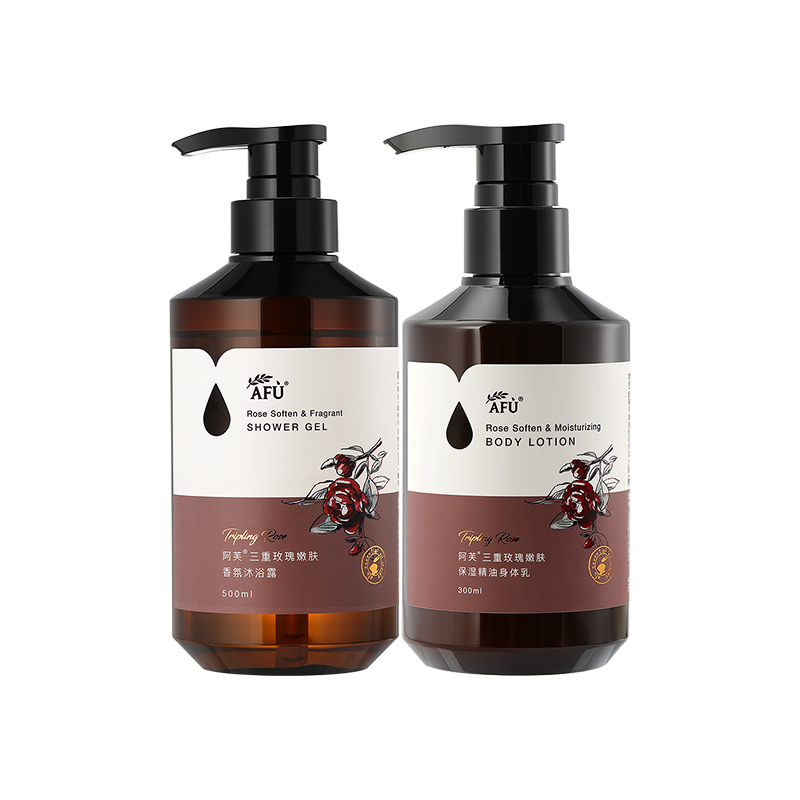
| 香氛沐浴新锐 | 浴见、半亩花田、且初、阿芙、CLINSIS | 沐浴油 2026 破 120 亿、国货占 65.2%;浴见年营收破 5 亿 | 59–159 元 |
| 功效身体乳 | 半亩花田、凡士林、欧舒丹、玉泽 | 美白 / 果酸 / 神经酰胺成分战;身体乳液 +15.3% 快于大盘 | 59–199 元 |
| 男士护理 | 曼秀雷敦、妮维雅、清扬、韩束男士 | 部分细分增速 >200%;TOP20 新旧撕裂,新品牌倍数增长 | 39–99 元 |
| 大容量量贩白牌 | 各 ODM 白牌、电商自有品牌 | 下沉与电商走量,拼表活成本与大包装物流 | 9.9–29.9 元 |
信息来源:豆丁机构《2026 护理品行业市场占有率》;欧睿国际;弗若斯特沙利文;澎湃新闻;各品牌公开资料。份额为特定口径,引用请注意差异。
小红书香调种草 + 电商内容直播,是新品牌起爆引擎
身体乳功效结构(2025,研究估算 %)
图7:身体乳功效诉求结构(估算)
注:保湿仍是最大基本盘,美白、果酸焕肤、神经酰胺修护是高增长方向;占比为基于电商趋势的研究估算口径。
内容种草的三条链路
- 小红书香调测评:"伪体香""沐浴露香水平替"笔记,把香调转化为可感知的生活方式。
- 抖音直播:主播演示泡沫、留香与滋润度,大容量囤货装直接转化。
- 天猫复购:大促(年货节、618、双 11)拉动囤货,1–2 月销售额同比 +57% 至 +73%。
- 隐忧:半亩花田等新锐营销费用占比高,"挣来的钱一半花在营销",达人依赖症明显。
信息来源:界面新闻《半亩花田的"达人依赖症"》;大数跨境《2025 身体洗护市场洞察》。
从"洗干净"到"香且有效":香氛化、功效化、线上化是主线
机会 Opportunities
· 香氛沐浴升级:留香经济与香水平替,沐浴油国货已反超,仍处扩容期。
· 功效身体乳:美白 / 果酸 / 神经酰胺,+15% 快于大盘,成分溢价空间大。
· 男士护理:从洁面延伸到沐浴与身体乳,高增速新人群。
· 线上内容化:电商 + 小红书 + 抖音,新品牌起量成本低于线下渠道。
· 敏感 / 温和:氨基酸表活、婴童与敏感肌身体护理细分。
风险 Risks
· 营销费用高企:新锐品牌达人投放占比过半,一旦流量成本上升利润承压。
· 同质化内卷:香调与功效概念趋同,价格战侵蚀毛利。
· 原料成本波动:表活、油脂、香精大宗价格传导至大包装量贩。
· 功效宣称监管:美白、留香等宣称需合规,违规营销风险。
· 外资下沉:三巨头降价与电商化,挤压新锐价格带。
短期看香氛沐浴与功效身体乳的结构性高增,中期看男士护理与敏感温和细分,长期看"自有配方 + 香调叙事 + 内容复购"的品牌能力——大众走量赚现金流,细分升级赚溢价,二者并不矛盾。
结论:1284 亿大盘里,香与效是新货币
- 大盘:2025 年约 1284 亿、+6.3%,大众清洁见顶,结构升级。
- 格局:舒肤佳 / 力士 / 六神三巨头约 58.6%,但份额缓降。
- 增量:香氛沐浴(沐浴油国货 65.2%)、功效身体乳(+15.3%)、男士与电商内容。
- 关键:香调叙事 + 功效实证 + 线上复购,是国货突围的三板斧。
在一个被外资守了几十年的清洁大盘里,年轻人愿意为"洗完是高级的味道、抹完是看得见的效果"付更高的钱——这就是身体护理下一个十年的增长密码。
数据来源与口径说明
- 豆丁《2026 中国身体护理用品行业市场规模》:2025 市场 1284 亿 · +6.3%
- 豆丁《2026 中国护理品行业市占率》:舒肤佳 112.5 亿 · 23.1%;力士 76.8 亿 · 15.8%
- 豆丁《2026 中国身体保湿乳液市场》:身体乳液 148.3 亿 · +15.3%
- 界面新闻《半亩花田的达人依赖症》:2024 身体护理份额 0.8% 第九
- 艾瑞专栏《半亩花田冲击港股》:磨砂膏 3770 万瓶 · 身体乳 5690 万瓶
- 大数跨境《2025 身体洗护市场洞察》:电商 330.5 亿 · +26.1%
- 新浪财经《浴见闷声发大财》(欧睿沐浴油):沐浴油破 120 亿 · 国货 65.2%
- 新浪财经(智研咨询):2025 沐浴露零售 159.03 亿 · +1.9%
- 新浪财经《2026 沐浴露品牌行业分析》:六神 45.2 亿 · 线上占比超 60%
- 豆丁《2026 中国浴液行业》:六神 23% · 力士复购 36.2%
- 豆丁《2026 中国沐浴液行业》:三巨头合计 58.6% · 降 4.3pct
- 澎湃新闻《男士"美妆"的春天》:男士细分最高 +229%
- 慧博投研《2025 身体护理电商趋势》:身体护理重点品类规模
- PW Consulting:全球香氛沐浴露市场 · 多芬 DEFI 升级
- 今日头条 / 高见《国产沐浴油杀疯了》:沐浴油国货份额三年反超
- 豆丁《2026 中国沫浴行业》:舒肤佳 22.5% · 蜂花等长尾