中国烘焙
行业报告
三千亿烘焙赛道进入成熟期:短保面包遭遇中央工厂区域壁垒与现烤、冷冻烘焙的双重挤压,而立高、南侨们正把冷冻烘焙半成品卖给茶饮、咖啡与山姆。本报告拆解短保、现烤、冷冻烘焙三条路线,以及减糖健康化与黄油面粉成本的主线。
短保承压、现烤升级、冷冻烘焙 B 端高增,行业进入成熟期
①短保:区域之王桃李遭遇三重挤压
- 桃李 2024 营收 60.87 亿(-9.9%)、上市首负;2025 54.48 亿(-10.5%),净利连降四年。
- 挤压来自山姆/7-11 现制、现烤门店、冷冻烘焙半成品与三只松鼠等零食跨界。
②现烤:鲍师傅、好利来、新中式中点
- 现烤门店以新鲜度、情绪价值与网红单品驱动,鲍师傅、好利来、85度C 各据一方。
- 新中式中点(荷花光/泸溪河等)与短保工业化形成"手工 vs 工业"的分野。
③冷冻烘焙 B 端:立高、南侨卖给茶饮咖啡
- 冷冻烘焙半成品(麻薯、挞皮、冷冻蛋糕)渗透茶饮、咖啡、便利店与会员店。
- 立高 2025 主营约 43.3 亿;南侨深度绑定山姆;但 2026 上半年增速放缓、利润承压。
④健康化:减糖、全麦、动物奶油
- 减糖、全麦、动物奶油替代植脂、短配料表成为产品升级主线。
- 黄油、面粉等大宗成本波动直接影响毛利,是头部企业的成本管理课题。
⑤格局:工业 vs 现制 vs B 端三足鼎立
- 工业短保(桃李、达利、盼盼)规模大但增长见顶;现制门店(鲍师傅/好利来/山姆烘焙)情绪溢价。
- B 端冷冻烘焙(立高/南侨)连接餐饮连锁,是增长最快但竞争加剧的环节。
⑥风险:成本、闭店与跨界绞杀
- 烘焙门店城市覆盖率高、物理扩张空间近耗尽,关店开店并存。
- 黄油面粉成本波动、零食跨界、山姆会员店现制对传统饼店形成"绞杀"。
烘焙不是一个赛道,而是三条逻辑不同的生意:短保工业拼供应链与区域密度、现制门店拼新鲜与情绪、冷冻烘焙 B 端拼对茶饮咖啡会员店的渗透。总量个位数增长下,结构性机会在冷冻烘焙 B 端与健康化升级,而非继续铺门店。
两千多亿、个位数增长,门店接近饱和
烘焙市场规模(亿元,多口径)
图1:不同口径烘焙市场规模(示意)
红餐专门店 2024 约 1105 亿、2025E 约 1160 亿;欧睿零售 2025 约 1490 亿;欧睿"烘焙食品"全口径 2025 约 2595 亿、2030E 约 3022 亿。口径不同不直接相加。
全国烘焙门店数(万家)
图2:烘焙门店数与连锁化率
截至 2025.5 约 33.8 万家(红餐);2024 底约 38.8 万家,连锁化率约 32%,近三年门店 CAGR 约 4%。城市覆盖率已高,物理扩张空间近耗尽。
信息来源:红餐大数据《烘焙品类发展报告 2025》;欧睿 Passport(经新华网、南侨年报转引)。
短保 vs 现烤 vs 冷冻烘焙:三种工艺、三种生意
三大品类结构对比(示意占比)
图3:短保 / 现烤 / 冷冻烘焙结构(定性示意)
短保包装面包(桃李为代表)份额最大但增长见顶;门店现烤(饼店/烘焙店)占比居中、拼新鲜与情绪;冷冻烘焙半成品 B 端体量最小但增速最快(约 26%)。占比为定性示意。
短工业化短保
3–7 天保质期,中央工厂+区域分销,靠便利店/超市上架。桃李、达利、盼盼为代表,规模大但区域壁垒明显、增长承压。
现门店现烤
当日现烤、新鲜度高,饼店、烘焙店、商超现制。鲍师傅、好利来、山姆烘焙,拼产品力与情绪价值。
冻冷冻烘焙 B 端
-18℃ 冷冻半成品,门店复烤即售,渗透茶饮/咖啡/便利店/会员店。立高、南侨为代表,增速最快。
短保的护城河是中央工厂,也是它的天花板
桃李 / 达利 / 盼盼营收(亿元)
图4:代表企业近年营收对比
桃李 2023 67.6 亿→2024 60.87 亿→2025 54.48 亿;达利集团 2021 峰值 222.94 亿→2024 约 180.7 亿;盼盼 2022 约 81.4 亿、烘焙占超五成。传统工业短保均见顶或下滑。
中央工厂区域分布逻辑
图5:中央工厂辐射与区域壁垒(定性示意)
短保依赖冷链当日配送,工厂经济半径约 300 公里;桃李深耕东北、华东、华北,西南华南相对弱。区域市场一旦被现制/本地品牌切入,全国品牌难跨区补位。
信息来源:桃李面包 2025 年报;新华网、新浪财经(桃李增长瓶颈);北京日报、中国经营报(达利营收);界面(盼盼)。
现烤门店与新中式中点:新鲜度与情绪价值的溢价
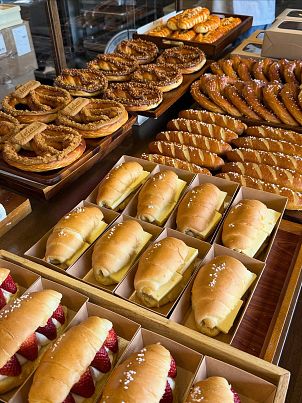
现烤阵营代表
- 鲍师傅:肉松小贝单品起家,现烤排队网红。
- 好利来:高端连锁+联名营销,颜值与情绪价值。
- 山姆烘焙:会员店大份量现制,麻薯/瑞士卷成爆款,反向"绞杀"传统饼店。
- 85度C / 新中式中点:咖啡+面包复合,泸溪河、荷花光等中点新势力。
现烤 vs 工业短保
- 新鲜度:现烤当日 vs 工业 3–7 天。
- 毛利:现烤溢价高但人工房租重;工业走量但受挤压。
- 趋势:消费者愿为新鲜与情绪付溢价,但门店扩张受人工与选址制约。
- 折中:冷冻烘焙半成品让门店"现烤感"与工业化效率兼得。
冷冻烘焙 B 端:立高、南侨卖给茶饮、咖啡与山姆
冷冻烘焙市场规模与增速
图6:冷冻烘焙市场规模与增速(行业测算)
2025 冷冻烘焙市场约 250 亿元、增速约 26.4%,远超行业均值;国内渗透率不足 20%,欧美成熟市场超 60%,空间仍大。立高 2025 主营约 43.3 亿、2025H1 +16.2%,但 2026H1 增速降至 +6.5%。
B 端客户与代表企业
- 立高食品:麻薯、挞皮、甜甜圈、冷冻蛋糕,覆盖烘焙连锁与流通。
- 南侨食品:深度绑定山姆等会员店,油脂与冷冻面团供应。
- 下游:新茶饮(加烘焙做下午茶)、咖啡连锁、便利店、山姆/Costco。
- 风险:流通饼房渠道收缩、2026 增速放缓、南侨半年净利一度跌约九成。
来源:立高食品年报/中报;界面、新浪财经(南侨、立高业绩)。
减糖全麦动物奶油是产品升级,黄油面粉是成本考试
黄油 / 面粉成本波动指数(示意)
图7:主要原料成本相对指数(定性示意)
黄油、面粉、奶油等原料价格随大宗市场波动,直接影响短保与冷冻烘焙毛利;企业通过锁价、自建油脂、提价转嫁对冲。具体为定性示意。
健康化升级方向
- 减糖/低糖:迎合减糖趋势,降低甜度与热量。
- 全麦/杂粮:全麦面包、杂粮吐司主打健康饱腹。
- 动物奶油:以动物奶油替代植脂末/人造奶油,升级蛋糕品类。
- 短配料表:少添加、清洁标签,契合茶饮饮料同款健康诉求。
主要玩家对比:路线、规模与处境
| 品牌 / 企业 | 路线 | 规模 / 定位 | 核心特征与处境 |
|---|---|---|---|
| 桃李面包 | 工业化短保 | 2025 营收 54.48 亿 | 短保龙头、中央工厂区域壁垒;受现制与冷冻烘焙挤压,营收净利连降 |
| 达利园 / 达利食品 | 工业化短保+长保 | 2024 约 180.7 亿 | 2021 峰值 222.94 亿后连降,2023 私有化退市,二代接班求变 |
| 盼盼食品 | 工业化烘焙+膨化 | 2022 约 81.4 亿 | 烘焙占超五成,自动化生产,向"国民烘焙品牌"转型 |
| 鲍师傅 | 现烤门店 | 网红现烤连锁 | 肉松小贝单品起家,现烤排队,区域扩张 |
| 山姆烘焙 | 会员店现制 | 山姆自有烘焙 | 麻薯/瑞士卷爆款,大份量高性价比,反向冲击传统饼店 |
| 好利来 / 85度C | 现烤连锁 | 中高端现烤 | 好利来联名营销、85度C 咖啡+面包复合,拼产品力 |
| 立高食品 | 冷冻烘焙 B 端 | 2025 主营约 43.3 亿 | 冷冻烘焙龙头,供茶饮/咖啡/烘焙连锁,2026 增速放缓 |
| 南侨食品 | 冷冻烘焙+油脂 | 绑定山姆 | 冷冻面团与油脂,深度绑定会员店,利润随客户波动 |
信息来源:各公司年报/中报、新华网、界面新闻、北京日报、中国经营报(经转引)。
商超便利店上架、饼店自售、B 端直供:三条通路
三类渠道模型
- 分销上架:短保面包进商超、便利店、经销商网络,靠当日配送与货架陈列。
- 门店自售:饼店、烘焙店、商超现制柜台,堂食+外带+即时零售。
- B 端直供:冷冻烘焙半成品直供茶饮、咖啡、会员店,按订单生产。
渠道趋势
- 即时零售:烘焙上外卖/闪购,延长销售半径。
- 会员店:山姆/Costco 现制成爆款渠道,反哺冷冻烘焙 B 端。
- 跨界:零食量贩、茶饮店加烘焙,模糊品类边界。
成熟期的机会在 B 端与健康化,风险在成本与闭店
机会 Opportunities
· 冷冻烘焙 B 端:渗透率不足 20%,茶饮咖啡会员店持续渗透。
· 健康化升级:减糖、全麦、动物奶油、清洁配料表拿溢价。
· 新中式中点:传统中点现代化、网红化,年轻客群与礼赠场景。
· 现制+冷冻结合:门店"现烤感"+工业化效率兼得。
· 即时零售:烘焙外卖化,扩大单店覆盖。
风险 Risks
· 短保承压:桃李式增长瓶颈,被现制与冷冻烘焙两端挤压。
· 成本波动:黄油、面粉、奶油大宗价格影响毛利。
· 闭店潮:门店覆盖率高,低效店出清。
· 跨界绞杀:山姆现制、零食量贩、茶饮店加烘焙。
· B 端放缓:流通饼房收缩、立高南侨增速与利润承压。
结论:烘焙进入成熟期,结构性机会在 B 端与健康化
短期看冷冻烘焙 B 端对茶饮咖啡会员店的渗透,中期看减糖全麦动物奶油的健康化升级,长期看新中式中点与现制效率的结合。工业化短保的黄金时代已过,桃李们需要找到第二曲线;真正的结构性增量在冷冻烘焙 B 端与产品健康化,而不是继续铺开门店。
数据来源与口径说明
- 桃李面包 2025 年报摘要:营收 54.48 亿、-10.5%
- 上海证券报:桃李 2025 年报摘要
- 新华网:桃李三大核心市场下滑、短保优势难保
- 新浪财经:桃李 2025H1 营收 -13.55%
- 36 氪:山姆、711、三只松鼠对短保的"绞杀"
- 新华网:红餐 2024 烘焙专门店 1105 亿、2025E 1160 亿
- 新华网:欧睿 2025 零售 1490 亿、门店 38.8 万、连锁化率 32%
- 上海证券报 / 南侨食品年报:2025 烘焙食品 2595 亿、2030E 3022 亿
- 界面新闻:欧睿 2025 烘焙零售约 1487 亿、库润数据
- 立高食品 2025 年报摘要:冷冻烘焙与原料产品
- 东方财富:立高 2025 主营烘焙 43.30 亿
- 新浪财经:立高 2026H1 22.05 亿、+6.54%、增速放缓
- 界面新闻:南侨绑定山姆、半年净利下滑
- 北京日报 / 中国经营报:达利 2021 峰值 222.94 亿→2024 约 180.7 亿
- 界面新闻:盼盼 2022 营收 81.4 亿、烘焙占超五成
- 抖音行业观察(经转引):冷冻烘焙 2025 约 250 亿、+26.4%、渗透率不足 20%