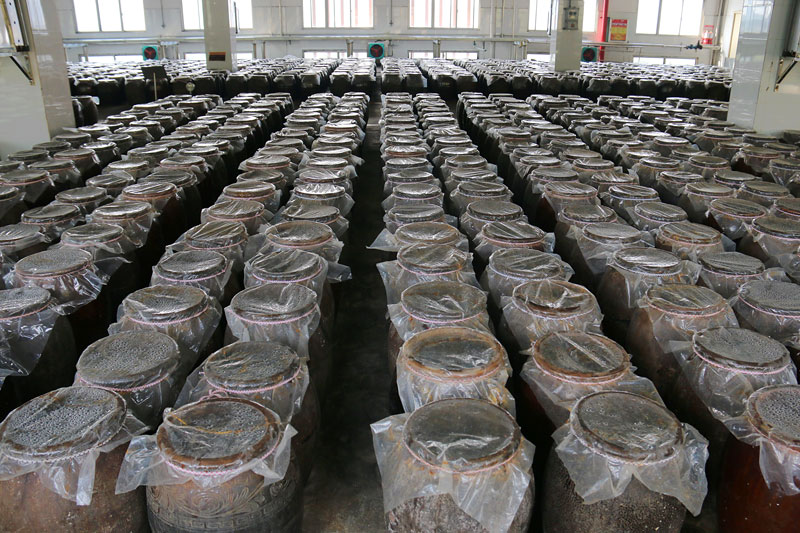
中国白酒
行业深度报告
约八千亿规模的万亿级赛道进入深度调整:飞天批价自高点回落、渠道库存高企、消费"喝少喝好"。本报告拆解高端与次高端(1935 / 青花)格局、批价倒挂、酱香浓香清香分化,以及 i 茅台、抖音电商、宴席团购与出海的新变量。
执行摘要:万亿赛道进入调整期,批价倒挂与库存是主线
①周期:从量价齐升到"喝少喝好"
- 规模以上白酒产量自 2016 年峰值 1358 万千升一路回落至 2024 年约 414 万千升,"总量见顶、结构升级"。
- 消费从"喝得多"转向"喝得少、喝得好",高端与次高端是收入与利润的压舱石。
②价格:批价倒挂,渠道库存高企
- 飞天茅台批价自 2021 年高点约 2700–3000 元回落至 2026 年初约 1900–2000 元;普五批价贴近 969 元出厂价。
- 渠道库存普遍达 4–6 个月,经销商压货与现金流压力上升,行业进入去库存阶段。
③格局:高端茅台独大,次高端拥挤
- 高端(800 元+)由茅台、五粮液、国窖 1573 三强垄断,茅台一家贡献行业过半利润。
- 次高端(300–800 元)最拥挤:习酒 1935、汾酒青花 20 / 30、剑南春、舍得、水井坊贴身肉搏。
④香型:浓香守大盘,酱香与清香分化
- 浓香型按收入约占 50%,仍是行业基本盘;酱香约 30%,靠茅台与习酒、郎酒拉动。
- 清香型约 15%,汾酒为代表,光瓶与大众价格带扩张最快。
⑤渠道:从经销压货走向直营与电商
- 传统经销商体系承压,i 茅台、抖音电商、京东天猫直营占比提升,厂家直接掌握消费者。
- 宴席团购、企业定制成为次高端去库存的重要场景;小瓶、光瓶、低度化对接年轻化。
⑥风险:消费降级与需求分化
- 商务宴请与礼品需求走弱,消费降级向高端传导;年轻群体白酒饮用率偏低。
- 机会在"结构升级 + 渠道直营化 + 光瓶/小酒大众化 + 出海",风险在批价继续下行。
白酒已从"普涨周期"进入"分化调整":短期看批价能否止跌与库存去化,中期看结构升级与渠道直营化,长期看香型分化、光瓶大众化与年轻化、出海——茅台的品牌护城河与现金流仍是行业确定性最高的资产。
约八千亿收入、产量持续下行:结构升级对冲总量收缩
规模以上白酒企业销售收入(亿元,约)
图1:白酒行业销售收入与产量背离
注:2022 约 6626 亿、2023 约 7561 亿、2024 约 7965 亿(酒业协会/国家统计局规模以上口径,约);产量自 2016 年约 1358 万千升降至 2024 年约 414 万千升。跨口径数据不直接相加。
浓、酱、清香型收入结构(%,约)
图2:白酒香型按收入结构(行业研究口径,约)
浓香型约 50% 仍为基本盘,酱香约 30%(茅台引领)、清香约 15%(汾酒引领),米香/凤香/董香等其他约 5%。为行业研究约数,仅供趋势参考。
"量缩价升"背后的三重力量
- 总量见顶:人口与饮酒人群结构变化,人均饮酒量下降,规模以上企业数量连年减少。
- 结构升级:次高端与高端在收入中占比提升,单瓶价格上移对冲销量下滑。
- 消费理性:"喝少喝好",自饮与商务宴请更看重品牌与酒体,杂牌加速出清。
- 马太效应:利润向茅台、五粮液等头部集中,中小酒企生存空间被挤压。
信息来源:国家统计局规模以上白酒企业产量/营收数据;中国酒业协会年度运行报告;行业研究机构公开整理。
上游粮食包材 — 中游酿造品牌 — 下游渠道与场景
赤水河流域红缨子糯高粱
陶坛 / 玻璃瓶 / 瓶盖
纸盒 / 金属盖 / 防伪标签
基酒储存(3–5 年以上)
次高端:习酒1935 / 青花20·30
区域龙头:汾酒 / 洋河 / 古井
光瓶大众:玻汾 / 牛栏山 / 老村长
酱香:茅台 / 习酒 / 郎酒 / 国台
i 茅台 / 抖音 / 京东天猫直营
宴席 / 商务宴请 / 礼品团购
自饮小聚 / 光瓶大众消费
海外市场(华人渠道 / 出海)
信息来源:中国酒业协会产业链研究;上市公司年报与招股书;券商白酒行业产业链梳理。
原粮与包材:成本占比不高,却是风味与品质的底盘
01原粮
酱香依赖赤水河红缨子糯高粱;浓香多粮配方(高粱大米糯米小麦玉米);清香以高粱为主。粮价波动对毛利影响有限。
02包材
玻璃瓶、陶坛、瓶盖、纸盒与防伪标签,附加值低、竞争充分;高端产品在瓶型与礼盒上做差异化。
03基酒储能
白酒需长期陈酿,茅台、五粮液、习酒等囤积大量陈年基酒,储能与产能是未来放量的硬约束。
关键产区与风味带
- 赤水河流域(贵州仁怀):酱香型核心区,茅台、习酒、郎酒、国台集中于此。
- 四川宜宾 / 泸州:浓香型核心区,五粮液、泸州老窖。
- 山西汾阳:清香型核心,汾酒与杏花村产区。
- 四川绵竹 / 邛崃:剑南春、水井坊、舍得等浓香次高端。
上游小结
白酒上游不"卡脖子",但核心产区与陈年基酒储备是真壁垒——这也是茅台批价坚挺、次高端拼命扩产酱香的原因。包材与粮食成本随大宗波动,对高毛利头部影响很小。
来源:各公司年报"原材料与生产"章节;中国酒业协会产区研究;券商白酒上游成本拆解。
白酒的护城河不在上游成本,而在核心产区的地理标志、微生物环境与十年尺度的基酒储备——谁有更多陈年基酒,谁才有资格在调整期之后放量高端。
中游是品牌与利润中枢:茅台一家独大,头部集中度持续提升
头部酒企 2024 营业收入(亿元,约)
图3:主要上市酒企 2024 年营业收入横条
来源:各公司 2024 年年报(约数):贵州茅台约 1741 亿、五粮液约 892 亿、山西汾酒约 360 亿、泸州老窖约 312 亿、洋河约 288 亿、古井贡酒约 220 亿;习酒未上市,2024 年约 208 亿(公开口径)。
梯队划分
- 高端(800 元+):飞天茅台、第八代五粮液、国窖 1573,三强垄断。
- 次高端(300–800 元):习酒 1935、青花 20/30、第八代普五之外的剑南春、品味舍得、水井坊臻酿八号。
- 区域龙头:洋河(苏)、古井(皖)、今世缘(苏)、迎驾(皖)。
- 光瓶大众:玻汾、牛栏山、红星老绿瓶,15–50 元价格带。
中游三条竞争主线
高端守价
茅台靠 i 茅台直营控量稳价,五粮液、国窖控货挺价;批价一旦破位,渠道信心受损。
次高端抢位
习酒 1935、青花 20 等大单品全国化扩张,在 300–800 元带贴身竞争,是调整期最卷的区间。
光瓶升级
玻汾、老村长、牛栏山在消费降级中受益,从 10 元升级到 20–50 元"光瓶高端化"。
信息来源:贵州茅台、五粮液、山西汾酒、泸州老窖、洋河股份 2024 年年度报告;习酒集团公开经营数据;Wind / 公司公告。
下游 = 经销商压货体系 × 批价风向标 × 库存水位
渠道库存水位(健康度定性,月数)
图4:主要板块渠道库存月数示意(定性)
注:行业健康库存约 1.5–2 个月;2024–2025 年高端因批价下行、次高端因动销放缓,渠道库存普遍升至 4–6 个月,光瓶大众因刚需相对健康。为渠道调研定性约数。
渠道承压的四个表现
- 批价倒挂:普五等单品批价贴近出厂价,经销商赚不到差价、靠返利维系。
- 库存高企:烟酒店与经销商囤货,资金占用大,降价抛货加剧批价下行。
- 打款意愿下降:厂家回款压力大,部分渠道缩减进货。
- 甩货窜货:跨区窜货、低价甩货冲击价格体系。
三类场景:高端批价倒挂、次高端宴席、光瓶年轻化
场景 01 · 高端:批价倒挂与"金融属性"退潮
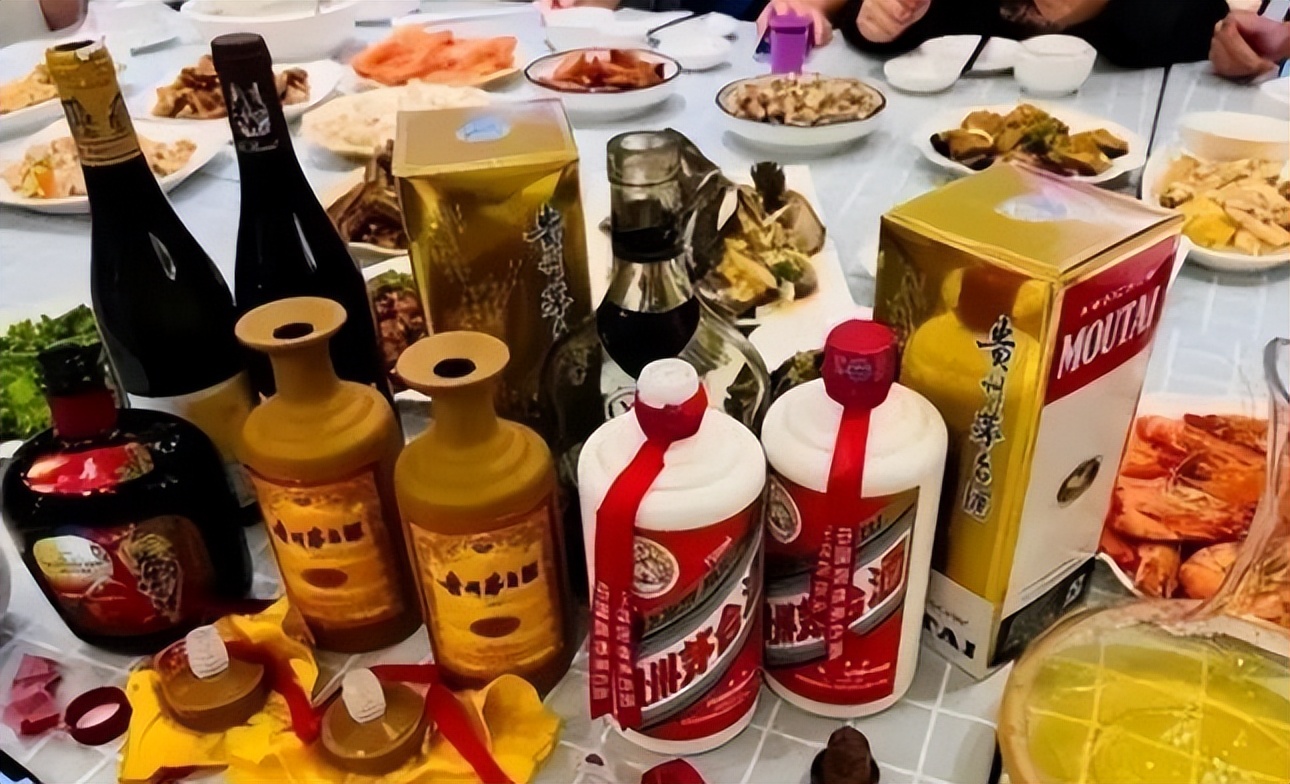
飞天茅台过去兼具"消费品 + 投资品 + 礼品"三重属性,批价一度被炒至 2700–3000 元。随着礼品与商务需求走弱、囤货者抛售,批价自高点持续回落至 2026 年初约 1900–2000 元,"买涨不买跌"的囤货需求退潮。五粮液普五批价贴近 969 元出厂价,出现批价倒挂。
图5:飞天茅台散瓶批价走势(元,约数示意)
- 核心矛盾:厂家挺价 vs 终端动销放缓
- 茅台对策:i 茅台直营、控量、增加直销占比
- 观察指标:飞天散瓶批价、普五批价与出厂价差
- 影响:批价破位会动摇渠道信心与次高端定价锚
来源:今日酒价 / 酒价行情等第三方批价监测;券商白酒批价跟踪报告(约数,仅供趋势参考)。
场景 02 · 次高端:1935 与青花的宴席争夺战
300–800 元次高端是行业最拥挤、也是调整期最依赖宴席动销的价格带。习酒 1935 靠"酱酒第二极"在宴席场景快速起量,汾酒青花 20/30 靠清香全国化下沉,剑南春水晶剑、舍得、水井坊贴身竞争。宴席是次高端去库存的主战场,婚庆、寿宴、商务聚餐决定动销。
图6:高端 / 次高端 / 光瓶价格带定位(元,示意)
- 代表单品:习酒 1935、青花 20/30、水晶剑、品味舍得
- 核心场景:婚宴、寿宴、商务宴请、朋友聚餐
- 痛点:价格带拥挤、同质化、库存高
- 趋势:厂家控货挺价、宴席团购返利、数字化动销
场景 03 · 光瓶与年轻化:消费降级中的逆行者
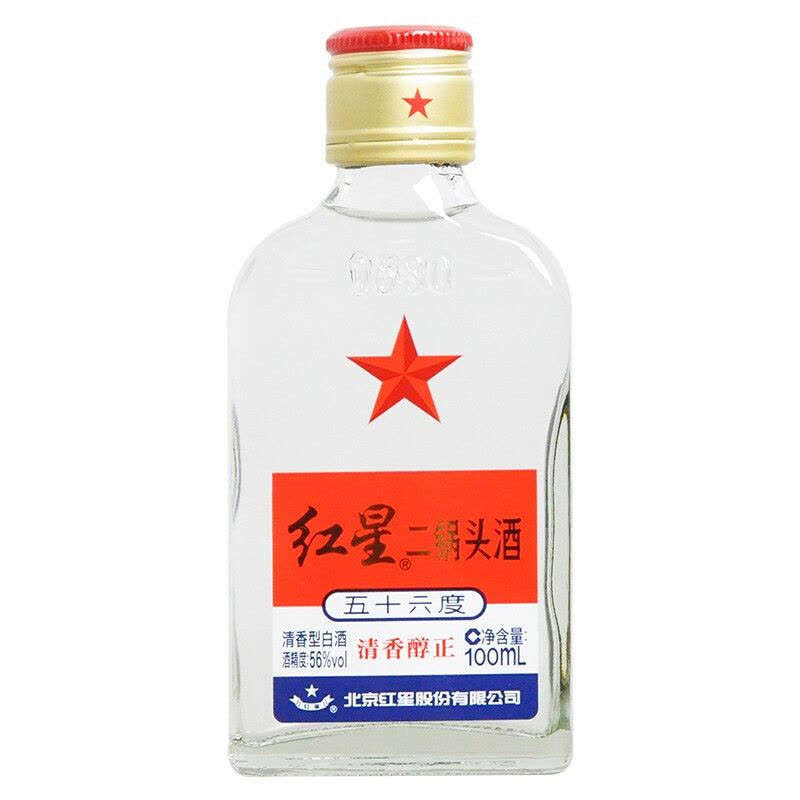
与高端下行相反,15–50 元光瓶酒(玻汾、牛栏山、红星老绿瓶、老村长)凭借"无包装、纯粮、高性价比"在消费降级中受益,并从 10 元向 20–50 元"光瓶高端化"升级。小酒、低度化、果味化则对接年轻自饮人群——江小白、茅台冰淇淋后的白酒年轻化尝试仍在探索。
图7:白酒消费人群年龄结构变化(%,约数示意)
- 光瓶:玻汾、牛栏山、红星,刚需 + 性价比
- 小酒/低度:100ml 小瓶、38 度以下低度、果味
- 年轻化难点:年轻群体白酒饮用率低、更爱啤酒/低度酒
- 方向:小瓶、低度、场景化、内容营销
来源:汾酒、顺鑫农业(牛栏山)年报;CBNData / 智研咨询白酒消费人群研究;行业年轻态报告(约数)。
六大品牌、三档价格:茅台守高端,次高端大混战
| 企业 | 主力产品 | 主力价格带 | 格局与定位 |
|---|---|---|---|
| 贵州茅台 | 飞天茅台(53°)、生肖/生肖酒、1935 | 2000–3000 元 | 高端绝对龙头,酱香标杆,贡献行业过半利润;i 茅台直营控量稳价 |
| 五粮液 | 第八代普五(52°)、经典五粮液 | 900–1000 元 | 浓香高端老二,普五批价贴近出厂价,靠控货挺价与第八代升级 |
| 泸州老窖 | 国窖 1573、特曲、窖龄 | 900 元 / 200–400 元 | 浓香高端第三极,国窖卡位千元带,特曲征战次高端 |
| 山西汾酒 | 青花 20/30、玻汾、竹叶青 | 300–600 元 / 20–50 元 | 清香龙头,青花全国化 + 玻汾光瓶高端化双轮,弹性最大 |
| 洋河股份 | 梦之蓝 M6+/M9、海之蓝、天之蓝 | 300–1000 元 / 100 元 | 苏酒龙头,梦之蓝卡位高端/次高端,海天蓝覆盖大众,调整期承压 |
| 习酒 | 窖藏 1988、金质习酒、1935 | 500–1000 元 / 300–500 元 | 酱香第二极,1935 卡位次高端宴席,200 亿量级冲刺,背靠茅台镇产区 |
信息来源:各公司 2024 年年报与产品价格体系;白酒渠道调研与券商竞争格局报告。价格带为渠道零售约数,随行情与区域变化。
渠道变革:直营化、内容电商、宴席团购与出海
A直营与电商
- i 茅台:茅台官方 APP,直销占比提升,直接掌握会员与价格,削弱黄牛与渠道囤货。
- 抖音 / 京东 / 天猫:品牌自播与旗舰店直营,白酒线上占比虽小但增速快,主打礼盒与小酒。
- 效果:厂家拿到真实动销数据与消费者资产,降低对经销商压货的依赖。
B宴席团购与出海
- 宴席团购:次高端主战场,厂家直供婚宴、寿宴、企业团购,用返利与陈列拉动动销。
- 企业定制:定制酒、封坛酒对接企业礼赠,消化产能并绑定大客户。
- 出海:茅台、五粮液通过海外华人渠道与免税店走向东南亚、欧美,长期打开增量但占比仍小。
调整期的渠道关键词是"去中间商、直达消费者":i 茅台式直营掌握价格与会员,抖音电商做品牌与动销,宴席团购去库存,出海找增量——谁能把渠道从"压货体系"变成"动销体系",谁就能更快熬过调整期。
趋势、机会与风险:熬过调整期,结构升级仍在
机会 Opportunities
· 结构升级:高端与次高端单瓶价格上移,对冲总量收缩。
· 光瓶高端化:15–50 元光瓶在消费降级中逆势扩容,玻汾、牛栏山受益。
· 渠道直营化:i 茅台、抖音直营提升厂家掌控力与会员资产。
· 次高端全国化:习酒 1935、青花 20 等大单品下沉省外市场。
· 出海:华人渠道、免税店与东南亚市场打开长期增量。
风险 Risks
· 批价继续下行:飞天、普五批价破位会动摇渠道信心与次高端定价锚。
· 库存去化慢:渠道高库存若长期无法消化,将拖累厂家回款与报表。
· 消费降级传导:商务宴请与礼品需求走弱,高端需求承压。
· 年轻化不足:年轻群体白酒饮用率低,长期受众萎缩。
· 政策与税改:消费税、反腐与商务宴请监管影响高端需求。
给产业链参与者的落点建议
- 酒企:控量挺价、去库存,加大直营与数字化动销,押注次高端大单品与光瓶基本盘。
- 经销商:从"压货赚差价"转向"做服务、做团购、做宴席",优化库存结构。
- 新进入者:避开高端红海,从光瓶小酒、低度化、区域宴席、出海细分切入。
- 投资者:关注批价止跌信号与库存去化节奏,头部现金流与品牌护城河确定性更高。
结论:调整是分化,不是终局
短期(1–2 年)看飞天批价能否止跌、渠道库存能否去化,这决定行业情绪;中期(3–5 年)看结构升级、次高端全国化与光瓶高端化,以及 i 茅台式直营对渠道的重塑;长期看香型分化、年轻化与出海。茅台的品牌、产区与基酒储备是行业最确定的资产,能在调整期后穿越周期的,是同时掌握品牌、基酒与渠道动销能力的头部。
数据来源与口径说明
- 国家统计局:规模以上白酒企业产量与营业收入年度数据:stats.gov.cn
- 中国酒业协会:白酒行业经济运行年度报告:chinajiuke.com
- 贵州茅台酒股份有限公司 2024 年年度报告:moutaichina.com · 约 1741 亿营收
- 宜宾五粮液股份有限公司 2024 年年度报告:wuliangye.com.cn · 约 892 亿营收
- 山西杏花村汾酒厂股份有限公司 2024 年年度报告:fenjiu.com · 约 360 亿营收
- 泸州老窖股份有限公司 2024 年年度报告:lzlj.com · 约 312 亿营收
- 江苏洋河酒厂股份有限公司 2024 年年度报告:chinayanghe.com · 约 288 亿营收
- 贵州习酒投资控股集团公开经营数据(2024 约 208 亿):gzxijiu.com
- 今日酒价 / 酒价行情第三方批价监测(飞天散瓶、普五批价):jiuhuajia 批价行情
- 券商白酒行业批价跟踪与渠道库存研究(中信 / 国泰君安 / 招商食品饮料组):stock.finance.sina.com.cn 研报转引
- 中国食品工业协会 / 酒业家:白酒香型结构与产区研究:jiuyejia.com
- CBNData / 智研咨询:白酒消费人群与年轻化研究:cbndata.com
- 顺鑫农业(牛栏山)年度报告:光瓶酒与大众价格带数据:shunxin.com
- Wind 资讯:白酒行业上市公司财务与收入对比:wind.com.cn
- 酒业家 / 云酒头条:次高端 1935、青花宴席动销与渠道调研报道:yunjiu.com
- i 茅台官方 APP 与茅台直销渠道公开说明:imaotai.com